后台很多武汉的朋友问王经理:"装修贷选哪家银行好?""建行、工行、农行到底哪家划算?""利率到底多少?"
今天王经理就把武汉主流银行的装修贷扒开给你们看,帮你算清真实成本,别再被低月供数字骗了。
武汉装修贷市场现状
2026年武汉装修贷市场竞争激烈,各家银行都在抢客户。
王经理先说结论:
但别急,不是哪家利率低就去哪家,关键看你符不符合条件。
三大银行装修贷对比表
王经理整理了建行、工行、农行的核心参数,拿去吧:
| | | |
|---|
| | | |
| | 0.18%-0.22% | 0.18%-0.22% |
| | 约3.6%-4.5% | 约3.6%-4.5% |
| 8年(96期) | | |
| | 半年≤7次 | 半年≤7次 |
王经理帮你划重点:
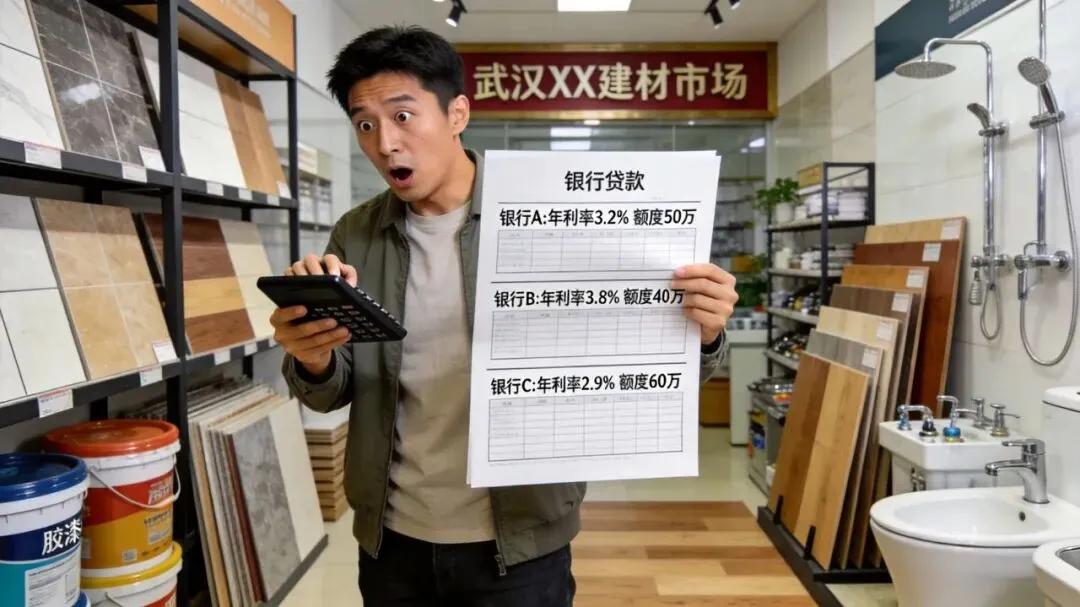
真实成本算账:10万装修贷哪家更划算?
王经理以贷款10万、5年期限为例,给你算清月供和总利息:
同样10万、同样5年,工行比建行少还5,400块利息!
所以别只看月供低,要算清总账。
图源:网络
申请门槛大揭秘
王经理知道你们最关心的还是:我能不能批下来?
工商银行 - 门槛相对友好
农业银行 - 额度大方
准入条件:需要提供收入证明和银行流水
征信查询:半年不超过7次,负债比例放宽至85%
适合人群:收入稳定、负债略高的上班族
建设银行 - 条件较多但额度灵活
王经理的避坑建议
坑1:低月供≠低利息
有些银行宣传"月供只要1000多",但年限拉得很长,总利息算下来反而更贵。一定要问清楚总利息和年化利率。
坑2:放款方式要注意
农业银行需要上门勘察,水电完工后才放款。如果你是着急用钱的,提前问清楚放款节奏。
坑3:提前还款有违约金
部分银行提前还款要收1%-3%违约金。工商银行和农业银行相对宽松,提前还款成本低一些。
坑4:资金用途监管严
装修贷必须用于装修,银行会查的。别想着套出来买房、炒股,被查到会被要求提前结清。
💡 王经理的真心话
武汉的朋友们,装修贷是件大事,选对了能省不少钱,选错了就是给自己挖坑。先算清自己的预算和还款能力,根据资质匹配银行,不要只看月供,要算总利息。
有问题?评论区说说你的情况,王经理帮你分析适合哪家银行。武汉装修贷,王经理帮你算清账,少走弯路。
武汉装修贷,王经理帮你算清账,少走弯路。别忘了点个关注,王经理天天在,给你说点银行不会主动告诉你的实话。
关注公众号,获取更多贷款干货
 10个月宝宝每天需要喝多少奶粉?