
当前位置:首页>农业>农业银行——网捷贷(2026年最新版)

农业银行——网捷贷(2026年最新版)

  • 2026-10-25 17:25:36
农业银行——网捷贷(2026年最新版)
农业银行—网捷贷

基本信息

更新内容:细节有调整

额度:线上最高30万,线下最高100万;

期限:最长5年期。

还款方式: 先息后本,随借随还。

年龄:22—60周岁。

利率区间:年化3.1%起。

户籍要求:大陆户籍。

审批时效:

①线上:线上审批,线上提款(要有农行一类卡)
②线下:找客户经理,线下Pad录单(加白名单),超过 30 万需受托支付

提前还款:无违约金。

准入要求(建议)

准入客群:

①农行个人住房贷款客户,还款2年起

②代发工资在本行一年起

③缴纳住房公积金2年起

④其他白名单客户如公务员、事业单位、教师、国企等优良单位员工
⑤贵宾客户如大额本行存款或大额流水等
农行网捷贷测额度
农行网捷贷的额度测算主要依据单位性质、收入水平、负债情况等因素,以下是具体测算方法及注意事项:
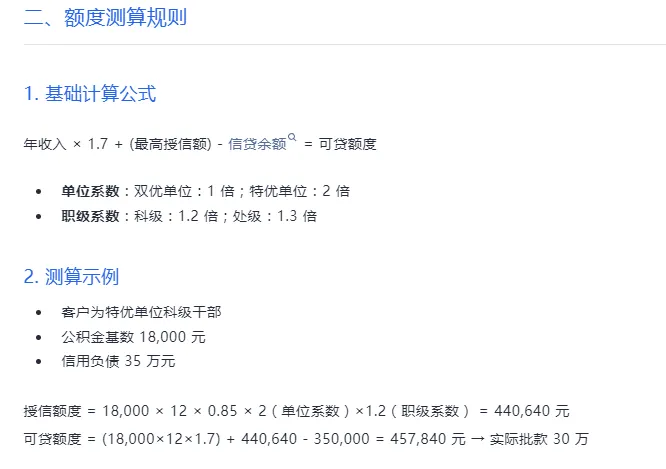
一、额度测算规则
双优单位:系数为1倍。特优单位:系数为2倍。
职级系数:科级为1.2倍,处级为1.3倍。
基础计算公式
授信额度:缴费基数×12×0.85×单位系数×职级系数 = 最高授信额度(未扣减负债)。
可贷额度:年收入×1.7 + 最高授信额度 - 信贷余额 = 可贷额度。
示例:某客户为特优单位科级干部,公积金基数18,000元,信用负债35万元。
授信额度 = 18,000×12×0.85×2×1.2 = 440,640元
可贷额度 = (18,000×12×1.7) + 440,640 - 350,000 = 457,840元(实际批款可能取整为30万或50万,具体以审批结果为准)
二、影响额度的关键因素
单位性质:特优单位(如公务员、事业单位、国企等)额度通常更高。
收入水平:公积金基数或收入越高,额度越高。
负债情况:信用类负债会影响可贷额度,控制负债率
征信记录:近24个月内逾期次数不超过4次,无连续30天以上逾期,查询次数不宜过多。
三、网捷贷线上和线下的区别,网捷贷看负债吗?
线上申请:最高额度一般为30万,部分老客户可能释放至50万。
线下申请:通过农行网点办理,额度最高可达50万或100万(具体看本地政策)
网捷贷肯定是看负债的,具体可参考网捷贷额度计算公式
网捷贷先息后本,一年要归一次本金么?如果你的网捷贷是3年期先息后本,是不需要中途归还本金的
四、注意事项
额度测算仅为参考,实际审批结果以银行审核为准。若单位不在白名单内,需联系客户经理加白名单后申请。名下若有经营性贷款,需结清后方可申请。申请前建议保持良好征信记录,减少查询次数,控制负债率

征信要求

①逾期:最近24个月内不存在连续30天以上逾期记录,累计逾期次数不超过4次

②查询:查询半年20次以内

③小贷:小贷不宜过多,尽量不要超3笔

④征信无经营性贷款在贷

大数据和征信息息相关,但征信好不代表大数据好,大数据非常重要,分数解析:

30分以下:网贷黑名单。

30-50分:银行基本批不了。

50-70分:银行信贷边缘,可批可不批。

70分以上:银行信贷闭眼批。

如何查询自己的大数据呢?

人行征信,最全面、最权威的信用体系,要是被人行纳入黑名单就很麻烦了,这个问题想必大家都清楚,小伙伴要注意,狗屎可以踩,千万别踩雷。

网络大数据中比较重要的就是网黑指数分,这个分是用户在网络上的行为习惯,被大数据收录后的个人信息,用户的分数越高,代表着信用越好,当分数低于30分就属于网贷黑名单了。

大数据查询入口:(如若二维码过期请私信)

准入地区

准入地区:全国(需有农行卡)。

申请流程

申请流程

一,线上申请:

1、下载"中国农业银行"APP,登录点击“贷款”

2、找到网捷贷点击申请按步骤提交结果

二,线下申请:

1、联系当地客户经理面签

2、申报额度扣减负债和查询

3、审批通过放款

请联系客户经理进行申请:

免责申明:

产品信息来源于机构官网/网点/客户经理,或第三方公开信息平台,最终以产品机构发布为准,如产品信息有误或其他异议,可在该页面下方留言。

最新文章

随机文章