
当前位置:首页>渔业>全球渔业动态观察|生态约束下的澳洲水产产业迭代

全球渔业动态观察|生态约束下的澳洲水产产业迭代

  • 2026-10-23 13:12:51
全球渔业动态观察|生态约束下的澳洲水产产业迭代
2016–2026十年间,澳大利亚海洋渔业与水产贸易经历了贸易格局重塑、政策全面收紧、产业结构迭代与气候生态约束加剧的深刻变革。贸易层面,中澳地缘波动引发2020–2024年澳洲活岩龙虾对华出口中断,行业彻底告别单一依赖中国市场的模式,加速开拓东南亚、中东及欧美渠道,2024年后对华贸易逐步回暖。依托2022年签署的澳印经济合作贸易协定,印度市场关税持续下调,澳洲塔州三文鱼出口快速攀升,2024年正式超越挪威,成为印度冰鲜三文鱼第一大供应国,市场占比大幅提升。叠加2026年3月澳欧自贸谈判收官,欧盟多项海产品关税将逐步取消,为澳洲海鲜深耕欧洲高端市场奠定长期基础。
资源管控方面,澳洲持续加码渔业保护,其中2025–2026西澳西海岸底层鱼类改革为近十年澳洲最严厉渔业管控政策。针对粉红鲷、西澳鲷鱼等核心底层鱼种资源衰退,西澳自2026年1月起全面暂停西海岸商业底层鱼类捕捞、永久禁止底层拖网作业,同步实施商业捕捞许可证回购、全域捕捞配额腰斩,超170家渔业企业受影响。西海岸休闲船捕底层鱼禁令延续至2027年9月,后续将转为休闲专属渔业区,彻底重构西部近海捕捞格局。同时昆士兰推进2027年大堡礁全域禁刺网政策,兼顾生态保护与海龟、儒艮兼捕治理。澳洲持续强化IUU捕捞打击与进口溯源监管,深度参与南蓝鳍金枪鱼等远洋资源配额博弈,规范远洋渔业秩序。水产养殖领域,塔斯马尼亚三文鱼产业作为核心支柱,常年受病害、海底污染、抗生素使用争议困扰,行业监管持续升级。各州同步扶持生蚝、海藻等低碳养殖,推动养殖产业多元化发展。
气候生态成为核心制约因素,大堡礁多次大规模珊瑚白化、海水升温导致鱼类种群南移,持续破坏近海渔场生态,抬高捕捞与养殖环评准入门槛。产业端格局洗牌明显,传统野生捕捞企业承压,2026年4月澳大利亚老牌、规模最大的野生捕捞虾企业A Raptis & Sons正式破产清算,受对虾渔获量下滑、市场行情低迷影响,造成两百余个岗位流失,凸显野生渔业经营脆弱性。
保护我们的海洋观察到,可持续认证体系全面普及,成为澳洲水产出口迭代的核心标志,MSC、ASC、BAP三大认证形成标准化合规壁垒。野生捕捞端,澳洲是全球MSC认证渗透率最高的国家之一,目前超35%野生渔获产量获得MSC认证,2025年澳洲南蓝鳍金枪鱼渔业拿下全球首例MSC认证,刷新高端远洋渔业可持续标杆,商超MSC标识金枪鱼产品已超220款,成为零售标配。养殖端,塔州三大三文鱼龙头企业全部完成ASC认证布局,澳洲海水养殖合规产量占比高达66%,国内商超ASC在售水产超500款;同时头部出口企业同步推进BAP全方位养殖体系认证,构建“渔场-养殖-加工-出口”全链条可持续资质。三大认证已成为澳洲龙虾、鲍鱼、金枪鱼进入欧美、印度高端市场的硬性门槛,也是行业淘汰粗放产能、实现生态化迭代的核心抓手。
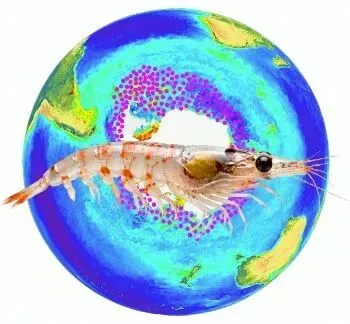
区域海洋外交层面,澳大利亚持续主导南太平洋渔业治理,深度参与FFA区域渔业机制,强化IUU非法捕捞联合打击、统筹南太金枪鱼配额分配,平衡远洋产业发展与岛国生态资源诉求,持续巩固澳洲在南太水产贸易与渔业治理的核心地位。同时,澳大利亚是南极海洋渔业治理核心参与国,依托CCAMLR(南极海洋生物资源养护委员会)深度参与南极海域规则制定,形成清晰的南极治理主张:坚持 precautionary(预防性养护)原则,严控南极磷虾、犬牙鱼等核心资源捕捞总量与空间分布;积极推动南极海域海洋保护区布局,完善南极半岛磷虾渔业分区管控体系,杜绝无序勘探捕捞;严格落实南极渔业溯源、船舶监控与观察员驻船制度,严厉打击南大洋IUU捕捞。澳洲同步出台2026–2030南极渔业科研规划,以科学数据支撑配额管理与生态保护,在守住南极海洋生态底线的前提下,推动远洋渔业合规、可持续、市场化多元发展,全方位完善本国海洋渔业治理体系。
保护我们海洋的亲戚富贵告诉我,澳大利亚海洋水产资源丰富,环保标准严格,对外IUU打击严厉,水产认证体系完善,渔业管控制度严格,重视珍稀濒危物种保护,积极制定区域渔业治理,值得我们学习借鉴。
他山之石,可以攻玉。
注:本文由肩负大海的鲸为准备参加Seafood Directions 2026整理。
从过去10年尺度回顾澳大利亚海洋渔业水产政策,从更大的尺度来理解渔业水产政策。 

最新文章

随机文章