当前位置:首页>农业>第161记|公司金融100讲-65-农业产业链订单贷-乡村振兴与三农类章节小结

第161记|公司金融100讲-65-农业产业链订单贷-乡村振兴与三农类章节小结

  • 2026-10-11 06:27:41
第161记|公司金融100讲-65-农业产业链订单贷-乡村振兴与三农类章节小结
分享【Economy and Finance】基础概念、底层逻辑

【识金笔记】公众号接下来3个月时间,将推出系列文章《公司金融100讲》,侧重梳理市面上主流金融产品。希望能帮大家(也帮我自己)建立一个清晰的金融知识库,告别看不懂、分不清。欢迎各位新老读者关注、点赞、收藏!

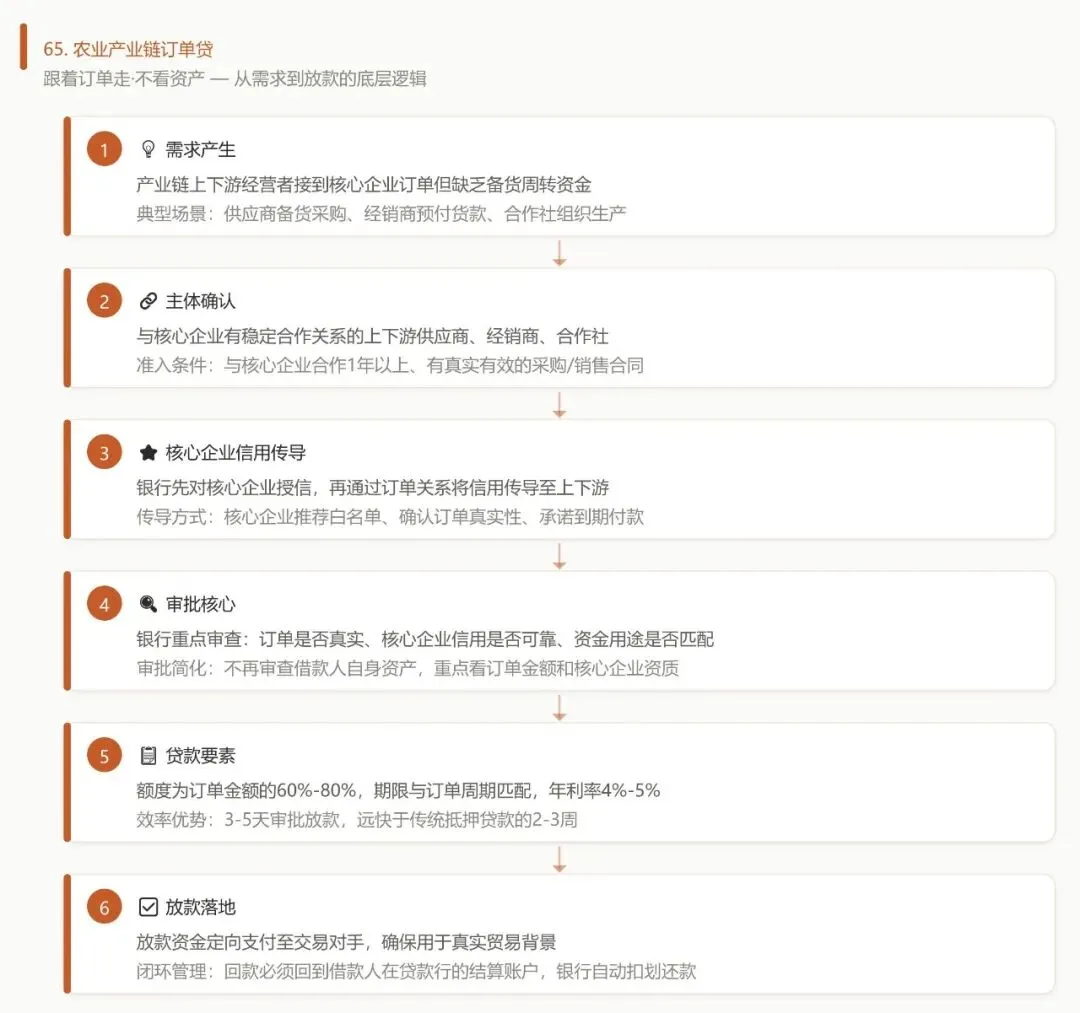
跟着订单走 银行托底
第96记|公司金融100讲-引言

传统贷款的逻辑是看你有多少资产、能不能抵押。但很多农业经营者的问题不是没资产,而是资产都在地里,短期变不了现。农业产业链订单贷换了一个思路——不看你的资产,看你的订单。有订单就有还款来源,有还款来源就敢放款。
一、市场背景
邮储银行的产业链经营贷款就是这类产品。面向核心企业上下游、重点行业、商圈市场的个人经营者,全流程线上化,审批快,额度高,随借随还。
邮储银行安图县支行的服务模式是一个典型样板——覆盖当地人参全产业链:30万到100万元纯信用贷执行LPR基准,100万到500万元需抵押担保但利率更低,累计投放超亿元。核心逻辑是:把产业链上的每个环节都纳入金融服务范围,从种参的农户到加工的企业,从批发商到出口商,形成闭环。
二、三种运作模式
第一种,核心企业担保模式。龙头企业为上游供应商或下游经销商提供担保或推荐,银行据此授信。这种模式的底层逻辑是信用替代——中小经营者自身的信用不够,银行不敢贷,但龙头企业的信用够,银行信得过,龙头企业用自己的信用为上下游做了背书,银行的风险判断就从评估小商户的还款能力变成了评估龙头企业的经营稳定性,后者的数据透明度和可预测性远高于前者。邮储银行吉林分行通过"产业贷""极速贷"等产品,年均投放额持续增长,核心就是依托当地农业龙头企业的信用背书,为上下游商户批量授信。实际操作中,龙头企业通常会向银行提供一份推荐名单,列出长期合作的供应商和经销商,银行对名单内的客户实行批量审批、快速放款,单户额度一般控制在50万到200万元之间,既满足商户需求又不至于单户敞口过大。龙头企业的动力也很明确——帮上下游解决融资问题,供应链更稳定,自己的原料供应和销售渠道更有保障,属于典型的利他即利己。
第二种,订单质押模式。你拿着和核心企业签订的采购合同或销售合同来贷款,银行根据合同金额核定额度。适合有稳定订单但缺周转资金的情况。具体来说,假设你是一家粮食种植合作社,和某大型粮油企业签订了200万元的玉米采购合同,约定三个月后交货付款,你现在需要购买种子、化肥、支付人工费用,但手头只有50万元,资金缺口150万元。拿着这份采购合同去银行,银行审核合同真实性和核心企业付款能力后,按合同金额的70%到80%核定贷款额度,你就能拿到110万到160万元的贷款,覆盖种植期的全部投入。订单质押的关键风控点在于合同的真实性——银行通常会要求核心企业确认合同有效,部分银行还要求合同在人民银行应收账款质押登记公示系统完成登记,防止同一份合同在多家银行重复融资。
第三种,应收账款转让模式。你把对核心企业的应收账款转让给银行,银行据此放款。适合你已经交了货、开了票,但对方还没付款,你又急需资金的情况。这种模式在农业领域的典型场景是:合作社按合同向龙头企业交付了一批蔬菜,龙头企业验收合格后开具了入库单和发票,但付款账期是60天到90天,合作社等不起——下一季的种植投入、工人的工资、农资的采购都不能等。这时合作社把这笔应收账款转让给银行,银行通常按应收账款面值的80%到90%放款,等核心企业付款后,银行直接从回款中扣收贷款本息,剩余部分退还给借款人。应收账款转让模式的风险相对最低,因为货物已经交付、债权已经确认,银行面对的是核心企业的付款违约风险而非借款人的经营风险,只要核心企业信用过硬,这笔业务基本属于低风险资产。
三、额度与利率
额度怎么定?根据订单金额或应收账款金额的60%到80%核定。信用类额度最高100万,抵押类最高1000万。利率在LPR基础上小幅浮动,年化4%到6%之间。
审批速度是最大优势——因为核心逻辑不是评估你的资产,而是验证订单的真实性和核心企业的信用。订单核实了、核心企业确认了,放款可以快到3到5个工作日。纯线上申请的产品更快,邮储银行"极速贷"从申请到到账最短几分钟。
四、谁适合申请
第一种,给龙头企业供货的农户或经销商——你种粮卖给粮企,你养猪卖给屠宰场,你有稳定订单就能贷。这类群体的典型特征是经营规模小、资产轻、缺乏传统抵押物,但有一个关键优势:与龙头企业的合作关系稳定。银行看重的不是你名下有没有房产,而是你手里的订单能不能兑现。一纸稳定的采购合同就是最好的信用证明,比一套偏远乡镇的抵押房产更让银行放心,因为合同背后站着的是龙头企业的付款能力。
第二种,龙头企业推荐的下游经销商——你拿货有固定的上游渠道,上游给你背书。这类经销商的资金痛点集中在备货季,比如中秋国庆前的月饼原料采购、春节前的年货备货,都需要大额资金集中投入。平时流动资金可能就够周转,但旺季一来缺口马上暴露。有了龙头企业的推荐,银行对你的资质审核会简化很多,有些银行甚至对推荐客户实行免担保或弱担保政策,额度虽然不特别高,但胜在审批快、用款灵活。
第三种,有政府集中采购订单的农业企业——政府订单是最高信用等级的背书。有些地方的学校食堂、机关单位、部队的食材供应采用政府集中采购模式,中标企业按合同供货后由财政统一付款。这类订单的违约风险极低,因为付款方是政府财政,银行对政府订单的认可度远高于一般企业订单,贷款利率和额度都更有优势。
甘肃甘南州养殖户万先生就是典型案例。他养殖"甘加羊",这是甘南特有的藏羊品种,肉质细嫩、膻味轻,在当地市场上供不应求。万先生2023年通过邮储银行"极速贷"信用村贷款,5万元几分钟到账,用于购入种羊和越冬饲草。去年想继续扩大规模,从200只扩到350只,资金又不够了。客户经理上门服务,手机申请几分钟又是一笔5万到账。资金随用随借,羊出栏了就还,灵活度极高。甘南州的信用村建设是邮储银行在牧区推进的一项基础工程,整村评定信用等级后,村内农户可以享受免担保、纯信用、线上化的便捷贷款服务,万先生所在的村子就是首批信用村之一。
避坑提醒:订单贷的还款来源高度依赖核心企业。如果核心企业延迟付款或违约,你的还款压力就会立刻上来。所以选对核心企业很关键——信用等级高、付款记录好、行业地位稳的,才是靠谱的靠山。一个实用的判断方法:查一查核心企业有没有在银行开立过保函或信用证,有没有获得过银行的大额授信,这些都是企业信用实力的硬指标。如果一家所谓龙头企业连银行授信都没有,它给你做担保或推荐的可信度就要打个问号。
一个更深的思考:农业产业链订单贷的本质是信用传导。龙头企业的信用通过订单传递给上下游的中小经营者,让原本贷不到款的群体也能获得融资。但信用传导是双刃剑——传导畅通时皆大欢喜,一旦链条断裂,风险会沿着产业链扩散。现实中不是没有教训,某地一家禽业龙头企业因资金链断裂倒闭,上下游数十户养殖户和经销商的订单贷全部面临违约,银行不得不批量处置不良。所以使用这类产品时,一定要评估核心企业的经营稳定性,不要只看订单金额。订单金额越大,你对核心企业的依赖越深,它的风险就是你的风险。
END

文中如有错漏

欢迎评论区留言指正

往期推荐
第153记|公司金融100讲-57-科技金融与专项贷 章节小结
第152记|公司金融100讲-56-碳排放权质押贷款
第151记|公司金融100讲-55-数据资产质押贷款
第150记|公司金融100讲-54-人才贷-含运作模式
第149记|公司金融100讲-53-科技转化贷款
第148记|公司金融100讲-52-知识产权质押贷款-含运行模式
第147记|公司金融100讲-51-专精特新贷
第146记|公司金融100讲-50-科技贷

第145记|公司金融100讲-49-抵押与保证类-章节小结

第144记|公司金融100讲-48-小微企业抵押快贷(线上评估房产抵押)

第143记|公司金融100讲-47-银担合作贷款,政府性融资担保机构增信

第142记|公司金融100讲-46-法人保证贷款-"担得起"的没人要担保,"需要担保"的没人敢接

网友答疑-政府引导基金-GP/LP

第141记|公司金融100讲-45-产业链与政银合作-章节小结

第140记|公司金融100讲-44- 银税互动贷-税易贷

第139记|公司金融100讲-43- 政采贷

第138记|公司金融100讲-42-供应链脱核模式

第137记|公司金融100讲-41-普惠金融类:信用类与场景快贷-章节小结

第136记|公司金融100讲-40-首户贷/首贷通

第135记|公司金融100讲-39-创业担保贷款

第134记|公司金融100讲-38-商户贷 & 结算贷

第133记|公司金融100讲-37-信捷贷

第132记|公司金融100讲-36-线上小微易贷

第131记|公司金融100讲-35-公司金融类产品全回顾:从日常周转到百年基业

第130记|公司金融100讲-34-产业基金-小结

第129记|公司金融100讲-33-投贷联动(“股权+债权”组合融资)

第128记|公司金融100讲-32-基础设施投资基金(PPP项目基金)
第127记|公司金融100讲-31-政府引导基金(产业投资基金、创投基金)-含运作流程
第126记|公司金融100讲-30-债券与资本市场-章节小结
第125记|公司金融100讲-29-债券投资
第124记|公司金融100讲-28- 项目收益票据
第123记|公司金融100讲-27- 银行间市场债券承销
第122记|公司金融100讲-26-固定资产与项目融资-小结
第121记|公司金融100讲-25- 绿色金融贷款
第120记|公司金融100讲-24- 生态环境导向的开发模式(EOD)贷款
第119记|公司金融100讲-23- 文旅景区提质升级贷款
第118记|公司金融100讲-22-专业市场升级/改造贷款
第117记|公司金融100讲-21-养老/托育服务设施建设贷款
第113记|公司金融100讲-17-资产盘活类贷款
第114记|公司金融100讲-18-设备更新改造再贷款
第115记|公司金融100讲-19-产业园区开发贷款
第116记|公司金融100讲-20-并购贷款
第112记|公司金融100讲-16-城市更新/老旧小区改造贷款

第111记|公司金融100讲-15-保障性住房贷款-含保障房建设、存量房收购

第110记|公司金融100讲-14-房地产开发贷款-含白名单协调机制

第109记|公司金融100讲-13-订单融资

第108记|公司金融100讲-12-应收账款保理

第107记|公司金融100讲-11-国内信用证项下自营福费廷

第106记|公司金融100讲-10-银行承兑汇票与国内信用证的区别
第105记|公司金融100讲-国内信用证-09

第104记|公司金融100讲-供应链票据-08

第103记|公司金融100讲-07-银行/商业承兑汇票的区别

第102记|公司金融100讲-06-商业承兑汇票

第101记|公司金融100讲-05-银行承兑汇票

第100记|公司金融100讲-04-票据池业务

点击名片 · 关注我

免责声明

1.本公众号【识金笔记】(以下称为“本号”)发布的所有内容,包括文章、图片、数据等,可能涉及对宏观政策、行业动态的解读,均基于作者对公开信息、经典理论及普遍认知的理解与整理而成,力求准确可靠,不代表任何机构立场,亦不构成对未来趋势的预测或保证,仅供读者学习交流与参考之用。

2.作者无法保证内容绝对无误、完整或实时更新,不构成任何形式的投资建议、财务规划建议、法律意见或专业咨询意见,切勿仅依据本号内容做出任何投资决策或采取实际投资行为。

3.读者因依赖本号信息而产生的任何直接或间接损失、风险或后果,本号及作者均不承担任何责任。金融市场有风险,投资需谨慎。请您在进行任何投资或财务决策前,务必咨询持牌的专业金融机构或顾问,进行独立的尽职调查,并根据自身的财务状况、风险承受能力及投资目标做出合理判断。

4.本公众号与读者之间不建立任何形式的顾问—客户关系。阅读本号内容即视为您理解并同意本免责声明的全部条款。

最新文章

随机文章
