6
最近好多朋友问我,说想从银行贷款把网贷还了,但征信已经花了,查询次数多,网贷笔数也不少,还有机会吗?
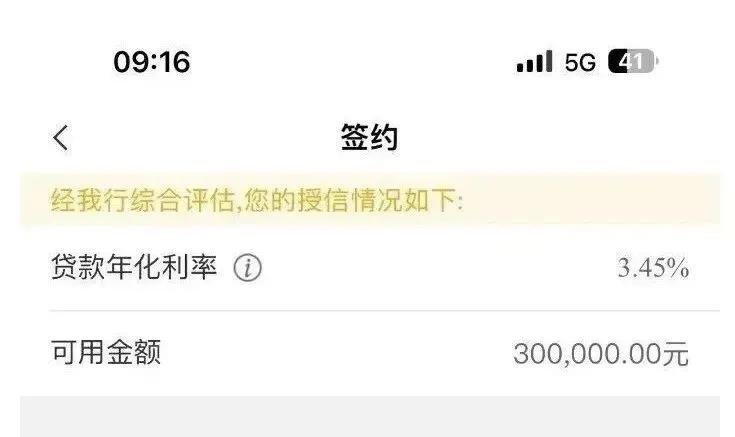
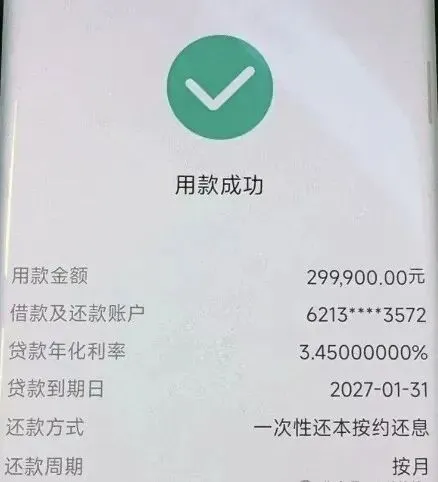
说几个实在的点:纯信用、不用抵押、年化利率3.2%起、先息后本、随借随还、提前还款没违约金,最高能贷30万。
什么意思?就是你最近点网贷被查了几十次征信,放在别的银行大概率直接拒,但网捷贷有沟通空间。
先别急着搜产品,看看你自己符不符合下面这几条,我心里有数,你也好判断。
农行自己的房贷客户,正常还了24个月以上,房子别在那些跌得厉害的区域,基本没问题。
征信上能看到2年以上公积金缴存记录,最近一次更新在6个月以内。而且,你名下不能有经营贷。
基数最好不低于5000。低于5000的话,单位特别好也能沟通。
要求跟公积金差不多,2年以上缴存,半年内有更新,名下没经营贷。
在农行代发工资超过12个月,单位得符合他们内部要求,同样不能有经营贷余额。
流水走了2年以上,交易频率和金额符合规定,名下有经营贷不行。
· 没有没到期的网捷贷额度,也没有没结清的余额 · 当前不能有逾期 · 最近24个月里,不能有连续30天以上的逾期记录,累计逾期别超过4次 · 信用卡使用率控制在80%以内(这个卡得比较严) · 个人经营贷余额不能有,不管是农行还是他行
缴费基数 × 12 × 0.85 × 单位系数 × 职级系数 = 理论额度
18000 × 12 × 2(单位系数)× 0.85 × 1.2(职级系数)= 440640元。
理论最高44万,但产品上限30万,所以这个人能贷满30万。
年收入 × 1.7 + 理论额度 - 信贷余额 = 可贷额度
上面那个例子:18000 × 12 × 1.7 + 440640 - 350000 = 457840元。
线上自己就能申请,出额后直接在APP上放款,但要有一张农行一类卡。
线下就是去网点面签,先查单位在不在白名单里,然后走审批流程。
如果线上申请没过,可以走线下加白名单,通过率会高不少。
尤其那些单位好、在白名单里的朋友,政策确实宽松,是置换网贷的好选择。
申请时显示ES123,说明当天额度抢光了,第二天再试。
ES332,综合评分不足,这个包含的因素比较多,信用、负债、工作情况都有关。
显示的ES221、ES322、ES222、ES223、ES321,大概率是征信问题,要么有逾期,要么查询过多,或者房贷不满两年。
对于网贷多、查询多,但单位优质、公积金基数高的朋友来说,确实是一个置换高息网贷的机会。
但有一条得记着:名下不能有个人经营性贷款余额,这是硬性要求。
去网点之前,先查查自己单位在不在白名单里,省得白跑一趟。