当前位置:首页>农业>当AI深入田间:农业保险的千亿价值正在被重新定义

当AI深入田间:农业保险的千亿价值正在被重新定义

  • 2026-10-12 20:01:58
当AI深入田间:农业保险的千亿价值正在被重新定义

2026年4月,友邦保险成立了“科技、营运及数据委员会”;几乎同一时间,中国太保以“All in AI,重塑保险”为主题召开首届科技创新大会,华为、阿里云、科大讯飞悉数到场。头部险企在进入2026年后,集体把AI推到了战略最高位。

麦肯锡2026年2月发布的报告给出了一个关键数字:生成式AI预计将为全球保险业带来500亿至700亿美元的额外收入。若将视野扩大到与保险高度相关的健康与康养领域,这一数字或将飙升至3000亿美元。艾瑞咨询的数据显示,中国保险业2025年科技投入预计突破670亿元,AI板块以22.5%的年均复合增长率成为增速最快的新方向。

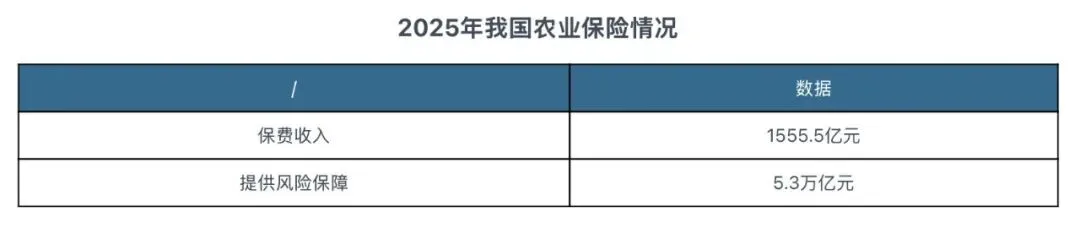
而在农业保险这一细分赛道上,变化的信号同样强烈。2025年,我国农业保险保费收入达1555.5亿元,为1.39亿户次农户提供风险保障5.32万亿元,已连续两年位居全球第一大农业保险市场。

与此同时,金融监管总局等四部门联合印发的《关于推进农业保险精准投保理赔等有关事项的通知》,将“精准承保、精准理赔”从行业倡议变成了硬性要求。多地已按月监测、现场督导、考核排名。

一边是持续扩容的千亿级市场,一边是“精准”二字的监管刚性。2026年,农业保险正站在一个结构性变化的拐点上。

AI与农业保险的“底层契合”

农业保险之所以成为AI落地的高价值赛道,和它的行业特性密不可分。

保险的业务链条长且碎片化——产品设计、核保、销售、客服、质检、理赔,每个环节都涉及大量非结构化数据。

农业保险尤甚:承保环节需要处理地块边界、权属信息、作物类型;理赔环节要面对卫星影像、气象数据、现场查勘记录;风险减量环节则涉及作物生长模型、灾害预警、防治建议。这些数据过去高度依赖人工处理:协保员拿着纸质地图下田勾画地块,两个人画一个镇要一到两周;查勘员在泥泞的田间逐块核实受灾面积,一个人一天最多跑十来块地。

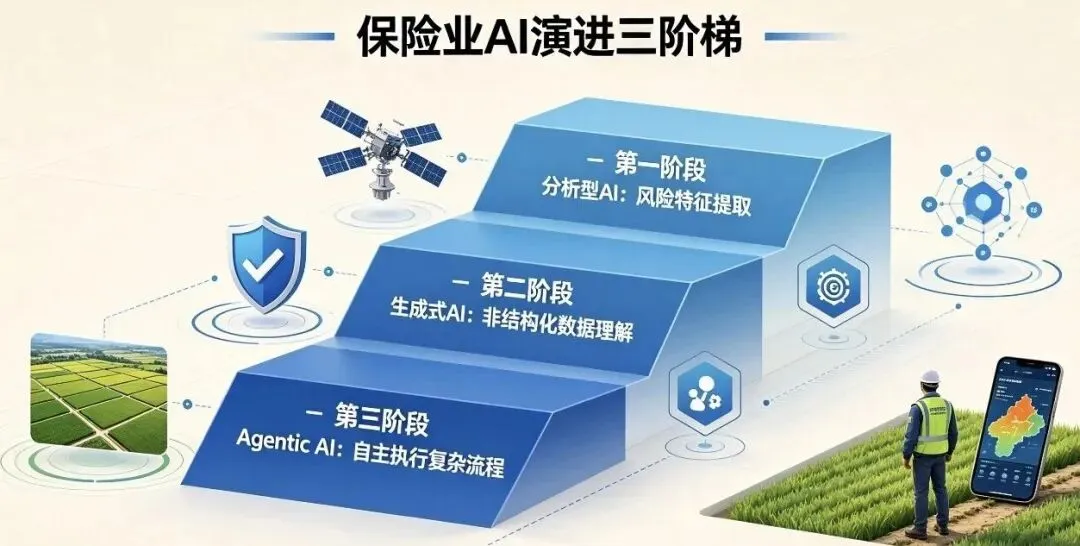
大模型在多源异构数据融合与空间语义理解上的突破,恰好切中了保险业最核心的效率痛点。麦肯锡将保险业的AI演进路径概括为“三阶梯”:传统分析型AI用于风险特征提取,生成式AI实现对非结构化数据的深度理解,Agentic AI则能自主执行复杂业务流程。当前,全球头部险企正加速向第二、第三阶段演进。

这种演进已产生可观测的业绩分化。过去五年,AI领先的保险公司总股东回报是落后者的6.1倍。英国Aviva在理赔环节部署80余个AI模型,年节省成本超6000万英镑。在中国,平安、太保等均已布局保险AI,水滴公司自研大模型已通过国家网信办双备案。

而在农业保险这条赛道上,从AI自动识别地块边界,到承保端秒级校验重复投保,再到灾前逐地块风险预警——技术正在重新定义“精准”二字的内涵。
从“用AI”到“AI原生”:农业保险的底层逻辑重构

在农业保险领域,AI对业务的渗透不是某一个环节的单点突破,而是沿着“承保—理赔—减量”全链条逐段展开的。

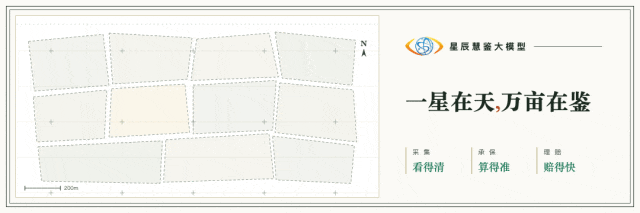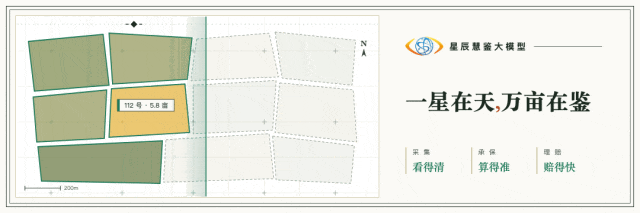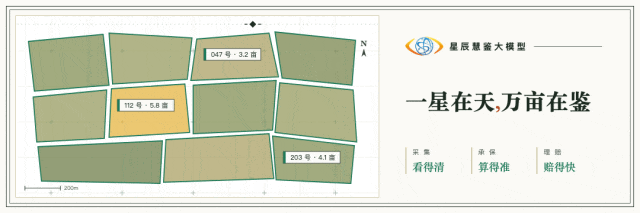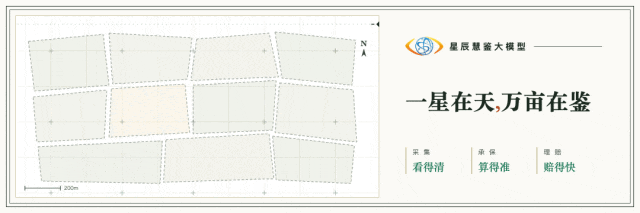
承保端,AI最先切入了这个最消耗人力的环节。传统模式下,协保员拿着纸质地图下田手动描边界,一个乡镇的耕地要画一到两周。AI EASY的易精准AI落图平台,基于星辰慧鉴农业大模型和卫星影像,将这一周期压缩到AI跑1小时、人工复核半天。每一份投保单提交时,系统自动完成空间、面积、作物的三重交叉核验,全程秒级输出结果。

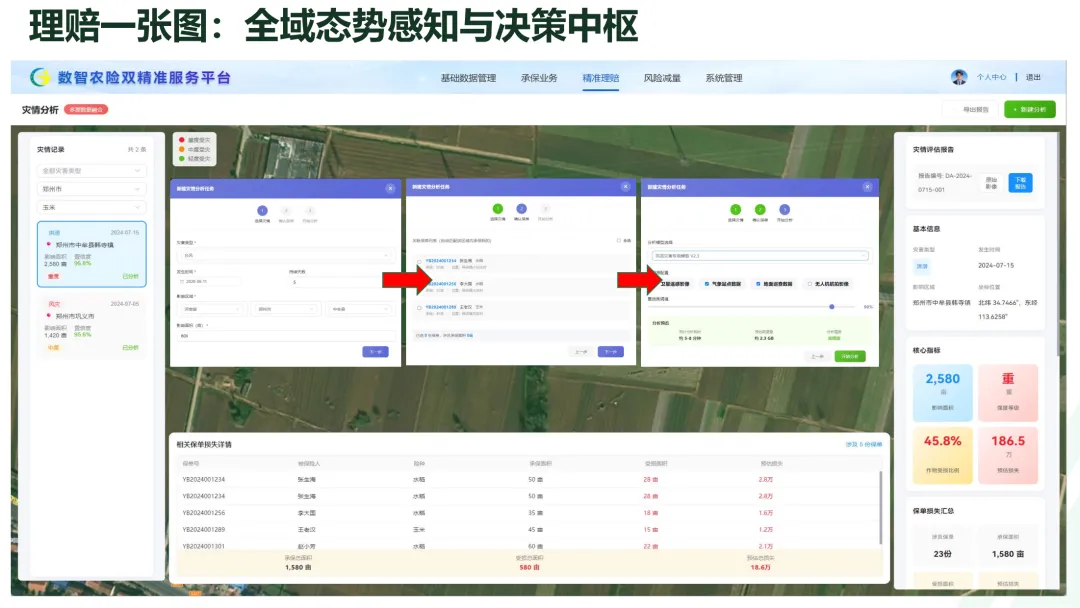
理赔端,承保阶段建立的地块底图在灾害发生后一键转化为灾情态势图,卫星影像对比灾前灾后的植被指数变化,AI模型自动识别受损区域和程度。在湖南水稻暴雨灾损中,理赔周期从7天缩短至24小时;河南小麦倒伏大灾中,核减虚报面积1.8万亩,查勘人力下降65%。

风险减量端,星辰慧鉴大模型接入气象卫星、地面气象站等多源数据,通过四维成灾概率模型逐日滚动计算区域成灾概率,提前向投保农户和保险公司推送精确到地块的预警信息。在森林和草原保险场景中,系统通过卫星遥感实现高频次火点自动识别,一旦发现异常热源立即报警并推送精确位置。

灾前能防、灾中能减、灾后快赔——当这十二个字不再是口号,而是卫星影像、气象数据和AI模型跑出来的结果时,农业保险才真正从“兜底工具”变成了“生产力工具”。

从“工具”到“底座”:农业保险AI化的真正挑战

在追踪农业保险AI落地进展的过程中,一个值得深思的问题是:为什么同样是做AI,有些方案能规模化落地,有些却始终停留在试点阶段?

答案或许在于一个关键差异:是“用AI工具”,还是“成为AI原生”。

这个提法背后隐含着三个层次的转变。一是思维转变,从“把AI当辅助工具”到“用AI思维重新设计每个业务场景”;二是架构升级,AI从单点工具升级为贯通承保、理赔、减量全链条的数据底座;三是组织认知重构,从“技术部门在做AI”变为“每个环节都用AI创造价值”。

AI EASY的双精准一体化平台,正是以星辰慧鉴大模型和地块一张图为支撑,将零散孤立的耕地转化为可计算、可比对、可预判的数字化资产。承保端批量筛除重复、虚假标的;理赔端精准圈定受灾范围、量化损失程度;风险减量端将沉淀的数据转化为预警能力——三个环节用同一套数据底座贯穿,形成了“数据只采一次、三处复用、越跑越准”的闭环增益。

这与麦肯锡的观察一致——AI领先险企通常将约80%的数字化人才保持为内部团队而非外包,技术与业务的深度耦合是规模化落地的前提。真正制约AI落地的,不是模型能力,而是组织能否完成向“AI原生”的系统性跃迁。

从“大概的生意”到“精准的承诺”

麦肯锡报告中500亿至700亿美元的价值空间,并不会均匀分布。在农业保险领域,它将集中流向那些具备垂直数据积累、真实场景验证和组织能力适配的参与者。

当卫星能看见每一垄麦苗,当AI能读懂每一块土地的“身份证”,当每一笔赔款都有卫星影像和植被指数支撑——农业保险就从“大概的生意”变成了“精准的承诺”。

回看这场变革的底层逻辑:过去农业保险的瓶颈,不是缺钱、缺人、缺系统,而是缺一个能“理解土地”的智能底座。现在,这个底座正在被搭建起来。承保端秒排重复虚假,理赔端精准圈定受灾范围,风险减量端提前预警——每一个环节,都是把“人等灾、人跑田、人估损”的被动模式,改写成“AI先跑、人做判断”的主动模式。

让每一块农田有据可查,让每一笔赔付精准可信。这不仅是AI EASY的使命,也是农业保险高质量发展的必答题。而答卷的起点,就在每一块被看见的耕地上。

最新文章

随机文章