1、生猪板块:如何看7月产能去化及周期趋势?
1)产能去化依然显著,幅度超预期。受二次育肥、局部极端天气供需失衡等拉动,7月猪价显著反弹,生猪价自6月底9.5元/kg强回升至11.5元/kg高点后震荡回落;仔猪价格自157元/头上涨至盈亏线以上约271元/头后回落。7月是反弹还是反转,行业预期出现较大分化,天风农业坚定认为短期的季节性反弹,难改资金压力现状,160份问卷梳理,我们继续看好产能去化逻辑、看好明年新周期。从目前已披露的多家数据库情况看,去化还是持续的,7月,卓创/涌益/钢联样本生猪产能去化分别为-1.48%(上月-0.72%,去化提速)、-0.01%(上月-0.98%,去化降速)和-0.62%(上月-0.98%,去化降速)。
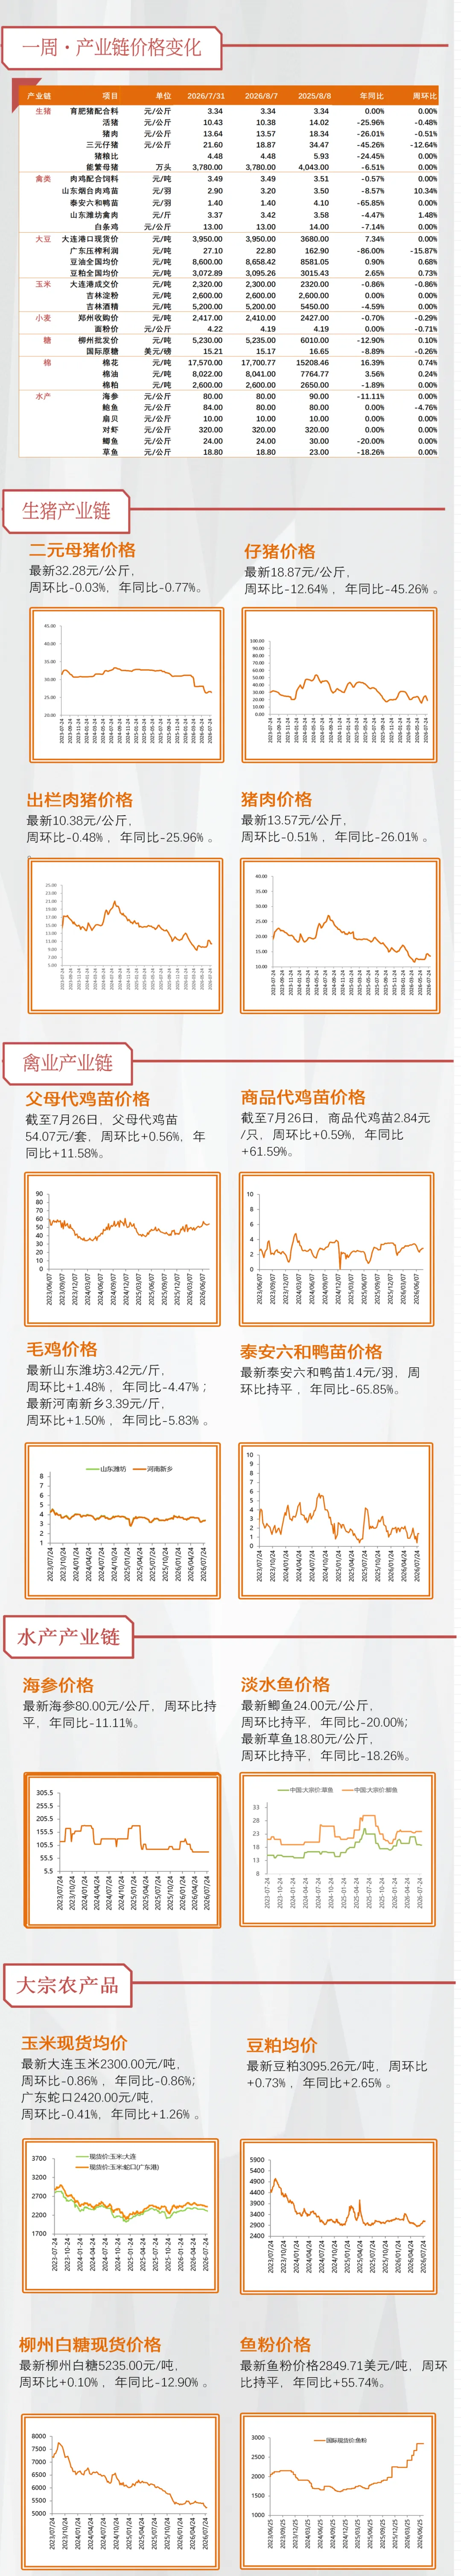
2)本周猪价震荡,行业亏损仍然显著;需持续关注极端天气影响。本周猪价窄幅震荡,最新猪价约10.43元/kg(据智农通),育肥头均亏损依然显著;仔猪价格继续回落41元/头至187元/头,亏损拉大。多地强降水等极端天气,仍对生猪养殖存在潜在影响,需持续关注后续影响。我们认为,当前生猪产能去化尚未结束,猪价短期波动或难以系统性改善养殖户资金状况,养户乐观的预期的修复或难以持续;此外,多省已于6月30日前完成产能调减备案,三季度政策调减或将继续;同时,环保监管趋严与疫病风险上升,也将进一步加速产能的出清节奏。
3)重视核心资产。我们认为,双重亏损、资金压力及政策调控下,行业去化趋势明确,继续坚定看好产能去化幅度!分化的业绩预告头均亏损幅度,也凸显行业成本差异和资金抗风险优劣。标的上,重视资金充足、经营稳定、成本优秀的高质量公司,【牧原股份】、【温氏股份】、【德康农牧】,相关标的:【天康生物】、【巨星农牧】、【立华股份】、【神农集团】、【华统股份】等。1)持续重视供需改善带来的价格向上及公司盈利高增长!①在产产能来看,截止7月底在产祖代鸡存栏164.19万套,处于历史高位,同比增加31.8%,但较6月中旬高点回落5.7%;样本在产父母代鸡存栏2289.42万套(中国畜牧业协会),今年整体存栏低于去年,近周略有同比增加,不过种鸡疾病导致生产性能下降;我们认为,行业供需关系有望持续改善,一方面,24年祖代鸡引种高峰,其在产鸡逐步淘汰,行业上游供给有望持续收窄,另一方面,秋冬消费旺季有望提振鸡肉消费。②引种来看,法国引种虽恢复(6月恢复,6-7月合计引种32.1万套,同比增加32.41%;1-7月祖代鸡更新量共计65.73万套,同比下降0.80%)(博亚和讯),但后续仍存在不确定性。且1-5月断档已成事实,考虑其代际传导,上半年缺口有望支撑行情持续到明年年中。③价格来看,行业虽总量看似不缺,但高效种鸡占比下降,叠加高性价比蛋白消费增加,父母代鸡价格较高,截止7月底,父母代鸡苗价格为54.07元/套,同比上涨17.3%;近期种鸡企业鸡苗供应量减少,规模种鸡场积极挺价,商品代鸡苗价格止跌反弹,截止8月7日商品代鸡苗均价2.95元/羽,环比上升3.87%,同比下降17.60%;毛鸡价格6.85元/公斤,环比上升0.29%,同比下降4.86%;鸡肉产品综合售价均价8580元/吨,环比上升0.35%,同比下降2.50%。(博亚和讯)。2)投资建议:行业磨底已持续3年,引种高峰产能逐步下降,供需关系处逐步改善通道中,重视盈利改善突出的弹性标的,重点【圣农发展】、相关标的【益生股份】、【仙坛股份】、【禾丰股份】、【民和股份】等。
3、牛板块:盈利拐点开启,奶肉共振弹性可期!
1)主产区奶价企稳,散奶价格回升或倒逼合同奶价格提价。最新(7月30日)主产区奶价为3.06元/kg,较前期多周维持在3.03元/kg略有上涨(数据wind),价格企稳上行信号愈发明确,且部分区域散奶价格已赶上合同奶价格,有望倒逼合同奶价格回升。本周育肥公牛出栏价格27.38元/kg,环比+0.48%,同比+5.55%;犊牛价格38.14元/kg,环比+0.82%,同比+19.60%;淘牛价格22.74元/kg,环比持平,同比+17.64%(数据来源:钢联)。2)盈利拐点开启,高弹性值得期待。优然牧业发布业绩预告,公司预计26H1归母净利润约7.39-9.03亿,较25H1亏损2.97亿扭亏为盈,同比+349%至+404%。主要系原奶价格降幅收窄、淘汰牛价格上涨及降本增效下,生物资产公平值减销售成本变动产生的亏损减少,且销量增长及饲料成本下降带来核心业务毛利额增长。公司自2023年起由盈转亏,23-25年归母净利润分别为-10.5/-6.9/-4.3亿,累计亏损近22亿。26H1牧企业绩预告或确认盈利拐点,盈利拐点或开启。3)投资建议:①奶牛:26H1牧企业绩预告或确认盈利拐点,超2年的长期深度亏损叠加疫病冲击产能持续出清,奶价拐点和弹性或更为乐观。②肉牛:国内长亏损周期叠加深度亏损去化,供给强收缩下,后续涨幅与上行持续性有望超市场预期。相关标的:【优然牧业】、【中国圣牧】、【现代牧业】、【华统股份】、【紫燕食品】、【光明肉业】、【澳亚集团】、【天润乳业】等。
4、宠物板块:功能细分+品类拓圈正双轮驱动行业增长!
1)中国宠物食品市场一边是猫粮继续扩大规模,另一边是功能营养快速细分。截至2025年底,中国线上宠物食品市场规模达到413.8亿元,同比增长9%。其中,猫主粮销售额达到208.1亿元,同比增长9.5%;犬主粮销售额为87亿元,同比增长4.6%。从市场规模和增长速度来看,猫粮都已经高于犬粮。而增长更快的是宠物营养品。同期,中国宠物营养品线上销售额达到36.9亿元,同比增长20.3%。心血管、体重管理、眼部护理和肝肾养护等细分类目,增幅均超过50%。随着宠物寿命延长,宠物主开始关注体重、心血管、肝肾和眼部健康,原本较为小众的需求也被拆分成单独的产品类别。相比单纯增加主粮销量,一些品牌开始针对不同年龄、体型和健康问题开发产品。
2)“功能细分+品类拓圈”正双轮驱动行业增长。乖宝宠物发布高端临床营养品牌"康弗"布局处方粮;领先新猫粮主打美毛与肠胃护理;皇家心脏处方粮、法米娜超低敏粮针对性解决宠物健康问题;添赐力借牛初乳心智从营养膏跨界至烘焙粮、主食罐,带动成交翻倍。我们认为,品牌正在通过“功能细分+场景创新”打破存量竞争天花板,功能粮、处方粮正在成为行业新趋势。头部加速与新锐品牌涌入并行,反映出宠物市场正在不断扩容,预计未来围绕细分场景与精准营养的增量空间有望持续被打破。
3)投资建议:我们认为,我国宠物经济蓬勃发展,国产品牌正凭借产品高端化+功能细分化持续抢占成交份额,提升渠道占位,关注国内收入高增长的公司。重点推荐宠物食品【乖宝宠物】、【中宠股份】;相关标的:宠物食品【佩蒂股份】、宠物医疗【瑞普生物】、宠物用品【源飞宠物】、【天元宠物】。
5、种植板块:厄尔尼诺发展,印尼干旱,极端天气冲击持续升级!
1)厄尔尼诺发展,近期全球极端天气冲击持续升级。未来仍需重点关注8月之后南亚、东南亚和欧洲等地生长季玉米、水稻、小麦等主粮以及糖料、橡胶等经济作物的潜在影响。厄尔尼诺现象及严重干旱加剧印度尼西亚林火问题;而中国气象局发布消息称6—7月厄尔尼诺状态持续加强,8月我国暴雨、高温、台风将偏多。
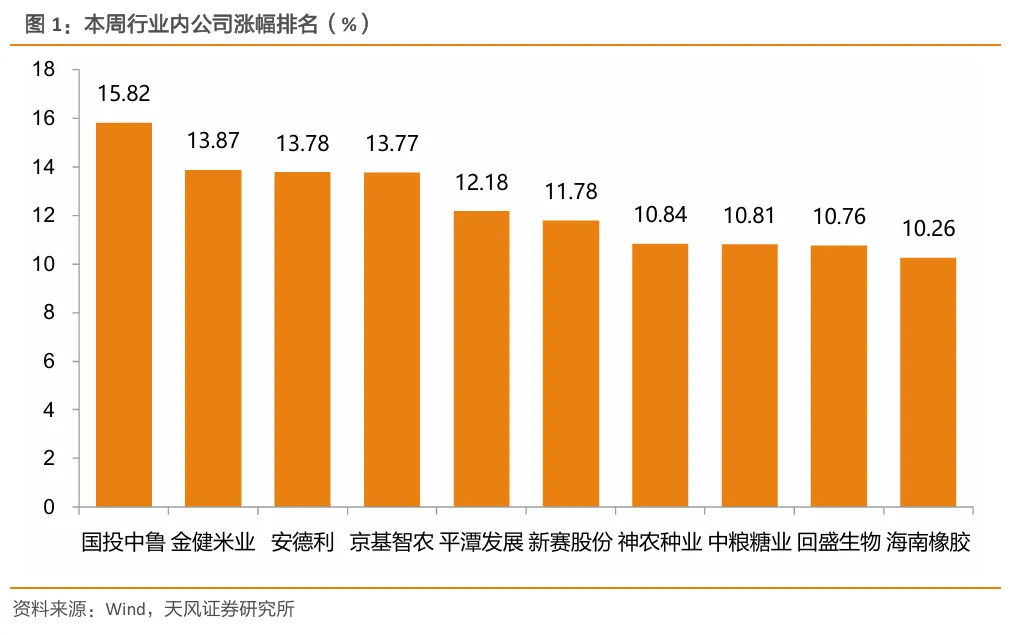
2)本周上游农产品涨跌不一。截至8月7日,豆粕均价3095.26元/吨(环比+22.37元/吨),玉米均价2300元/吨(环比-20元/吨),小麦均价2410元/吨(环比-7元/吨)。全球天气和国际贸易不确定性加速全球农产品供应链重构,国家粮食安全重要性凸显,有望推动国内粮食结构优化;国内转基因管理体系已臻完善,商业化种植有望加速。相关标的:①种子:【隆平高科】、【大北农】、【登海种业】、【国投丰乐】等;②种植及下游:【中粮糖业】、【诺普信】、【海南橡胶】、【苏垦农发】、【华资实业】、【金健米业】;③农资:【新洋丰】;④节水:【大禹节水】等。
风险提示:养殖疫病风险;农产品价格波动风险;监管政策变化风险;“相关标的”仅为对相关公司的罗列,不构成任何投资建议;业绩预告仅为公司初步核算结果,实际数据以公司正式发布的财报为准。
 10个月宝宝每天需要喝多少奶粉?