合成生物学:重塑农业的下一个十年
全球权威企业全景扫描 · 六大技术路径 · 中国势力崛起
合成生物学正在用"细胞工厂"重新定义农业的底层逻辑——从微生物农药到生物固氮,从蛋白农药到精准配菌,这条赛道不再是实验室里的概念,而是已经走到了大田验证和规模化落地的关键节点。
全球格局:平台型公司领跑,农化巨头加速布局
全球合成生物学农业应用已形成"平台型公司+农化巨头+垂直新锐"三层格局。第一代生物制剂(1.0)虽然安全,但功效不稳定、成本偏高;而合成生物学驱动的"生物制剂2.0",正在功效、成本和便利性上向化学制剂全面看齐。
🏆 Ginkgo Bioworks(美国)——全球合成生物学平台龙头
端到端农业生物制剂创新平台,覆盖菌株工程、系统生物学、作物科学与发酵工艺四大模块。
🌍 六大跨国农化巨头——生物制剂占比已超40%
Bayer(拜耳)BASF(巴斯夫)Syngenta(先正达)Corteva(科迪华)FMCNovonesis(诺维信)💡 对比:欧美头部农企生物制剂占比超40%,国内生物农药占比不足15%,差距明显但也意味着巨大空间。
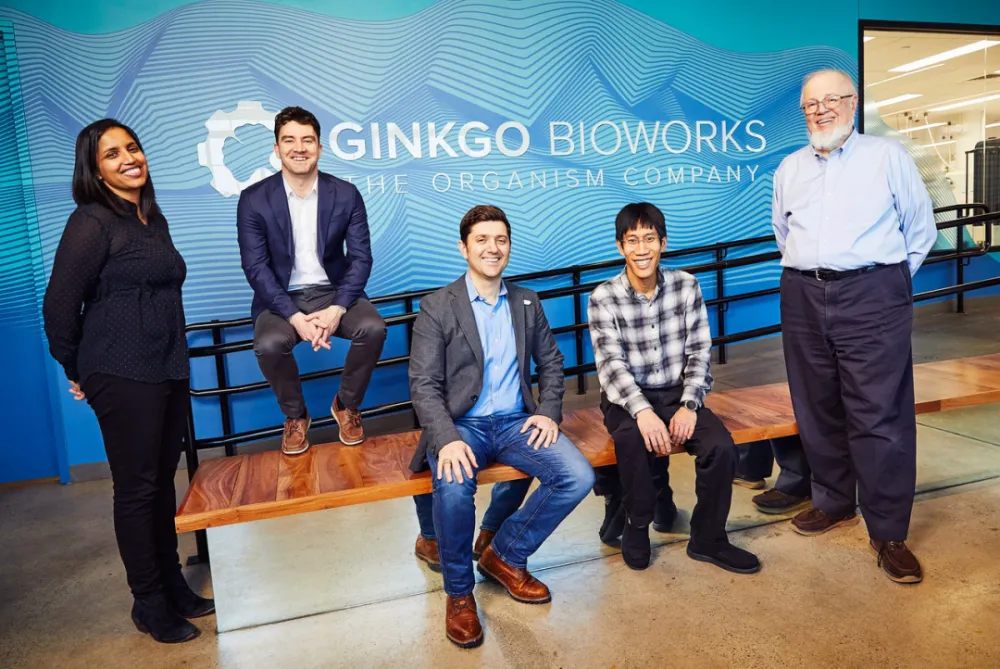
Ginkgo Bioworks的35万+菌株库构成了难以复制的知识产权护城河
垂直赛道:四大方向的全球领军者
🌾 生物固氮:替代千亿化肥市场的终极方案
突破豆科共生局限,让玉米、小麦等主粮作物也能实现生物固氮。
| 企业 | 国别 | 核心技术与进展 |
|---|
| Pivot Bio | 美国 | 合成生物学固氮龙头,美国玉米带大规模商业化 |
| Joyn Bio | 美国 | Ginkgo×Bayer合资,专注谷物固氮微生物 |
| 富邦科技 | 中国 | "天生旦"禾本科固氮,水稻小麦减氮20%+ |
🧪 蛋白/RNA生物农药:下一代精准防控
纳米抗体、RNAi等新型生物农药,精准靶向、环境友好、无残留。
| 企业 | 国别 | 核心技术与进展 |
|---|
| Biotalys | 比利时 | 纳米抗体AGROBODY平台,2026年5月融资1205万欧元 |
| Renaissance BioScience | 加拿大 | 酵母RNAi平台,获Genome BC资助开发金针虫农药 |
| Vestaron | 美国 | 蜘蛛毒肽生物杀虫剂 |
🦠 微生物组与精准配菌:从单菌作战到菌群协同
基于AI+宏基因组,根据土壤、作物、气候定制菌群配方。
标杆企业:Indigo Agriculture(美国)
CLIPS系统已在2000万英亩土地应用,微生物种子处理+叶面喷施,代表了从"单菌"到"菌群协同"的行业趋势。
🐞 生物防治全方案:天敌昆虫+微生物双轮驱动
Koppert Biological Systems(荷兰)——全球生物防治标杆企业,捕食螨、寄生蜂、瓢虫等天敌昆虫+微生物制剂双轮驱动,设施园艺渗透率最高。
Biobest Group(比利时/荷兰)——捕食螨、熊蜂授粉、生物农药。
中国势力:从追赶到并跑的关键玩家
中国合成生物学农业应用正在快速跨越"两个死亡谷"——一批头部企业已打通菌株改造→发酵量产→田间应用全链条,从"实验室概念"进入"规模化落地"的成长期。
🏅 大北农——国家级平台 + 细胞工厂,民企唯一
生物学领域唯一由民企牵头的全国重点实验室
产品矩阵:聚谷氨酸、褐藻寡糖、GABA、壳寡糖、生物农药、饲料蛋白、盐碱地改良
🔬 蓝晶微生物——黑灯实验室,通量提升30倍
"黑灯实验室"高度自动化,菌株通量从100株/月→3000株/月
6个月内获得目标功能菌株概率95%(传统需3年+)
农业产品:PHA多生菌脂(促根抗逆+活化土壤+磷钙利用)
五大分子模态:生物高分子、生物小分子、多肽与蛋白、活菌制剂、糖类
| 企业 | 核心赛道 | 标志性产品/技术 |
|---|
| 汉和生物 | 5-ALA / 生物刺激素 | 工程菌株合成5-ALA,"植物血红素"成本大降 |
| 蓬勃生物 | 免疫诱抗 / 内生真菌 | ZNC智能聪,ppb级超高活性,小麦增产10%+ |
| 轩凯生物 | 聚谷氨酸原料 | γ-PGA高纯度量产,特肥增效标配 |
| 富邦科技 | 禾本科固氮 / 数字农业 | "天生旦"系列,水稻小麦内生固氮减氮20%+ |
| 成都新朝阳 | 植物源农药 / 生物刺激素 | COR冠菌素(全球首创)、14-羟基芸苔素 |
| 苏州纳美特 | 5-ALA / 合成生物学 | 攻克5-ALA发酵反馈抑制,成本阶梯下降 |
| 嘉必优 | 营养素 / 细胞工厂 | ARA/DHA全球龙头,智能发酵中试平台 |
| 利尔化学 | 生物农药 / 央企并购 | 华润双鹤控股,医药+农化生物制造闭环 |
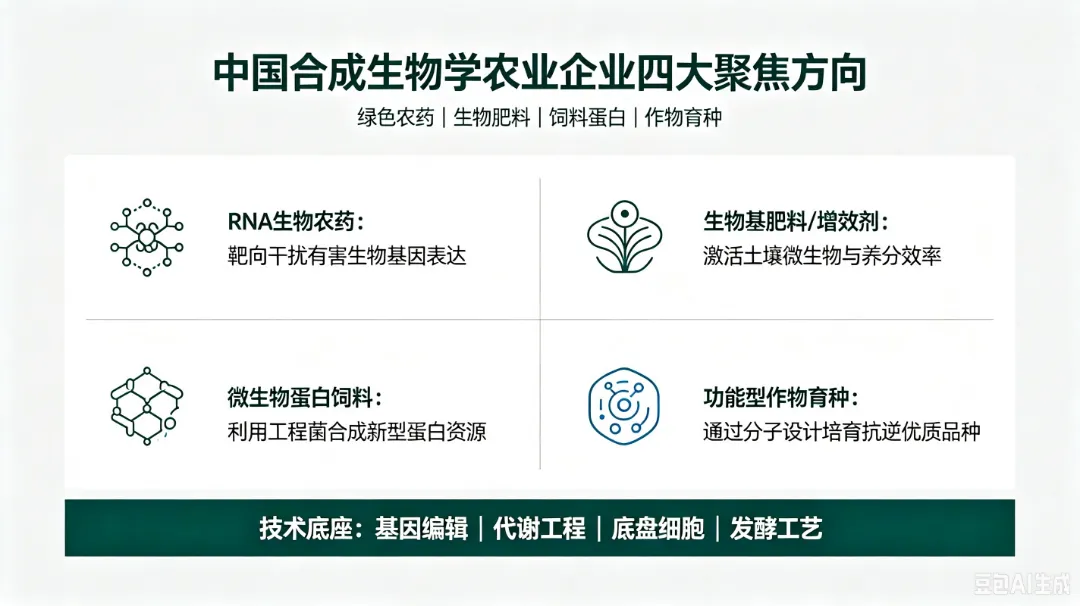
六大技术路径:合成生物学如何改写农业
🦠 微生物农药
工程化改造芽孢杆菌、木霉菌,提升活性与稳定性
代表:Ginkgo、Bayer、大北农
🌱 生物固氮
非豆科作物固氮微生物改造,替代化学氮肥
代表:Pivot Bio、Joyn Bio、富邦
🧪 蛋白/RNA农药
纳米抗体、RNAi精准靶向,效力接近化学品
代表:Biotalys、Renaissance
🧬 微生物组配菌
AI+宏基因组,定制菌群配方
代表:Indigo Agriculture
🌿 植物源天然产物
合成生物学改造生产路径,降本提质
代表:新朝阳、蓬勃生物
⚡ 生物刺激素
聚谷氨酸、5-ALA、GABA高效生物合成
代表:蓝晶、轩凯、汉和、纳美特
行业判断:跨越"两个死亡谷"后的黄金十年
⚠️ 行业共识:合成生物学的"两个死亡谷"
死亡谷之一:实验室到工厂——中试放大成功率极低,核心是工程问题
死亡谷之二:产品到市场——生物制剂需在功效、成本、便利性上全面抗衡化学品
值得关注的是,一批中国头部企业已经在跨越这两个死亡谷——蓝晶、汉和、轩凯用DBTL循环、黑灯实验室、高通量筛选把菌株迭代周期大幅缩短;蓬勃生物通过定向驯化让目标产物产量提高5倍;纳美特攻克5-ALA发酵反馈抑制难题……
🎯 三个核心判断
1. 不会取代,但会成为标配
合成生物学不会完全取代化学农业,但会成为绿色农业的核心基础设施,是IPM体系中的标准配置。
2. 未来3-5年是关键窗口期
中国企业正从"跟跑"转向"并跑",生物制剂2.0降本增效曲线与市场需求爆发正在形成共振。
3. 中国市场的独特机会
绿色防控补贴+生物农药优先登记+出口农产品MRL合规倒逼,三大动力叠加。
合成生物学在农业中的本质是 "用细胞工厂替代化学工厂"——不是用一种更强的毒药替代旧的毒药,而是通过工程化的生命系统重建生态平衡。这条路注定比化学农药慢,但更可持续,也更符合全球农业的转型方向。
🌱 关注 绿动农业
点赞 + 在看 + 转发,不错过每一条农业硬科技深度分析
本文数据来源于公开信息整理,仅供参考,不构成投资建议
 10个月宝宝每天需要喝多少奶粉?