回乡搞农业能贷多少钱?国开行贷款暴增57%,这4类项目最容易批
- 2026-10-29 11:02:24
2026年国开行农业基础设施贷款同比增长57%,现代设施农业、高标准农田、种业振兴等领域迎来政策性金融红利,回乡创业搞农业的朋友千万别错过这波真金白银的支持。
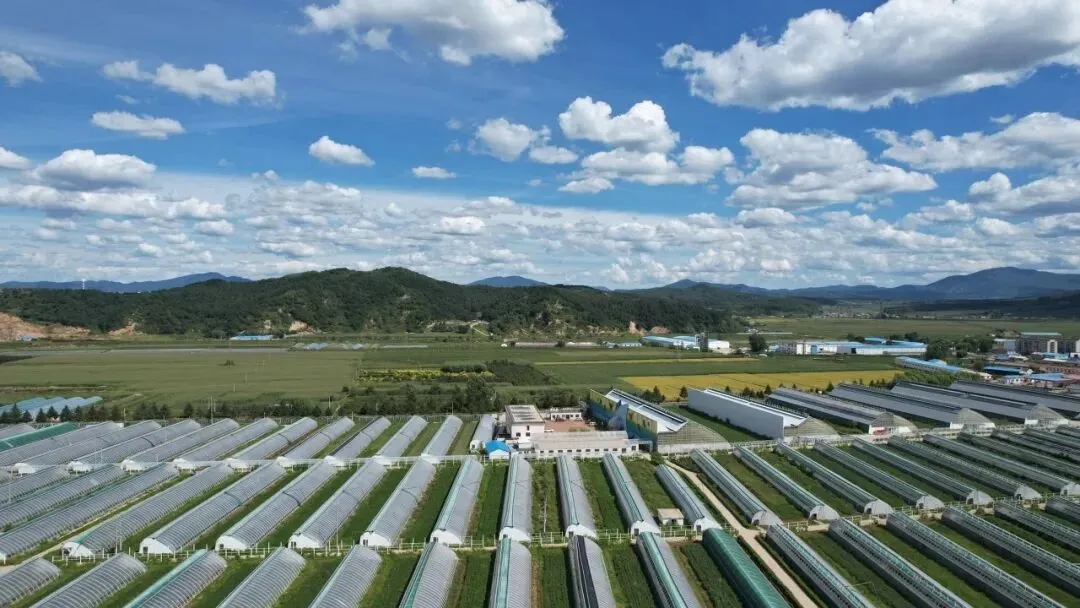
现代农业产业园正成为政策性金融重点支持领域
一、官方信号:5月末农业贷款暴增57%,意味着什么?
7月2日,国家开发银行传来重磅消息:截至2026年5月末,全行农业基础设施贷款发放额同比增长57%,增速远超其他领域。
这个数字背后,释放了三个强烈信号,每一个都跟想回乡搞农业的人息息相关。
1. 57%的增速,不是偶然而是战略转向
57%是什么概念?要知道,银行业整体贷款增速大概在10%左右,农业基础设施贷款能跑出57%的增速,说明政策性金融正在加速向农业农村领域倾斜。
而且这不是单月的波动,从今年前2个月的数据就能看出趋势:1-2月国开行农业基础设施中长期贷款发放额同比增长高达69%。整个上半年都保持着高速增长态势。
据央视新闻报道,国开行表示,下一步将紧扣《加快农业农村现代化"十五五"规划》要求,持续加大对现代设施农业、农田建设、种业振兴、农垦发展等重点领域中长期融资支持。
简单说就是:国家要用金融杠杆,撬动更多社会资本投向农业农村。以前大家觉得搞农业不赚钱、银行不愿贷,现在反过来了——银行主动找项目,政策给贴息,就看你能不能抓住机会。
2. 8000亿政策性金融工具,钱从哪来、往哪去?
很多人可能不知道,2026年《政府工作报告》明确提出:发行新型政策性金融工具8000亿元,带动更多社会资本参与投资。
这个工具由国家开发银行、农业发展银行、进出口银行三家政策性银行以发行金融债券的方式募集资金,专项用于补充重大项目资本金。
跟2025年的5000亿元相比,今年直接扩容了3000亿元,增幅高达60%。
这些钱重点投向哪些领域? 农业农村是五大基础设施建设领域之一,具体包括:
现代设施农业和智慧农业 高标准农田和黑土地保护 种业振兴和生物育种 农产品冷链物流和精深加工 乡村建设和人居环境整治
其中,设施农业更是被列入"两新"政策(大规模设备更新和消费品以旧换新)支持范围,中央财政还会给予贴息。
3. 为什么选现在这个时间点?
理解了大背景,你就知道这波红利不是短期的:
第一,"十五五"开局之年的战略布局。 2026年是"十五五"第一年,《加快农业农村现代化"十五五"规划》已经出台,明确了未来五年的投资方向。政策性金融先行一步,就是为整个"十五五"的农业农村现代化打基础。
第二,粮食安全底线越守越牢。 粮食综合生产能力目标提升到1.45万亿斤左右,要实现这个目标,高标准农田、种业、设施农业这些硬件必须跟上,而这些都需要大量资金投入。
第三,返乡创业迎来政策窗口期。 越来越多的人想回乡发展,但最大的瓶颈就是缺资金。政策性金融加速下沉,就是要解决这个"最先一公里"的问题,让想干事的人有资金、有门路。
二、4大重点领域,这些项目贷款最好批
既然钱是定向投放的,那肯定有的领域好批、有的领域难批。根据国开行公开的投向和各地实践,以下4类项目优先级最高。
1. 现代设施农业:贷款额度大、补贴叠加多
设施农业是当前政策支持力度最大的方向没有之一,也是金融机构最愿意放贷的领域。
为什么优先级最高?
稳产保供作用突出:设施农业不受季节限制,能有效保障"菜篮子"供应 科技含量高:智慧大棚、植物工厂等属于农业新质生产力范畴 经济效益好:设施农业亩产效益是传统种植的3-10倍,还款有保障 政策工具多:从建设到设备都有专项支持
具体能享受哪些金融支持?
- 建设贷款
新建连片温室大棚,贷款比例可达总投资的70%-80%,期限5-10年 - 设备更新贷款
大棚智能化改造、温控设备、水肥一体化设备等,享受中央财政贴息 - 专项贷产品
很多地方推出"设施农业贷""棚膜贷"等专项产品,利率比普通贷款低1-2个百分点
据新华社报道,今年以来国开行已支持上海、广东、宁夏、福建等地发展现代设施农业,服务传统养殖水域设施生态化改造和海洋牧场建设。
💡 适合人群:有一定资金基础的家庭农场、合作社、农业企业,想从传统种植向设施农业升级的农户。
2. 高标准农田建设:稳赚不赔的"基建生意"
高标准农田建设是粮食安全的"命根子"工程,也是政策性金融最核心的投向之一。
补贴+贷款双支持:
新建高标准农田,中央财政每亩补助2400元左右(粮食主产区),改造提升每亩2200元 除了财政补助,不足部分可以申请政策性银行中长期贷款 连片规模5000亩以上的项目优先支持,1万亩以上申报国债项目通过率更高
很多人以为高标准农田只有政府能搞,其实不是。现在很多地方鼓励社会资本参与,通过"投资-建设-运营"一体化模式,企业或合作社可以参与建设并获得长期运营收益。
收益来源包括:
土地流转租金差额 规模化种植收益 社会化服务收入(代耕代种、统防统治等) 农产品加工增值
据国开行官网消息,该行已支持吉林、江苏、安徽、天津等地高标准农田建设、黑土地保护、农田水利设施升级等项目。
💡 适合人群:有农业经营经验的合作社、家庭农场、农业服务公司,以及有一定资金实力的返乡创业者。
3. 种业振兴:国家战略级赛道,投贷联动支持
种业是农业的"芯片",也是"十五五"期间国家重点投入的战略领域。
金融支持方式:
- 投贷联动
国开行等政策性银行通过"贷款+股权投资"方式支持种业企业,既有债权融资也有股权支持 - 种业专项贷
很多省份推出种业专项贷款产品,支持种质资源保护、育种研发、良种繁育 - 科研转化贷
支持农业科研成果转化落地,利率优惠、期限灵活
今年以来,国开行通过投贷联动支持了种业全产业链建设,助力深入实施种业振兴行动。
💡 适合人群:有一定技术积累的种业企业、合作社,以及跟科研院所合作的新型农业经营主体。对普通人来说门槛稍高,但可以通过加入合作社、联营等方式参与。
4. 全产业链与农产品加工:附加值高、还款能力强
"粮头食尾""农头工尾"是"十五五"农业发展的重要方向。农产品加工业与农业总产值比要从2.65提升到3,意味着大量的加工项目需要上马。
金融支持重点:
- 农产品精深加工
预制菜、功能食品、休闲食品等,附加值高、市场空间大 - 冷链物流
县域冷链集配中心、田头预冷库等,是专项债和政策性贷款的黄金赛道 - 产业园建设
现代农业产业园、农产品加工园等,打包项目更容易获得大额贷款
这类项目之所以受银行欢迎,核心原因是自带经营性现金流,还款来源清晰,本息覆盖倍数容易达标。
💡 适合人群:有一定销售渠道的农业企业、合作社,以及有食品加工经验的返乡创业者。
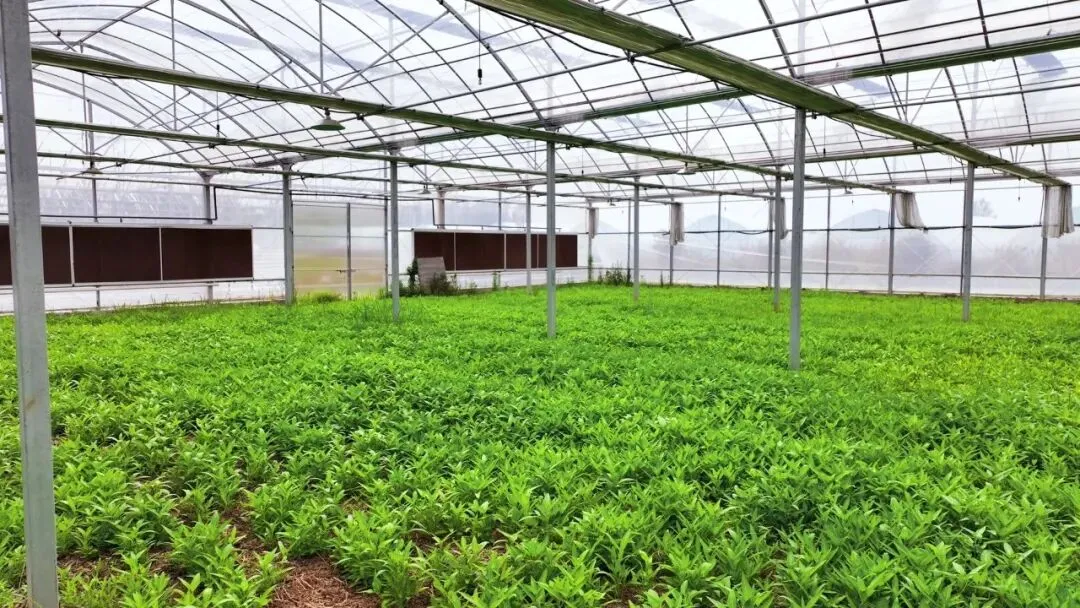
设施农业是当前政策性金融支持力度最大的方向
三、普通人怎么对接?3类主体的申贷路径
说了这么多政策,大家最关心的肯定是:我一个普通农户/创业者,怎么才能拿到这些贷款?
别担心,政策性金融不是只给大企业的,不同规模的主体都有对应的申请渠道。
1. 普通农户/家庭农场:走农商行+农担渠道
如果你是普通农户或者小型家庭农场,规模不大,直接找国开行不现实(国开行主要做大额项目)。但你可以通过以下渠道享受政策性金融红利:
路径一:农商行/农信社"整村授信"
很多地方已经实现行政村全覆盖,18-65周岁诚信农户自动获得预授信 额度最高30万元,一次授信三年循环使用 手机银行、微信小程序就能申请,随用随贷 利率通常在4%-6%之间,比以前低很多
路径二:农担公司担保贷款
省农担公司为新型农业经营主体提供担保,额度10万-300万元 担保费率不超过0.8%,部分用途(土地流转、农机购置)不超过0.5% 按期还本付息还能享受财政贴息,实际成本进一步降低 种养大户、家庭农场、合作社都能申请
路径三:特色产业专项贷
各地根据本地优势产业推出专项产品,比如人参贷、食用菌贷、棚膜贷等 信用贷款最高300万元,其他担保方式最高5000万元 灵活设定贷款期限和还款方式,匹配农业生产周期
操作建议:先去当地农商行或农信社问问,把你的项目情况说清楚,看看能匹配什么产品。很多地方还有驻村金融助理,上门就能办。
2. 合作社/中小农业企业:政策性银行+地方配套
如果你的经营规模稍大,是合作社或者中小型农业企业,可以尝试对接政策性银行。
怎么对接国开行、农发行?
- 通过地方农业农村局推荐
这是最常见的路径。每年农业农村局会征集重点项目,推荐给政策性银行,进入项目库后审批更快 - 申报地方重点项目
比如现代农业产业园、产业强镇、"一村一品"示范村等项目,配套有政策性金融支持 - 与龙头企业绑定
如果你的合作社是给龙头企业供货的,通过龙头企业的供应链金融渠道,更容易获得贷款
贷款额度和期限:
合作社:一般100万-1000万元,期限3-5年 农业企业:500万-5000万元不等,期限5-10年,大型基建类项目可达15-20年 利率:政策性贷款利率通常比商业银行低1-2个百分点,很多项目还能享受财政贴息
操作建议:主动去县(区)农业农村局相关科室咨询,了解当年的项目申报时间和重点支持方向,提前准备材料。很多地方还有农业信贷担保公司,可以先找他们做担保增信。
3. 返乡创业者:创业担保贷+农业专项贷叠加
如果你是返乡创业的农民工、大学生、退役军人,恭喜你——能享受的政策最多。
第一重:创业担保贷款(基础款)
- 个人创业担保贷
额度30万-50万元,期限最长3年 - 小微企业创业担保贷
最高300万-600万元,期限最长2年 - 财政贴息
统一贴息50%,重点人群(脱贫户、大学生、退役军人等)优质项目可全额贴息 - 担保放宽
10万元以下纯信用、免反担保,不用押房、不用找亲戚担保
第二重:农业专项贷款(叠加款)
创业担保贷额度不够的话,还可以申请农业类专项贷款 比如福建南平推出的"返乡青年创业贷",个人最高30万、小微企业最高100万,利率不高于3% 创业担保贷贴息+绿色金融资金池贴息,实行"先贴后补",银行直接扣减
第三重:各类创业补贴(白给钱)
一次性创业补贴:普通返乡人员8000-15000元,重点人群1万-3万元,脱贫户最高5万元 场地/水电补贴:入驻创业园每年3000-8000元,最长补3年 带动就业补贴:每带动1人就业年补1000-2000元,上不封顶
操作建议:先去当地人社局的创业服务中心或者返乡创业服务窗口,把你的身份和项目说清楚,让工作人员帮你匹配能享受的政策。很多地方已经实现"一站式"办理,一个窗口就能申请补贴和贷款。
四、算笔账:农业贷款实际成本有多低?
很多人对农业贷款有误解,觉得利息高、不划算。其实在政策加持下,现在农业贷款的实际成本可能比你想象的低得多。
1. 一个真实案例:100万贷款,年息不到2万
我们来看一个典型的家庭农场贷款案例:
项目概况:某家庭农场建设10亩设施蔬菜大棚,总投资约150万元,申请农业贷款100万元,期限5年。
成本构成:
- 贷款本金
100万元 - 基础利率
按LPR浮动,约3.5%左右(政策性银行优惠利率) - 年利息
约3.5万元 - 财政贴息
50%贴息后,年实际利息约1.75万元 - 实际年化利率
约1.75%
这是什么概念?比很多城市的房贷利率还低!而且这还是只算了一层贴息的情况,如果叠加其他补贴,实际成本可能更低。
注:各地贴息政策不同,具体以当地规定为准。本文案例仅为说明原理,不构成投资建议。
2. 贴息政策汇总:哪些贷款能享受贴息?
除了直接贴息,还有一种隐性成本节省:中长期贷款匹配农业长周期。
传统农业贷款多是1年以内的短期贷款,跟农业生产周期不匹配,很多人被迫"倒贷",既麻烦又增加成本。现在政策性银行主推中长期贷款,3年、5年、10年甚至更长,跟农业项目的收益周期完全匹配。
3. 不要只盯着利息,这些"隐性福利"更值钱
除了利息优惠,政策性金融支持还带来很多附加价值:
第一,信用背书。 能拿到政策性银行贷款的项目,等于获得了官方"认证",后续申请其他补贴、对接合作资源都更容易。
第二,规范管理。 贷款过程中,银行会帮助你规范财务和管理,对长期发展有好处。
第三,资源对接。 政策性银行项目库内的企业,有机会对接上下游资源、参加展会、获得市场推广机会。
五、避坑指南:5个常见误区要避开
农业贷款政策虽好,但踩了坑照样批不下来。以下5个误区最常见,一定要避开。
误区一:只有大企业才能申请政策性贷款
错。 政策性金融覆盖的主体非常广泛,从普通农户到大型企业都有对应的产品。关键是找到适合你规模的渠道,而不是盯着最大额的产品。
50万以下:走创业担保贷或农商行信用贷 50万-300万:走农担担保贷款 300万以上:考虑政策性银行项目贷
误区二:农业贷款利息肯定高
错。 恰恰相反,农业是政策重点扶持领域,贷款利率通常比工商业贷款低。加上各种贴息和担保费减免,实际融资成本可能低到你不敢相信。
当然,前提是你走的是正规渠道、申请的是政策性产品。如果去找民间借贷,那利率肯定高。
误区三:必须有抵押才能贷
不一定。 现在信用贷的覆盖面越来越广:
农户小额信用贷:最高30万,凭信用就能贷 创业担保贷:10万以下免反担保 新型经营主体信用贷:最高300万,看经营流水和信用记录
如果确实额度不够,还有经营权抵押、林权抵押、存货抵押、活体抵押等多种增信方式。
比如国开行在宁夏创新的奶牛活体浮动抵押模式,以"存量+新增"活体奶牛为抵押物,建立活体电子动态档案,企业在抵押期间也可以正常出栏补栏,有效盘活了生物资产。
误区四:补贴和贷款只能二选一
完全不是。 补贴和贷款是两条线,可以同时享受。事实上,很多项目的标准操作是:财政补贴出资本金,政策性贷款配建设资金,两者叠加使用,杠杆效应最大化。
比如建一个设施农业大棚,总投资100万:
财政补贴20万(设备补贴、建设补贴等) 你自己出20万(资本金) 政策性贷款60万
这样你实际只出20万就能撬动100万的项目,而且贷款利息还有贴息。
误区五:有贷款就等于能赚钱
⚠️ 这是最需要提醒的一点。 贷款是杠杆,放大收益也放大风险。农业项目周期长、受自然条件和市场行情影响大,不能因为贷款容易就盲目上马。
建议大家在申请贷款前做好三件事:
- 充分的市场调研
你的产品卖给谁、价格怎么样、销路稳不稳 - 保守的收益测算
按最坏情况算能不能还上贷,不要按最好情况估 - 合理的资金规划
贷款期限跟项目周期匹配,不要短贷长投
六、行动指南:3步对接农业金融红利
说了这么多,总结一下,想回乡搞农业、想对接政策性金融支持的朋友,可以按以下3步走。
第一步:摸底数——你能享受哪些政策?
先搞清楚两个问题:
- 你是什么身份?
普通农户 / 合作社 / 企业 / 返乡创业者 / 脱贫户 —— 身份不同,能享受的政策不一样 - 你做什么项目?
设施农业 / 传统种养 / 农产品加工 / 乡村旅游 —— 项目不同,支持力度不一样
可以先打这两个电话咨询:
- 12316
全国农业系统公益服务电话,问农业政策和补贴 - 12333
人社服务热线,问创业担保贷款和创业补贴
第二步:找对门——谁管你的项目?
不同的项目找不同的部门,找错了门浪费时间:
- 种养类、设施农业类
找县(区)农业农村局 - 创业担保贷、创业补贴
找县(区)人社局 - 乡村旅游、民宿类
找县(区)文旅局 - 贷款申请
先找当地农商行/农信社,额度不够再找农担公司,大额项目走政策性银行
第三步:早准备——材料齐了才好批
不管申请什么贷款,这些材料提前准备好:
身份证、户口本(证明身份) 营业执照、合作社登记证(证明经营主体) 土地流转合同或经营场所证明(证明项目落地) 近半年经营流水(证明还款能力) 项目计划书(说明钱怎么用、怎么还)
最重要的一条建议: 保持良好的信用记录。现在农村信用体系建设越来越完善,信用好的农户和经营主体,不仅贷款容易、额度高,利率还更低。
💡 57%的增速背后,是国家用金融手段推动农业现代化的决心
👉 转发给身边想回乡创业的朋友看看,说不定他正需要
💬 欢迎在评论区留言:你最关心哪类农业贷款?
7月1日起,农村5类问题可以免费维权了!不用找律师,口头就能办
22亿砸向乡村!上海青浦农业创业风口来了,这些补贴最高能拿60万
种粮农民注意了!2026耕地保护新规出炉,6类补贴每亩最高超500元
2026农村养老怎么选?3种模式成本与福利全对比,转给老家父母看看
2026年种枸杞能赚多少钱?宁夏213亿产业背后,这些补贴农民都能领
#农业贷款#国开行#设施农业#返乡创业#农业融资#高标准农田#创业担保贷#乡村振兴#农业补贴#十五五农业规划#新型农业经营主体#种业振兴#农产品加工#财政贴息#农担贷款
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 抚州对台现代农业合作区扩容,临川刚需家庭看清赣东生态宜居的低门槛置业成长空间
- 浙中深山崛起“现代农业样板”:武义国家现代农业产业园绘就“百亿富民”新图景
- 2026中国热带农业科学院南亚热带作物研究所第二批编制外用工招聘11人公告
- 定安出人意料,屯昌农业品牌溢价不足,陵水房地产深度调整,定安区位价值意外重估.
- 2026多少分可以上河北大学、河北农业大学、华北电力大学?
- 保定被埋没的实力高校!综合底蕴不输河北农业大学,圈内人都说相当能打!
- 吕不韦之农业与军事
- 【转载】内蒙古农业大学之生命科学学院
- 圣地亚哥扩大检疫区!墨西哥果蝇现踪,农业与家庭果树面临威胁
- 嘉兴市现代农业农数融合型高技能人才研修班培训圆满落幕