当前位置:首页>农业>深圳贷款:农业银行网捷贷,办理需要什么条件?

深圳贷款:农业银行网捷贷,办理需要什么条件?

  • 2026-10-19 12:22:33
深圳贷款:农业银行网捷贷,办理需要什么条件?

点击蓝字 关注我们

GUAN ZHU

网捷贷是农业银行推出的一款个人信用贷产品,随着网捷贷的不断优化调整,网捷贷具有以下优势:轻看查询和负债,优质单位可沟通走线下审批办理。
网捷贷凭借额度高、利率低、还款方式灵活等优势,一直深受工薪族的喜欢。主要分为线上和线下两个版本,单笔最高额度分别可以办理30W和100W。

【本文重点】

一、农业银行网捷贷的准入要求、征信要求

二、农业银行网捷贷的常见错误代码

三、农业银行网捷贷的申请流程

四、办理新增批不下来,可考虑负债重组

01
农业银行网捷贷的准入要求、征信要求

⑴网捷贷-产品要素:年龄22-60周岁,单笔额度线上最高30W、线下最高100W,最长授信5年期,3年先息或5年等额还款,随借随还。

⑵网捷贷-准入要求,满足以下任意一点即可办理

①公积金缴存:优质单位或农行白名单客户,本单位缴存公积金满1年以上,公积金基数6000起;

②房贷按揭:房贷在农行按揭还款满1年以上;

③代发工资:农行代发满1年以上,月代发1W起。

⑶网捷贷-征信要求

①查询:没有特别要求,近1个月查询9次的也有批款案例,普通单位建议近3个月查询不超10次。

②逾期:无当前逾期,近2年累计逾期次数不超6次,不能连续逾期3次以上;

③负债:信贷机构数<6家,信用负债<100W,尽量不要有小额网贷,信用卡近半年平均使用率≤70%,优质单位可适当放宽负债。

⑷产品优势:轻看查询和小额网贷,进件不查征信,人工审批通过后签约才会查征信,只要控制信用卡的使用率,基本都能提款。

02
农业银行网捷贷的常见错误代码

农业银行的网捷贷在初审时通过显示有额度,但提款的时候显示被拒(出现一串错误代码),很多朋友都不清楚是什么原因导致提款被拒的。

下列是部分代码的被拒原因和解决方法(仅供参考)

【代码ES224】被拒原因:该地区/机构尚未开通网捷贷业务;解决方法:等该地区开通业务

【代码ES225】被拒原因:非农行白名单客户;解决方法:增加农行业务往来,农行有房贷按揭还款满2年、大额存款理财或优质单位容易在白名单内

【代码ES123】被拒原因:当天放款额度达到上限、额度被抢光;解决方法:第二天9点后重新提款

【代码ES221】被拒原因:征信不符合要求,存在逾期、查询次数多或房贷不满2年等情况;解决方法:从征信记录找问题,改善征信/等待房贷期满

【代码ES111、ES323、ES324、ES372】被拒原因:征信系统超时或连接失败;解决方法:当前申请人数可能比较多,可以换个时间错峰申请

【代码ES9999、ERR9099】被拒原因:当前系统正在维护或更新;解决方法:等第二天重新申请

【代码ES332】被拒原因:综合评分不足,通常是信用记录、资产情况、工作情况、负债情况等问题;解决方法:降低负债率或增加资产,建议换个银行申请

【代码ES370】被拒原因:系统数据不匹配,导致后台交易错误;解决方法:找专业助贷经理协助查找原因

【代码ES421】被拒原因:当前负债率过高;解决方法:降低信用负债、降低信用卡使用率等

【代码ES369】被拒原因:房贷月供不满2年;解决方法:没有更好的解决方法,等房贷满2年

【代码ES341】被拒原因:贷款额度授信过高;解决方法:降低综合负债

03
农业银行网捷贷的申请流程

申请农业银行网捷贷需要的资料:身份证原件、个税证明、社保截图、公积金截图、近期征信报告。

1、网捷贷申请流程分为线上申请和线下申请

⑴线上申请流程

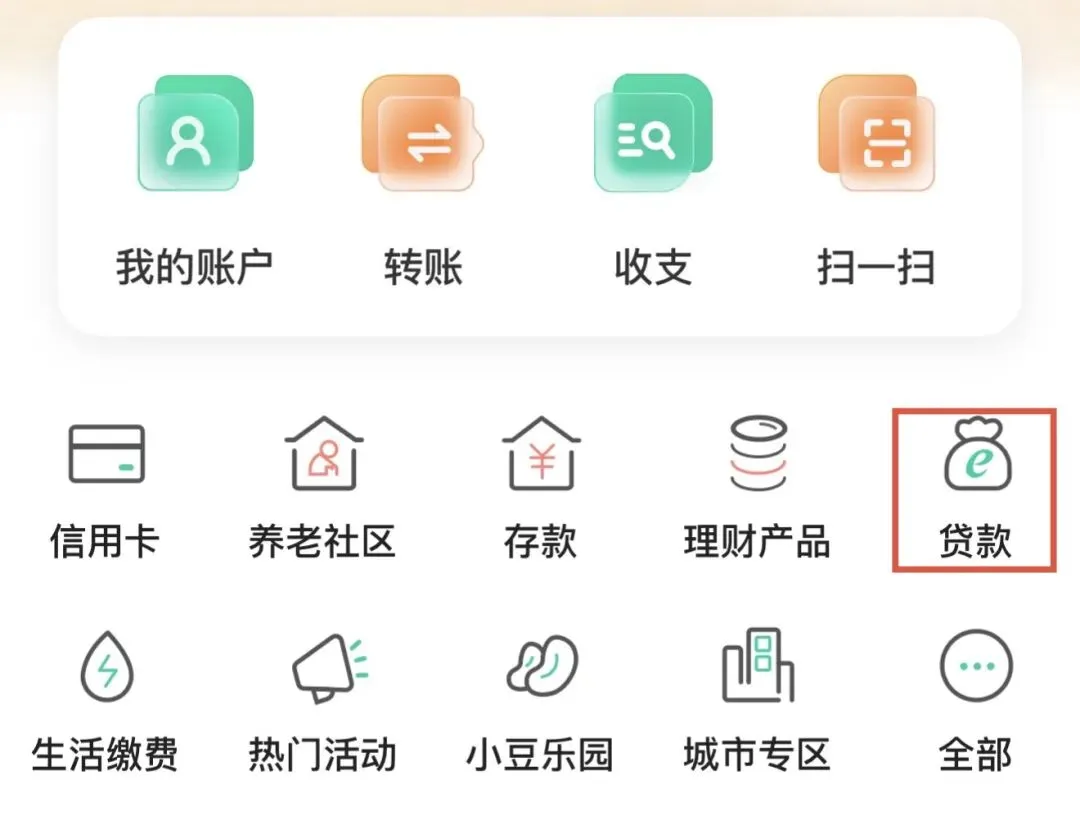
登录农行app → 首页 → 贷款 → 点击网捷贷申请页面 → 点击立即申请 → 按照流程填写个人基本信息提交申请 → 点击确认进行线上签约 → 签约完成后提款

(需要注意的是:线上申请显示不在邀约客户名单,需要先添加白名单后再申请)

⑵线下申请流程

首先查询单位是否在白名单 → 白名单准入 → 预约网点办理 → 初审通过 → 终审提款

(查询白名单方式:提供工作单位就能查询)

2、网捷贷续贷流程

首先登录农行app → 首页 → 贷款 →查看详情 → 网捷贷右侧箭头 → 用款记录 → 按流程申请续贷,根据系统进行人脸识别,选择贷款延长期限,提交申请

(续贷新合同生效日期从原合同到期日算起,建议续贷前先咨询客户经理)

04
 办理新增批不下来,可考虑负债重组

如果你的个人资质符合银行的办理条件,但新增贷款批不下来,那么你的征信可能比较花,征信可能涉及的问题有:查询多、负债偏高、网贷多……这时候,可以考虑办理负债重组。

下面对负债重组进行一个简单的解析:负债重组是怎么办理的?哪些人适合办负债重组?流程是怎么样的?

⑴什么是负债重组?

负债重组也叫信贷结构优化或债务重组,简单理解:借给你一笔钱,帮你把征信上的信用负债全部结清,优化你的征信记录后,再向银行申请低息信用贷款。

⑵负债重组的核心逻辑

①减少利息支出:将名下的网贷和高息贷款置换成低息贷款,减少每月的利息支出。

②延长贷款期限:把短期贷款置换成长期贷款,有更多的缓冲时间,缓解还款压力。

③优化负债结构:将多笔贷款置换成几笔银行贷款,优化征信且方便贷款管理和还款。

④储备备用资金:办理重组后留一笔备用资金,即可降低月供又能提高资金使用率。

⑶适合办理负债重组的客群有哪些?

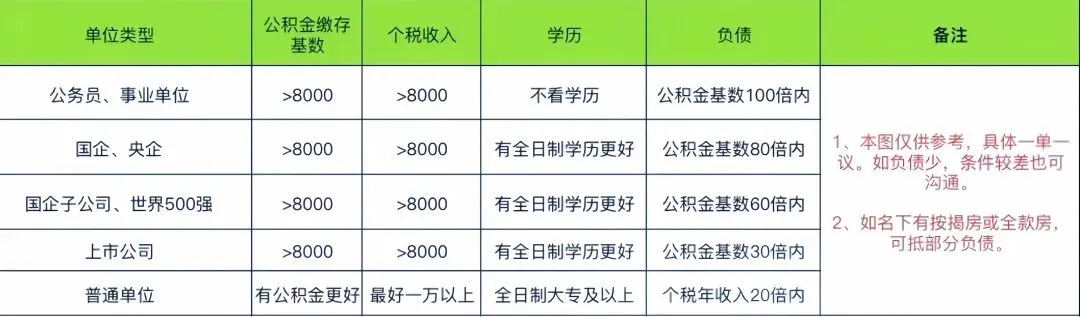
负债重组办理的客群主要是工薪族客户,满足以下条件可做负债重组:

(图片仅供参考,具体需要根据每个人不同的情况,最好还是一单一议)

⑷办理负债重组的养护周期

负债重组的养护周期是没有固定时间的,但时间范围大部分都是2-6个月,优化周期取决于不同的征信情况,只有确保征信干净再进行操作才能办到理想的额度。

⑸负债重组的大致流程是怎么样的?

①先提供个人资料,例如:最近的征信报告、近2年的社保截图和个税截图、公积金缴存基数截图等,先确定好大致操作方案。

②到助贷公司进行面谈,根据个人资质+征信情况+资金需求,确定征信的养护周期和后端银行可办理的贷款方案,敲定双方合作。

③征信养护周期,如还款压力大或有贷款即将到期,助贷公司可以帮忙提前结清,并会提醒按时还款避免产生逾期记录。

④办理银行贷款前1-2个月左右,助贷公司会陆续将剩余贷款结清。等征信更新后,根据个人不同的资金需求,并发申请多家银行贷款,确保办理到预期额度。
END

深圳-粤贷笔记
精准匹配,高效共赢!
贷得轻松,融的便捷!

免责声明:文章信息来源于网络公开的信息平台,最终以银行产品方发布为准。本公众号只提供信息整合和分享,不以任何形式发放贷款。本篇文章仅供参考,不构成投资或贷款建议。如果涉及侵权等问题,请与本公众号联系删除,感谢!

最新文章

随机文章