当前位置:首页>农业>【开源农业|周观察】现货低位震荡延续,仔猪端转弱或影响后续去化节奏

【开源农业|周观察】现货低位震荡延续,仔猪端转弱或影响后续去化节奏

  • 2026-09-24 22:29:26
【开源农业|周观察】现货低位震荡延续,仔猪端转弱或影响后续去化节奏

报告摘要

周观察:现货低位震荡延续,仔猪端转弱或影响后续去化节奏

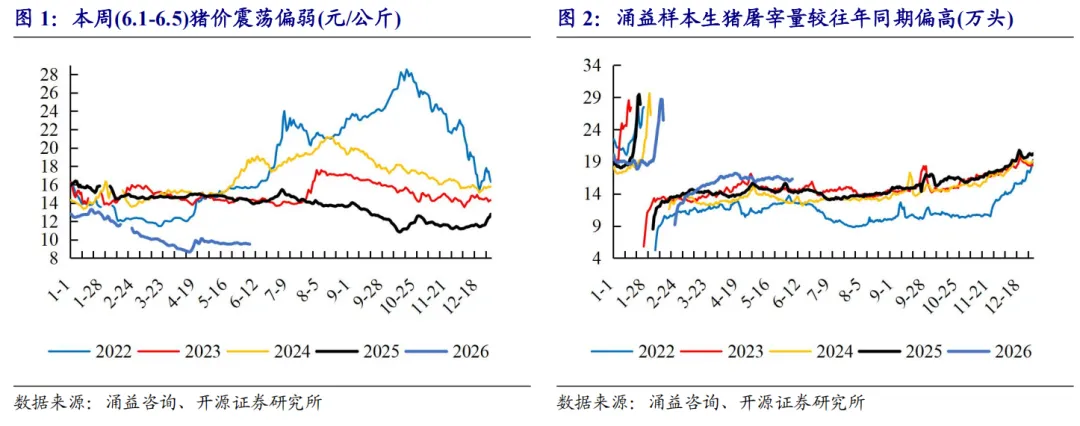
供给高位背景未改,猪价延续低位弱稳运行。截至6月5日,全国生猪均价为9.52元/公斤,较5月29日下降0.01元/公斤;同期日屠宰量为16.30万头,较5月29日增加0.90%。当前现货继续弱平衡震荡。出栏体重方面,集团场继续正常降重,散户端大猪压力仍未出清。展望后市,短期猪价预计仍以低位窄幅震荡为主,后续重点关注端午后大猪兑现进度、二育去库节奏以及6月供给兑现强度。
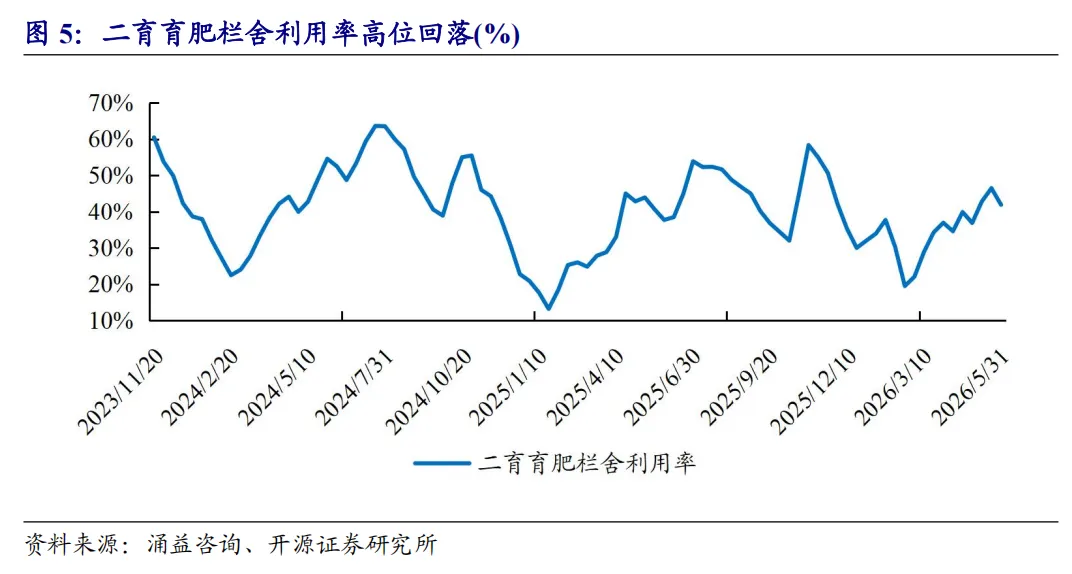
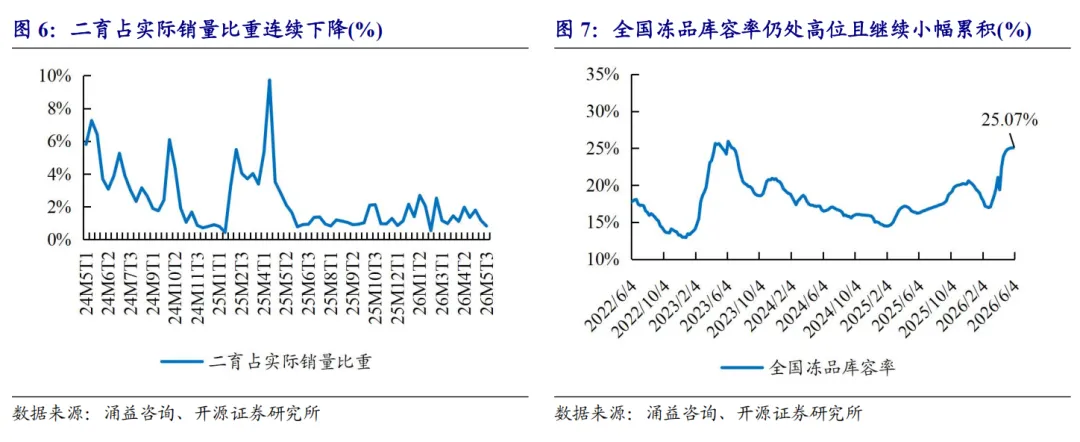
二育栏舍利用率高位回落,成交占比继续下降。截至5月31日,二次育肥栏舍利用率为41.9%,较5月20日的46.5%回落4.6pct。同时,二育占实际销量比重在5月持续回落,5月上旬/中旬/下旬分别为1.79%/1.16%/0.82%。二育新补栏热度减弱,前期在栏猪源正逐步兑现。需求端看,冻品库存仍处高位,且继续小幅累积。截至6月4日,全国冻品库容率升至25.07%,较5月28日的25.05%增加0.02pct。库存仍在高位缓慢累积,但上升斜率已明显放缓。
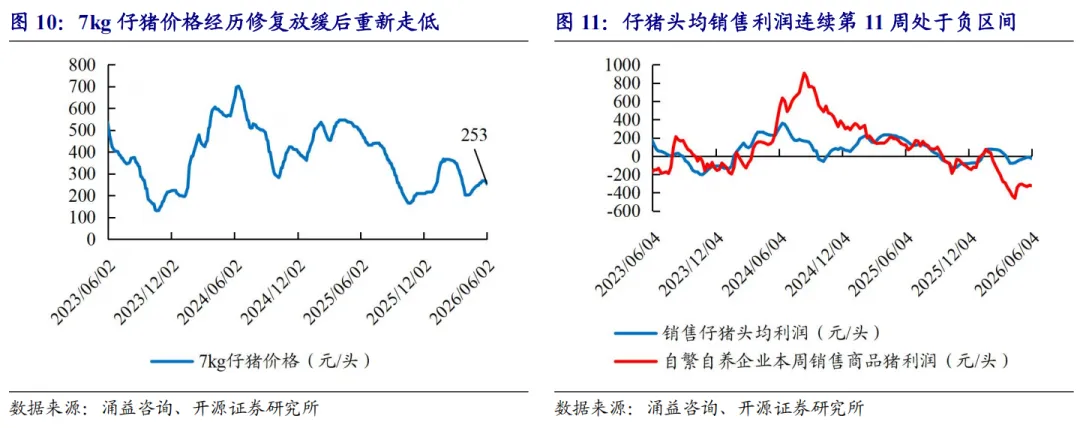
仔猪端前期修复放缓利润重新走弱,后续仍需警惕7-8月压力释放。截至6月2日,7kg仔猪价格253元/头,较上周下降14元/头,降幅5.24%, 4月中旬以来的修复走势已出现回落。利润端看,截至6月4日,销售仔猪头均利润为-27元/头,较上周走弱14元/头,本周销售商品猪利润亏损加深5.85元/头。整体看,后续随着放养企业采购缩量、仔猪供应继续释放,7月下旬至8月仔猪价格面临加速下跌压力,若仔猪销售进一步受阻,母猪端去化或因此被动加快。仔猪端后续需重点跟踪仔猪价格是否重新转弱及放养企业采苗节奏变化。

重点新闻:

(1)农业农村部1025号公告落地:6款新饲料产品获批,原料目录增补两类新品。(2)国务院印发《加快农业农村现代化“十五五”规划》农业科技自立自强水平大幅提高。

本周市场表现(6.1-6.5):农业板块跑输大盘3.07个百分点

本周上证指数下跌1.08%,农业指数下跌3.29%,跑输大盘2.21个百分点。子板块来看,饲料板块领跌。个股来看,*ST景谷(+21.04%)、晓鸣股份(+7.99%)、海利生物(+6.59%)领涨。

本周价格跟踪(6.1-6.5):本周鲈鱼等农产品价格环比上涨

6月5日全国外三元生猪均价为9.59元/kg,较上周下跌0.01元/kg;仔猪均价为21.22元/kg,较上周下跌0.49元/kg;白条肉均价13.09元/kg,较上周下跌0.03元/kg。6月5日猪料比价为2.85:1。自繁自养头均利润-343.76元/头,环比-4.53元/头;外购仔猪头均利润-305.7元/头,环比-37.01元/头。

风险提示:宏观经济下行,消费持续低迷,动物疫病不确定性等。

报告正文

1、周观察:现货低位震荡延续,仔猪端转弱或影响后续去化节奏

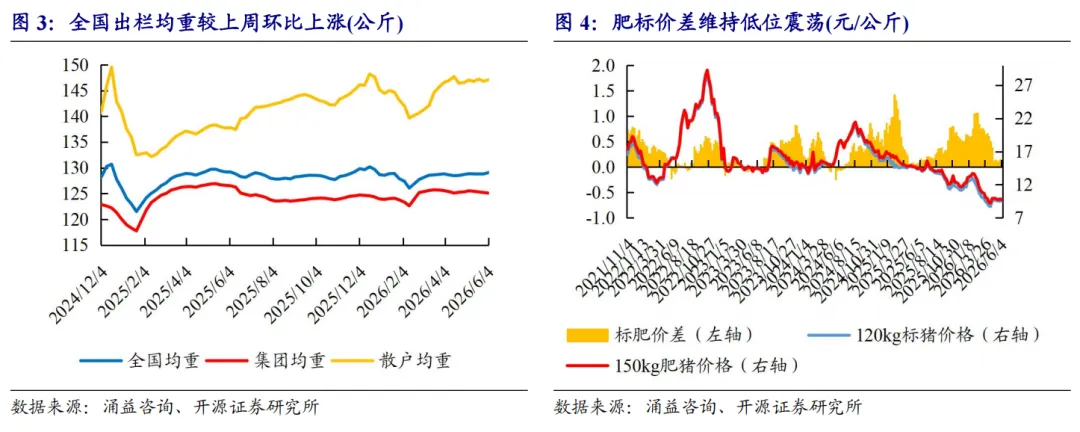
供给高位背景未改,猪价延续低位弱稳运行。 截至6月5日,全国生猪均价为9.52元/公斤,较5月29日下降0.01元/公斤;同期日屠宰量为16.30万头,较5月29日增加0.90%。当前现货继续弱平衡震荡。出栏体重方面,集团场继续正常降重,散户端大猪压力仍未出清。截至6月4日,全国/集团/散户出栏均重分别为129.08/125.08/147.08公斤,较上周分别变动+0.28/-0.11/+0.29公斤,同比绝对变化分别为-0.09/-1.41/+9.33公斤。散户端均重在上周短暂回落后再度升至147公斤以上,且同比仍高9.33公斤,社会面大体重猪源压力并未有效消化。全国均重环比回升,主要也受到散户端高体重猪源占比提升的带动。当前大猪相对标猪溢价仍低、端午后大猪需求趋弱及高温天气下继续压栏性价比下降,预计6月大体重猪源仍将是压制现货价格的重要变量。短期猪价预计仍以低位窄幅震荡为主,后续重点关注端午后大猪兑现进度、二育去库节奏以及6月供给兑现强度。

二育栏舍利用率高位回落,成交占比继续下降。截至5月31日,二次育肥栏舍利用率为41.9%,较5月20日的46.5%回落4.6pct。同时,二育占实际销量比重在5月持续回落,5月上旬/中旬/下旬分别为1.79%/1.16%/0.82%,其中5月下旬较5月中旬下降0.34pct,较5月上旬累计下降0.97pct。二育新补栏热度减弱,前期在栏猪源正逐步兑现。需求端看,冻品库存仍处高位,且继续小幅累积。截至6月4日,全国冻品库容率升至25.07%,较5月28日的25.05%增加0.02pct。鲜销承接依旧偏弱,库存仍在高位缓慢累积,但上升斜率已明显放缓

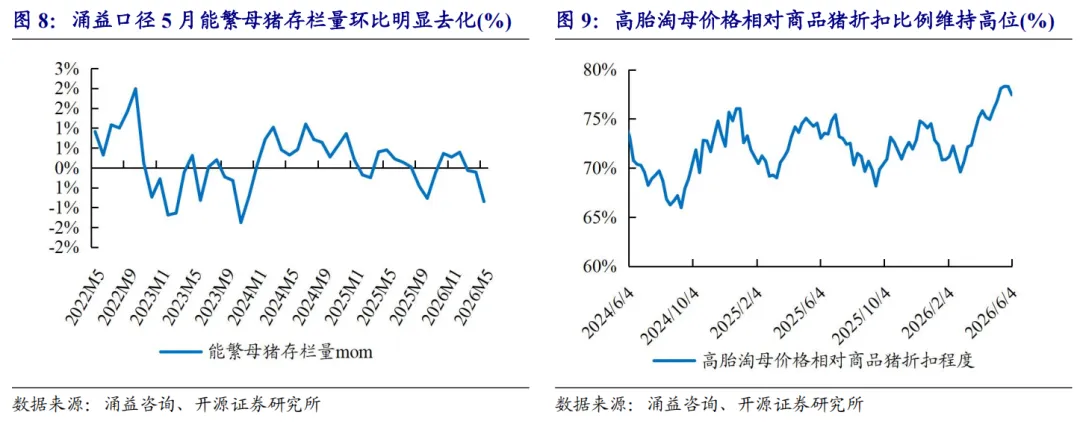
涌益口径5月能繁去化幅度明显扩大,呈现结构性调整而非实质性去产能。涌益口径显示,5月能繁母猪存栏环比-0.85%,较4月的-0.11%明显扩大,说明母猪端边际去化已有所加快。中型猪场在成本和资金压力下开始减产,推动5月能繁降幅扩大,但能繁去化的同时,后备母猪存栏仍有小幅增长,说明此轮更多仍是淘汰低效产能、补充高效后备并行的结构优化,而非单纯收缩。与此同时,高胎淘母价格相对商品猪折扣比例截至5月28日为78.29%,较5月21日仅小幅回落0.02pct,仍处高位,表明淘母价格整体偏强、淘母供给未明显放量,行业尚未进入大范围、恐慌性的主动淘母阶段。
仔猪端前期修复放缓利润重新走弱,后续仍需警惕7-8月压力释放。截至6月2日,7kg仔猪价格253元/头,较5月26日的267元/头下降14元/头,降幅5.24%, 4月中旬以来的修复走势已出现回落。利润端看,截至6月4日,销售仔猪头均利润为-27元/头,较5月28日的-13元/头再度走弱14元/头;同期自繁自养企业本周销售商品猪利润为-323.99元/头,较上周的-318.14元/头亏损加深5.85元/头。整体看,仔猪价格在5月中下旬高位企稳后已开始回落,销售仔猪利润也再次恶化。后续随着放养企业采购缩量、仔猪供应继续释放,7月下旬至8月仔猪价格面临加速下跌压力,若仔猪销售进一步受阻,母猪端去化或因此被动加快。仔猪端后续需重点跟踪仔猪价格是否重新转弱及放养企业采苗节奏变化
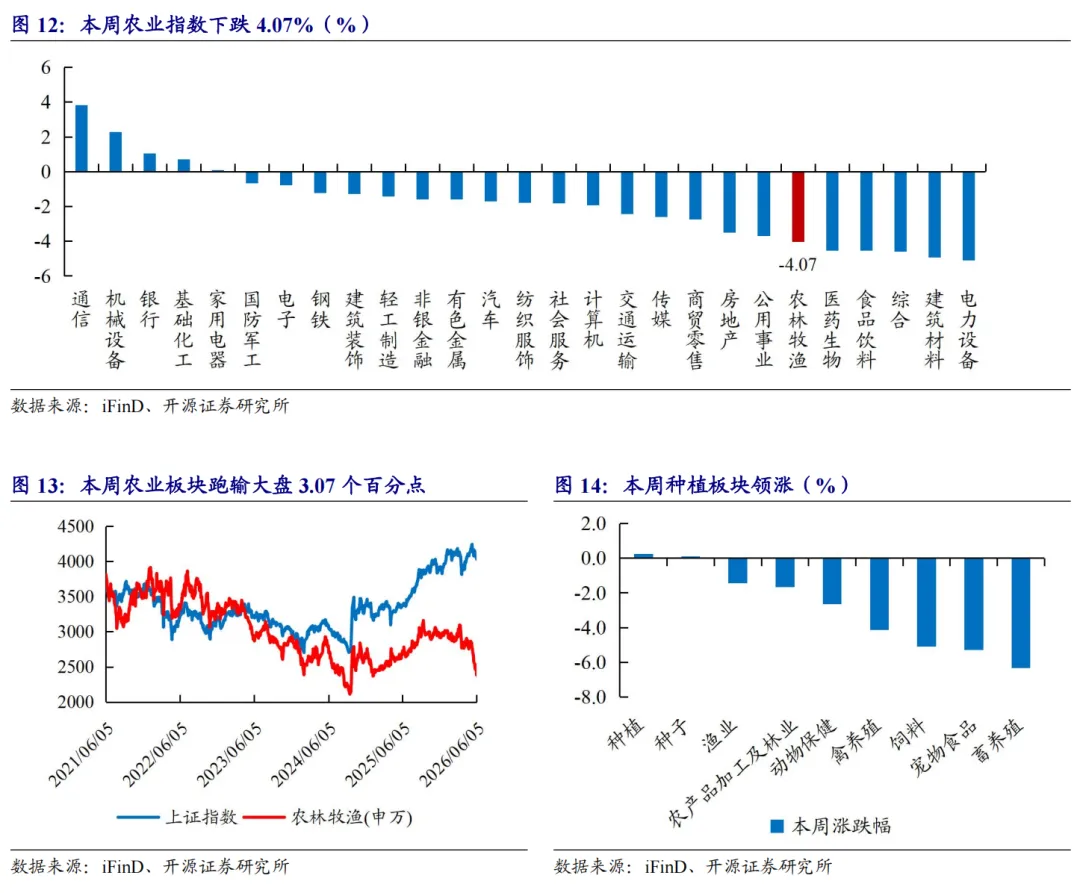
2、本周市场表现(6.1-6.5):农业板块跑输大盘3.07个百分点
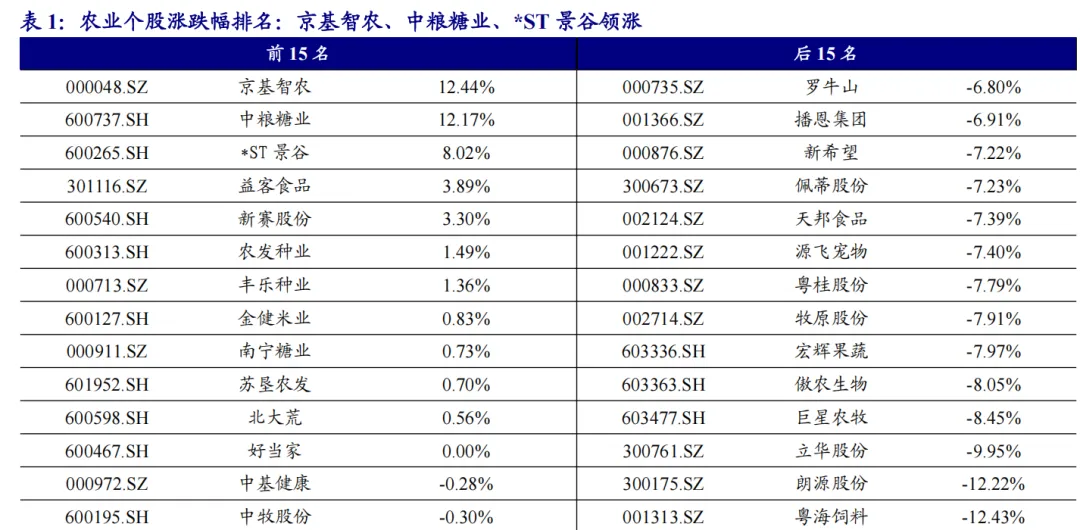
本周上证指数下跌1.00%,农业指数下跌4.07%,跑输大盘3.07个百分点。子板块来看,种植板块领涨。个股来看,京基智农(+12.44%)、中粮糖业(+12.17%)*ST景谷(+8.02%)领涨。
3、本周重点新闻(6.1-6.5):农业农村部1025号公告落地:6款新饲料产品获批,原料目录增补两类新品
农业农村部1025号公告落地:6款新饲料产品获批,原料目录增补两类新品。依据《饲料和饲料添加剂管理条例》和《新饲料和新饲料添加剂管理办法》,农业农村部组织全国饲料评审委员会对申请人提交的新饲料和新饲料添加剂产品申请材料进行评审,决定批准1个新饲料品种,5个新饲料添加剂品种,1个饲料添加剂品种扩大适用范围,对《饲料原料目录》进行修订和增补,并对《饲料添加剂安全使用规范》进行修订。
国务院印发《加快农业农村现代化“十五五”规划》农业科技自立自强水平大幅提高。国务院印发《加快农业农村现代化“十五五“规划》,明确思路目标、重点任务和政策措施,强调以加快农业农村观代化推进中国式现代化建设。规划提出到2030年:粮食安全根基持续夯实,农业质量效益和竞争力提高,脱贫攻坚成果巩固拓展,农业科技自立自强水平大幅提高,农民收入持续较快增长,宜居宜业和美乡村加快设,城乡融合发展实观新突破,农业农村高质量发展取得显著成效。
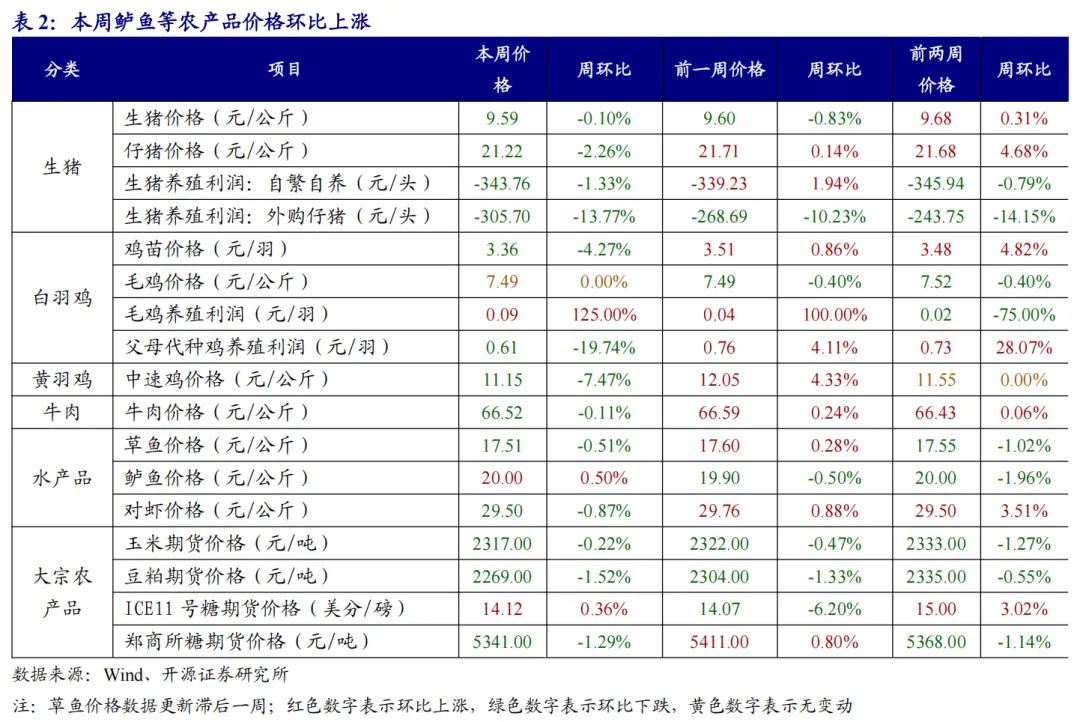
4、本周价格跟踪(6.1-6.5):本周鲈鱼等农产品价格环比上涨
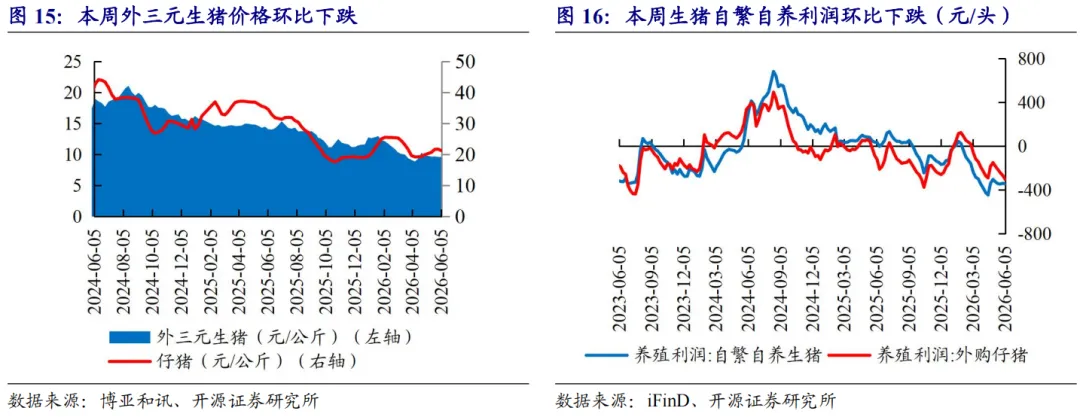
生猪养殖:6月5日全国外三元生猪均价为9.59元/kg,较上周下跌0.01元/kg;仔猪均价为21.22元/kg,较上周下跌0.49元/kg;白条肉均价13.09元/kg,较上周下跌0.03元/kg。6月5日猪料比价为2.85:1。自繁自养头均利润-343.76元/头,环比-4.53元/头;外购仔猪头均利润-305.7元/头,环比-37.01元/头。
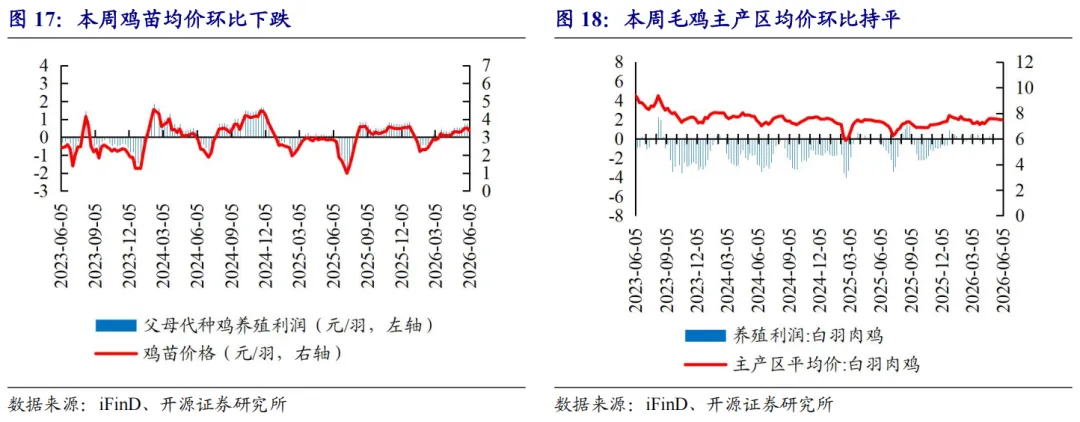
白羽肉鸡:本周鸡苗均价3.36元/羽,环比-4.27%;毛鸡均价7.49元/公斤,环比持平;毛鸡养殖利润0.09元/羽,环比+0.05元/羽。
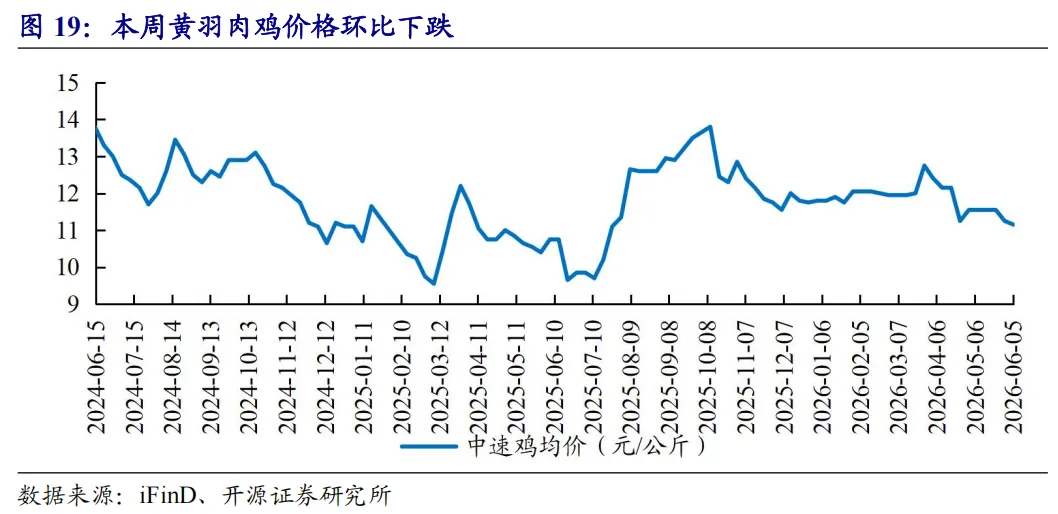
黄羽肉鸡:6月5日中速鸡均价11.15元/公斤,环比-0.90元/公斤。
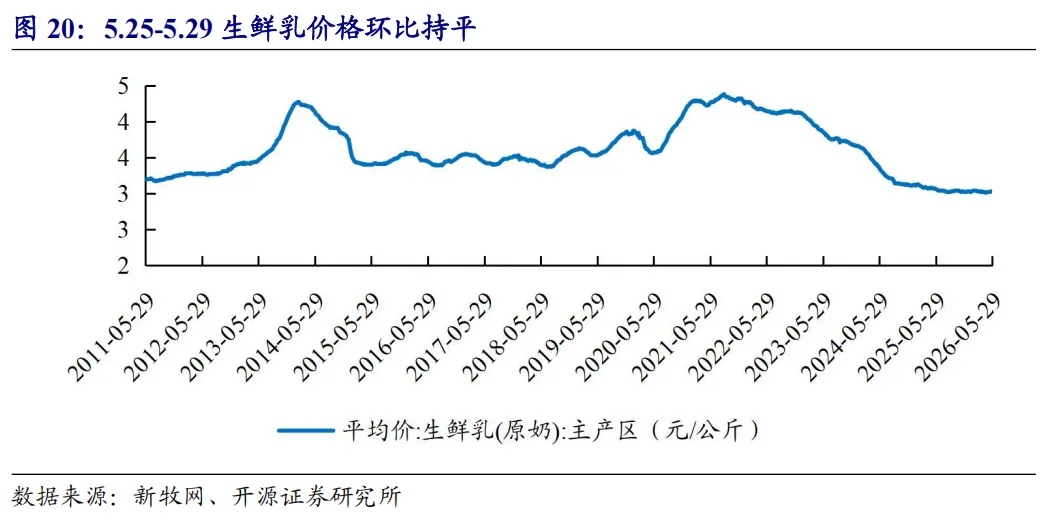
生鲜乳:5月29日生鲜乳均价3.03元/公斤,环比持平。
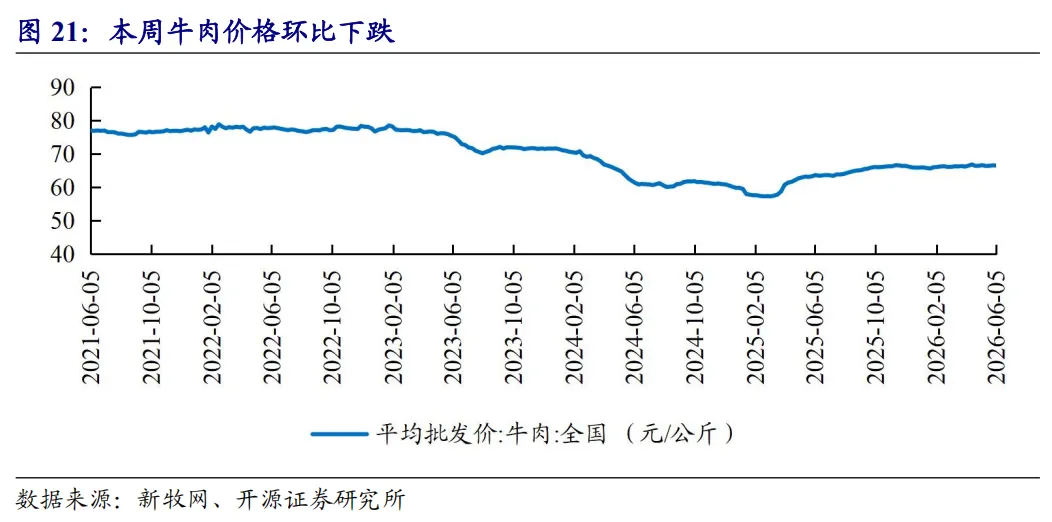
牛肉:6月5日牛肉均价66.52元/公斤,环比上周下跌0.07元/公斤。
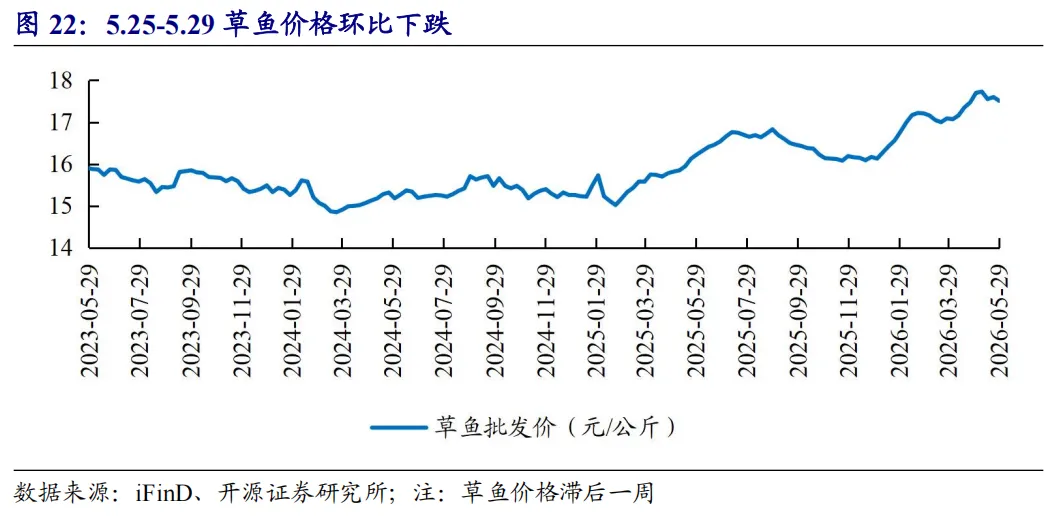
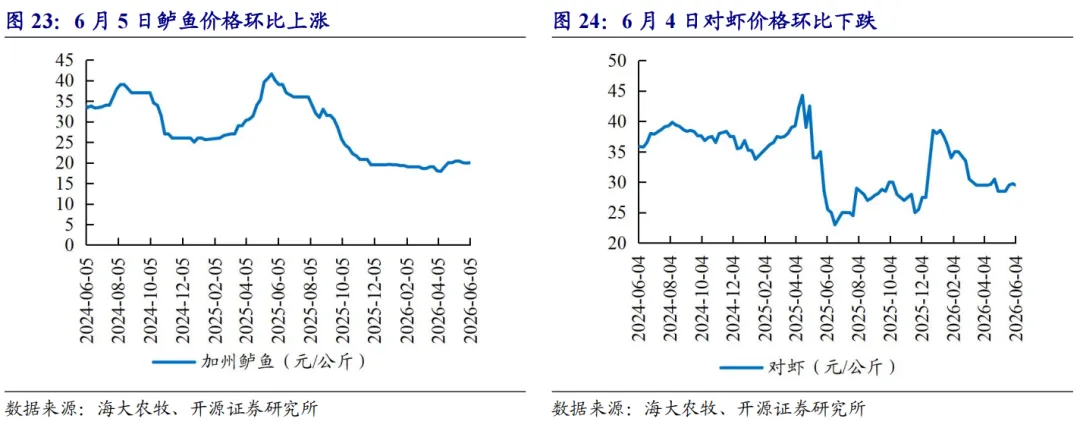
水产品:上周草鱼价格17.51元/公斤,环比-0.51%;据海大农牧数据,6月5日鲈鱼价格20.00元/公斤,环比+0.50%;6月5日对虾价格29.50元/公斤,环比-0.87%。
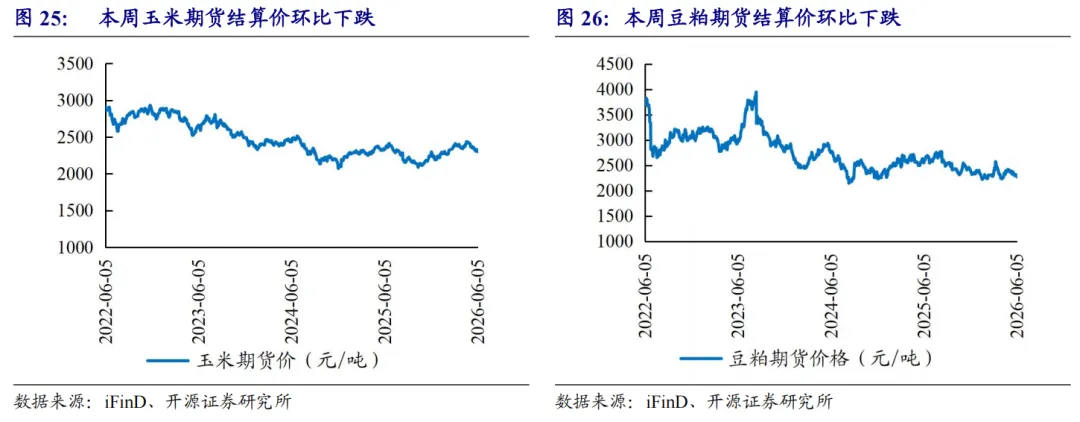
大宗农产品:本周大商所玉米期货结算价为2317.00元/吨,周环比-0.22%;豆粕期货活跃合约结算价为2269.00元/吨,周环比-1.52%。
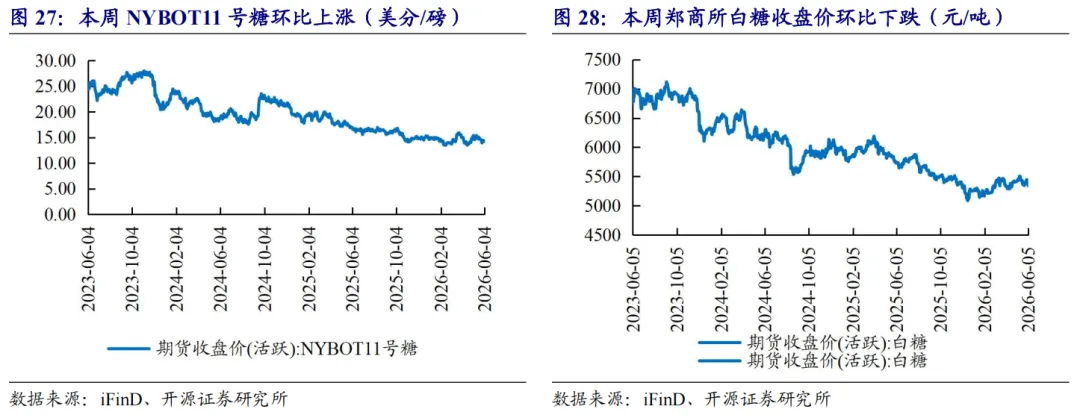
糖:NYBOT11号糖6月5日收盘价14.12美分/磅,周环比+0.36%。国内糖价,郑商所白砂糖期货6月5日收盘价5341.00元/吨,周环比-1.29%。

5、主要肉类进口量

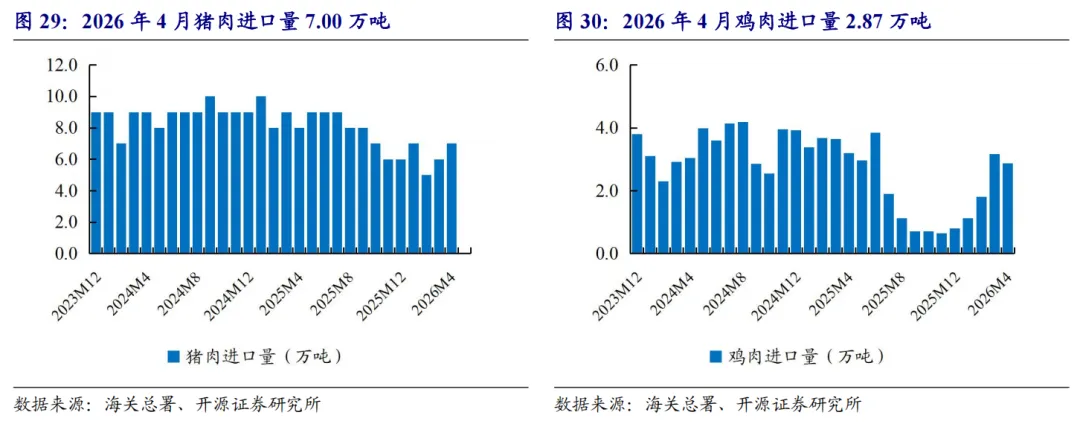
猪肉进口:据海关总署数据,2026年4月猪肉进口7.00万吨,同比-12.5%。

鸡肉进口:据海关总署数据,2026年4月鸡肉进口2.87万吨,同比-10.2%。

6、饲料产量

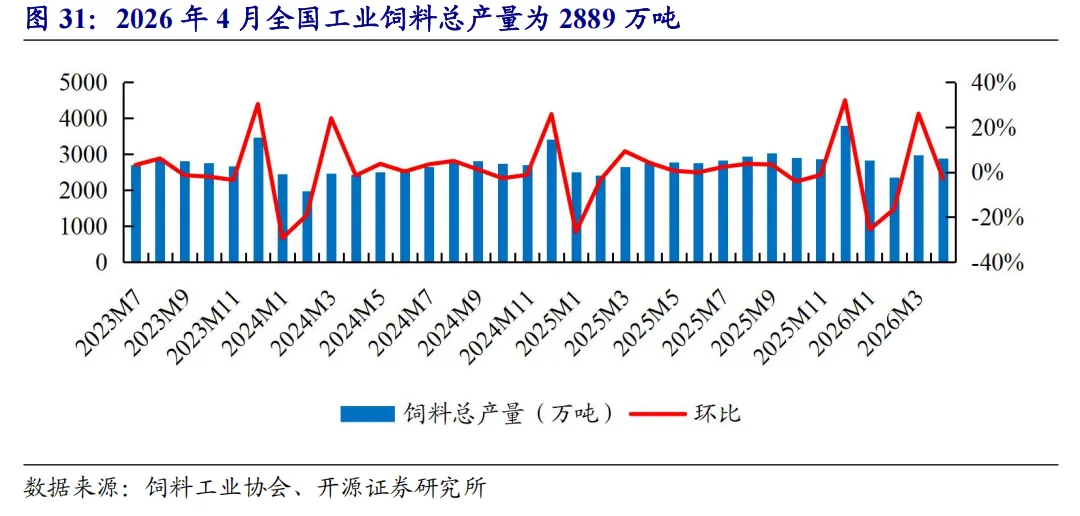
据中国饲料工业协会,2026年4月全国工业饲料产量2889万吨,环比-2.9%。

7、风险提示

宏观经济下行,消费持续低迷,动物疫病不确定性等。

本报告摘自:《开源证券_农林牧渔行业周观察_现货低位震荡延续,仔猪端转弱或影响后续去化节奏_农林牧渔团队_20260606》
研报首次发布时间:2026.6.6
分析师:陈雪丽  证书编号:S0790520030001
重要提示:

《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向开源证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。若您并非开源证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,请与我们联系。

免责声明:

开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。

本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考或使用,如接收人并非开源证券客户,请及时退回并删除。

本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。

本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。

开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。

本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
最新文章

随机文章