注:主体源自RobotToday的《AGRICULTURAL ROBOTICS | $34B Weeding Robot Market》
导语
除草及作物管理机器人瞄准规模 340 亿~420 亿美元的除草剂存量市场。本文深度解析Carbon Robotics、Ecorobotix、Verdant、FarmWise四家头部企业,以及四大技术平台;到 2030 年,这套技术体系将彻底重塑无化学农药农业格局。
全球杂草每年造成农业超 1500 亿美元产量损失。四大机器人技术赛道正在颠覆一个历经数十年化学研发仍无解的、规模 340 亿~420 亿美元除草剂市场,下文深度拆解四家标杆企业与行业技术路线。
一、引言
杂草每年给全球农业带来超 1500 亿美元减产损失:杂草与农作物争抢水分、养分、光照,同时成为各类病虫害的宿主,催生了每年 3400 亿~4200 亿美元的全球除草剂采购开支,是农业生产中占比最高的可变成本之一。
尽管化学除草剂历经数十年迭代研发,杂草治理难题仍持续恶化:目前全球 92 个国家出现 500 余种抗药性 “超级杂草”。美国农业部 2022 年数据显示,抗药性杂草致使美洲地区农作物年均减产约 30%。
如今三大产业驱动力叠加共振:农业用工成本攀升、除草剂抗性杂草泛滥、全球农药法规日趋收紧;在整个农业机器人赛道中,唯有除草机器人同时面临三重利好。
- 欧盟 “从农场到餐桌” 战略要求:2030 年前全欧盟农药使用量削减 50%;全球有机农产品市场规模突破 1300 亿美元(有机农业明令禁用化学除草剂),保持高速扩容;未来十年,全新作用机理的除草剂研发管线近乎枯竭,化学除草技术已触及发展天花板。
注:本文研究范围仅限欧美澳西方商业化市场(整体规模 480 亿~560 亿美元),所有企业数据、市场估值、2030 年预测均基于该区域;中国自成一套由政策主导、规模 800 亿~1500 亿美元的独立产业生态,产品制造、采购渠道、补贴政策与海外完全割裂。
二、市场空间:锚定 340 亿美元存量替代市场
研判赛道空间需对标现有除草开支规模,而非仅看当前尚处低位的机器人存量市场。当前除草剂市场体量庞大,但机器人渗透率极低,二者形成 100:1 的体量缺口,正是行业颠覆性机遇所在。
数据来源:IMARC、ResearchNester、Coherent、Grand View 四大调研机构 2024-2025 报告;UHP 精准喷施为作者测算值
核心结论:除草剂存量市场超 340 亿美元,而机器人解决方案当前仅 3.3 亿美元,百倍体量差预示行业变革刚刚起步。Carbon Robotics 测算:仅特种作物耕地对应的潜在市场(TAM)就达 410 亿美元;2025 年产品拓展至玉米、大豆大田作物后,潜在市场直接扩容至原来 3 倍。
三、四大商业化落地技术平台
行业资源逐步向四条成熟商用技术路线集中,各路线适配作物品类、农场规模、除草逻辑差异显著:
| | | | |
|---|
| | | | |
| | | | |
| 机器视觉 + 微型独立喷头,每秒精准喷施 270 次 | 农资投入最高节省 99%,除草 / 施肥 / 间苗一机多用 | | |
| | | | |
数据来源:Carbon、Ecorobotix、Verdant、FarmWise 企业 2024-2025 官方披露数据
四、头部企业深度盘点
1. Carbon Robotics|激光除草开创者
- 成立:2018 年|总部:美国西雅图|融资总额:超 9700 万美元|投资方:英伟达风投 NVentures、Sozo、Anthos 资本
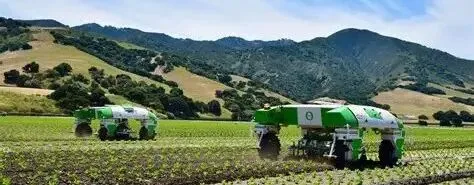
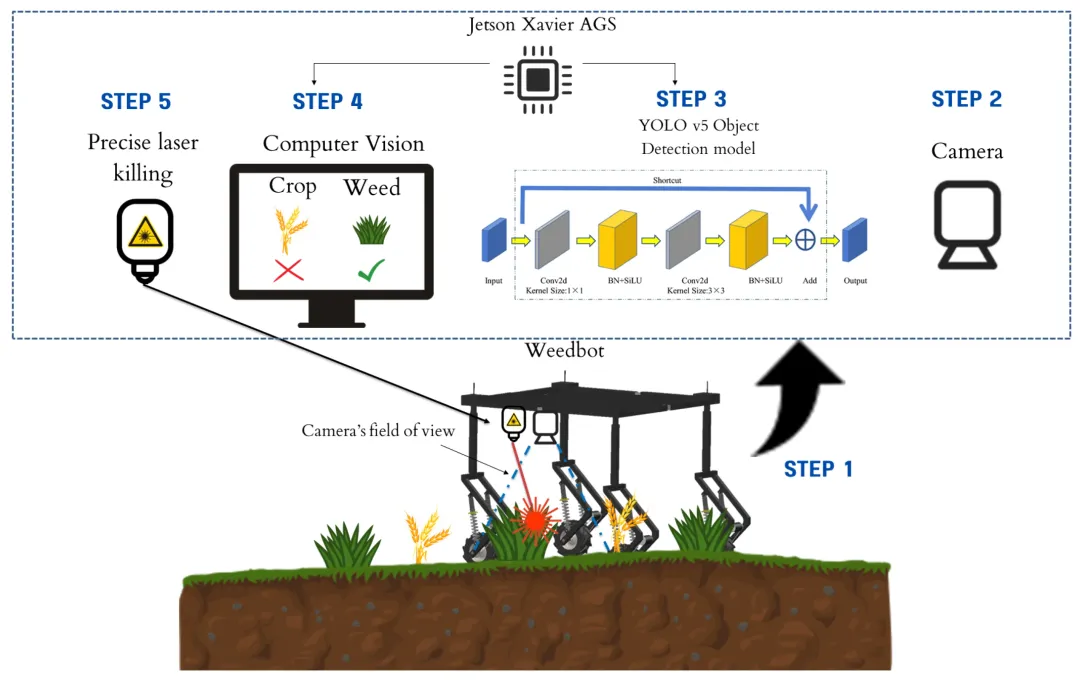
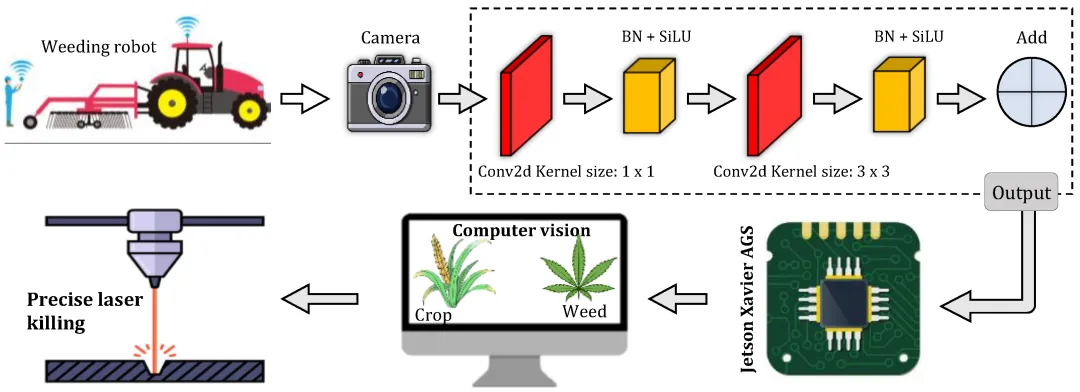
- 该企业率先把激光除草从实验室技术落地商业化。第二代激光除草机 Laser Weeder G2 上市仅 24 个月,已在三大洲累计消灭超 100 亿株杂草。核心技术:大植物识别模型 LPM,依托 1.5 亿张标注植株图片训练,毫米级精准瞄准杂草分生组织,实测杂草死亡率 99%。落地经济效益:加州农场 Braga Fresh 用 2 台 G2 设备替代 3 支 25 人人工除草队,每亩除草成本由 900 美元降至 268 美元,降幅 70%;Triangle 农场使用一年后,作物增产 50%。产品覆盖:从适配小型特色农场的 8 英尺机型,到有机玉米大豆用 40 英尺大型设备;设备投资回收期 1~3 年,整机使用寿命 7~10 年。英伟达战略注资也印证其 AI 算力技术具备跨农业领域的商业化潜力。
2. Ecorobotix|精准喷施龙头
- 成立:2011 年|总部:瑞士伊韦尔东莱班|总融资 1.5 亿美元(2024 年 C 轮 4500 万 + 2025 年 D 轮 1.05 亿)|领投方:Highland Europe
- 全球除草赛道融资额最高的纯专精企业,技术路线与激光除草完全不同:不彻底摒弃除草剂,而是极致精准用药,大幅削减药剂用量以规避环保与合规风险。旗舰产品 ARA 超高压喷施系统:Plant-by-Plant 逐株识别技术,田间扫描单次低于 250 毫秒,单点药剂喷洒尺寸仅 2.4×2.4 英寸,除草剂减量 70%~95% 且除草效果持平传统漫喷。合规优势:德国尤利乌斯・屈恩研究所认证其药剂漂移降低 95%,荷兰列入官方合规农机清单;对于受欧盟农药减量法案约束的欧洲农户,ARA 不只是降本工具,更是满足法规的刚需合规设备。设备除除草剂外,还可精准施用液肥、杀菌剂、杀虫剂、生物农药;现已搭载 25 套作物专属算法,软件壁垒随装机量持续加厚,业务覆盖 13 个国家。
3. Verdant Robotics|多功能一体化革新者
- 成立:2018 年|总部:美国斯托克顿|产品:SharpShooter 精准作业平台|落地状态:美国全境商业化应用
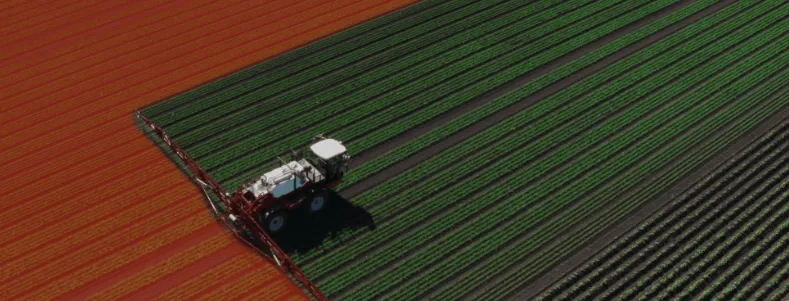
- 设备每秒完成 270 次定点喷施,每小时识别约 70 万株作物;整机自重仅 1800 磅,可在潮湿泥泞农田作业。一机多能:单次下地同步完成除草、追肥、作物间苗、农田数据采集四项工作,部分场景农资投入节省 99%;农户投资回收期仅 6~18 个月。在有机特色作物领域(人工除草成本超 900 美元 / 亩),该设备是首个具备经济性的机械化替代方案;适配胡萝卜、西兰苔、玉米、大豆等 35 种以上作物。企业已和澳洲 SwarmFarm 达成合作,将精准作业方案落地美国中西部大田规模化种植。
4. FarmWise|纯机械式除草标杆
- 成立:2016 年|总部:美国旧金山|产品:Titan FT-35|聚焦:有机蔬菜与常规蔬菜种植
- 不走激光、化学喷施路线,依靠 AI 视觉 + 物理刀具拔除杂草。2024 年机型升级,新增田间实时农情数据分析,从单一除草设备升级为农田数据采集终端。优势深耕有机赛道:完全不用除草剂,经济性优势突出;AI 视觉可紧贴作物厘米级清除行间杂草,实现以往只有熟练人工才能完成的精细化行内除草。
五、新兴前沿技术(试验→商用落地第二梯队)
一批新技术陆续完成田间试验、进入小规模商用,持续拓宽作物管理机器人应用边界:
| | | | |
|---|
| 约翰迪尔 See & Spray Ultimate | AI 视觉每秒抓拍 20 张图像,除草剂减量 80%~90% | | | |
| | | | |
| 同源 Plant-by-Plant AI 算法,跨界拓展非农业场景 | | | |
| 集群自主农机 + SharpShooter 精准喷施 | | | |
| | | | |
数据来源:Carbon、Ecorobotix、Verdant、FarmWise 企业 2024-2025 官方披露数据
六、三大行业爆发驱动逻辑
驱动力 1:超级杂草催生化学除草无解困局
杂草抗药性已成为结构性难题:超 500 种杂草对至少一类除草剂产生耐药,如水麻、反枝苋可同时抵御 7 种以上不同机理除草剂。新型除草剂研发周期 10~15 年、单款投入数亿美元,未来十年无新品落地。激光除草可无视杂草抗性直接灭活生长点;精准喷施设备可选用杂草从未产生抗性的生物源除草剂定点施用,杂草耐药问题反而成为机器人赛道最强成长红利。
驱动力 2:全球强监管催生合规刚需市场
欧盟《从农场到餐桌》法案硬性约束 2030 年农药减半,相关处罚条款已陆续落地,欧洲农户继续大面积漫喷除草剂将不合规。以 Ecorobotix 为代表的合规认证机型,采购投入从生产成本变为合规固定资产;农户购置设备既是降本,也是规避行政处罚。
驱动力 3:有机农业高溢价带来产业化沃土
全球有机食品年销售额突破 1300 亿美元,年增速 8%~12%,有机农业全面禁用化学除草剂。当前有机农田除草高度依赖日渐短缺的高价人工,农户选用机器人并非优选,而是别无选择,海量有机耕地成为机器人天然增量市场。
七、行业竞争格局与企业战略定位
除草机器人赛道由风投初创企业主导,区别于巨头垄断的自动驾驶拖拉机、挤奶机器人赛道;现阶段技术差异化优先级高于渠道规模。
| | | | | |
|---|
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| 成熟喷药底盘 + AI 识别,药剂减量 80%-90% | | | | |
行业关键博弈:约翰迪尔是赛道商业化背书,同时也是初创企业的行业天花板。Carbon、Ecorobotix、Verdant 需要持续构筑数据壁垒保持独立,否则大概率被国际农机巨头收购;无论并购还是独立成长,投资收益确定性极强。
八、农场投入回报测算(ROI 落地数据)
商业化可行性核心依托实地落地成本数据:
数据来源:美国西部种植协会 Braga 农场案例、各企业田间实测数据 2024-2025;收益随杂草密度、作物品类浮动
对比参考:普通拖拉机采购后回本周期 10~15 年,而百万美元级激光除草机高负荷作业(日均 18 小时)1~3 年回本,整机 7~10 年服役期内每年每亩节省超 630 美元。叠加增产收益(如 Triangle 农场 50% 增产),机器人不止削减生产成本,还依托有机农产品溢价增厚利润。
九、2030 年行业前景与市场走势
行业处于指数级增长初期:技术成熟、经济性落地、政策长期利好,当前产能不足与农户迭代周期是唯一约束。
注:仅统计欧美澳市场,不含中国本土产业;测算依托第三方咨询 + 企业融资数据
三大关键拐点助推 2030 年十倍增长:
- 大田作物落地 Carbon 大机型、Verdant 与 SwarmFarm 合作、迪尔规模化落地,产品从小众特色作物拓展至玉米大豆大宗商品农田;
- 欧盟政策落地期(2025-2027)农药减量处罚落地倒逼欧洲农场批量采购精准喷施设备;
- 商业模式升级头部三家企业从一次性硬件销售,转向软件订阅持续创收,打开估值天花板。
十、结语:化学除草触顶,机器人时代落地成型
除草机器人在现代农业中拥有独一无二的产业定位:它从根源解决了化学除草剂历经数十年无法攻克的行业痛点(杂草耐药、环保管控、用工短缺)。耐药加剧、法规收紧、有机消费增长、人力短缺四大趋势长期不可逆、彼此正向赋能。
头部企业并非瓜分现有除草剂存量市场,而是重新定义全球杂草治理模式,实现降本、增产、合规、环保四重价值。2024 年西方除草机器人市场仅 6.5 亿~8 亿美元,2030 年有望冲击 50 亿~80 亿美元;能够顺利从特色作物切入大宗大田的厂商,将决定行业未来上限。化学除草的增长天花板已经显现,机器人除草的产业地基正在全面搭建。
参考文献(原文附录)
- Carbon Robotics:G2 激光除草机参数与商用落地报告(2025)
- Ecorobotix:ARA 产品文档、C/D 轮融资公告(2024-2025)
- Verdant Robotics:SharpShooter 农户落地实测数据(2024-2025)
- 美国西部种植创新中心:Braga、Triangle 农场激光除草落地案例(2024.3)
- IMARC:2024 全球除草剂市场白皮书(341.6 亿美元)
- ResearchNester:全球杂草防控行业分析(2024,328.3 亿美元)
- Coherent、Grand View 等机构细分赛道增速预测报告