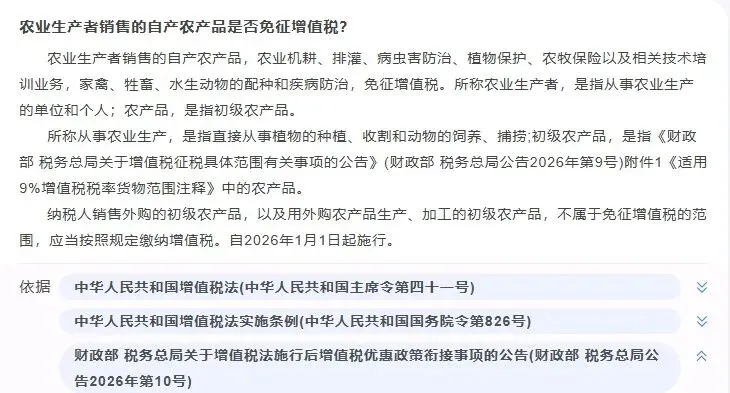
各位涉农企业、个体农户的财务注意:2026年1月1日起,农业相关业务的增值税免税规则明确了——不是所有农产品销售都免税,得看“是不是自产”。
一、这些农业业务,增值税全免
直接对照:符合以下条件,不用缴增值税:
1. 农业生产者销售自产农产品
- 农业生产者:从事农业生产的单位/个人(比如农户、家庭农场、农业合作社);
- 自产农产品:直接种植、收割的植物,或者饲养、捕捞的动物(属于《适用9%增值税税率货物范围注释》里的初级农产品)。
2. 配套农业服务
农业机耕、排灌、病虫害防治、植物保护、农牧保险及相关技术培训,还有家禽/牲畜/水生动物的配种和疾病防治,也免征增值税。
二、这2种情况,不能免税(要缴税)
别踩坑!以下销售行为得正常缴增值税:
1. 销售外购的初级农产品
比如你买了别人种的蔬菜再转手卖,哪怕是初级农产品,也不能免税;
2. 用外购农产品生产、加工后销售的初级农产品
比如买了散装小麦,加工成包装好的面粉再卖,不属于“自产”,得缴税。
三、关键提醒
1. 执行时间:2026年1月1日起生效,之前的业务按原政策处理;
2. 证明要求:享受免税的农业生产者,需能证明产品是“自产”(比如种植记录、养殖凭证等);
3. 税率参考:不免税的农产品销售,一般适用9%的增值税税率。
举个例子:
- 农户卖自己种的白菜:免税;
- 超市买农户的白菜再卖:要缴9%的增值税;
- 食品厂买小麦加工成面粉卖:要缴9%的增值税。
简单总结:农业业务免税的核心是“自产”——自己种/养的农产品+配套农业服务免增值税,外购、加工后的农产品销售得正常缴税!
农业相关业务增值税免税/征税对照说明
一、免税业务范围
1. 农业生产者销售自产初级农产品
适用主体:从事农业生产的单位/个人(如农户、家庭农场、农业合作社);
业务要求:产品为直接种植、收割的植物,或饲养、捕捞的动物(需属于《适用9%增值税税率货物范围注释》中的初级农产品)。
2. 特定农业服务
具体业务:农业机耕、排灌、病虫害防治、植物保护、农牧保险及相关技术培训;家禽、牲畜、水生动物的配种和疾病防治。
二、征税业务范围
1. 销售外购的初级农产品
情形:购买他人生产的初级农产品后转手销售(无论是否为初级农产品,均需征税);
适用税率:一般为9%。
2. 外购农产品生产、加工后销售的初级农产品
情形:以外购农产品为原料,经过生产、加工(如包装、简单加工)后销售的初级农产品;
适用税率:一般为9%。
三、核心区分要点
- 免税的关键是“自产+直接销售/配套服务”;
- 征税的核心是“外购(含外购后加工)”,即产品并非自身直接生产。
 10个月宝宝每天需要喝多少奶粉?