
当前位置:首页>农业>伊朗战争对巴西和阿根廷农业影响

伊朗战争对巴西和阿根廷农业影响

  • 2026-10-31 02:39:17
伊朗战争对巴西和阿根廷农业影响

巴西和阿根廷农民面临

化肥与能源价格上涨

DAILY NEWS 

伊朗战争:

在全球粮食供应仍相对充足的背景下,全球化肥和能源价格走高,正给阿根廷和巴西的农民带来巨大压力。

两国高度依赖进口化肥,尤其容易受到霍尔木兹海峡航运中断带来的冲击。

利润空间收窄,再加上天气形势不确定,可能促使种植户减少化肥施用量、改种低投入作物,进而给未来粮食供应埋下隐患。

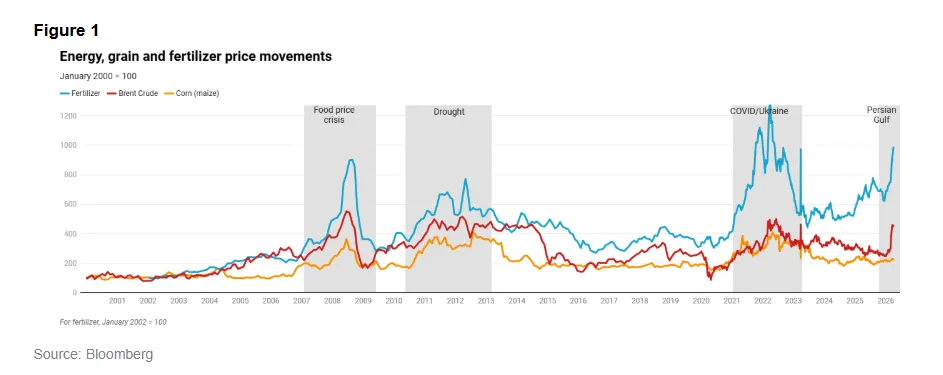
霍尔木兹海峡航运受阻,导致化肥和能源价格飙升,既加重了农业生产者的经营压力,也引发了市场对粮食价格或将上涨的担忧。不过当前局势与以往的粮食价格危机有所不同。尽管化肥和能源涨价正在改变农产品生产及能源市场的供需导向(figure 1),但阿里塔和格劳伯近期的分析指出,全球粮食供应依旧较为充足,粮价上行压力整体偏弱。

然而,主要农业生产资料价格上涨,或将对全球农户造成严重影响,并连锁传导至整个粮食体系。今年播种季尚未到来,这种影响已在各国显现:种植户既要承担更高的化肥和能源成本,又面临全球粮食市场价格偏低的困境。
本文分析了伊朗战争及霍尔木兹海峡封航对阿根廷、巴西两大粮食出口国的影响。据美国农业部(USDA)2025/2026 市场年度预估数据,两国小麦出口占全球 10%、玉米占 39%、大豆占 66%;同时还出口肉类、热带农产品、棉花等多种农副产品。巴阿两国均高度依赖化肥进口,其中相当一部分化肥来自波斯湾地区。若化肥市场供应持续中断,或将影响农户的种植决策和化肥施用比例,继而波及农作物产量与大宗商品价格。
近期分析显示,波斯湾地区地缘政治紧张局势已迅速影响化肥供应与价格,进一步凸显高度依赖进口国家的供应链脆弱性。霍尔木兹海峡航运线路中断,直接影响化肥及液化天然气、氨水、硫磺等化肥关键原料的运输,而这些原料在全球氮肥、磷肥市场中占据核心地位。因此,氮肥价格与天然气市场紧密挂钩,液化天然气涨价也会推高全球化肥生产成本。
巴西与阿根廷的化肥使用现状

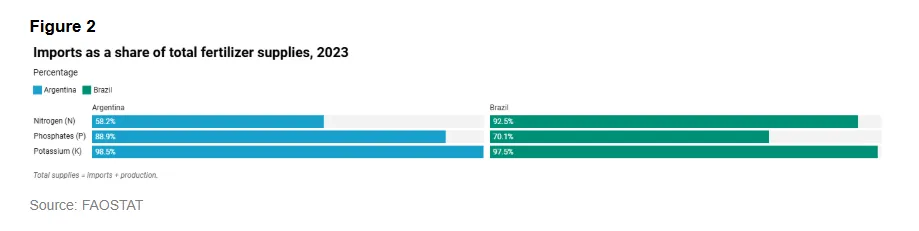
巴西和阿根廷极易受到全球化肥市场波动的冲击。两国国内化肥需求高度依赖进口,化肥进口依存度位居全球前列(figure 2)。科卢西和兰格迈尔指出,相较于美国等本土化肥产能充足的粮食出口大国,巴阿两国对化肥的高进口依赖,使其更难抵御市场冲击。

波斯湾地区是巴阿两国化肥(尤其是氮肥)的重要进口来源。联合国粮农组织统计数据显示,2023 年阿根廷 9% 的氮肥进口、巴西 28% 的氮肥进口均来自波斯湾国家。两国从该地区进口的磷肥占比则相对较低:阿根廷不足 1%,巴西约占磷肥总进口量的 10%。(波斯湾地区钾肥产能有限,两国从当地进口的钾肥规模极小。)
如此高的进口依存度,已让阿根廷和巴西农民切身感受到全球化肥涨价带来的经营压力。巴阿两国化肥进口量随农作物种植周期呈现季节性波动。由于大部分农事播种集中在下半年,当前正是未来数月化肥订单采购的高峰期。
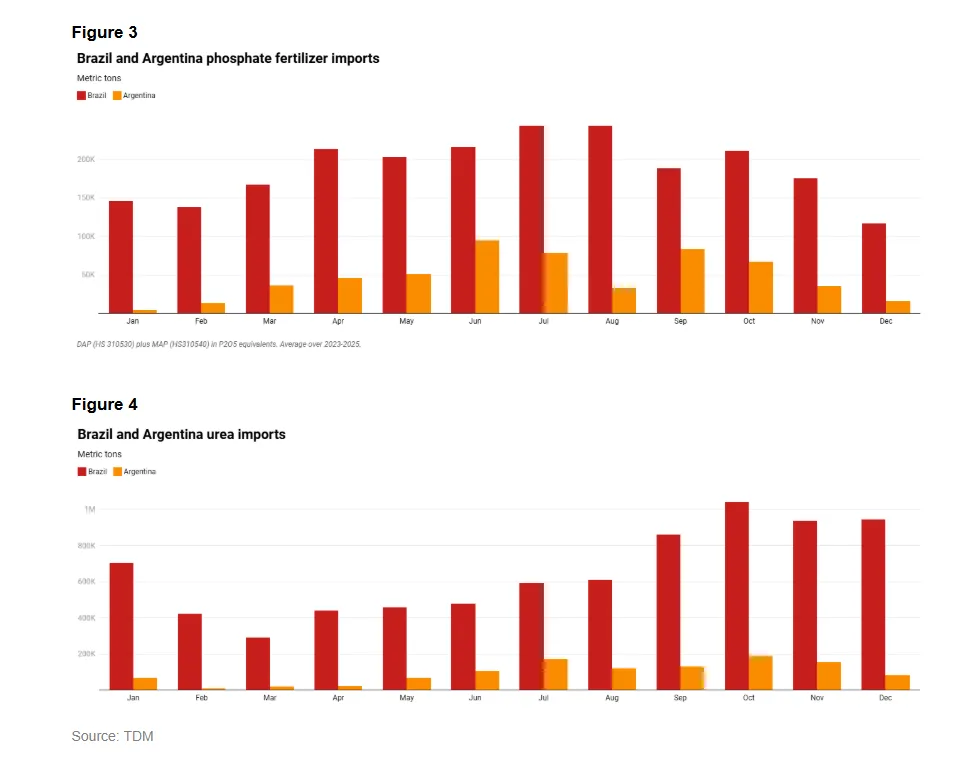
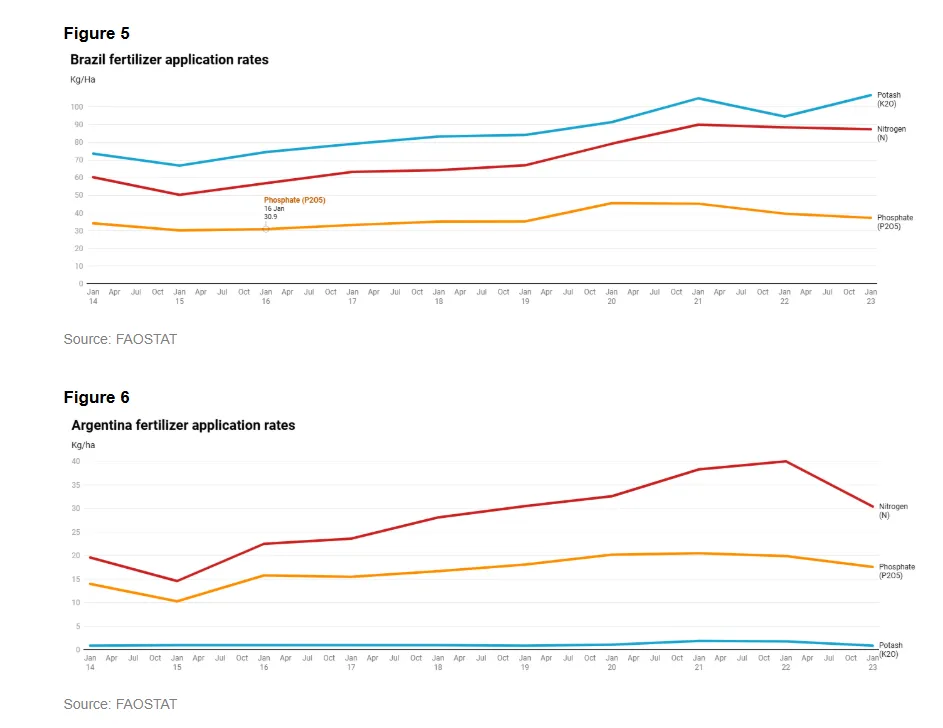
例如,阿根廷小麦播种期为 5 至 8 月,化肥进口量通常从 5 月开始攀升;两国大豆播种期为 9 至 11 月,因此每年 6 至 8 月磷肥进口量都会显著走高(figure  3)。巴西 10 月至次年 1 月尿素(重要氮肥品种)进口量大增,是农户为次年 1 至 2 月二季玉米播种提前备货所致(figure  4)。
波斯湾化肥供应收紧,迫使巴西和阿根廷不得不寻找进口替代渠道。据报道,巴西已就从印度尼西亚采购尿素展开谈判。
化肥涨价将如何影响农业生产?

面对生产成本上涨,种植户通常会选择两种应对方式:改种低化肥需求作物,或是降低单位耕地化肥施用量,也可能两种方式同时采用。参考 2022 年化肥价格暴涨时巴阿两国的应对情况,可预判本轮危机未来数月的演变趋势。2022 年化肥涨价后,两国农户普遍减少了化肥施用。其中巴西磷肥施用量较 2021 年下降 12.4%,钾肥下降 9.8%,氮肥仅小幅下降 1.7%(figure 5)。2023 年巴西钾肥用量有所回升,但氮肥、磷肥施用量仍维持在 2022 年低位,反映出化肥市场的扰动仍在持续。

尽管 2022 年化肥施用量整体下降,但当年对农作物总产量的实际影响并不明确。阿根廷玉米、小麦、大豆的种植收获面积和单产均出现下滑,但减产主要由强拉尼娜现象引发的干旱天气导致。美国农业部数据显示,2022 年阿根廷玉米产量暴跌 29%,大豆和小麦产量均下滑 43%。
而巴西受农作物高价刺激,农户扩大了玉米、大豆、小麦种植面积,并未因农资涨价缩减规模。与阿根廷不同,拉尼娜天气为巴西大部分种植区带来充足降水,反而推高了三大主粮的单产水平。
相较于 2022 年,当前农户面临的挑战更为严峻:当前农作物市场价格远低于 2022 年,即便化肥价格未达到当年峰值,农户预期利润空间也已大幅缩水。
在利润微薄的背景下,本次波斯湾危机的持续时间至关重要。北达科他州立大学肖恩・阿里塔及其团队的最新分析显示:若霍尔木兹海峡封航持续至 7 月,2026 年 4 月至 2027 年 3 月巴西尿素累计进口量或将下降 18.7%;若封航延续至 2026 年底,进口降幅将达 27.3%。联合国商品贸易统计数据显示,2022 年巴西尿素进口量较 2021 年已下降 9%。
若出现上述幅度的进口下滑,农户大概率会转向大豆等低肥作物种植,并通过减少施肥量、改用低成本营养原料等方式降低化肥投入。
除此之外,2026 年第四季度出现强厄尔尼诺现象的概率不断上升。强厄尔尼诺通常会造成巴西中部气候偏干、阿根廷降水偏多,而气候事件的发生时点与持续时长将成为关键变量。
本轮危机尚未像以往全球粮食冲击那样引发谷物、油料价格大幅飙升,但其影响正通过不同渠道逐步显现,对农作物产量、市场价格乃至粮食安全均带来不确定性。
在大宗商品价格低迷的大环境下,化肥、能源涨价正在重塑农业生产的收益逻辑,化肥施用的盈利空间被持续压缩。本次危机爆发时点特殊,以巴西、阿根廷为代表的南半球国家或将承受化肥涨价的主要冲击,若霍尔木兹海峡封航从夏季持续至秋季,影响将进一步加剧。
一旦该地区农作物产量大幅下滑,当前的能源与化肥危机或将演变为农业供应危机,推高粮食及畜禽产品价格,进而整体抬升食品物价水平。
历史经验表明,相较于天气等自然因素,化肥涨价对农作物单产和总产量的整体影响相对有限。当前全球粮食库存较以往粮价暴涨时期更为充裕,这也是谷物、油料期货市场价格保持平稳的重要原因。但鉴于危机暂无快速化解迹象,随着南半球夏秋播种季临近,化肥供应保障与采购情况将成为市场重点关注的焦点。

Citations:

Glauber, J., Piñeiro, V., & Gianatiempo, J. P. (2026, May 6). The Iran war: Farmers in Brazil and Argentina face rising fertilizer and energy prices. AgroPages. https://news.agropages.com/News/NewsDetail---57581.htm

END
铵力加
【深耕硫铵,贸研领航】

最新文章

随机文章