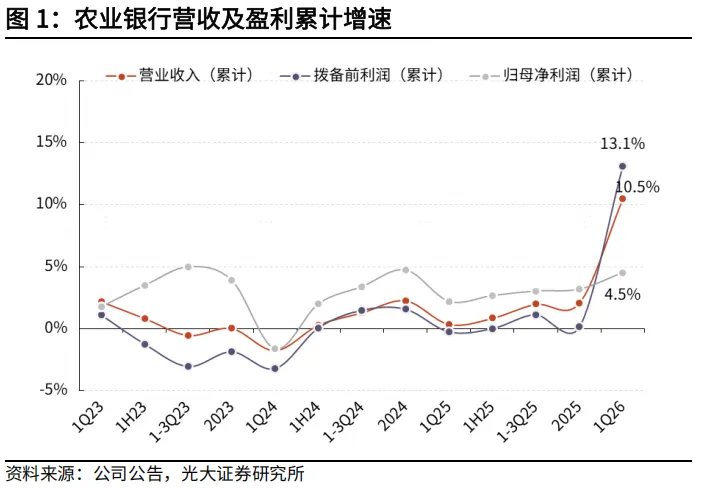
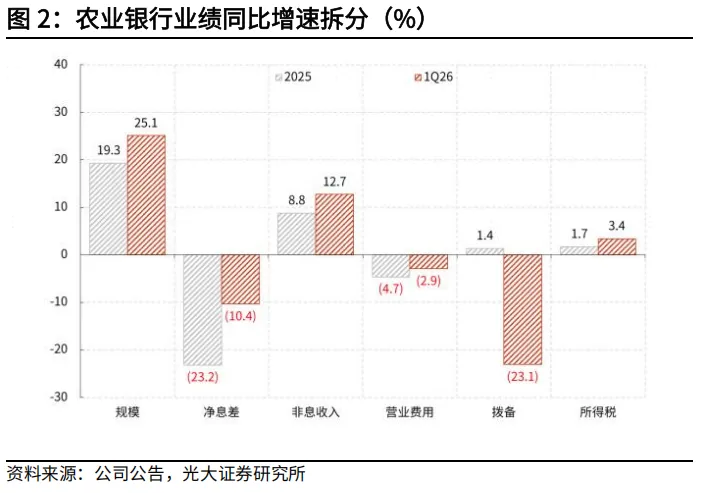
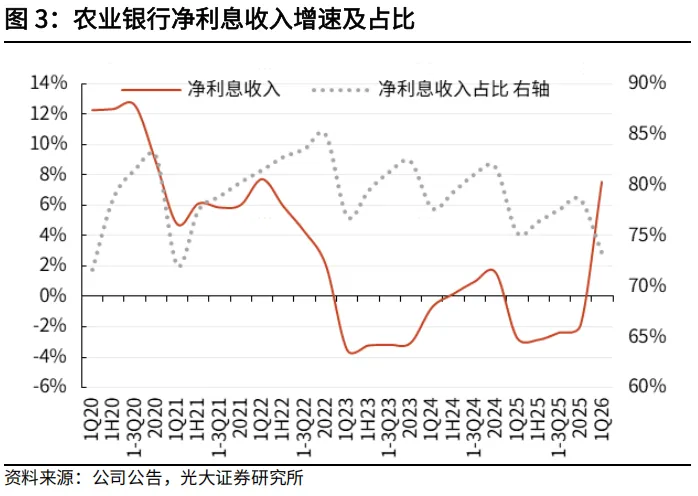
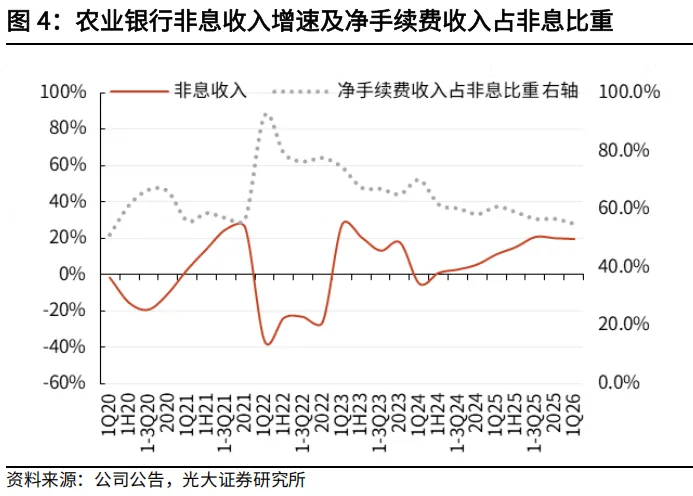
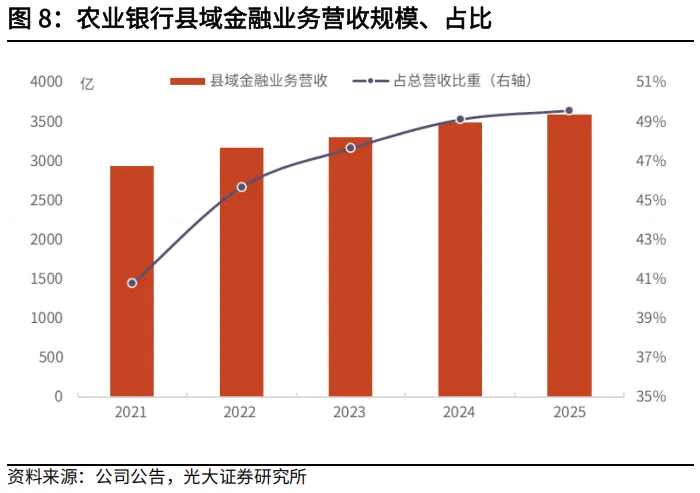
营收实现双位数高增,业绩增速持续领跑同业。1Q26农业银行营收、拨备前利润、归母净利润同比增速分别为10.5%、13.1%、4.5%,增速较2025年分别变动+8.4、+13、+1.3pct,营收、盈利增速延续2Q25以来逐季改善态势,归母净利润增速居国有大行首位。营收结构层面,1Q26净利息收入、非息收入增速分别为7.6%、19.4%,较2025年分别变动+9.5、-0.5pct,净利息收入增速转正,非息维持双位数高增。1Q26成本收入比、信用减值损失/营收分别为24%、35.7%,同比分别变动-1.6、+5.2pct,营收盈利表现稳中向好,为存量及新增风险的处置形成有力支撑。拆分盈利增速看,规模扩张、非息增长仍是主要贡献项,拨备计提为主要拖累项。
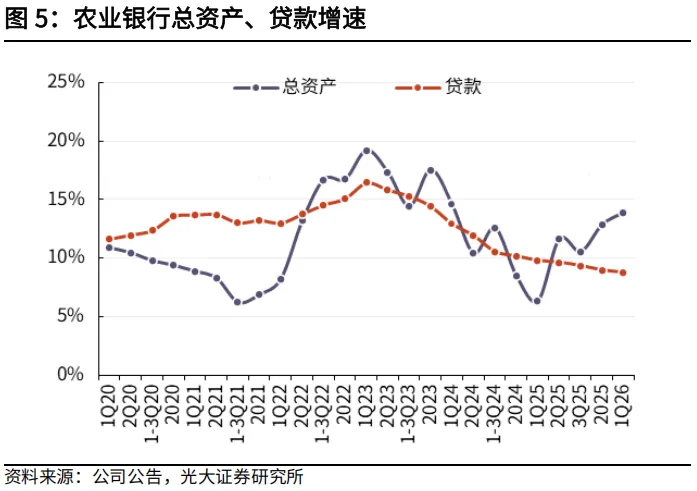
规模扩张再提速,县域金融护城河持续深挖。1Q26末农业银行总资产、贷款同比增速分别为13.9%、8.8%,增速较2025末分别变动+1、-0.2pct,规模扩张提速,信贷稳步增长。季末金融投资、同业资产增速分别达23%、17.6%,较上年末分别提升4.7、0.7pct,季末二者合计占比达40.6%,较年初提升5.5pct,非信贷类资产对资产端规模扩张形成较强驱动。
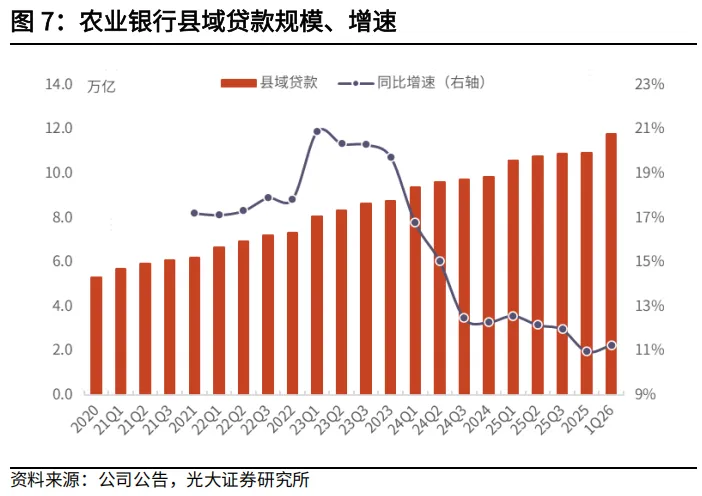
贷款方面,季内贷款新增1.3万亿,同比多增620亿,“开门红”投放成色较好。季末公司、零售贷款增速分别为9.9%、4.3%,分别较年初变动+0.4、-0.8pct,对公持续发挥贷款增长“压舱石”作用,开年零售端投放较缓,低息票据负增长,贷款结构优化。投向层面,① 对公深耕县域、“五篇大文章”等重点领域,季末制造业、科技型企业贷款较年初增幅分别达11.6%、20%以上;县域、乡村振兴、乡村建设等贷款较年初增幅分别为7.6%、17.9%、7%,上述领域增幅均显著高于公司各项贷款增幅。② 零售聚焦消费金融,含信用卡在内的消费贷季内新增700亿,较年初增幅4.8%,增量增速稳居可比同业首位。
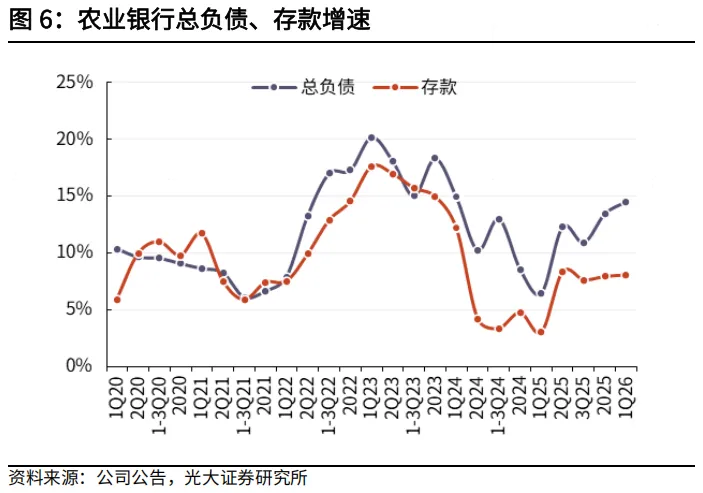
存款稳步增长,日均增量居可比同业首位。1Q26末农业银行总负债、存款同比增速分别为14.5%、8.1%,分别较上年末提升1.1、0.1pct,存款稳步增长。季末应付债券、同业负债增速分别为-10.2%、64.9%,较上年末变动-32、+27pct,年初以来同业存放、回购等成本较低负债对债券发行形成部分置换,负债端结构有所优化。
存款方面,季内定期、活期存款分别新增1.4、0.7万亿,同比少增59亿、多增2601亿,季末活期存款占比39.2%同年初持平,边际上看存款出现一定活化迹象。从日均余额看,公司境内日均人民币存款余额增速较年初增长7.4%,居可比同业首位;本外币存款偏离度2.42%,连续八个季度处在3%以下,存款资金稳定性较强,时点波动相对较低。
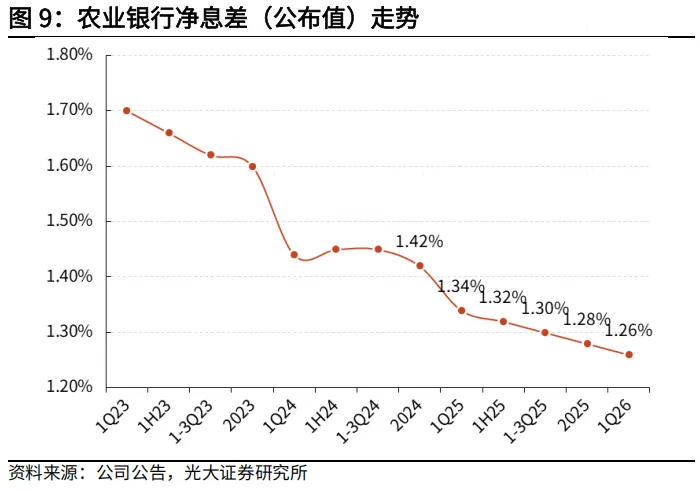
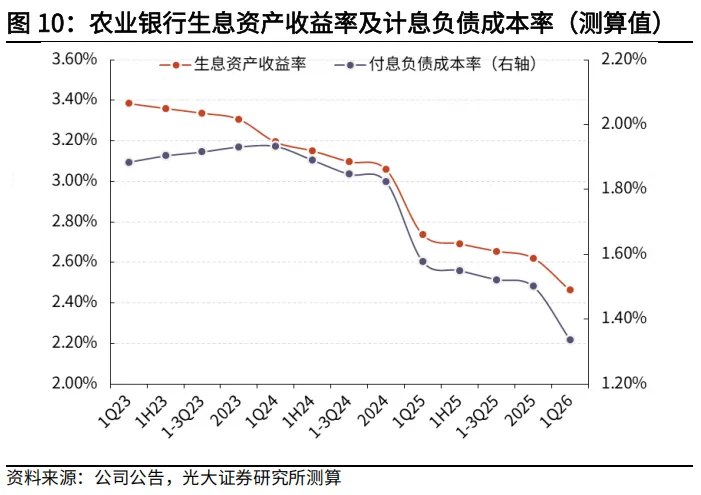
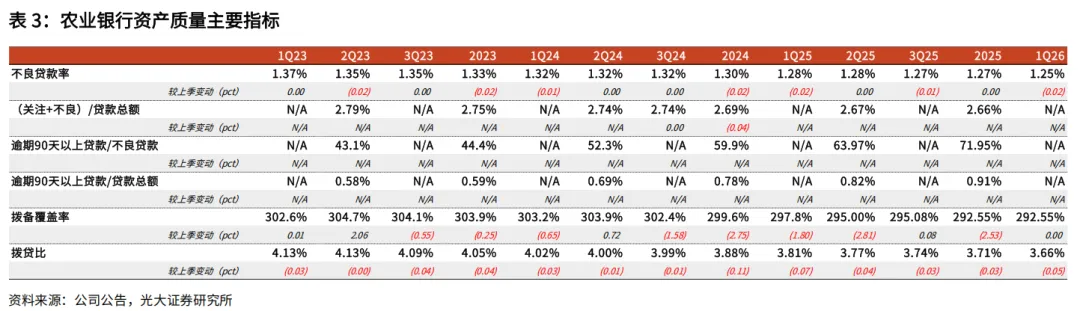
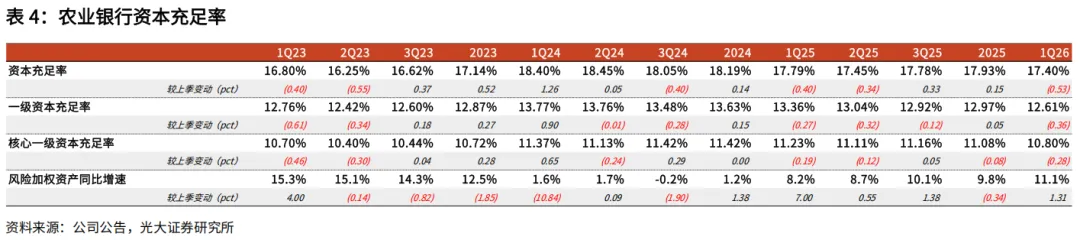
息差降幅收窄,企稳趋势明显。公司1Q26息差为1.26%,较2025年下降2bp,降幅低于去年同期的8bp,NIM延续缓幅下行走势。测算1Q26生息资产收益率、付息负债成本率均较25年下降16bp。往后看,贷款端重定价影响逐步减弱,存款到期带来成本改善效果延续,息差企稳趋势明显,对年内净利息收入增长形成较强支撑。其他非息表现亮眼,非息收入维持双位数高增。公司1Q26非息收入551亿(YoY+19.4%),占营收比重26.7%,较2025年提升5.2pct。其中,①手续费及佣金净收入302亿(YoY+7.9%),理财规模稳步增长,代销保险同比增长20.1%,代销基金销量同比增长91.6%,财管业务稳健增长。季末零售AUM破25万亿,增量居可比同业首位,客群基础持续夯实对手续费增长形成较强支撑。② 净其他非息收入249亿(YoY+37.4%),增速较2025年提升12.8pct;投资收益同比增长151.5%,有效带动其他非息收入增长。不良率行至低位,风险抵补能力稳健。季末农业银行不良率1.25%,较2025年末下降2bp,关注率、逾期率均较年初下降,核心资产质量指标运行稳健。拨备方面,季末拨贷比3.66%,较年初下降5bp;拨备覆盖率293%,同年初持平,风险抵补能力保持稳健。资本安全边际较厚,分红比例维持30%。1Q26末农业银行核心一级/一级/资本充足率分别10.8%、12.6%、17.4%,较年初下降0.28、0.36、0.53pct。季末RWA增速11.1%,较年初提升1.3pct,较高强度扩表对资本消耗有所增加。公司营收、盈利增速双提升,内源性资本补充能力稳健,外延资本补充工具丰富、渠道畅通,资本充足率安全边际厚,对未来资产扩张、业务发展形成较强支撑。公司2025年现金分红873亿(含税),现金分红比例保持30%,投资回报较好。投资建议。农业银行县域金融业务发展态势良好,具有稳定低成本存款拓展优势,后伴随线上+线下渠道整合协同,县域业务发展有望带动公司贷款增户扩面。在经济复苏不确定性升高、信贷有效需求尚待提振背景下,公司资产端稳步扩张,重点领域信贷投放维持较高景气度,县域“三农”业务稳步增长,营收贡献度持续提升。(注:盈利预测、估值及评级等信息详见外发报告)风险提示:经济复苏景气度不及预期,贷款利率下行压力加大;若后续降低存量按揭利率,NIM或持续承压。