
当前位置:首页>农业>【中航证券农业】隆平高科(000998)2025年报点评:25年经营显著改善,两杂地位进一步夯实

【中航证券农业】隆平高科(000998)2025年报点评:25年经营显著改善,两杂地位进一步夯实

  • 2026-10-28 03:27:48
【中航证券农业】隆平高科(000998)2025年报点评:25年经营显著改善,两杂地位进一步夯实

文 中航农林牧渔团队

摘要

25年经营显著改善

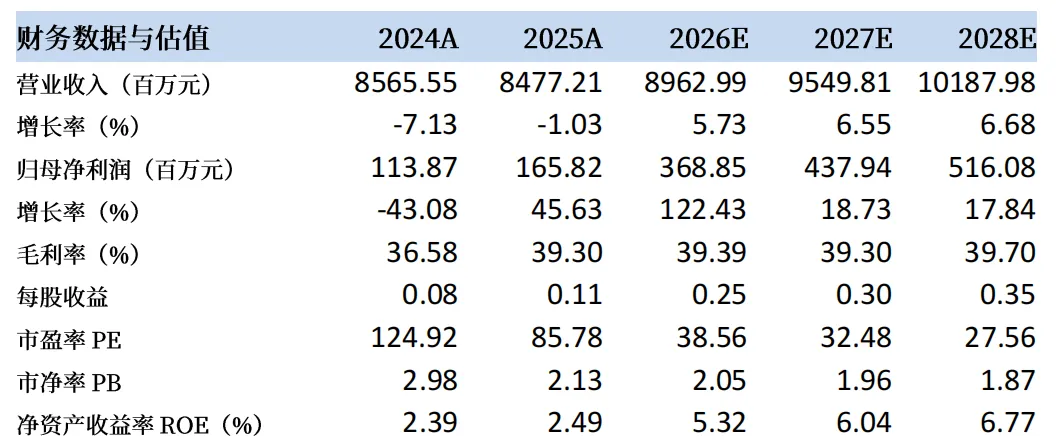
2025年公司实现营业收入84.77亿元,同比减少1.03%;实现归母净利润1.66亿元,同比增加45.63%;扣非归母净利润0.77亿元,同比增加126.83%。2025年四季度单季,公司实现营业收入56.36亿元,同比减少0.85%;实现归母净利润8.30亿元,同比增加40.78%;扣非后归属母公司股东的净利润为7.78亿元,同比增加32.93%。多重因素驱动,公司经营显著改善。一是子公司隆平巴西通过优化营销、降本增效和债务结构调整,实现毛利率提升及财务费用减少。二是国内业务经营稳健。在行业去库存的压力下,水稻、玉米种子业务逆势保持稳定,展现了龙头企业的经营韧性。三是财务结构优化。通过定增和引入战略资金,公司资本结构得到改善,有息负债规模下降,利息支出同比下降。

两杂地位进一步夯实,长期价值显著

行业下行周期显龙头韧性,两杂地位进一步夯实。2025年国内玉米种业仍处于供大于求、去库存的下行周期。在此背景下,公司国内水稻种子业务通过精细化运营,收入保持平稳,市场占有率超20%。玉米种子业务积极破局,实现区域和品类的扩张,25年玉米业务收入保持相对稳定,较同业下滑幅度低。转基因先发优势构筑核心壁垒,公司已提前储备耐密植和转基因品种等下一代玉米品种,转基因品种已获得市场推广认可,部分5500-6000 株/亩的耐密植品种将通过国审审定推向市场。隆平高科作为我国种业龙头,聚焦主业,持续大力投入研发创新,推动生物技术等关键领域的创新突破,“内生增长+外延并购”双轮驱动,有望持续巩固领先优势,为股东创造长期可持续的价值回报。

投资建议

隆平高科是种业龙头企业,研发创新驱动,多品类、全球化布局,有望持续巩固优势,为股东创造长期可持续的价值回报。我们预计公司2026-2028年归母净利润分别为3.7亿元、4.4亿元、5.2亿元,EPS分别为0.25 元、0.30元、0.35元,维持“买入”评级。

风险提示

行业竞争加剧、粮食种子价格波动等风险。

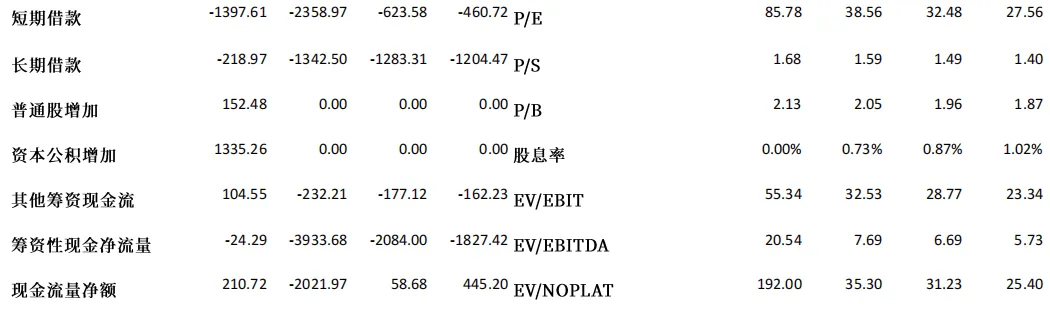
资料来源:iFind,中航证券研究所

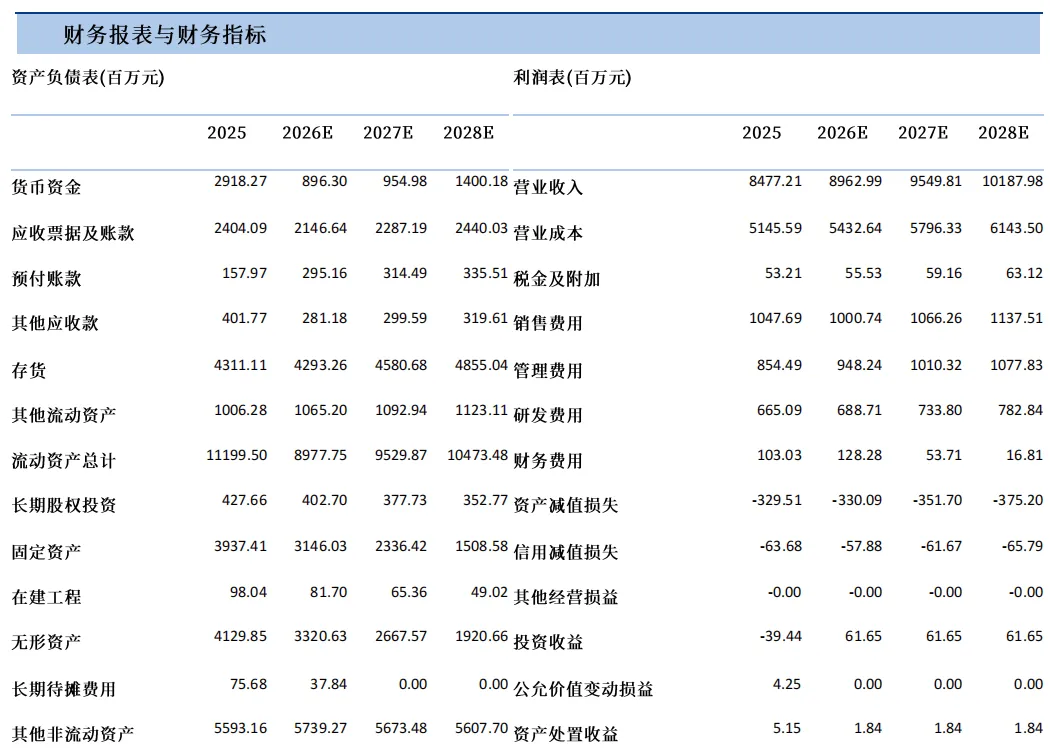
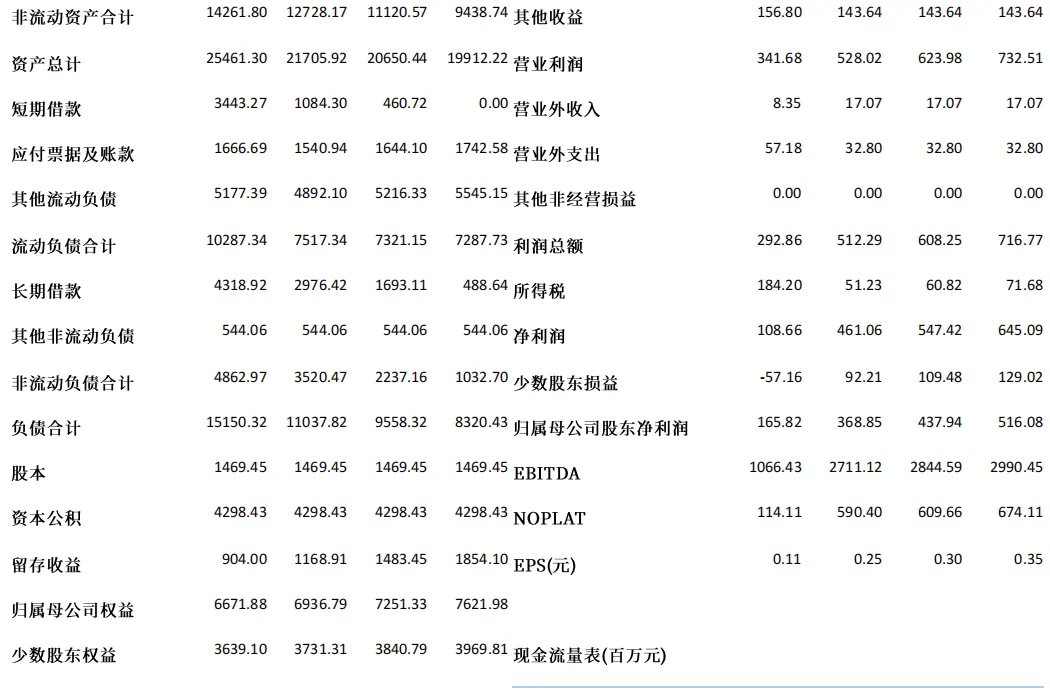
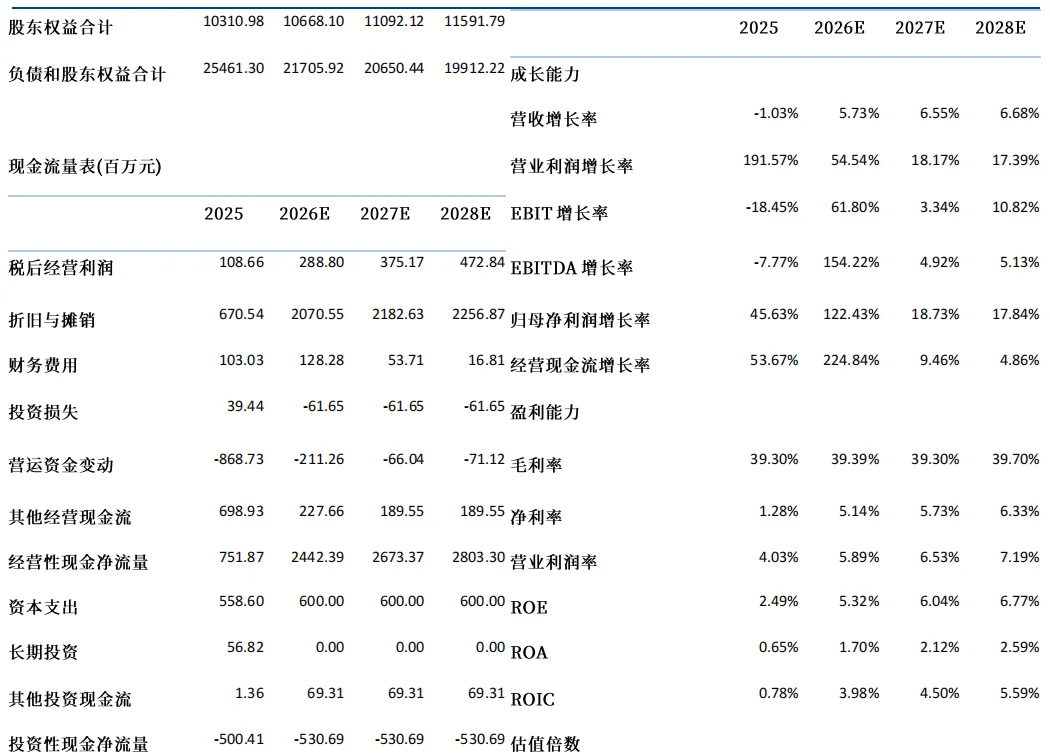
资料来源:iFind,中航证券研究所

本文数据来源如无特别说明均来自Wind资讯

中航证券研究所着力打造以总量研究引领,军工、硬科技为代表的战略新兴产业链投研体系,并重点覆盖部分大消费行业。董忠云博士担任公司首席经济学家,张超任研究所所长、军工团队首席分析师。

研究所拥有一支近二十人的军工研究团队,依托中国航空工业集团央企股东优势,深耕军工行业各细分领域,还包含总量研究、科技电子、新材料、新能源、先进制造、农林牧渔、非银金融、社服&传媒、中小市值、医药生物等行业团队。目前主要业务有:一、二级市场投资咨询、战略咨询、指数产品研发等。

彭海兰(证券执业证书号:S0640517080001),中航证券研究所农林牧渔行业首席分析师。

penghl@avicsec.com

陈翼(证券执业证书号:S0640523080001)

chenyyjs@avicsec.com

证券研究报告名称:《隆平高科(000998)25年年报点评:25年经营显著改善,两杂地位进一步夯实》

对外发布时间:2026年04月27日

最新文章

随机文章