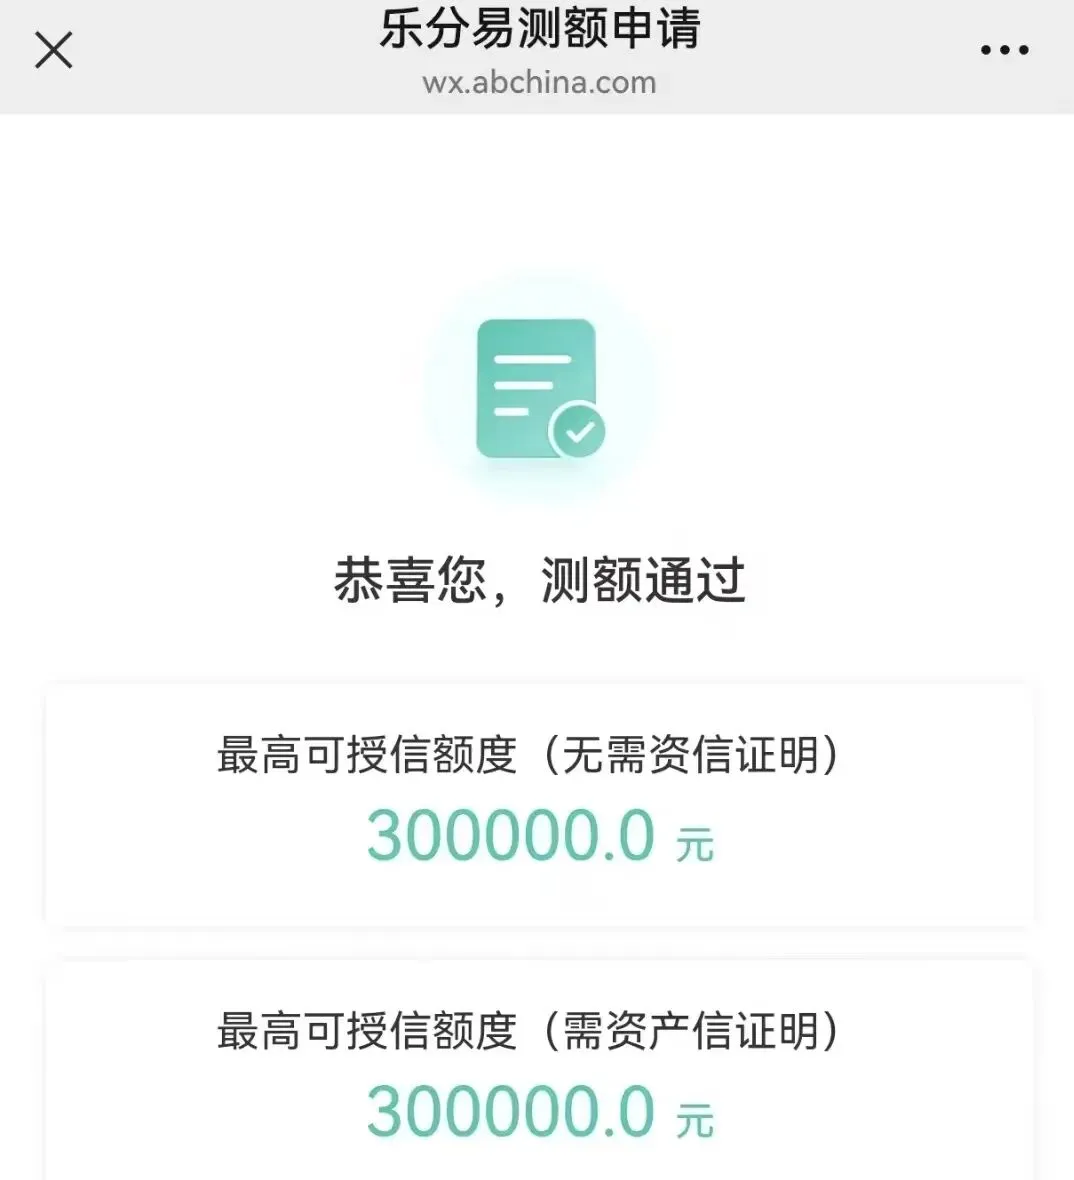
最近太多朋友跟我吐槽:明明农行乐分易测额有额度,甚至审批通过了,最后就是放不了款,白跑网点、白等几天,心态直接崩了。
以多年从业的经验,我可以明确告诉大家:2026年乐分易早就变天了,早就不是以前“有额度就稳下”的时代了。今天就用最实在的话,把里面的门道、坑、怎么解决,一次性说透。
一、为什么有额度,最后还是不放款?
1. 额度≠终审,只是“预审资格”
你在掌银、信用卡小程序看到的额度,只是系统初步筛出来的预授信,不是最终放款承诺。
银行后面还要二次征信复审、电核、资料核验,任何一项不过关,直接拒。
2. 征信“秒变脸”,批后又查一次
很多人以为批了就没事,结果:
• 批完去点网贷、办信用卡、查征信
• 突然出现逾期、信用卡刷爆
• 负债突然飙升
银行放款前会再拉一次征信,一有风险直接“锁额度”。
3. 白名单+客群不达标,硬伤
乐分易本质是邀请制、白名单制:
• 只认:农行房贷(满2年)、代发工资(满1年)、公积金(基数高)、优质单位(公教医、国企)
• 不是白名单、不是优质客群,就算有额度,也是“假额度”
4. 资料矛盾、电核没接好
• 工作信息、住址、电话前后不一致
• 银行回访电话没接、回答乱讲(比如把“装修”说成“周转”)
• 身份证过期、银行卡异常、状态冻结
5. 政策突然收紧、额度用完
尤其月底、季末,银行额度紧张,或者监管、内部政策变了,就算前面全过,也可能“暂缓放款”。
二、2026乐分易:现在到底要什么条件?(真实内部标准)
• 年龄:22–60周岁
• 征信:当前无逾期,近2年无“连三累六”,查询别太乱(3个月最好≤4次)
• 负债:信用卡使用率<70%(建议<50%),网贷尽量结清
• 客群(满足其一):
◦ 农行房贷,还款满2年
◦ 农行代发工资满1年
◦ 公积金连续1年+,基数高
◦ 公务员、事业单位、国企、上市公司
◦ 农行存款/理财达标客户
三、遇到“有额度不放款”,怎么补救?
1. 先查拒绝代码(E301、L7、L9等),对症下药
2. 放款前管住征信:不申卡、不点贷、不逾期、不刷爆
3. 优先走线下网点,别纯线上:线下可补充资料、客户经理协助,通过率高很多
4. 结清网贷、降低负债:信用卡分期、结清小贷,负债率降下来再试
5. 养一养再申请:征信乱、负债高的,养3–6个月,别反复送人头
现在贷款行业全面收紧,农行乐分易早就不是“闭眼批”的产品。
别再迷信“有额度就一定下”,也别自己瞎点、反复申请,越点越花、越点越拒。
真正想办下来:
• 先看自己是不是白名单、优质客群
• 提前优化征信、负债
• 找对渠道(优先线下)
• 资料真实、电核稳过
有额度≠能放款,钱没到卡里,都不算成。
别再白跑、白等、白折腾。
产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们联系删除。
每篇文章精心打磨蕴含丰富知识与价值
致力做一个有温度体会用户之感受的金融暖心公众号
麻烦给个关注吧!
添加请备注来意
(客户咨询、同业合作、我是行口、付费学习、推文代发)
 10个月宝宝每天需要喝多少奶粉?