当前位置:首页>农业>俄罗斯12大重点扶持产业(一)-- 农业机械制造

俄罗斯12大重点扶持产业(一)-- 农业机械制造

  • 2026-10-28 04:19:39
俄罗斯12大重点扶持产业(一)-- 农业机械制造

01

行业核心背景

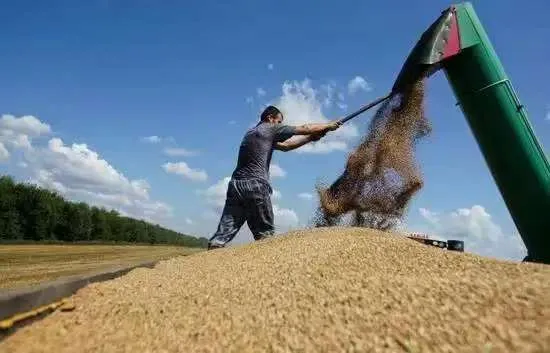
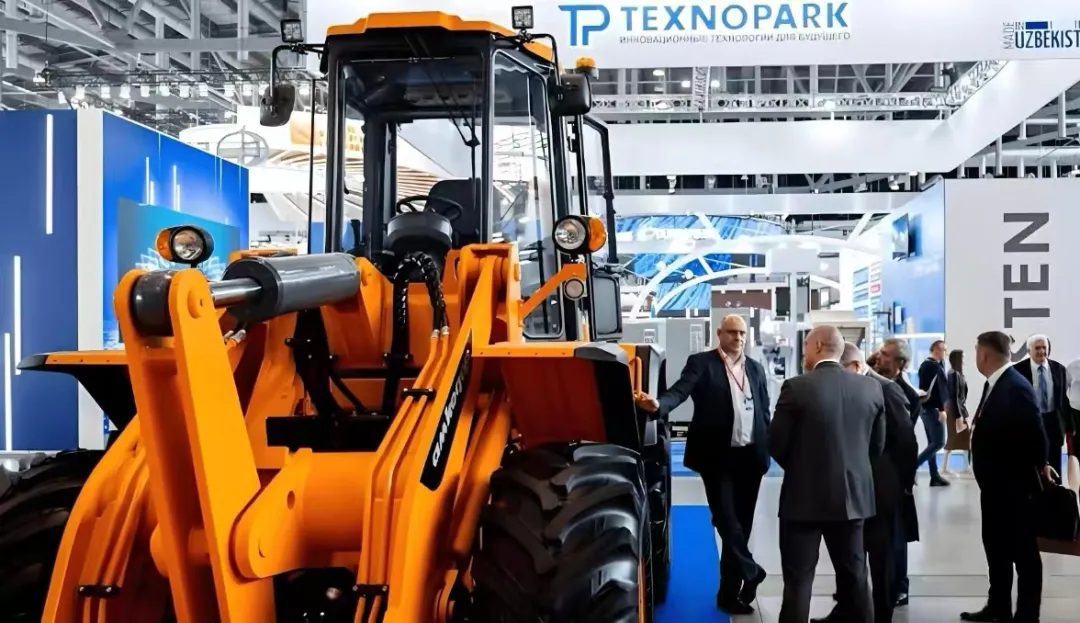
2026年1月,俄罗斯政府将农业机械制造纳入12个优先扶持产业清单,叠加2025年本土农机产量腰斩超50%、农机装备老龄化严重等现状,为中资企业创造了阶段性进口替代窗口期。俄罗斯作为全球主要粮食出口国,农业规模化程度持续提升,对大马力拖拉机、联合收割机、播种机等农机的刚需稳定,但本土供给能力断崖式下滑,外部供应链补位需求迫切。

   (图片来源于网络)

02

多维度产业优劣势深度拆解

01

市场需求

优势

- 存量更新需求旺盛:俄罗斯农机平均服役年限超15年,远高于国际通用更新周期(8-10年),2025年本土拖拉机、收割机产量分别下滑52%、58%,进口替代缺口超30%。

- 规模化农业驱动:俄罗斯耕地面积超1.2亿公顷,大型农场占比达65%,对高效、智能农机的需求持续增长,尤其青睐中国产的中马力拖拉机、经济型联合收割机。

劣势

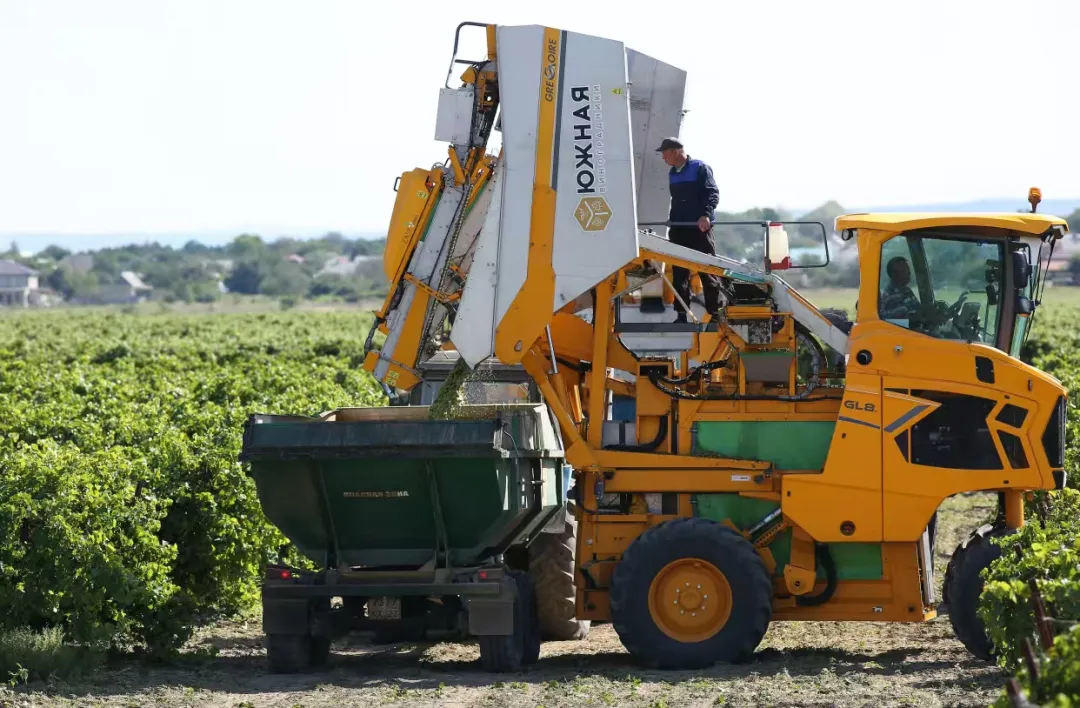
- 农户购买力受限:俄罗斯农业补贴倾向粮食种植,所以农户购机贷款渠道狭窄,中高端农机全款支付比例不足20%,制约更新节奏。

(图片来源于网络)

- 季节性需求波动:农机销售集中在3-5月(春播)、9-11月(秋收),淡季库存压力大,对企业资金周转要求高。

02

政府环境

- 优势:

- 优先扶持政策:农机制造被列为“进口替代核心产业”,可享受政府采购优先、设备进口关税减免(部分品类零关税)、研发补贴(最高占项目投入30%)。

- 区域市场开放:欧亚经济联盟(EEU)内部零关税,中企在俄设厂可辐射哈萨克斯坦、白俄罗斯等国,覆盖超1.8亿人口的农机消费市场。

- 劣势:

- 本地化率硬约束:享受补贴需满足本地生产占比≥40%(2027年将提升至50%),包括零部件采购、组装、售后等环节,外资初期投入成本显著增加。

- 本土企业保护:俄罗斯本土农机企业(如罗斯托夫农机厂、克麦罗沃农机厂)通过行业协会游说,推动政府采购向本土企业倾斜,外资订单获取难度大。

03

产业基础与供应链

- 优势:

- 工业基础遗留:苏联时期建立的农机制造体系仍保留部分产能,在金属加工、底盘制造等中低端环节具备配套能力,可降低中企本地化生产的基建成本。

- 能源与原材料优势:俄罗斯钢铁、橡胶等原材料价格低于国际市场15%-20%,能源成本低廉,利于制造型企业控制生产成本。

- 劣势:

- 高端环节依赖进口:发动机、液压系统、智能电控等核心零部件本土供给能力几乎为零,仍需从中国、韩国进口,物流周期长、关税成本高。

- 配套体系薄弱:本土零部件企业规模小、技术标准落后,难以满足中企对精度、稳定性的要求,本地化供应链搭建需3-5年周期。

04

技术与出口潜力

- 优势:

- 技术适配性强:中国农机在可靠性、性价比、维护成本方面更契合俄罗斯市场需求,相比欧美产品更适应俄罗斯极端气候(低温、泥泞)。

(图片来源于网络)

- 区域出口潜力:EEU内部市场对中国农机的接受度逐步提升,2025年中国对哈萨克斯坦农机出口同比增长42%,可通过在俄设厂实现“借道出口”。

- 劣势:

- 技术标准不兼容:俄罗斯农机标准(GOST)与欧盟、中国标准存在差异,尤其在安全、排放、智能化数据接口方面,认证周期长达6-12个月。

- 品牌认知度低:俄罗斯市场长期被欧美、白俄罗斯农机占据,中国农机品牌在高端市场的信任度不足,需投入大量营销与售后资源培育市场。

05

竞争格局

- 本土厂商:罗斯托夫农机厂、克麦罗沃农机厂等,主打中低端农机,依赖政府订单,技术更新缓慢,在智能化、大马力机型方面竞争力弱。

- 外资企业:白俄罗斯MTZ、芬兰维美德等,深耕市场多年,品牌认知度高,但受制裁影响,供应链稳定性下降。

- 中企机会:在中低端市场(50-180马力拖拉机、小型收割机)具备明显性价比优势,可通过本地化生产逐步渗透高端市场;在智能农机(自动驾驶、精准播种)领域,中国技术领先,可形成差异化竞争。

03

中国企业进入可行性与核心策略

01

总体评估:中高风险,中等回报

- 风险点:本地化率约束、本土企业政治竞争、供应链配套不足、市场培育周期长。

- 回报点:由本土产能下降带来的进口替代窗口期明确、政策补贴加持、区域市场辐射效应、中国农机技术与成本优势。

02

核心进入策略

- 轻资产起步:优先以散件组装(SKD)模式进入,逐步提升本地化率,避免重资产投入风险。

- 差异化产品:聚焦俄罗斯刚需的中马力拖拉机、经济型联合收割机,适配低温环境的耐寒机型,避开欧美企业优势的大马力高端市场。

- 本土化运营:与俄罗斯本土企业合资,借助其渠道与政策资源;建立本地化售后团队,覆盖主要农业产区,解决农户维修痛点。

- 借道区域市场:以俄罗斯为基地,拓展EEU内部市场,降低单一市场依赖。

04

中国企业成功案例参考

例1

一拖集团(中国一拖)

(图片来源于网络,中国一拖集团)

- 布局动作:2023年在俄罗斯梁赞州建立拖拉机组装厂,年产能5000台,主打100-180马力拖拉机,适配俄罗斯大田作业需求。

- 核心策略:

  1. 本地化适配:针对俄罗斯低温环境,优化发动机预热系统、橡胶部件耐寒性,产品故障率降低30%。

  2. 政策借力:通过合资模式满足本地化率要求,获得俄罗斯政府采购订单,2025年对俄出口拖拉机同比增长68%。

  3. 售后下沉:在主要农业产区建立12个服务站,提供24小时维修响应,解决农户售后顾虑。

- 成效:占据俄罗斯中马力拖拉机市场份额12%,成为当地第三大外资农机品牌。

例2

中联重科

- 布局动作:2024年与俄罗斯农业集团Agroholding Miratorg合作,提供定制化联合收割机与烘干设备,同时探索在俄建立零部件生产基地。

- 核心策略:

  1. 场景化定制:针对俄罗斯小麦、玉米种植特点,优化收割机清选系统与脱粒效率,作业效率提升25%。

  2. 产业链延伸:从单一设备销售转向“设备+服务+金融”模式,为大型农场提供融资租赁、运维托管等综合解决方案。

- 成效:成为俄罗斯大型农场核心设备供应商,2025年对俄农机及服务收入超1.2亿美元。

例2

极飞科技

- 布局动作:2023年进入俄罗斯市场,主打农业无人机、精准播种设备,聚焦智慧农业细分领域。

- 核心策略:

  1. 差异化竞争:避开传统农机红海,切入智能植保、精准农业赛道,契合俄罗斯农业数字化转型需求。

  2. 技术输出:与俄罗斯高校合作开展智慧农业研究,培训本地操作人员,提升品牌技术形象。

- 成效:占据俄罗斯农业无人机市场份额28%,成为当地智慧农业领域标杆企业。

05

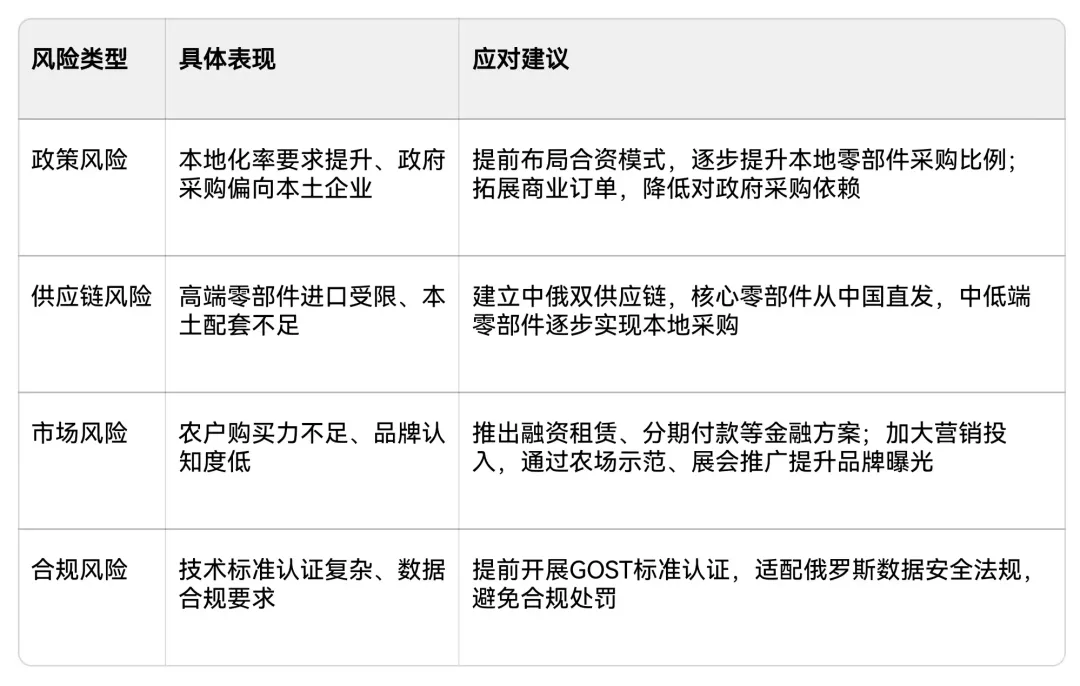
风险预警与应对建议

06

总结

俄罗斯农业机械制造行业是机遇与挑战并存的市场:短期看,本土产能下滑带来明确的进口替代窗口,政策扶持与中国农机的性价比优势为中企提供了入场机会;长期看,本地化约束、本土竞争、供应链短板等问题仍需逐步破解。

建议中国企业采取“先易后难、逐步深耕”的策略:先以SKD模式切入中低端市场,借助售后与金融服务培育用户信任,再逐步提升本地化率、拓展高端与智慧农业领域,最终实现从“产品输出”到“产业扎根”的转型。

☆ END ☆

参考消息来源:

[1] 俄罗斯联邦工业和贸易部. 2026年优先扶持产业清单[Z]. 2026. https://minpromtorg.gov.ru/.

[2] 俄罗斯联邦农业部. 俄罗斯农业发展数据与农机农户补贴政策[R]. 2025. https://mcx.gov.ru/.

[3] 欧亚经济委员会. 欧亚经济联盟农机关税与技术标准规则[Z]. 2025. https://www.eaeunion.org/.

[4] 中华人民共和国商务部. 对外投资合作国别(地区)指南——俄罗斯(2025版)[R]. 北京:中华人民共和国商务部, 2025. https://www.mofcom.gov.cn/.

[5] 中国农业机械化协会. 中国农机对俄出口数据与市场分析报告[R]. 北京:中国农业机械化协会, 2025. https://www.camma.cn/.

[6] 俄罗斯农业市场研究所(IKAR). 俄罗斯农机产能与市场需求深度数据[R]. 莫斯科:俄罗斯农业市场研究所, 2026.

[7] 中国一拖集团有限公司. 俄罗斯梁赞州组装厂建设及产能公告[R/OL]. 洛阳:中国一拖集团有限公司, 2025. https://www.yituo.com.cn/.

[8] 中联重科股份有限公司. 对俄农业机械合作业务公告[R/OL]. 长沙:中联重科股份有限公司, 2025. https://www.zoomlion.com/.

[9] 中国社会科学院俄罗斯东欧中亚研究所. 俄罗斯农机产业发展研究报告[R]. 北京:中国社会科学院俄罗斯东欧中亚研究所, 2025.

[10] 中国机电产品进出口商会. 中俄农机贸易数据与行业动态[R]. 北京:中国机电产品进出口商会, 2025. https://www.cmechina.org/.
最新汇率:

俄罗斯央行外汇官方牌价:

1人民币= 11.6784卢布

1美元= 80.5卢布

1欧元= 93.3358卢布

中国银联汇率:

1卢布= 0.0856人民币

1美元= 6.8932人民币

1欧元= 7.9917人民币

关于我们:

最新文章

随机文章