2025年被业内公认为央企设施渔业入局元年。
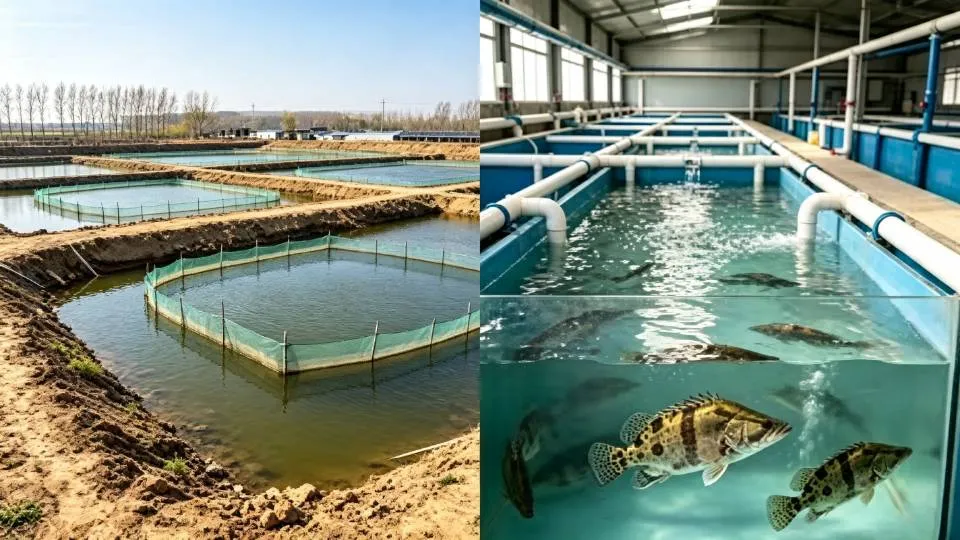
迈入2026年,国内工厂化循环水养殖赛道正式迎来产业格局大洗牌。中建、中交、中国电建、中粮、中集等头部央企,纷纷跳出传统基建、粮油、装备主业,全力加码智能渔仓建设、工业化设施渔业、循环水养殖赛道。
资本、工程、技术、资源多方同台角逐,曾经小众的水产养殖,彻底告别“散户野蛮生长”时代,进入规范化、资本化、工业化的全新竞争阶段。
巨头集体进场,叠加省外装备企业大举挺进河南市场,中原水产圈的焦虑感扑面而来:国家队有钱、有地、有政策、有资质,本土民营企业还有生存空间吗?还能赚钱吗?
很多人只看到“巨头抢市场”的表象,却看不懂行业底层逻辑:央企入局不是来收割存量,而是合力开拓万亿级设施渔业蓝海。行业最终的胜负,从来不是谁的盘子更大、资金更足,而是谁能找准专属生态站位、吃透赛道红利、落地可持续的盈利模式。
所谓“狼来了”,本质是大浪淘沙,摒弃粗放,聚力专精。对于找准定位、深耕实战的本土民企,这不是危机,而是十年一遇的黄金机遇。
政策定调:RAS循环水养殖,已成内陆水产唯一确定性赛道行业洗牌期,最忌讳盲目焦虑、自我否定。很多民企陷入误区:觉得央企资金雄厚、资源碾压,民企没有出路。但纵观整个RAS行业,长期存在一个核心真相:建容易,运营难;国资强在基建,民企强在养鱼。我们必须清晰认清国企与民企的差异化优劣势,找准自身生态位:
【国家队核心优势:重资产、强资源、善基建】
央企、国企手握充足资金、专项债支持、低成本融资渠道,渔业用地、能耗指标、环评审批、政策补贴拥有绿色通道,政府背书充足,擅长大型渔业产业园、EPC/EPCO项目的整体建设落地。简单来说:国家队是设施渔业的“修路者”,负责搭建行业硬件底座。
【国家队核心短板:重工程、轻养殖、弱实战】
绝大多数国资项目由工程团队主导,硬件设备拉满、园区规格极高,但普遍存在建养脱节的问题。缺乏一线实战养鱼经验,不懂内陆水质调控、菌群平衡维护、季节性病害防控,精细化运维能力严重不足,最终出现“一流设备、二流运营、三流产量”的尴尬局面,空有产能、难以盈利。
【本土民企核心优势:懂实战、懂市场、懂本地】
深耕中原市场的水产民企,没有重资产包袱、决策机制灵活,市场响应速度极快。历经多年一线摸爬滚打,亲身踩过水质崩溃、大面积死鱼、行情亏损的坑,积累了适配河南气候、水土的本土化养殖数据库、病害防控体系、精细化运维方案。
同时,民企成本管控极致、损耗控制精准,深耕本地餐饮、商超、礼品、预制菜渠道,拥有成熟的终端产销闭环,擅长打造高附加值差异化产品,这是外来巨头、国资项目短期无法复制的核心壁垒。
【本土民企核心短板:轻资产、弱背书、资金有限】
民企难以承担数万平重资产产业园的巨额投入,融资难、融资贵,政策背书、大型项目投标资质不足,不适合与国企正面比拼基建规模、资金实力。
总而言之:修路的未必会开车,开车的未必会修路。央企造基建、搭平台,民企做运营、做技术、做市场,二者是互补共生关系,而非零和竞争。
2026年之后,RAS民企的生存逻辑彻底改变:不再硬碰硬拼规模、拼资金、拼基建,专注拼技术、拼运营、拼精细化、拼本地化。四条务实落地的破局路线,适配中原所有本土水产民企。
路线一:轻资产运营,做国资最优养殖合伙人
彻底放弃盲目自建超大重资产基地的执念,避免被长周期项目培育期拖垮现金流。优先跑通小体量样板车间盈利模型,滚动稳步扩产。
深耕“国资建、民企养”的行业主流模式:国企负责拿地、出资、建设厂房设备、对接政策资源;民企输出核心技术团队,全权负责水质调控、种苗驯化、养殖生产、病害防控、日常运维、成品销售。双方以服务费、产量分成、利润分成模式合作,轻资产、低风险、稳收益,是当下最稳妥的盈利模式。
路线二:聚焦细分高价值赛道,错位竞争避内卷
国企、外来巨头主打大规模、大众化保供水产,拼产量、拼规模、拼低价内卷。民企精准错位,聚焦中原稀缺的高端特种水产赛道,以循环水鳜鱼养殖为核心,发力精品育苗、种苗驯化、成鱼吊水提质、高品质特种鱼养殖。
不拼场地大小、产能规模,只拼成活率、养殖品质、规格统一性、产品溢价能力,以“小而精、小而美、小而赚”的模式,避开红海内卷,赚取高端市场超额利润。
路线三:绑定国资体系,做产业链核心配套商
放下竞争思维,建立共生思维,主动融入国资渔业产业链。可通过三种方式深度绑定:
1. 项目分包:承接国资项目的水处理工艺落地、病害防控、优质苗种供应、动保饲料定制、成鱼终端销售等核心细分业务;
2. 混改合作:与地方国资成立合资公司,国资出资金、土地、政策资源,民企出技术、团队、本地化运营经验,联合运营标准化养殖基地;
3. 联合体投标:参与大型渔业产业园、EPCO项目投标,国企负责工程总包与资质背书,民企负责核心养殖生产运营,抱团共赢、分工获利。
路线四:深耕本地闭环,筑牢区域品牌壁垒
中小民企无需盲目对外扩张、布局大型产业园。严控项目总投资,积极申报地方农业补贴、先建后补政策降低投入成本。深耕郑州、许昌、平顶山、驻马店等中原核心市场,打通本地餐饮、商超、预制菜、礼品水产渠道,打造中原本土高端循环水水产品牌。
扎实跑通单车间、单基地的稳定盈利模型,深耕区域、筑牢口碑、形成产销闭环,实现长期稳健盈利。
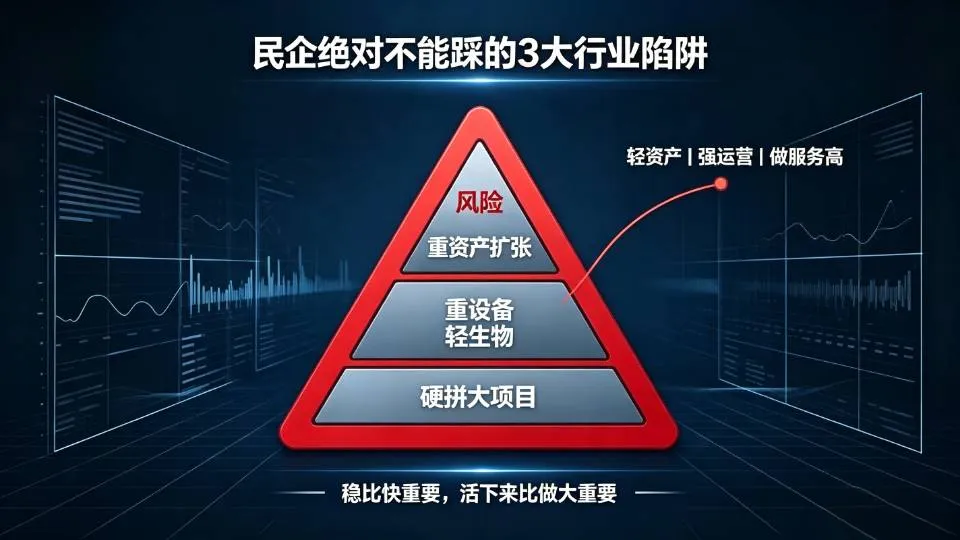
行业洗牌期,稳比快重要,活下来比做大重要。3个致命误区,坚决规避:
❌ 切忌跟风砸钱重资产扩张
不要对标国企、盲目自建数万平大型产业园。RAS项目培育周期长、资金占用极大,民企资金链承压能力弱,极易被长周期投入拖垮,最终陷入亏损困境。
❌ 切忌重设备、轻生物、轻运营
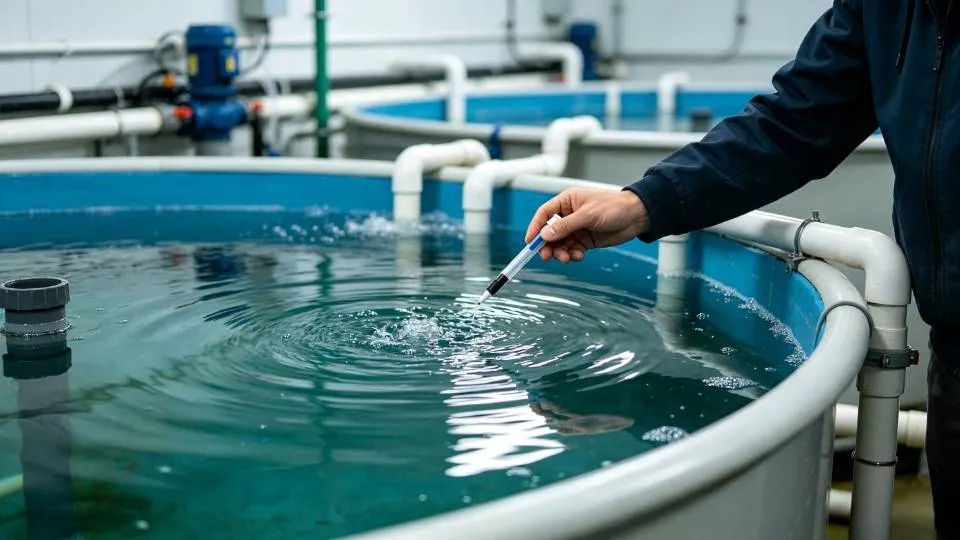
循环水设备只是硬件载体,绝非盈利核心。真正决定养殖成败、利润高低的,是本地化生物调控、菌群维护、病害防控、精细化成本管控的实战能力。只堆设备、不懂运营,必然重蹈国资项目“空场亏钱”的覆辙。
❌ 切忌单打独斗硬刚大型政府项目
数亿级大型渔业产业园、EOD总包项目,是国资的主场,民企资质、背书、资源完全不占优势,中标概率极低。与其盲目内卷竞标,不如转型做专业服务商、技术配套方,稳稳赚取确定性收益。巨头进场,是洗牌,更是成全
2026年的中原设施渔业,没有所谓的“狼来了”,只有行业升级、生态重构、专业制胜。
央企、国家队入局,抬高了行业准入门槛,淘汰粗放散户、净化行业生态,同时做大了整个设施渔业的市场蛋糕,为本土专业民企铺平了发展道路。
国企造赛道、搭基建,民企做深耕、做盈利。未来的行业格局,必然是各司其职、共生共赢。
与其焦虑巨头入局,不如深耕自身长板。立足中原本土,聚焦高端循环水鳜鱼养殖,以实战技术夯实养殖根基,以本地化渠道打通产销闭环,以精细化运营筑牢盈利壁垒。
在这场产业变革中,真正能活下来、活得稳、活得久的,永远是懂技术、懂运营、懂市场、扎根本地的实干者。