当前位置:首页>农业>【山证农业】农业行业周报(260622-260628):节后猪价回落,关注后续产能去化

【山证农业】农业行业周报(260622-260628):节后猪价回落,关注后续产能去化

  • 2026-10-11 04:33:05
【山证农业】农业行业周报(260622-260628):节后猪价回落,关注后续产能去化

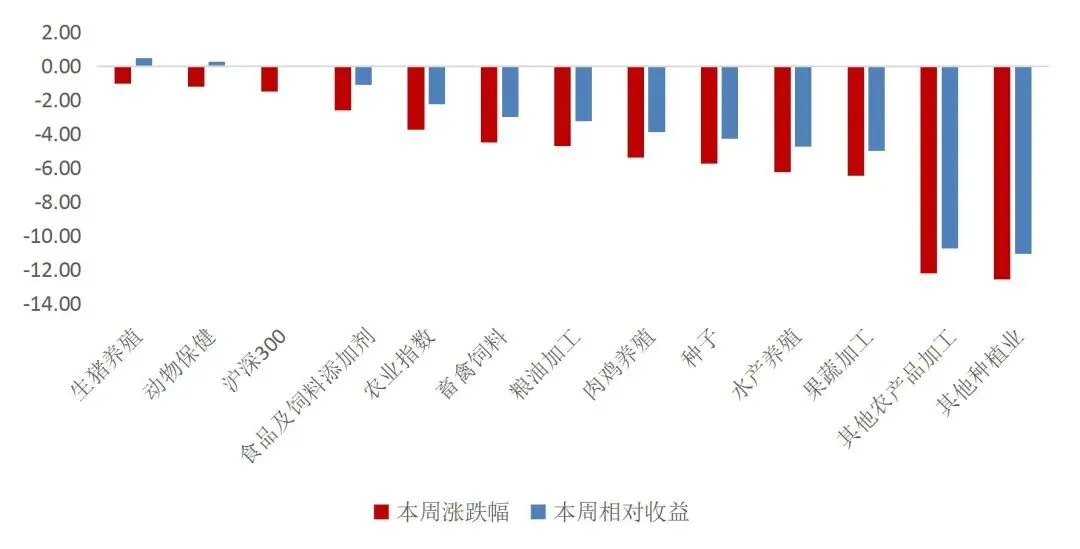
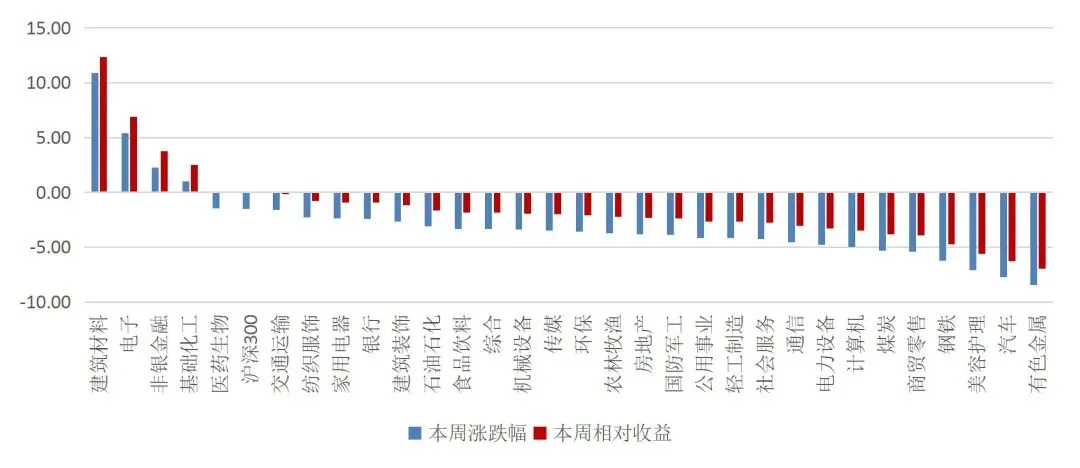
本周(6月22日-6月28日),沪深300指数涨跌幅为-1.48%,农林牧渔板块涨跌幅为-3.73%,板块排名第17;子行业中生猪养殖、动物保健、食品及饲料添加剂、畜禽饲料、粮油加工表现位居前五。

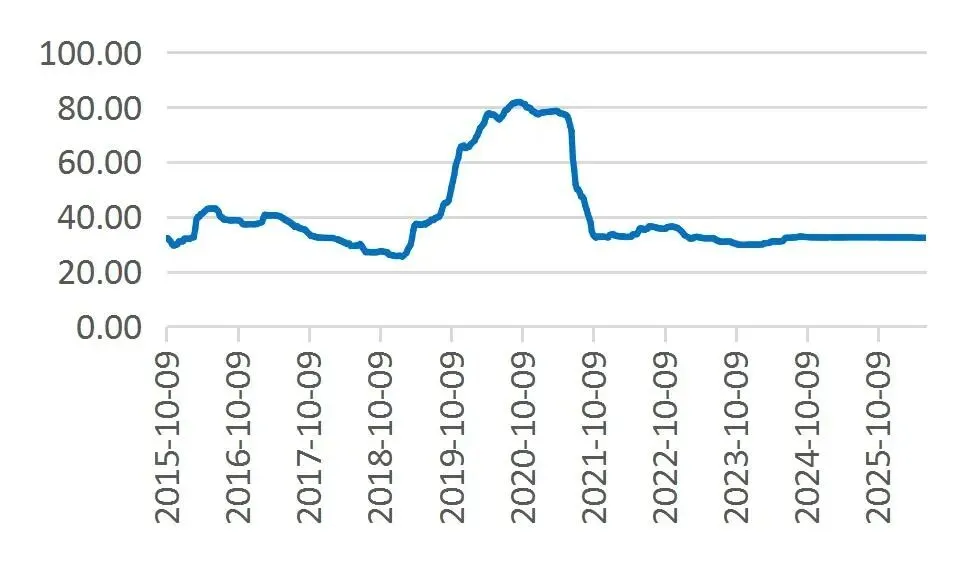
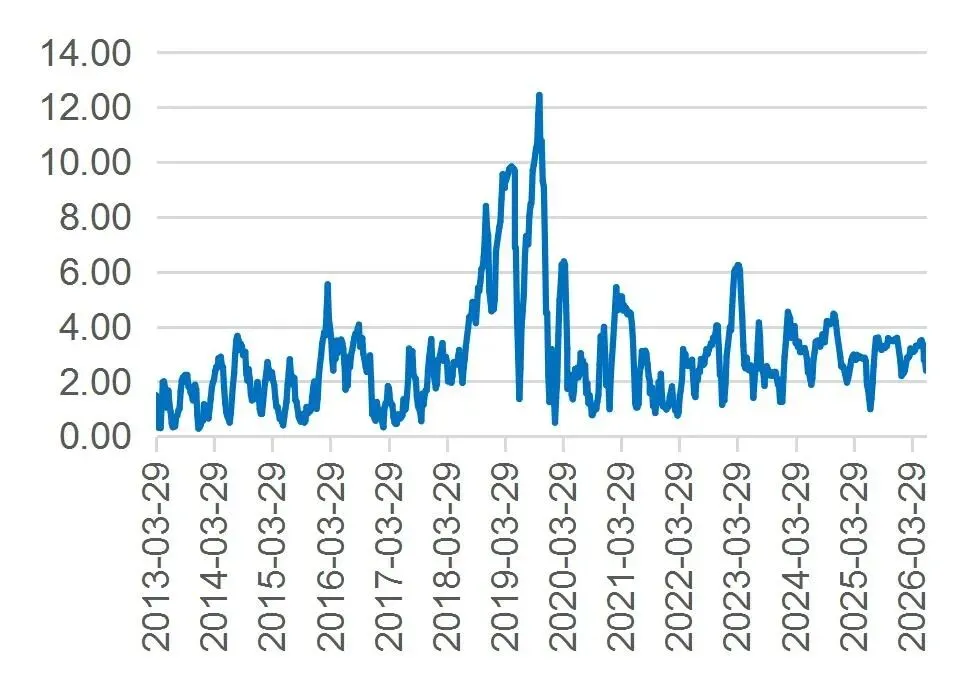
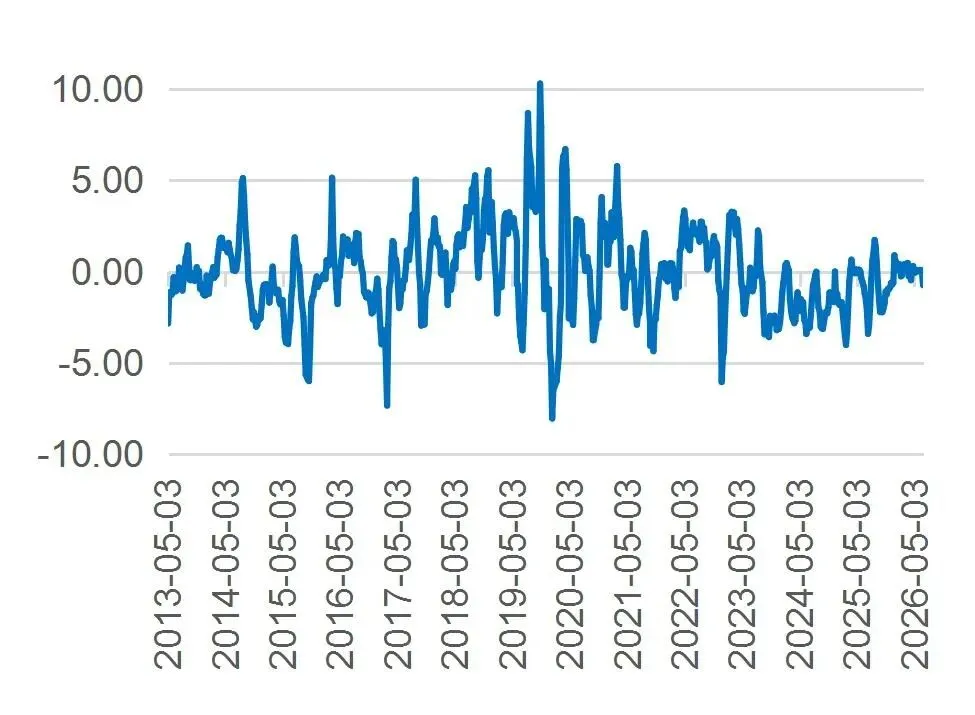
节后猪价回落。截至6月26日,四川/广东/河南外三元生猪均价分别为8.8/10.56/9.48元/公斤,环比上周分别-3.30%/0.48%/-2.57%;平均猪肉价格为14.48元/公斤,环比上周-1.09%;截至6月26日,仔猪平均批发价格14.00元/公斤,环比上周-3.45%。截至6月26日,自繁自养利润为-346.04元/头,环比上周下滑约0.51元/头;外购仔猪养殖利润为-339.44元/头,环比上周下滑约0.35元/头。

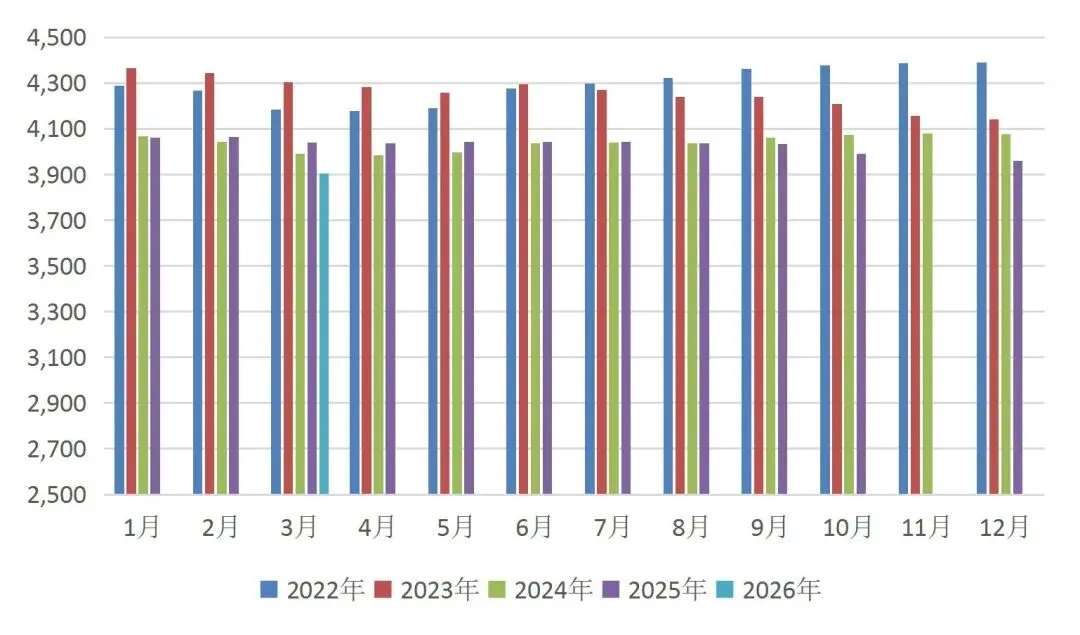
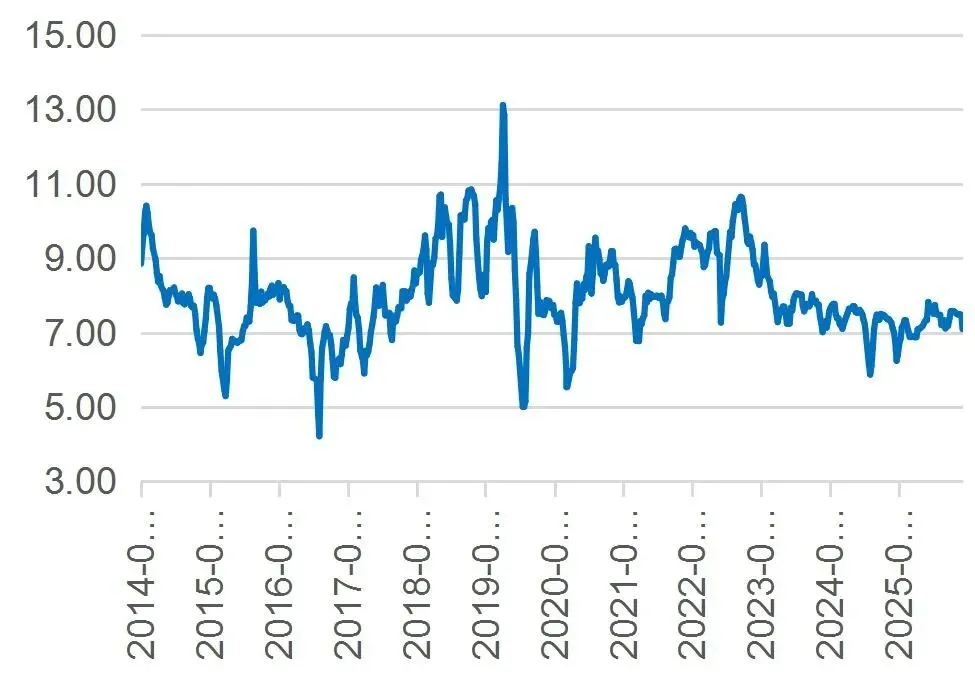
生猪行业近期持续承压,行业亏损期间是产能去化较好的时间窗口。由于行业整体降负债和修复资产负债表的任务尚未完成,如果行业持续亏损,或加速市场化去产能的节奏。在生猪产业政策的引导下,政策调控下的产能去化或将同步推进。此外,以PSY为代表的母猪产能生产效率曲线的斜率或阶段性趋缓。今年可能会出现2021年以来第三次幅度较为明显的产能去化,生猪养殖行业基本面和估值有望得到修复,建议关注温氏股份、立华股份、神农集团、巨星农牧等生猪养殖股。

饲料行业的竞争已经从单纯的产品竞争逐渐进入到产业链价值的竞争,行业加速整合,市场份额进一步往具有研发优势、规模优势、产业链配套服务优势等头部企业集中。在行业整合的大趋势下,我们看好海大集团的机会:(1)公司凭借高效的内部管理、有效的业务激励、以及突出的产业链服务优势,国内市场份额得到持续提升;(2)亚非拉地区饲料业务的市场容量大,仍属一片“蓝海”,公司海外饲料业务有望延续高增长高毛利趋势,成为业绩的又一个增长点;(3)公司目前估值处于历史底部区域,具有较高的安全边际。

具有从种苗端到食品端产业链优势的头部企业或将表现出更强的经营韧性。从周期配置的角度,在周期低位,低估值和低预期的品种在配置上或具有良好的风险收益比,建议关注圣农发展:公司种鸡业务稳步推进,市场认可度不断提升;肉鸡饲养加工降本增效,成本管控优势突出,造肉成本有效下降;渠道方面,公司产品在C端、餐饮等高价值渠道上的占比不断提升,收入结构不断优化;当前处于PB估值的底部区域。

我国的养宠渗透率有望继续提高,宠物食品在众多消费行业中仍是相对具有成长性的细分领域。随着行业新进入者的涌现和流量成本的攀升,传统电商营销边际贡献或放缓,仅靠单一的营销已无法构建持久的品牌护城河,品牌之间的竞争或将从重营销逐渐转向重研发和供应链。建议关注自有品牌领先和持续加大研发的乖宝宠物,以及全球产业链布局领先的中宠股份。

风险提示:养殖疫情风险;自然灾害风险;饲料原料价格波动风险;食品安全风险;汇率波动风险。
【农业板块本周行情回顾】

本周(6月22日-6月28日),沪深300指数涨跌幅为-1.48%,农林牧渔板块涨跌幅为-3.73%,板块排名第17;子行业中生猪养殖、动物保健、食品及饲料添加剂、畜禽饲料、粮油加工表现位居前五。

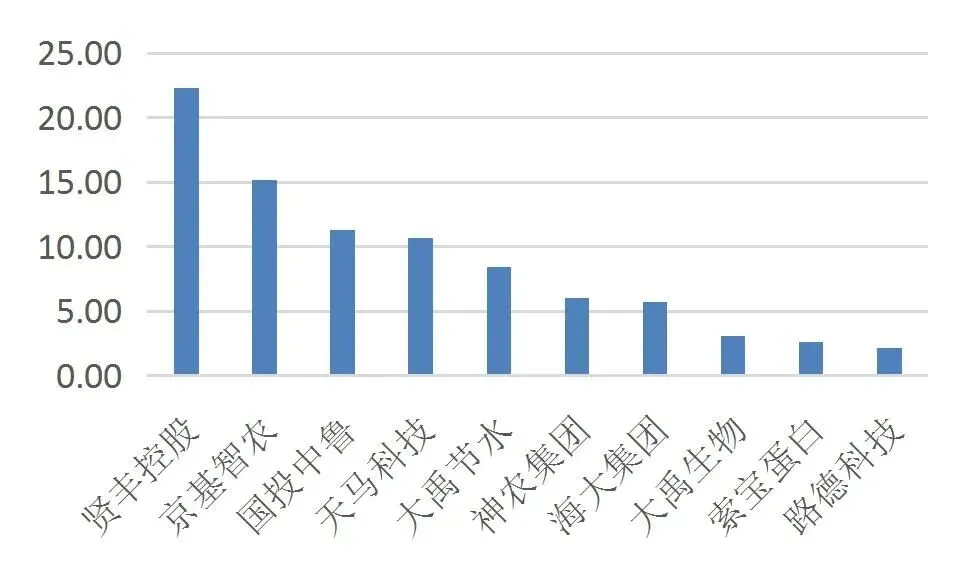
行业涨跌幅前十公司包括:贤丰控股(22.29%)、京基智农(15.22%)、国投中鲁(11.28%)、天马科技(10.69%)、大禹节水(8.42%)、神农集团(6.04%)、海大集团(5.73%)、大禹生物(3.09%)、索宝蛋白(2.63%)、路德科技(2.15%)。

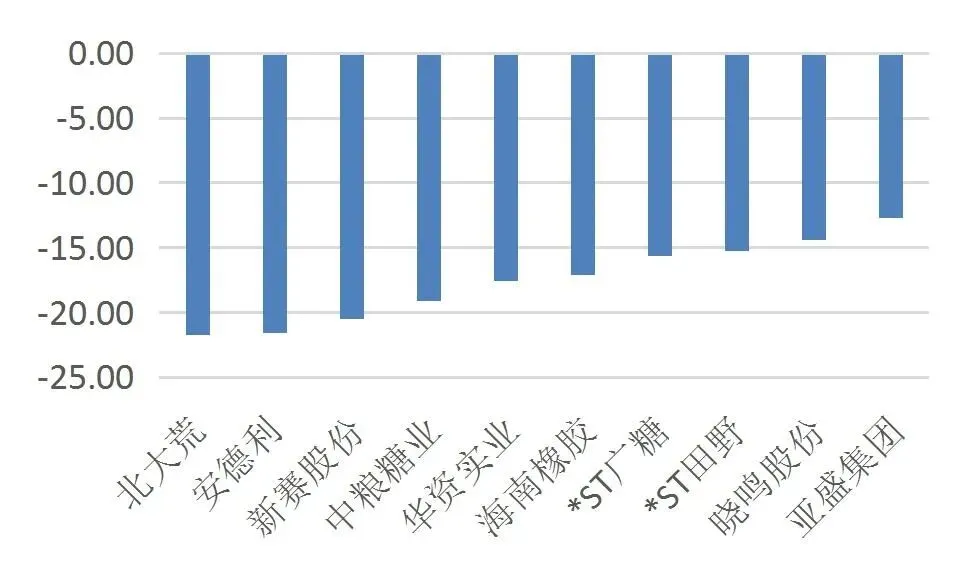
行业涨跌幅后十公司包括:北大荒(-21.70%)、安德利(-21.60%)、新赛股份(-20.53%)、中粮糖业(-19.14%)、华资实业(-17.59%)、海南橡胶(-17.07%)、*ST广糖(-15.65%)、*ST田野(-15.27%)、晓鸣股份(-14.36%)、亚盛集团(-12.74%)。

图1:本周各行业板块涨跌幅

资料来源:Wind,山西证券研究所

图2:本周农业各子行业涨跌幅

资料来源:Wind,山西证券研究所

图3:农业板块本周前十领涨个股

资料来源:Wind,山西证券研究所

图4:农业板块本周前十领跌个股

资料来源:Wind,山西证券研究所

【行业数据】

生猪养殖

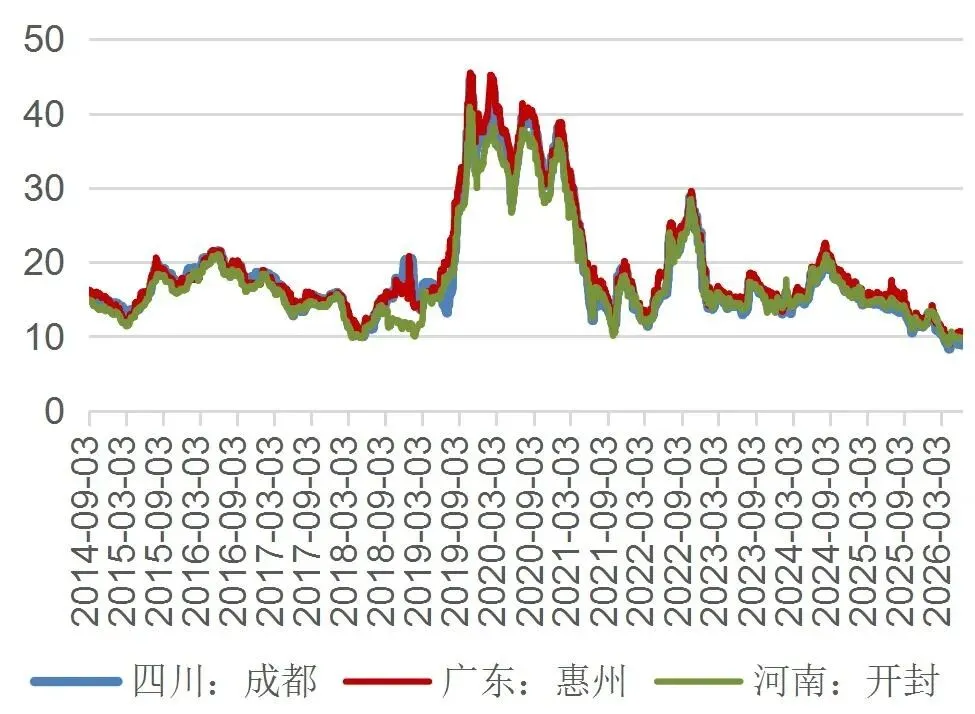
本周猪价环比下跌。根据跟踪的重点省市猪价来看,截至6月26日,四川/广东/河南外三元生猪均价分别为8.8/10.56/9.48元/公斤,环比上周分别-3.30%/0.48%/-2.57%;平均猪肉价格为14.48元/公斤,环比上周-1.09%;截至6月26日,仔猪平均批发价格14.00元/公斤,环比上周-3.45%。截至6月26日,自繁自养利润为-346.04元/头,环比上周下滑约0.51元/头;外购仔猪养殖利润为-339.44元/头,环比上周下滑约0.35元/头。

图5:国内外三元生猪价格走势(单位:元/公斤)

资料来源:Wind,山西证券研究所

图6:国内猪肉价格走势(单位:元/公斤)

资料来源:Wind,山西证券研究所

图7:自繁自养的生猪养殖利润(元/头)

资料来源:Wind,山西证券研究所

图8:外购仔猪的生猪养殖利润(元/头)

资料来源:Wind,山西证券研究所

图9:国内仔猪价格走势(单位:元/千克)

资料来源:Wind,山西证券研究所

图10:国内二元母猪均价(单位:元/公斤)

资料来源:Wind,山西证券研究所

图11:我国能繁母猪存栏量(万头)

资料来源:Wind,山西证券研究所

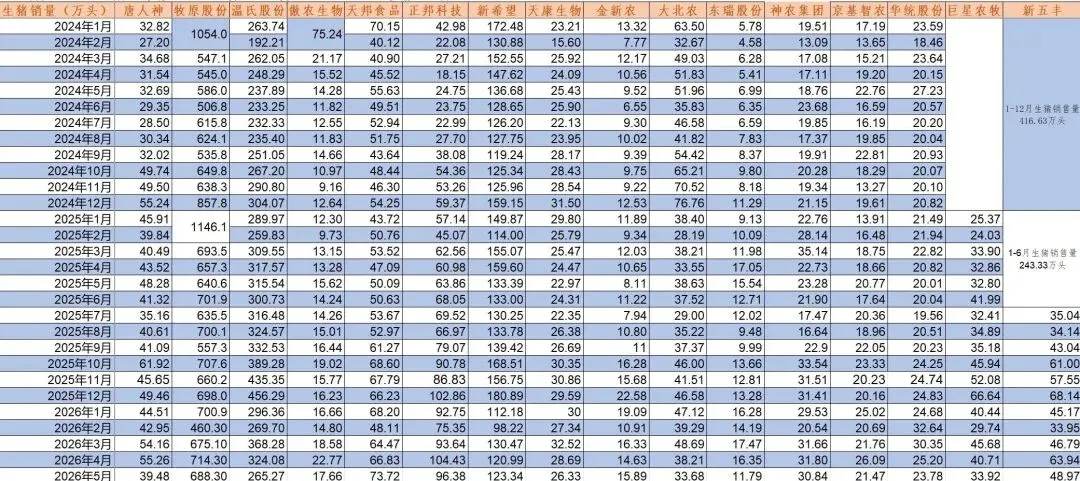
图12:生猪养殖上市公司生猪出栏量趋势

资料来源:公司公告、Wind、山西证券研究所(注:大北农2025年及以后生猪出栏量指控股公司,不包括参股公司)

家禽养殖

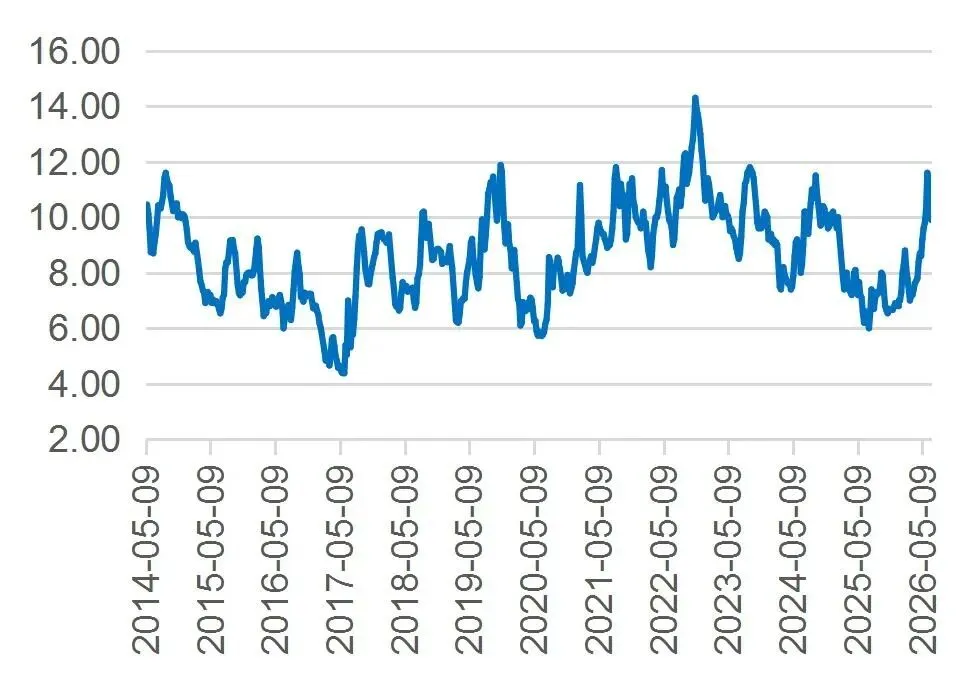
本周白羽鸡和鸡蛋价格环比均下滑。截至6月26日,白羽肉鸡周度价格为7.09元/公斤,环比上周-4.96%;截至6月26日,肉鸡苗价格为2.39元/羽,环比上周-13.72%;截至6月26日,毛鸡养殖利润为-0.75元/羽,环比上周-0.76元/羽。截至6月26日,鸡蛋价格为9.9元/公斤,环比上周-9.17%。

图13:我国白羽肉鸡主产区平均价(元/公斤)

资料来源:Wind,山西证券研究所

图14:白羽商品代肉鸡苗平均价(元/羽)

资料来源:Wind,山西证券研究所

图15:白羽肉毛鸡养殖利润(元/只)

资料来源:Wind,山西证券研究所

图16:国内鸡蛋市场零售价(元/公斤)

资料来源:Wind,山西证券研究所

饲料加工

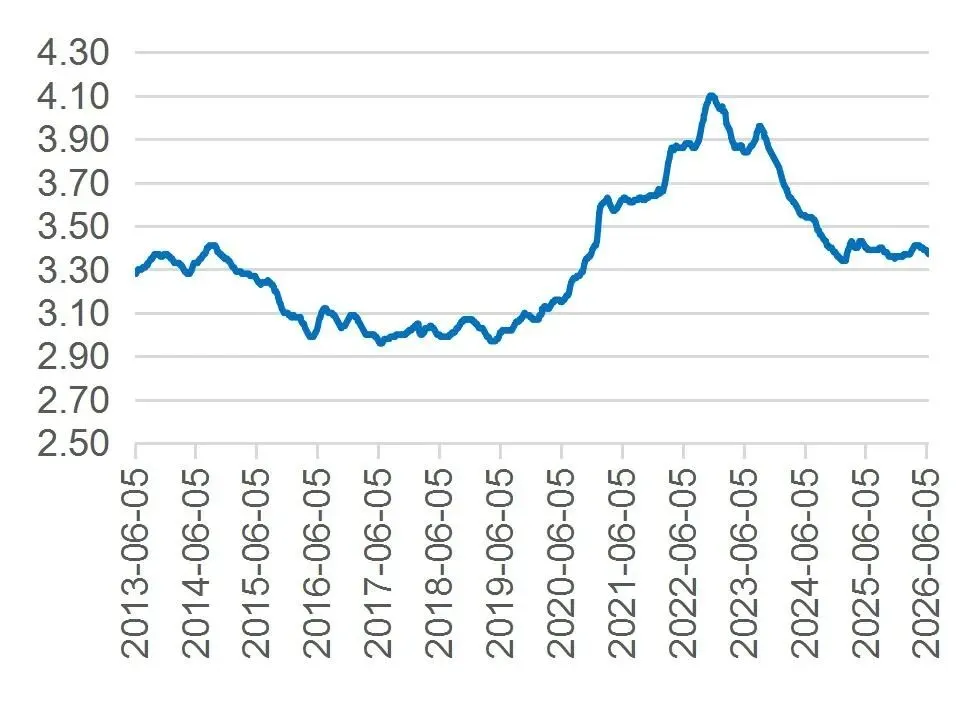
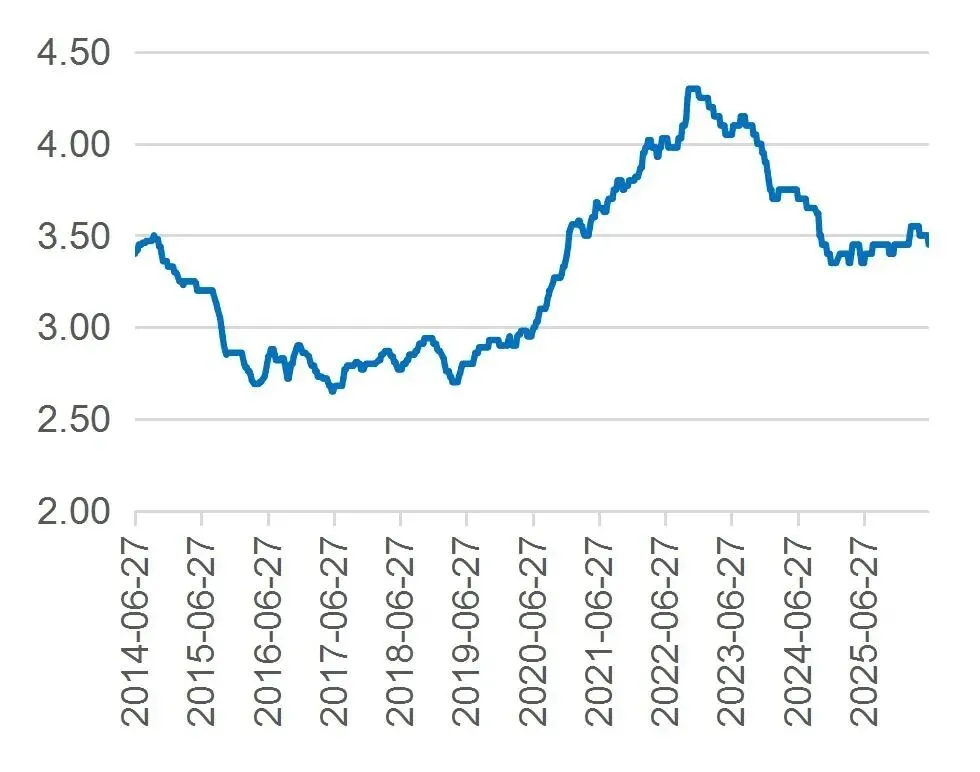
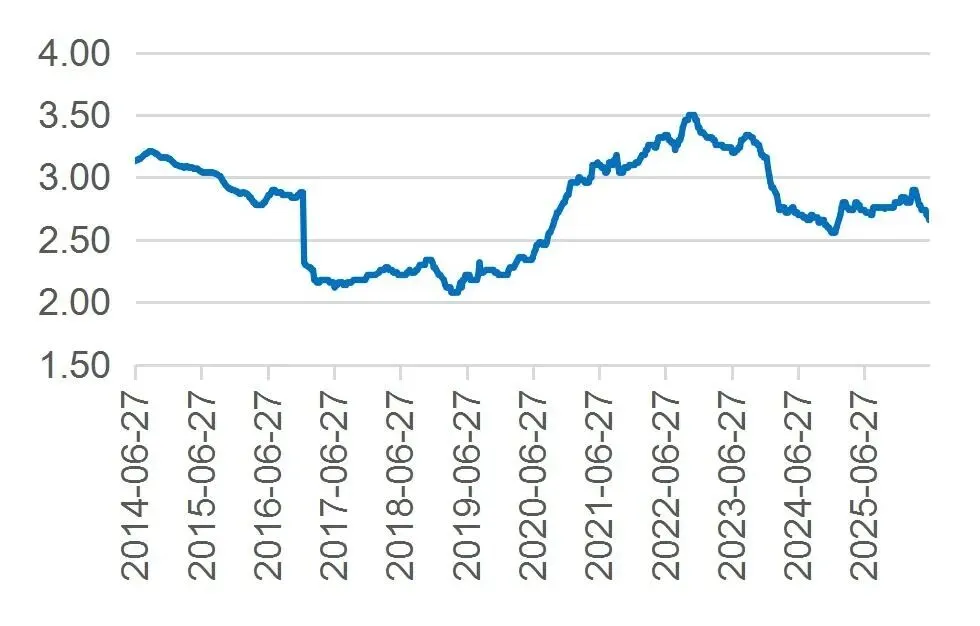
本周肉鸡/蛋鸡饲料均价环比持平。截至6月18日,育肥猪配合饲料均价为3.37元/公斤,环比上周-0.30%。截至6月26日,肉鸡配合料均价为3.45元/公斤,环比上周持平;蛋鸡配合料均价为2.66元/公斤,环比上周持平。

图17:育肥猪配合饲料平均价(元/公斤)

资料来源:Wind,山西证券研究所

图18:肉鸡配合料平均价(元/公斤)

资料来源:Wind,山西证券研究所

图19:蛋鸡配合料平均价(元/公斤)

资料来源:Wind,山西证券研究所

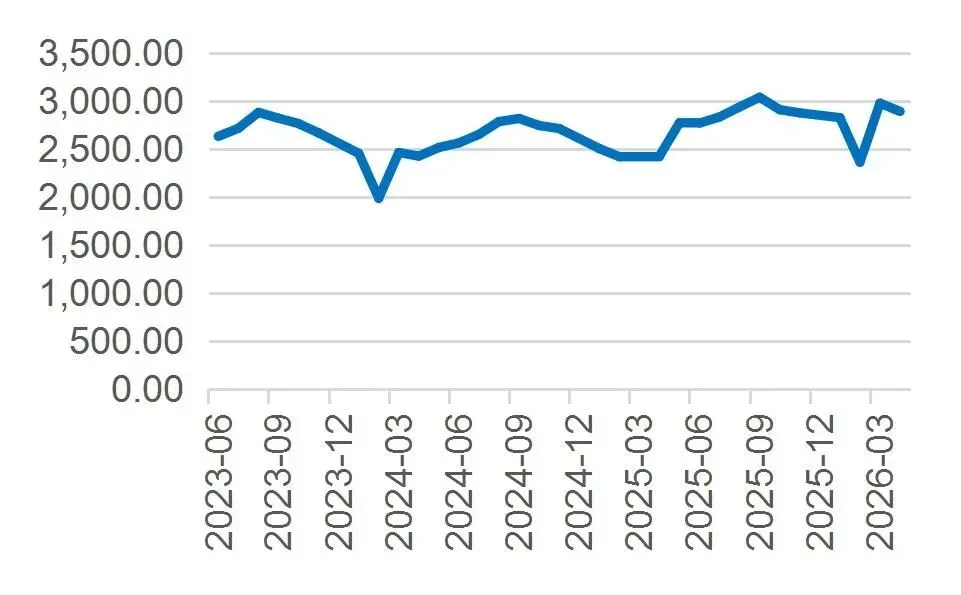
图20:全国饲料当月总产量(万吨)

资料来源:Wind,山西证券研究所

水产养殖

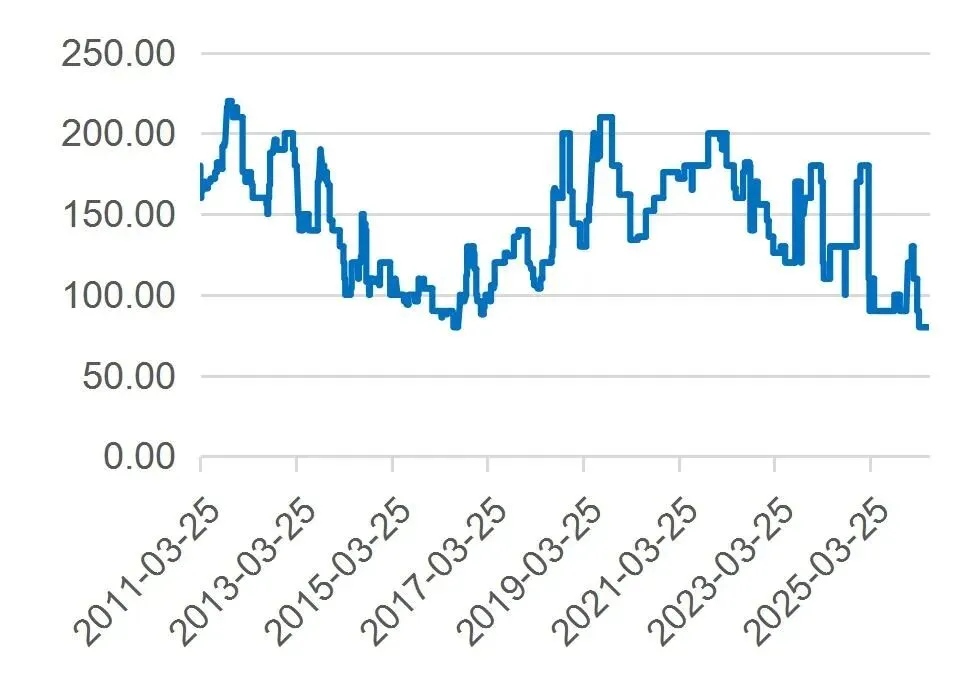
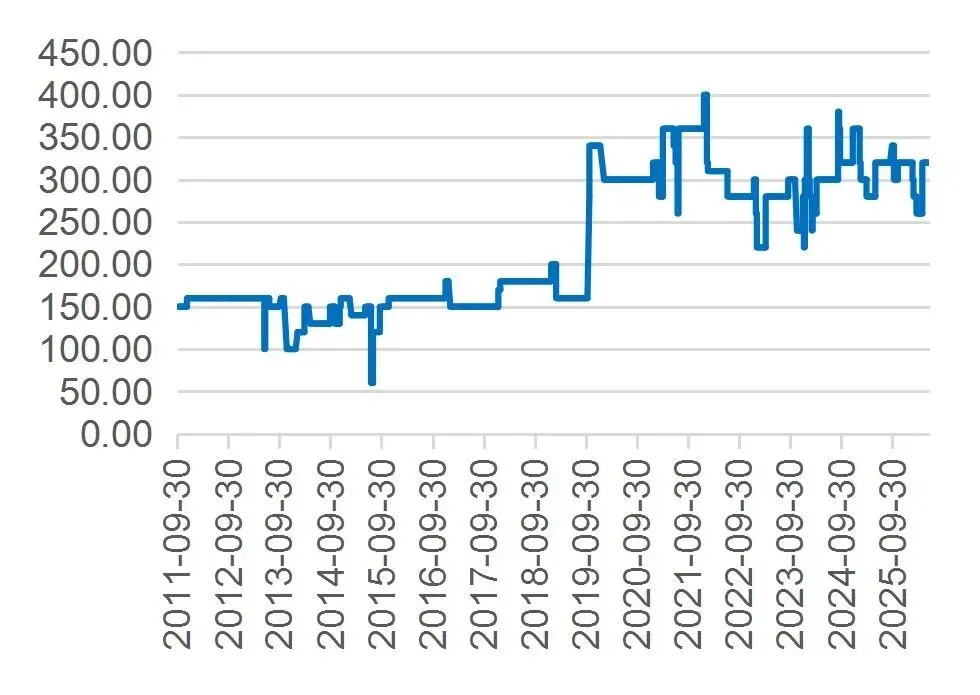
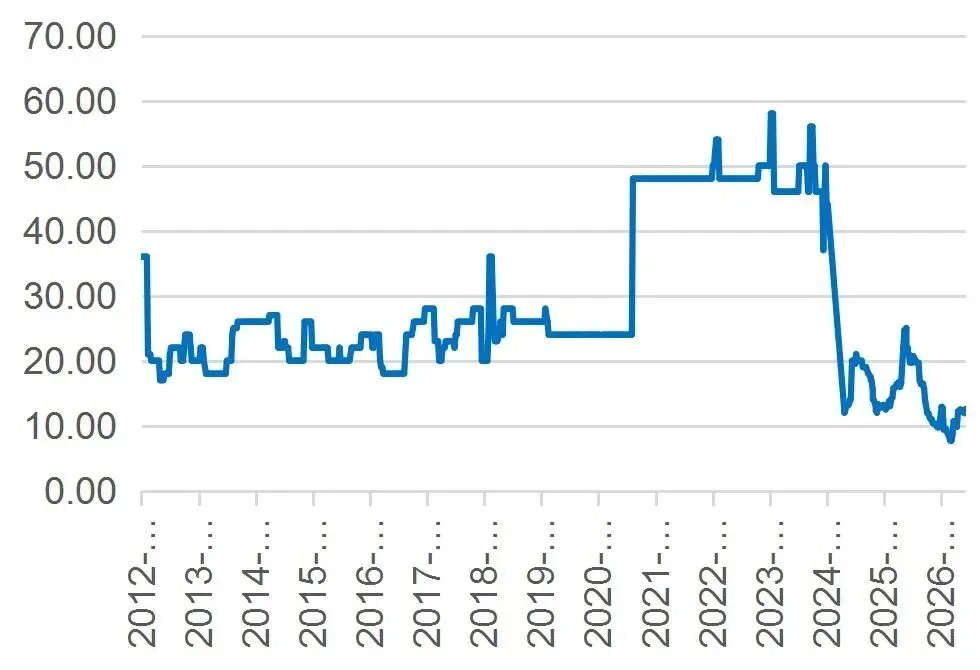
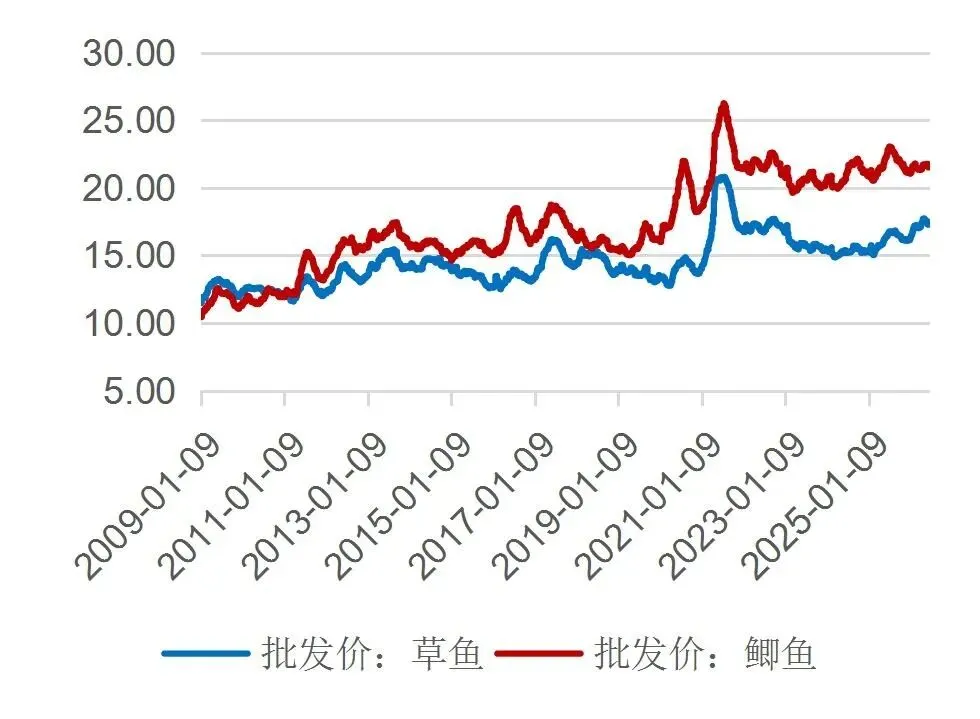
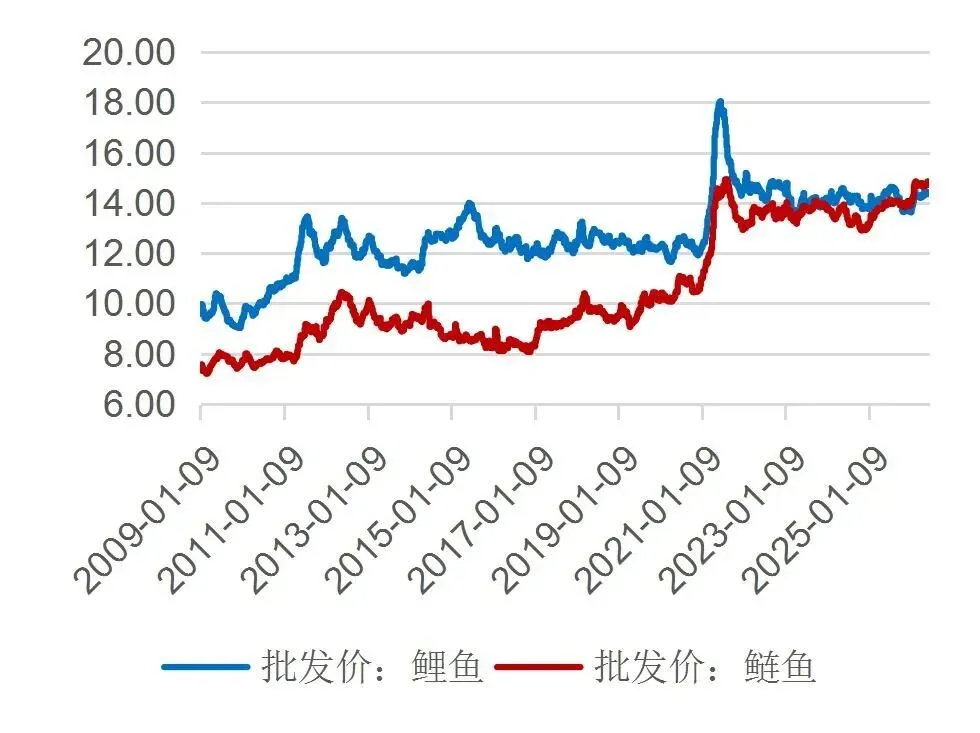
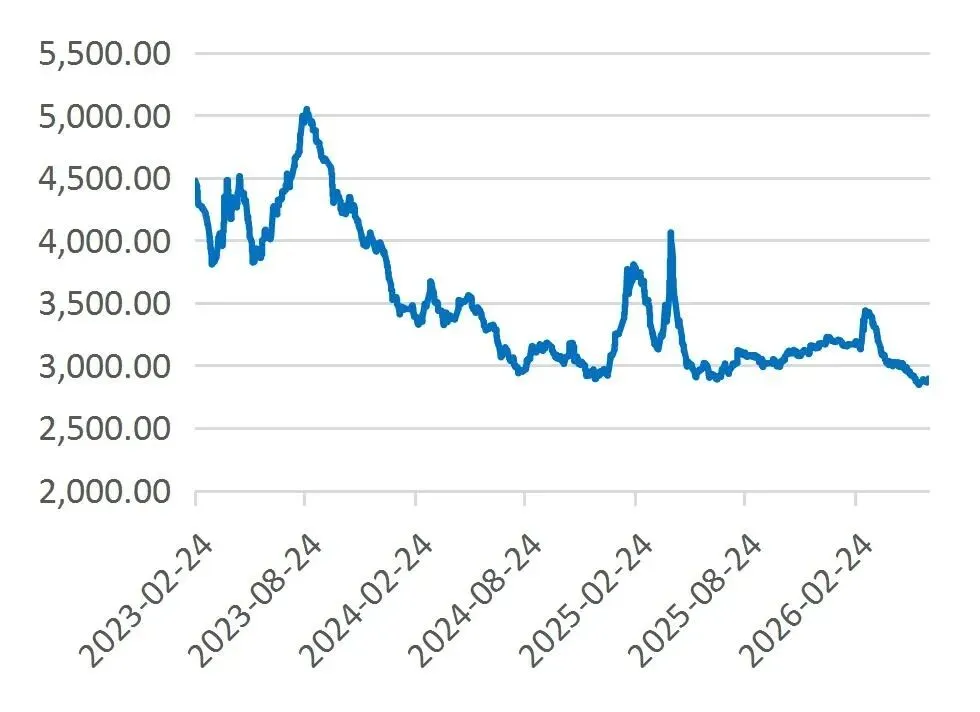
海水产品方面,截至6月26日,海参价格为80元/千克,环比上周持平;对虾价格为320元/千克,环比上周持平。淡水产品方面,截至6月13日,加州鲈塘口均价为12.6元/斤,环比上周5.88%;截至6月19日,草鱼价格为17.24元/公斤,环比上周-0.23%;鲫鱼价格为21.50元/公斤,环比上周-0.32%;鲤鱼价格为14.37元/公斤,环比上周-0.35%;鲢鱼价格为14.82元/公斤,环比上周-0.20%。截至6月25日,国际鱼粉现货价为2849.71美元/吨,环比上周持平。

图21:水产批发市场海参大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图22:水产批发市场对虾大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图23:水产批发市场鲈鱼大宗价(元/公斤)

资料来源:Wind,山西证券研究所

图24:草鱼、鲫鱼批发价(元/公斤)

资料来源:Wind,山西证券研究所

图25:鲤鱼、鲢鱼批发价(元/公斤)

资料来源:Wind,山西证券研究所

图26:鱼粉国际现货价(美元/吨)

资料来源:Wind,山西证券研究所

种植与粮油加工

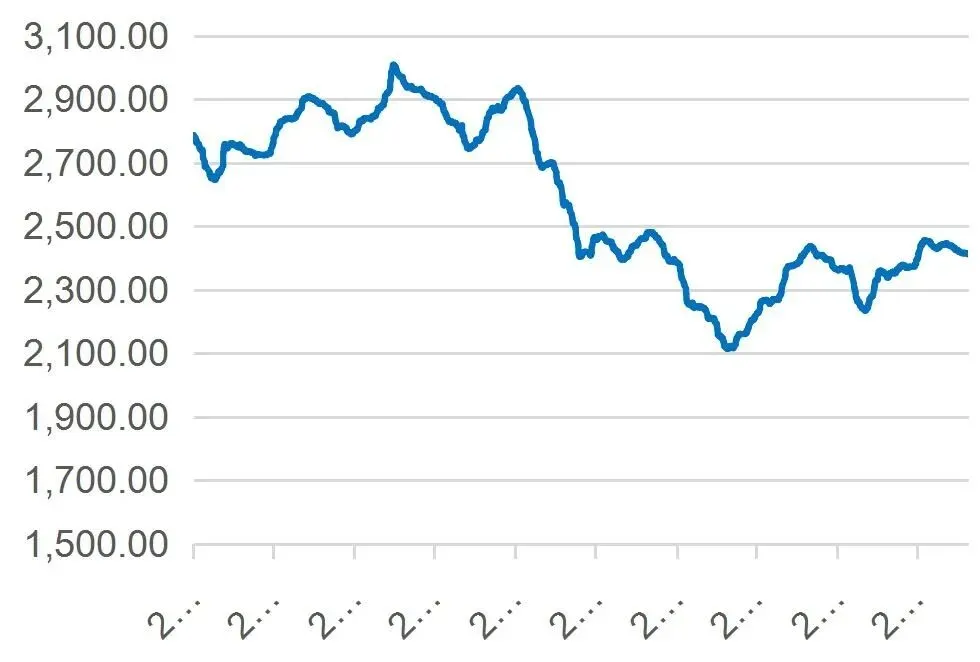
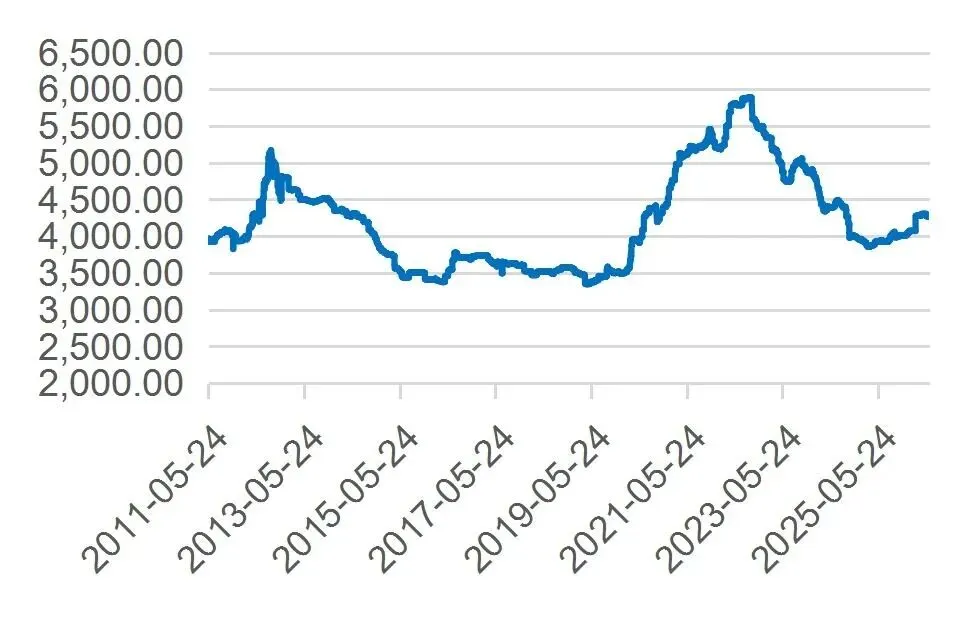
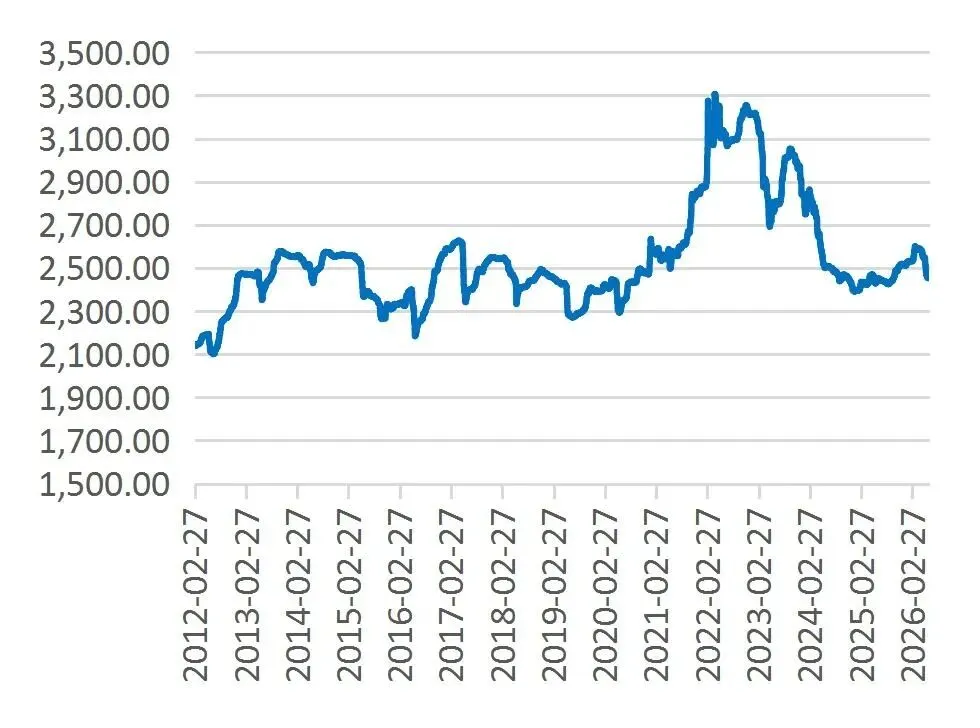
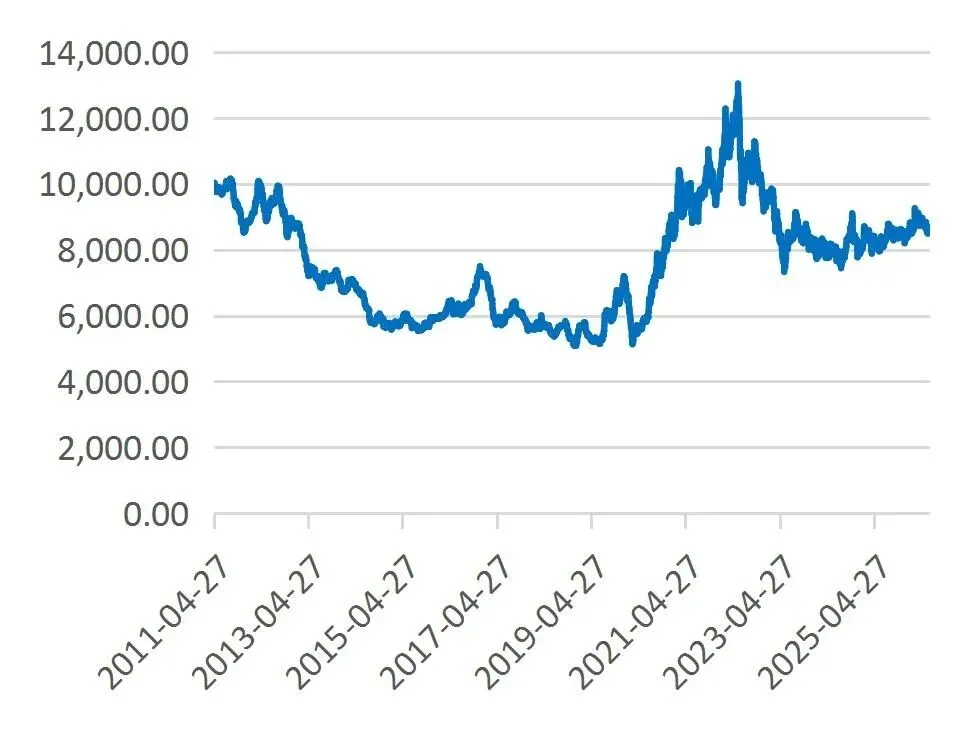
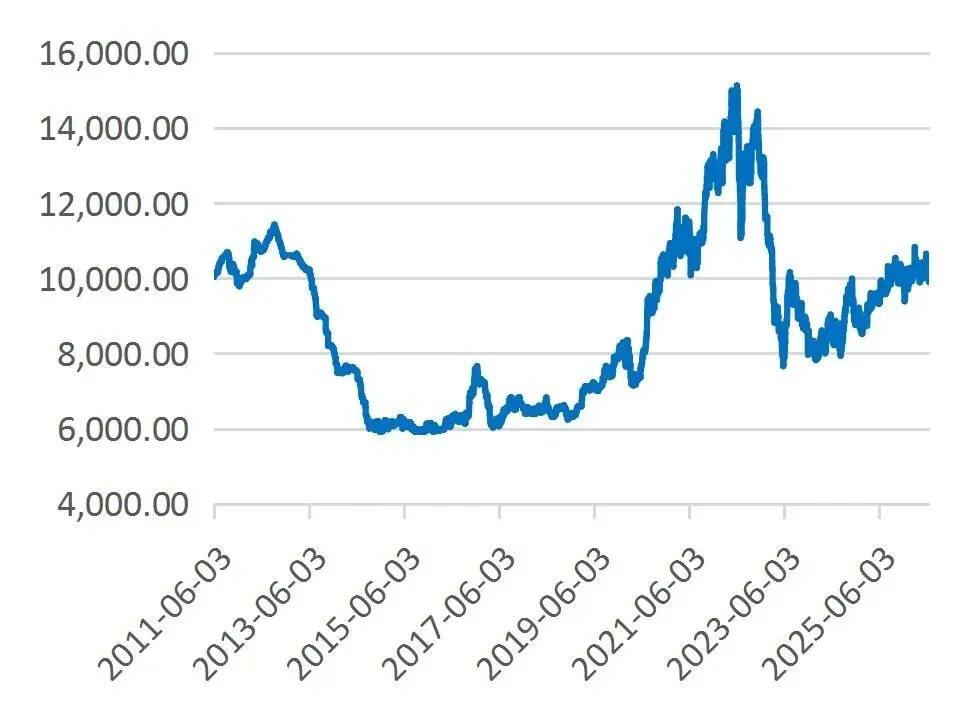
本周主粮价格涨跌不一。截至6月26日,玉米现货价格为2411.57元/吨,环比上周-0.11%;大豆现货价格为4273.16元/吨,环比上周持平;小麦现货价格为2460.28元/吨,环比上周0.31%;豆粕现货价格为2895.53元/吨,环比上周0.66%。截至6月26日,豆油价格为8667.37元/吨,环比上周0.52%;菜油价格为9956.25元/吨,环比上周-1.29%。菌类产品方面,截至6月26日,金针菇价格为6.50元/公斤,环比上周持平;杏鲍菇价格为6.00元/公斤,环比上周持平。

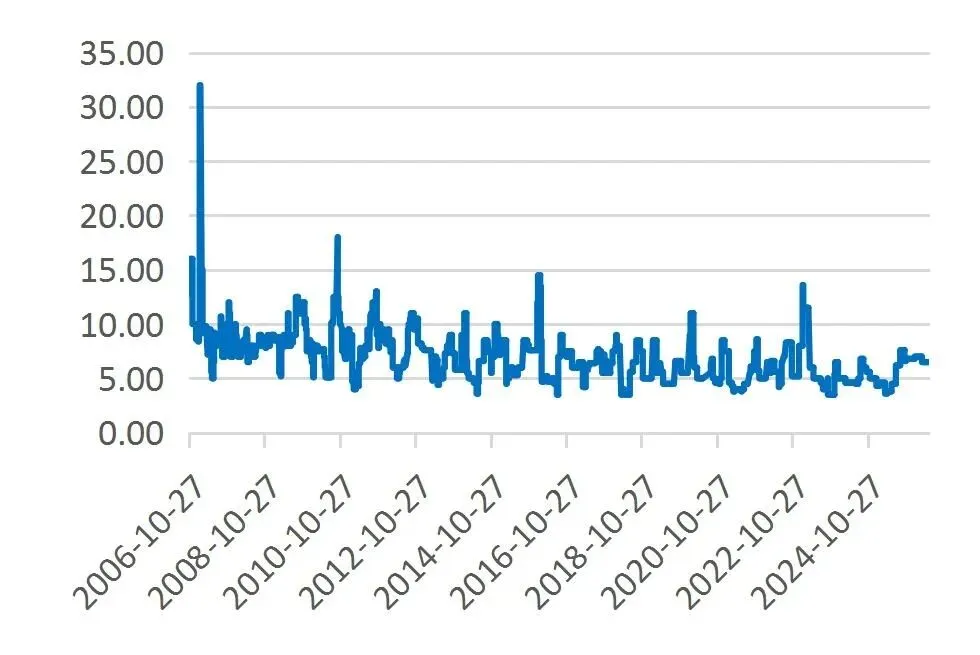
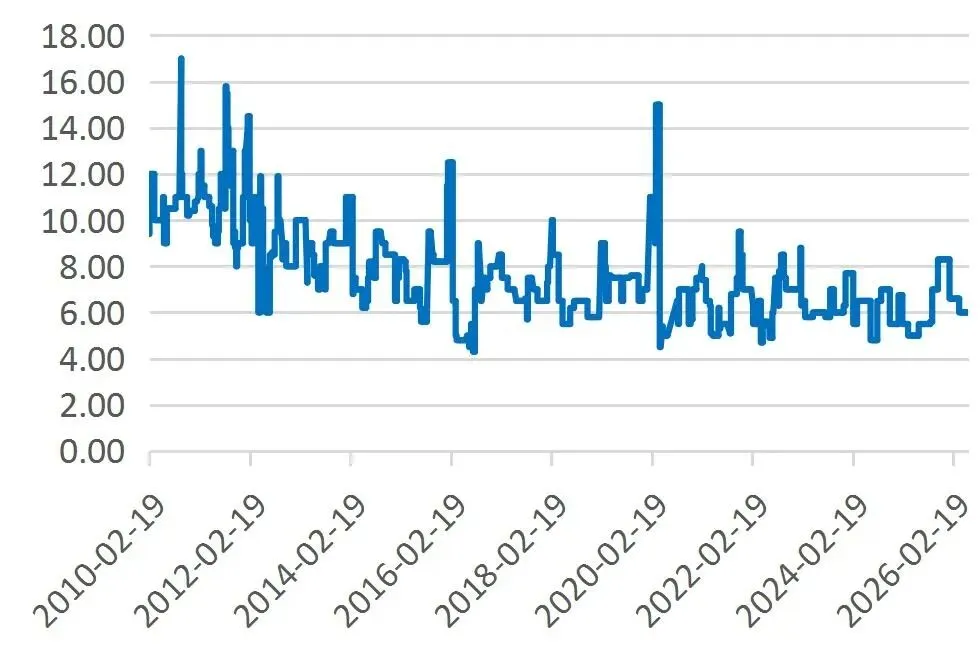
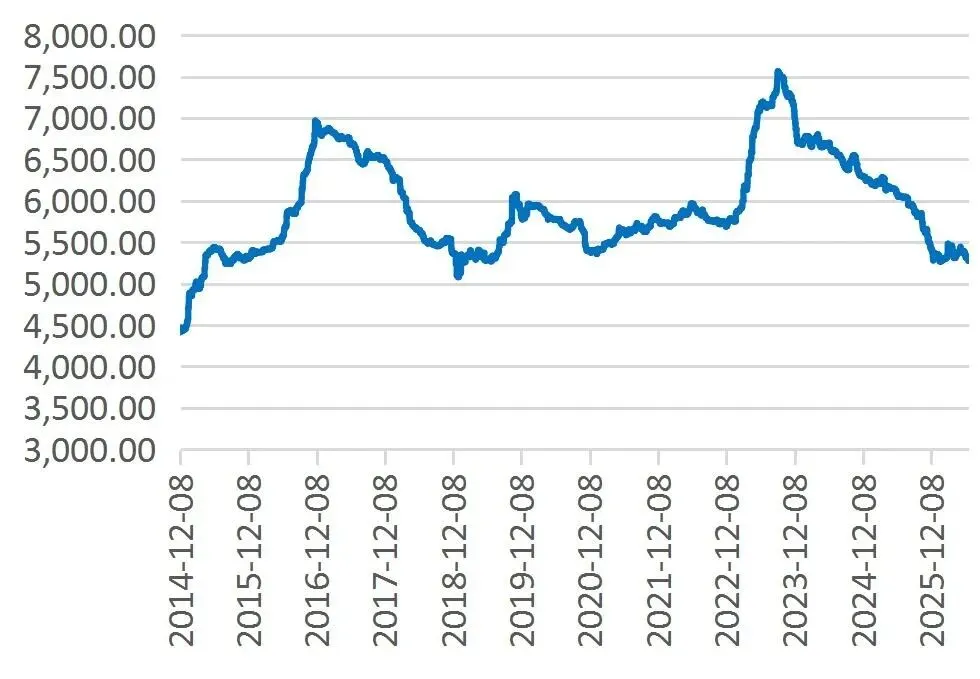
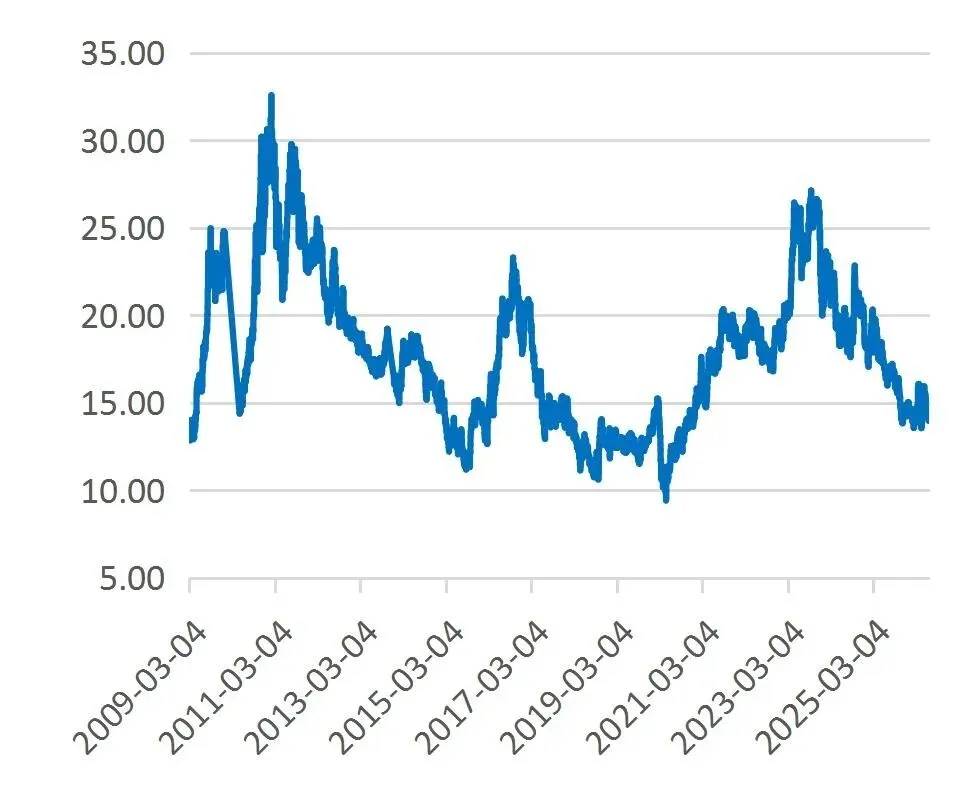
截至6月26日,白糖经销价格为5275.00元/吨,环比上周-0.94%;截至6月24日,原糖国际现货价为14.06美分/磅,环比上周-1.68%。

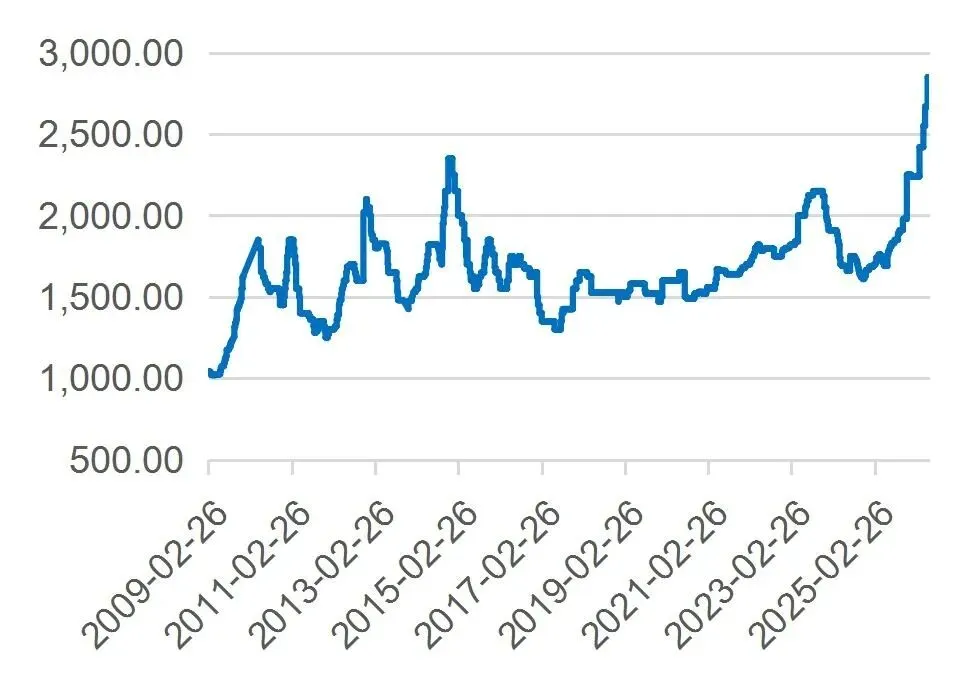
图27:国内玉米现货价(元/公斤)

资料来源:Wind,山西证券研究所

图28:国内大豆现货价(元/吨)

资料来源:Wind,山西证券研究所

图29:国内小麦现货价(元/吨)

资料来源:Wind,山西证券研究所

图30:国内豆粕现货价(元/千克)

资料来源:Wind,山西证券研究所

图31:国内豆油现货价(元/吨)

资料来源:Wind,山西证券研究所

图32:国内菜油现货价(元/吨)

资料来源:Wind,山西证券研究所

图33:金针菇价格(元/公斤)

资料来源:Wind,山西证券研究所

图34:杏鲍菇价格(元/公斤)

资料来源:Wind,山西证券研究所

图35:国内白糖价格(元/吨)

资料来源:Wind,山西证券研究所

图36:国际原糖现货价格(美分/磅)

资料来源:Wind,山西证券研究所

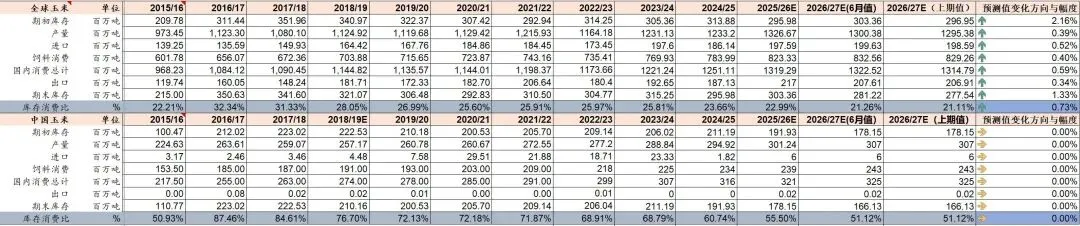
图37:全球和中国玉米供需平衡表

资料来源:USDA、山西证券研究所(注:2026/27E在5月首次更新,因此2026/27E(上期值)为NA,下表同)

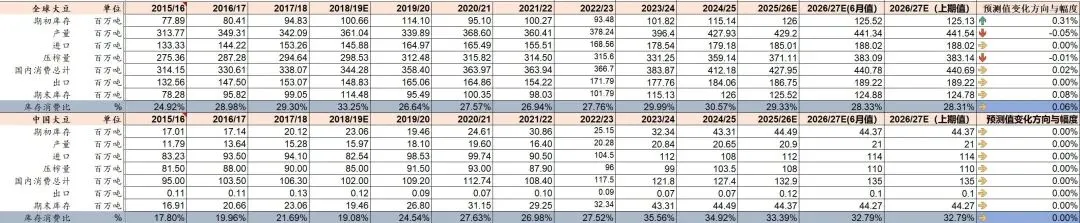
图38:全球和中国大豆供需平衡表

资料来源:USDA、山西证券研究所

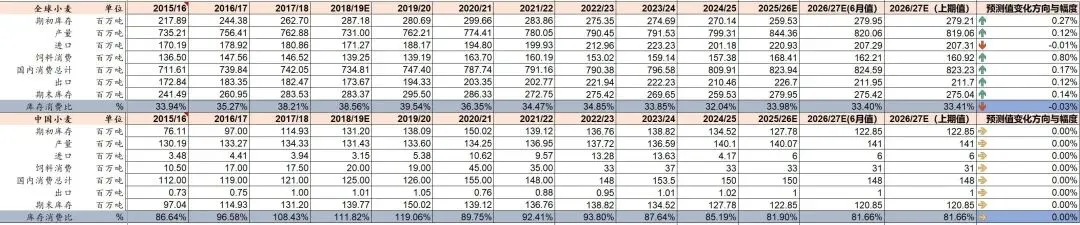
图39:全球和中国小麦供需平衡表

资料来源:USDA、山西证券研究所

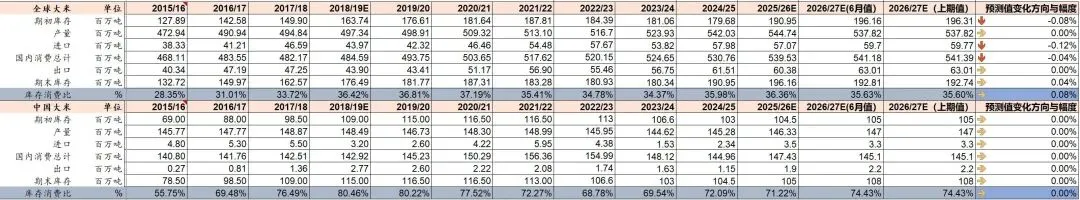
图40:全球和中国大米供需平衡表

资料来源:USDA、山西证券研究所

【重点公司公告】

1.淘天发布宠物板块618全周期战报。宠物品牌榜TOP10:鲜朗、ROYAL CANIN/皇家、LEGENDSANDY蓝氏、MYFOODIE/麦富迪、Fregate/弗列加特、网易严选、诚实一口、Orijen/原始猎食渴望、Nourse/卫仕、ACANA/爱肯拿。猫狗食品品牌榜TOP10:鲜朗、ROYAL CANIN/皇家、LEGENDSANDY蓝氏、MYFOODIE/麦富迪、Fregate/弗列加特、诚实一口、Orijen/原始猎食渴望、网易严选、ACANA/爱肯拿、Pure&Natural/伯纳天纯。

2.潍坊发布宠物经济2年计划,《关于促进宠物经济高质量发展的意见》。《意见》提出,到2028年,培育营收超10亿元企业2家以上、过亿元企业10家,宠物经济规模突破100亿元,建成宠物友好型城市,打造全国北方地区宠物经济发展新高地。围绕这一目标,《意见》共规划了十项重点任务,通过实施逐步实现调结构、强智造、优服务、拓市场、树品牌、促融合的发展格局。

3.蔚来NIO Life美食研究所上线冻干宠物食品系列。涵盖全价生骨肉冻干犬粮、原切冻干鸡小胸、深海鱼油主食猫条等十余款SKU,覆盖主粮、零食、湿粮全场景。此前NIO Life已推出宠物窝、猫爬架、出行包、智能定位器等用品。

【农业上市公司公告】

1.北大荒:关于补缴税款相关事项的公告。公司下属16家农业分公司从非职工家庭农场取得的土地承包费收入,不应享受企业所得税优惠政策,公司需补缴2021-2025年期间企业所得税102,412.62万元、滞纳金38,577.25万元,合计140,989.87万元。本次补缴不涉及税务行政处罚。预计将减少公司2026年度归属于上市公司股东的净利润140,989.87万元,最终以公司2026年度经审计的财务报表为准。

2.佩蒂股份:第四届董事会第二十次会议决议公告。截至2026年6月24日下午收市,公司股票已出现任意连续三十个交易日中至少有十五个交易日的收盘价格低于公司发行的佩蒂转债当期转股价格的85%的情形,触及佩蒂转债的转股价格向下修正条件。全体七名董事参与,全票通过,决定向下修正“佩蒂转债”的转股价格,最终实施仍需股东会批准。

3.中宠股份:关于控股股东部分股份质押的公告。烟台中幸将其持有的650万股公司股份质押给西藏信托有限公司,占其持股的8.89%,占公司总股本的2.02%。该质押用于置换存量股票质押融资,不涉及补充质押。

4.益生股份:关于控股股东部分股份质押的公告。控股股东曹积生先生于2026年6月25日将其持有的30,760,000股公司股份质押给西藏信托有限公司,用于置换前期质押融资。该部分股份占其所持股份的5.24%,占公司总股本的2.15%。

【风险提示】

因畜禽养殖疫情和自然灾害导致养殖存栏出现损失的风险。极端天气和自然灾害导致养殖基地受损,从而影响生产和出栏的风险。昆虫灾害、干旱洪涝等自然灾害导致玉米大豆等原料供给减少和饲料原料涨价的风险。
分析师:陈振志

执业登记编码:S0760522030004

分析师:徐风

执业登记编码:S0760519110003

报告发布日期:2026年6月29日

【分析师承诺】

本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。
【免责声明】

本订阅号(微信号:山西证券研究所)是山西证券股份有限公司研究所依法设立、运营的官方订阅号。

本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。

山西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本公司不会因为任何机构或个人关注、收到或订阅本订阅号推送内容而视为本公司的当然客户。本公司证券研究报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。入市有风险,投资需谨慎。在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任。本订阅号所载的资料、意见及推测仅反映本公司研究所于发布报告当日的判断。在不同时期,本公司可发出与本订阅号所载资料、意见及推测不一致的报告。本公司或其关联机构在法律许可的情况下可能持有或交易本订阅号中提到的上市公司所发行的证券或投资标的,还可能为或争取为这些公司提供投资银行或财务顾问服务。订阅者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本公司在知晓范围内履行披露义务。本订阅号的版权归本公司所有。本公司对本订阅号保留一切权利。未经本公司事先书面授权,本订阅号的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。否则,本公司将保留随时追究其法律责任的权利。

依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。

依据《发布证券研究报告执业规范》规定特此提示我司证券研究业务客户不要将我司证券研究报告转发给他人,提示我司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。

依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施细则》规定特此告知我司证券研究业务客户遵守廉洁从业规定。

最新文章

随机文章