当前位置:首页>农业>文献推送|农业保险与农民增收系列之一:农业保险保障水平提升是否真正保障了农户收入?

文献推送|农业保险与农民增收系列之一:农业保险保障水平提升是否真正保障了农户收入?

  • 2026-10-11 06:13:49
文献推送|农业保险与农民增收系列之一:农业保险保障水平提升是否真正保障了农户收入?

农业保险保障水平提升

是否真正保障了农户收入?

农业保险与农民增收系列之一

原文信息:万春丽,凡丹阳,吴东立.农业保险保障水平提升对农户农业收入的影响研究[J].农业技术经济,2025,(9):90-108.

简介

本文关注的是农业保险从低保障走向高保障之后,农户是否真正受益的问题。近年来,提高农业保险保障水平已成为我国农业保险改革的重要方向。然而,现实中普遍存在“无灾也赔”“平均赔付”等理赔不精准现象,使保险赔付与实际损失之间出现偏离。如果保障水平提升无法真正转化为收入保障,那么农业保险稳定农民收益、维护粮食安全的作用将受到限制。因此,有必要重新评估农业保险“提标”的实际成效。在此背景之下,文章基于辽宁省玉米主产区2021—2022年的两期调查数据,探究了农业保险保障水平提升对农户农业收入与收入风险的影响。研究结果表明,从整体来看,农业保险保障水平提升对提高农户农业收入、缓解农业收入下行风险都具有显著的积极作用。但这种作用存在异质性:提高农业收入的政策效果显著体现在高损失农户中,而缓解农业收入下行风险的政策效果显著体现在低损失农户中。虽然农业保险保障水平提升使高损失农户获得了相对更多的保险赔付,但在分散风险方面的作用依然有限。

01

背景与问题提出

(一)政策背景:农业保险进入“提标”阶段

我国政策性农业保险自2007年中央财政启动保费补贴试点以来,经历了快速扩张过程,覆盖范围不断扩大,已经成为农业风险管理的重要工具。但在较长时期内,我国农业保险主要以物化成本保险为主,保障范围集中在种子、化肥等直接生产成本上,难以覆盖人工成本、土地成本以及价格波动带来的收入损失。虽然实现了较广覆盖,却存在保障水平偏低的问题。为应对传统成本保险的低保障困境,2017年中央“一号文件”明确提出农业保险“扩面、增品、提标”。其中,“提标”的关键就是提高农业保险保障水平。随着水稻、小麦、玉米三大粮食作物完全成本保险和种植收入保险试点的开展与推广,农业保险保障水平不断提升。

(二)现实矛盾:保障水平提高不等于保障效果提高

农业保险的基本功能是分散风险、补偿损失、稳定收入。随着保障水平提高,农户在遭受自然灾害后能够获得更高额度的保险赔付,从而增强收入保障能力并缓解农业收入波动。但在现实中,“无灾也赔”“平均赔付”等理赔不精准的现象普遍存在。在这种情况下,保险赔付往往难以与农户真实损失相匹配,一些损失较轻甚至未达到赔付标准的农户获得了赔偿,而真正受灾严重的农户却难以获得足额补偿。这种“高受益率、低赔偿额”的理赔特征,削弱了农业保险应有的损失分摊和风险保障功能。

(三)已有研究:农业保险收入保障效果仍存在争议

已有文献围绕农业保险对农户收入的影响展开了较为丰富的研究,但相关结论并不完全一致。一方面,多数学者认为农业保险能够通过损失分摊机制缓解农业收入波动,稳定农户收入并增进农民福利;部分研究进一步指出,农业保险可以通过扩大经营规模、促进农业投资、提高农业劳动生产率等途径推动农业收入增长。另一方面,也有研究认为,在“低保障、广覆盖、低保费、低赔偿”的制度模式下,农业保险难以充分发挥收入保障效应。尤其是在现实中,农业保险难以做到定损到户、理赔到户,平均赔付、协议赔付等模式降低了理赔精准性,使农业保险难以为真正受灾农户提供足额赔偿。

(四)研究问题:保障水平提升是否真正转化为收入保障?

基于上述背景,本文聚焦于一个核心议题:在农业保险由低保障向高保障转型的背景下,保障水平提升究竟在多大程度上提高了农户农业收入、缓解了农业收入下行风险;在理赔不精准普遍存在的现实条件下,这种政策效果又在多大程度上受到削弱?这一问题的解答,关系到能否对农业保险“提标”政策的实际成效作出客观评价,关系到大量财政补贴资金能否真正转化为农户收入保障和风险分散效应,更关系到农业保险从“广覆盖”迈向“高保障、精准赔付”的高质量发展路径选择。

02

理论分析

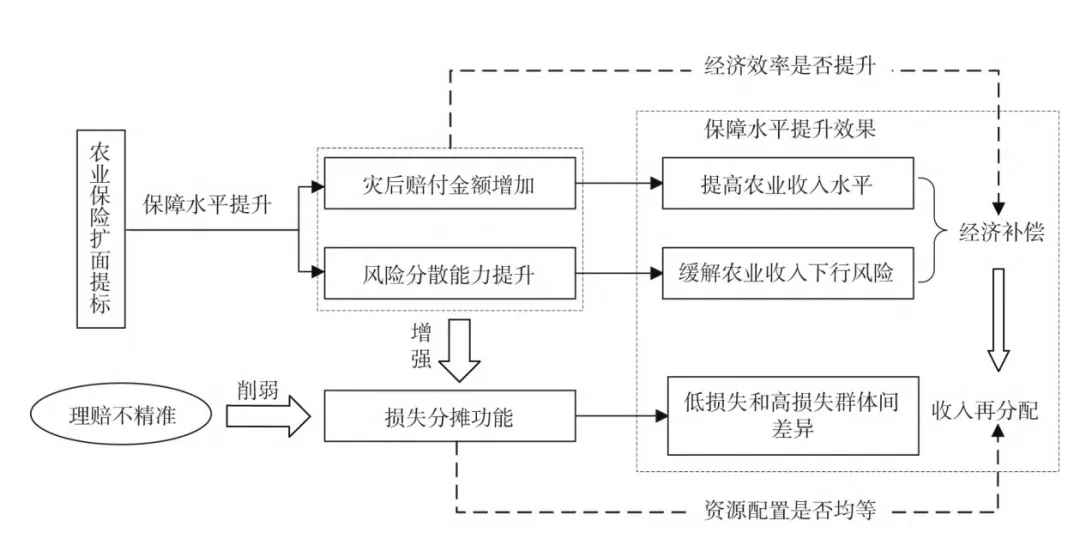
本文结合农业保险功能和福利经济学政策评价思路,依据“经济效率是否提升—资源分配是否公平”的理论线索,考察农业保险保障水平提升对农户农业收入及收入风险产生何种影响,并探讨这种影响在不同损失程度的农户间存在何种差异。

(一)农业保险保障水平提升对农户农业收入的影响

随着农业保险保障水平提高,保险金额相应增加,无论是在补贴式赔付模式下,还是在依据损失程度确定赔付标准的阶梯式赔付模式下,参保农户获得的保险赔付金额都会随之提高。与此同时,保险赔付与农户损失之比也会提高,农业保险对收入波动的平滑作用进一步增强,使农户面临的农业收入下行风险得到缓解。基于此,文章提出假说H1:农业保险保障水平提升对农户农业收入提高具有促进作用,对农业收入下行风险具有缓解作用。

(二)不同损失程度下农业保险保障水平提升的效果存在差异

文章进一步指出,在理赔不精准的现实背景下,农业保险保障水平提升的效果会随着农户损失程度不同而发生变化。对于低损失农户而言,农业保险赔付更多表现为补贴式赔付,其赔付金额并不严格依据实际损失确定,因此保障水平提升对农业收入的促进作用相对有限。但由于其风险敞口较小,即使较少的赔付也能够在一定程度上平滑收入波动,从而缓解农业收入下行风险。对于高损失农户而言,保障水平提升带来的赔付金额增幅更大,因此对农业收入的提升作用更加明显。然而,在现实中农业保险赔付往往难以完全覆盖实际损失,即使高损失农户获得相对更多赔付,面对更大的风险敞口,其收入下行风险仍然难以得到充分缓解。基于此,文章提出假说H2a:随着损失程度增加,保障水平提升对农业收入的促进作用增强;假说H2b:随着损失程度增加,保障水平提升对农业收入下行风险的分散作用减弱。

03

研究设计和数据来源

本文数据来源于2022—2023年课题组对辽宁省海城市、康平县、昌图县、义县和铁岭县玉米种植户开展的入户问卷调查。辽宁省是我国重要粮食产区,玉米在其粮食生产中占据重要地位,同时又是较早开展完全成本保险和种植收入保险试点的地区,因此具有较强的代表性。

在样本划分上,文章将2021年已经开展完全成本保险或收入保险的地区视为首批试点地区,将2022年才由物化成本保险过渡到完全成本保险或收入保险的地区视为险种过渡地区。正是由于不同地区保障水平提升的时间和幅度存在差异,文章才得以比较保障水平变化前后农户收入和风险的变化。

本文的被解释变量包括两个方面:一是农业收入,具体用亩均农业净收入衡量;二是农业收入下行风险,文章采用农业净收入偏度来刻画。偏度越高,说明农业收入落入低于期望值区间的风险越低,因此可以反映收入下行风险的缓解程度。核心解释变量是农业保险保障水平,使用单位面积保额与正常年景下单位面积产值之比来衡量。模型方面,文章首先使用双向固定效应模型考察保障水平提升的总体影响,再使用门槛回归模型分析不同损失程度和不同理赔对象瞄准度下的异质性效果。

04

核心发现

(一)保障水平提升总体上提高了农业收入,并缓解了收入下行风险

基准回归结果显示,农业保险保障水平提升提高了农户农业收入,缓解了农业收入下行风险。从整体上看,提高农业保险保障水平确实能够发挥收入保障作用。分地区来看,险种过渡地区的效果更为明显,而首批试点地区的效果并不显著。可能是因为险种过渡地区原先长期实施物化成本保险,保障水平较低,因此当其转向完全成本保险或收入保险时,保障水平提升幅度较大,政策边际效果更明显。相反,首批试点地区已经较早建立起较高水平的风险保障体系,进一步提升保障水平带来的边际作用相对有限。

(二)收入提高效果主要体现在高损失农户中,收入下行风险的缓解效果主要体现在低损失农户中

文章进一步利用门槛回归模型考察不同损失程度下农业保险保障水平提升的异质性影响。回归结果表明,农业保险保障水平提升对农业收入的促进作用主要体现在高损失农户中。当农户损失程度较低时,保障水平提升带来的额外赔付有限,对农业收入的促进作用并不突出;随着农户损失程度增加,保障水平提升带来的保险赔付增量不断扩大,高损失农户能够获得更多经济补偿,因此农业收入提升效果更加明显。

保障水平提升对农业收入下行风险的缓解作用主要体现在低损失农户中,而在高损失农户中反而有限。具体而言,低损失农户的风险敞口较小,即使赔付金额不高,也足以在一定程度上平滑收入波动;而高损失农户虽然获得了相对更多赔付,但其实际损失更大,保险赔付增量不足以完全覆盖损失,因此农业收入下行风险仍然较高。这表明,收入补偿效应和风险分散效应并不完全一致,保障水平提升未能充分转化为高损失农户的风险保障。

(三)理赔不精准制约了保障水平提升的政策效果

在发现保障水平提升未能充分缓解高损失农户收入风险后,本文进一步以理赔对象瞄准度作为门槛变量,分析不同理赔精准程度下保障水平提升的收入效应和风险效应。结果显示,当理赔对象瞄准度较高时,保障水平提升对农业收入下行风险的缓解作用显著增强;而对农业收入的促进作用则有所减弱。换言之,理赔越精准,农业保险的风险保障功能越能够得到体现,但收入提升效应反而会下降。

这反映出农业保险理赔资源存在错配问题。在理赔对象瞄准度较低时,一些损失不严重甚至不应获得赔付的农户也可能享受到赔付资源,因此保障水平提升会表现为较强的收入提高效应。但这种收入提高并不一定是真正意义上的风险补偿,而可能是理赔资源错配带来的“普惠式红利”。当理赔对象瞄准度提高后,赔付资源更多流向真正受灾的农户,农业保险的损失分摊功能得到恢复,收入下行风险缓解效果增强。也就是说,如果没有精准理赔,保障水平提升可能会扩大赔付规模,却不能有效改善资源配置;只有当赔付资源真正流向受灾农户,农业保险才能发挥其风险分散和收入再分配功能。
05

结论与政策启示

文章的结论可以概括为三个方面:

第一,农业保险保障水平提升总体上能够提高农户农业收入,并缓解农业收入下行风险,说明完全成本保险和种植收入保险等高保障产品具有积极政策意义。

第二,保障水平提升的效果存在明显异质性:提高农业收入的效果主要体现在高损失农户中,而缓解收入下行风险的效果主要体现在低损失农户中。

第三,理赔精准度是影响政策效果的重要因素。理赔对象越精准,农业保险越能发挥风险分散功能,但同时也会改变不同农户之间的利益分配格局。

基于此,文章提出的政策启示,主要包括:

第一,进一步提高农业保险保障水平,继续落实三大粮食作物完全成本保险和种植收入保险政策,扩大高保障农业保险覆盖范围,并逐步构建由物化成本保险、完全成本保险、收入保险和附加险组成的多层次保障体系,以满足不同农户的风险保障需求。

第二,实施差异化定损理赔,提高农业保险损失补偿能力。文章强调,可在村级损失程度基础上,对不同损失程度农户实行分档理赔,减少平均赔付、协议赔付等做法,同时完善农业巨灾风险基金和再保险体系,增强极端灾害下的赔付能力。

第三,提高农业保险理赔精准性,并借助无人机、卫星遥感、数据共享平台等数字技术提升定损理赔效率,推动理赔资源真正流向遭受损失且符合赔付条件的农户。

END

文版 | 黎璇(浙大卡特农业风险管理与安全发展研究中心)

审核 | 易福金

原文链接:农业保险保障水平提升对农户农业收入的影响研究_万春丽.pdf

最新文章

随机文章