远洋渔业的集聚,不只是按省分布
- 2026-10-11 08:05:58
原创|世界渔业
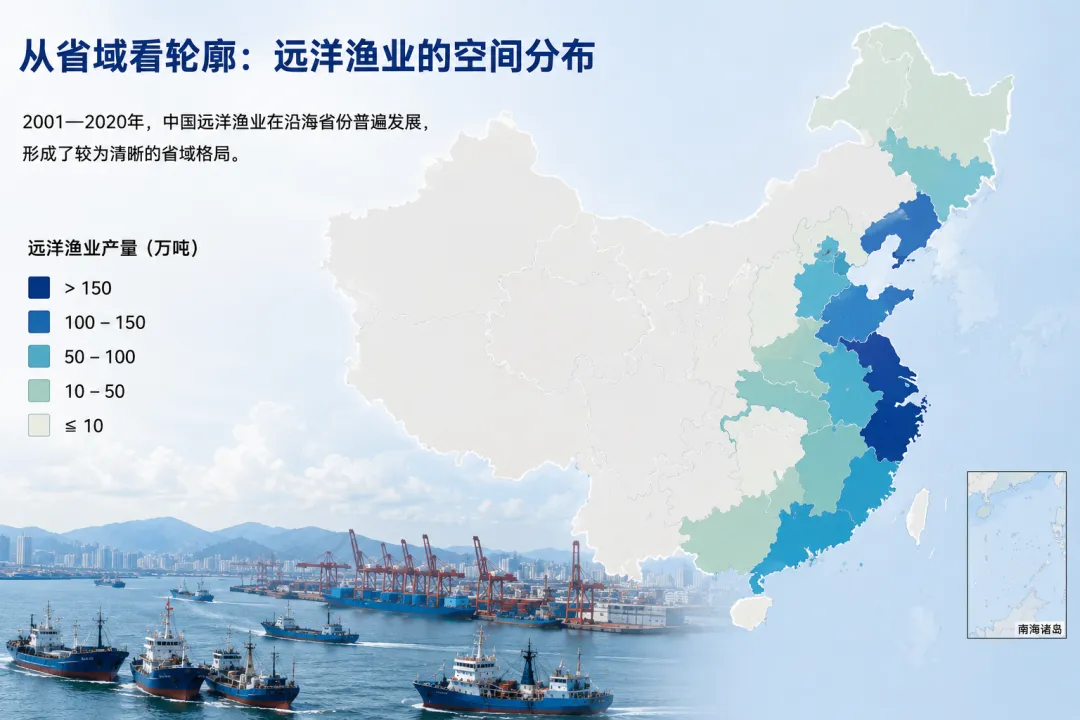
最近看到一篇关于《中国远洋渔业产业空间布局演变及集聚效应分析》的研究,视角很有意思。
文章从省域尺度讨论中国远洋渔业的空间演变与集聚效应,这种看法当然有价值,因为它能先把全国轮廓拉出来,告诉我们哪些地方在远洋渔业版图里占据更大的比重。
但看完之后,一个问题也很自然地冒出来:
如果继续往下看,不只看“省”,而是把尺度下沉到港口、企业、船队、项目和资源海域,中国远洋渔业过去二十年的真实产业能力,到底是怎么形成的,又是怎么慢慢沉淀下来的?
这个问题,可能比单纯看省域统计,更接近产业现实。
因为远洋渔业和很多陆域产业不太一样,它不是典型的属地型产业。
看一个地方远洋渔业强不强,不能只看它在统计表里占多少比重,还要看几个更实际的问题:
船挂在哪个船籍港,企业由谁组织,长期跑什么项目,对应哪片资源海域,渔获回到哪里卸货、加工、交易,利润和控制力最后又沉淀在哪个节点。
按省统计,能看见轮廓;再往下走到母港、企业、项目和资源海域,看到的才更接近远洋渔业真正的组织方式。
如果从这个角度回头看2001—2020年的中国远洋渔业,会发现一个很有意思的现象:
这二十年,中国远洋渔业当然在扩张,产量、船队、企业数量都在增长,但真正更值得注意的变化,不是“量大了”,而是少数核心节点慢慢长出来了。
远洋渔业并没有平均铺开,而是在一些真正有母港能力、有企业组织能力、有项目承接能力的地方,逐步形成了更深的集聚。
如果从“母港型产业能力”的角度来看,舟山、荣成、福州/连江,是几个很有代表性的观察样本。
它们不是简单的体量排序,也不是同一种模式的重复,而是分别代表了中国远洋渔业几种不同的能力类型。
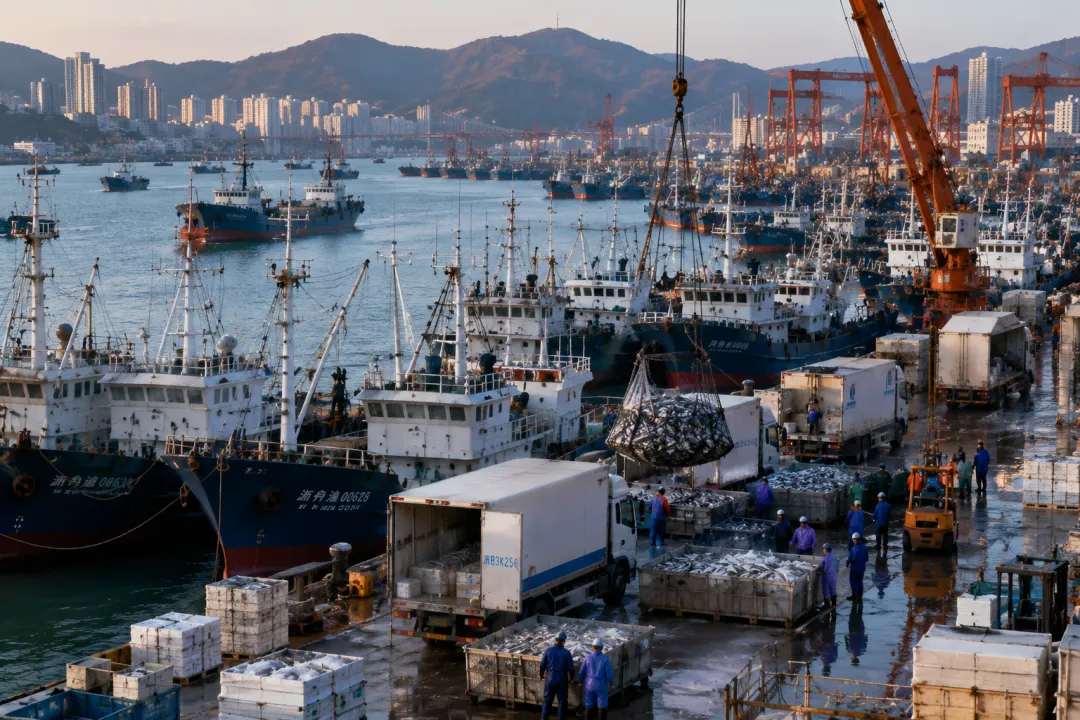
舟山:它强的不只是船队,而是把远洋渔获组织成市场的能力
很多人说到舟山,第一反应是远洋船多。
但舟山真正厉害的地方,其实不只是这个。
远洋渔业的竞争,从来不只是把鱼打回来,而是回来之后怎么办。
很多地方有远洋船,但鱼未必回本地,回来了也未必能在本地快速消化,更未必能形成价格和市场组织能力。
舟山不一样。
它既是出海节点,也是回港节点。
远洋鱿鱼、金枪鱼这些项目背后,不只是船的问题,还有交易、仓储、加工、冷链、分级、销售和价格形成。
这些能力叠在一起,舟山慢慢就不只是一个传统渔港,而更像中国远洋渔获的重要集散和兑现中心。
这也是它和很多远洋渔港真正拉开差距的地方。
船多,只是表面。
真正的核心是:
当一批远洋渔获回国之后,谁有能力最快把它变成标准化商品、加工品和市场流量。
从这个角度看,舟山长期形成的,不只是捕捞能力,而是一种更完整的远洋渔获组织能力。
这也是为什么,它在中国远洋渔业版图里的位置一直很稳。
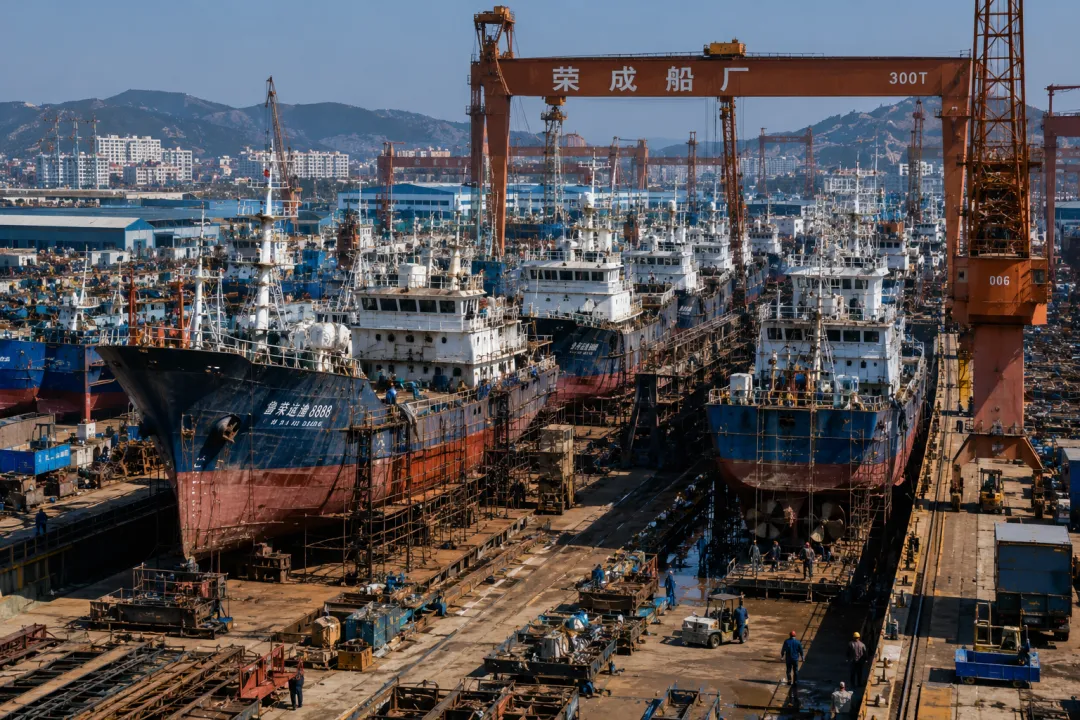
荣成:它不是最热闹的节点,却是北方远洋渔业最硬的底盘之一
如果说舟山更像远洋渔获的组织和流通节点,那么荣成代表的,是另一种能力。
它的强,不是最容易被外行一眼看出来的那种强。
荣成长期形成的,不是某一个单项项目的优势,而是一整套远洋渔业工业底盘。
这里的远洋渔业,不只是捕捞。
背后还有修船、造船、冷藏、补给、码头、加工、劳务、船队组织和长期运行保障。
也就是说,荣成不是简单把船送出去,而是有能力让一整套远洋生产系统持续运转。
这一点,其实很重要。
因为远洋渔业不是轻资产行业,也不是打一船鱼回来就结束。
它是一个高投入、高风险、强周期的行业。
平时看热闹容易,真正遇到项目调整、资源波动、国际规则变化的时候,底盘型母港的重要性才会显出来。
荣成的价值,就在这里。
它未必每个项目都全国第一,但它的作业类型比较全,综合保障能力比较强,很多能力平时不显山不露水,但到了行业波动的时候,这种“稳系统”的能力就会变得很关键。
所以,荣成如果简单写成“北方远洋重镇”,其实不够准确。
更贴近产业现实的说法是:
它是中国北方少数具备完整工业化支撑能力的远洋母港之一,是北方远洋船队长期运行的重要承托点。
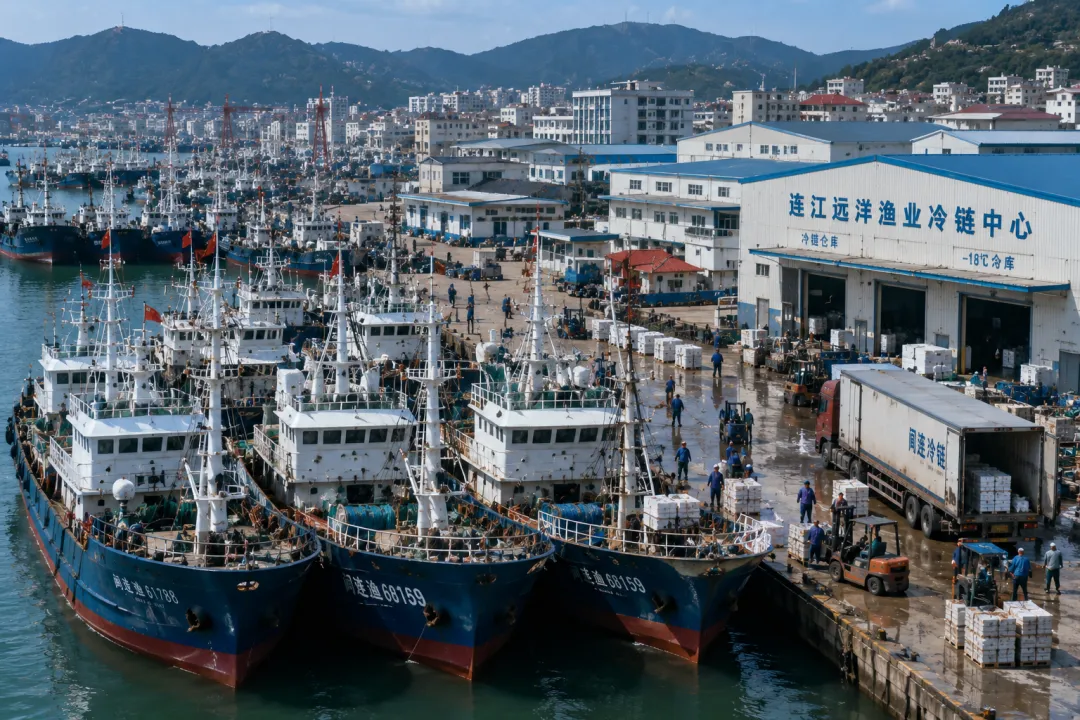
福州/连江:它的特殊性,在于海外项目经营链条在国内的落脚点
福州、连江这条线的意义,和舟山、荣成都不太一样。
它不是全国性的资源集散中心,也不是典型的北方工业底盘型母港。
它的特殊性,在于它和福建民营远洋企业的海外经营能力绑定得比较深。
尤其在西非等合作海域长期经营项目中,这条路径很有代表性。
很多福建远洋企业,长期不是简单靠本地港口吞吐定义自己,而是沿着合作海域项目、海外基地经营、原料回运、国内加工销售这条链条,把远洋渔业做成了一整套跨境经营体系。
从这个角度看,福州/连江的重要性,不只是“有港口”这么简单。
它更像是很多海外经营链条在国内的承接点。
项目在海外组织,资源在合作海域获取,原料回流之后,需要有稳定的母港承接、通关、仓储、冷链和加工体系,这些能力最终都要在国内落地。
福州、连江之所以长期在全国远洋渔业版图里占据一席之地,很大程度上就在这里。
它对应的,不只是港口功能,而是一种比较典型的福建路径:
民营远洋企业围绕海外合作海域长期经营,形成项目组织、境外基地、资源回运和国内加工承接的链条。
这和舟山、荣成的逻辑都不一样。
为什么这几个节点值得看
如果把2001—2020年的中国远洋渔业压缩来看,会发现一个很清楚的趋势:
舟山做出来的,是远洋渔获集散、交易和加工组织能力。
荣成做出来的,是综合保障和工业底盘能力。
福州/连江做出来的,是海外合作项目和民营远洋经营链条在国内的承接能力。
它们的共同点,是都不只是“有船”。
真正形成的,是“船队—企业—项目—港口—加工—市场”之间比较稳定的链条。
而它们之间的差异,也说明了一件事:
中国远洋渔业的空间格局,从来不是几个沿海省份简单铺开,而是少数核心母港按照不同分工,把各自的能力慢慢做深、做透、做成体系。
这也是为什么,单纯看省域统计,很多时候只能看到轮廓。
如果真要解释:
为什么有的地方能做成母港,有的地方只能做上岸点;为什么有的节点能掌握交易和加工,有的地方只能停留在作业组织层面;
那还是要继续往下走,走到更细的产业组织单元上去。
结尾
过去二十年,中国远洋渔业真正的变化,不只是规模扩大了。
更重要的是,少数核心节点慢慢长出来了。
远洋渔业并没有平均分布在沿海各地,而是逐步沉淀到少数真正有母港能力、有项目组织能力、有产业承接能力的城市手里。
这可能比单纯看产量变化,更值得琢磨。
因为远洋渔业从来不是“船出去打鱼”这么简单。
船队在哪里组织,项目在哪里落地,鱼在哪里回港,利润和控制力最后沉淀在哪个节点,这些问题,才决定一个地方在远洋渔业版图里的真实位置。
未来再看中国远洋渔业,也许不只是看哪个省更多,而是继续看:
哪些节点还在强化,哪些能力会被重组,哪些母港还能继续坐稳自己的位置。
这可能才是下一阶段更值得关注的事情。
作者:深蓝研判
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 海关总署 农业农村部公告2026年第70号(关于对西班牙高致病性禽流感和新城疫实施区域化管理的公告)
- 也谈“割四赔五”,深感农业的心酸
- 喜报 | 资环学院在第六届全国农业资源与环境专业大学生实践技能竞赛中斩获佳绩
- 记者调查:小机井大民生 澄城破解农业灌溉水价难题
- 安全生产丨峨边彝族自治县开展农业行业安全生产专项排查筑牢生产安全防线
- 健跑农大,研途同行|湖南农业大学第二届研究生青年发展节 定向越野积分赛圆满举行
- 农业农村部:促进新型农业经营主体提质增效带动小农户增收
- 【招聘启事】大石榴丰收农业招人啦!期待热爱农业的你加入~
- 第二届川渝风景园林青年论坛在四川农业大学成功举办
- 吉林省农业高质量发展专项资金管理办法