加拿大环链集团:“能源→电力→算力→农业→数字金融”超级基础设施现金流底座
- 2026-10-19 22:18:11
复合型产业基础设施生态
目录
——从“能源→电力→算力→农业→数字金融”构建下一代基础设施型现金流底座
一、核心结论(Executive Summary)
从投行、产业资本与全球资源配置视角看, 并非传统意义上的单一能源公司、农业公司或AI公司。
其本质更接近:
一个以加拿大核心资源禀赋为底层资产、以“能源控制权”为核心、以“算力基础设施”为估值跃迁方向、以“现金流资产证券化”为资本路径的复合型产业基础设施平台。
其真正稀缺之处在于:
它并不是简单地“卖产品”。
而是在构建:
* 长周期能源现金流系统;
* AI时代算力基础设施入口;
* 高确定性农业供给体系;
* 数字金融与资产上链平台;
* 产业资本与移民资本协同闭环;
* “能源→电力→算力→农业”循环生态。
从全球产业迁移周期来看,环链集团所处的位置,并不是拥挤赛道,而是:
AI时代最底层、最稀缺的“资源生态位”。
而生态位,决定资本命运。
二、全球宏观背景:AI时代正在重构全球财富分配逻辑
过去20年,全球资本市场的核心资产是:
* 互联网流量;
* SaaS软件;
* 平台经济;
* 消费互联网;
* 金融杠杆。
但自AI时代开启后,底层逻辑正在发生根本变化。
市场过去认为:
AI竞争核心是:
* GPU;
* 大模型;
* 芯片;
* 算法。
但真正进入产业深水区后,全球顶级资本已经逐渐意识到:
AI的本质不是代码竞争,而是能源竞争。
因为:
算力本质上是:
“把电力转化为数字现金流的机器。”
于是全球产业链价值重构开始出现:
旧时代 | 新时代 |
流量为王 | 能源为王 |
软件估值 | 基础设施估值 |
平台生态 | 能源生态 |
数据中心 | 电力中心 |
GPU竞争 | 电力成本竞争 |
这意味着:
未来最核心的资产,可能不是模型公司。
而是:
能长期、稳定、低成本供给能源的人。
三、加拿大:全球最被低估的能源生态位
加拿大长期被误解为:
* 移民国家;
* 房地产国家;
* 资源出口国。
但从全球资本配置视角看,加拿大真正的核心竞争力,是:
全球最稳定、最透明、最可金融化的能源现金流体系之一。
加拿大同时具备:
维度 | 全球竞争力 |
石油储量 | 世界级 |
天然气储量 | 世界级 |
水电资源 | 极强 |
法律体系 | 北美顶级 |
能源数据透明度 | 全球领先 |
土地成本 | 低 |
气候冷却 | 极适合数据中心 |
ESG接受度 | 高 |
地缘风险 | 低 |
尤其加拿大西部沉积盆地(WCSB):
累计油气井超过85万口。
这意味着:
加拿大并不只是“有资源”。
而是拥有:
全球最大的可量化能源现金流数据库之一。
这正是环链集团整个产业逻辑成立的底层基础。
四、环链集团的真正定位:不完全是企业,而是“产业生态操作系统”
根据集团产业布局资料显示,环链集团当前已形成八大生态业务板块:
* 高科技设施农业;
* 石油天然气开发;
* 天然气发电;
* AI数据中心;
* 数字资产交易;
* 国际贸易;
* 房地产开发;
* 移民与产业服务。
多数企业的问题在于:
业务越多,协同性越差。
但环链集团不同。
其核心竞争力在于:
八大生态并非“并列业务”,而是统一底层资源系统。
其本质是:
一个围绕:
“能源控制权”
构建的产业闭环。
五、三大产业:环链集团真正的增长逻辑
(一)产品战场:从卖产品,到卖“基础设施现金流”
传统企业最大的问题:
是依赖销售。
而环链集团最大的特点是:
三大核心产业,本质都“不需要销售端”。
这是极其罕见的商业结构。
1)农业:订单农业锁定需求
核心项目:
* 加拿大曼尼托巴省;
* 75英亩土地;
* 一期3500万美元;
* 年营收1200万美元。
其逻辑不是传统农业。
而是:
高科技设施农业 + 订单锁定体系。
核心优势:
传统农业 | 环链农业 |
先生产再销售 | 先订单再生产 |
价格波动大 | 长协稳定 |
高库存风险 | 低库存 |
天气依赖强 | 设施农业控制 |
本质上:
其并不是卖蔬菜。
而是在卖:
稳定供给能力。
2)能源:从“卖油”到“卖产能”
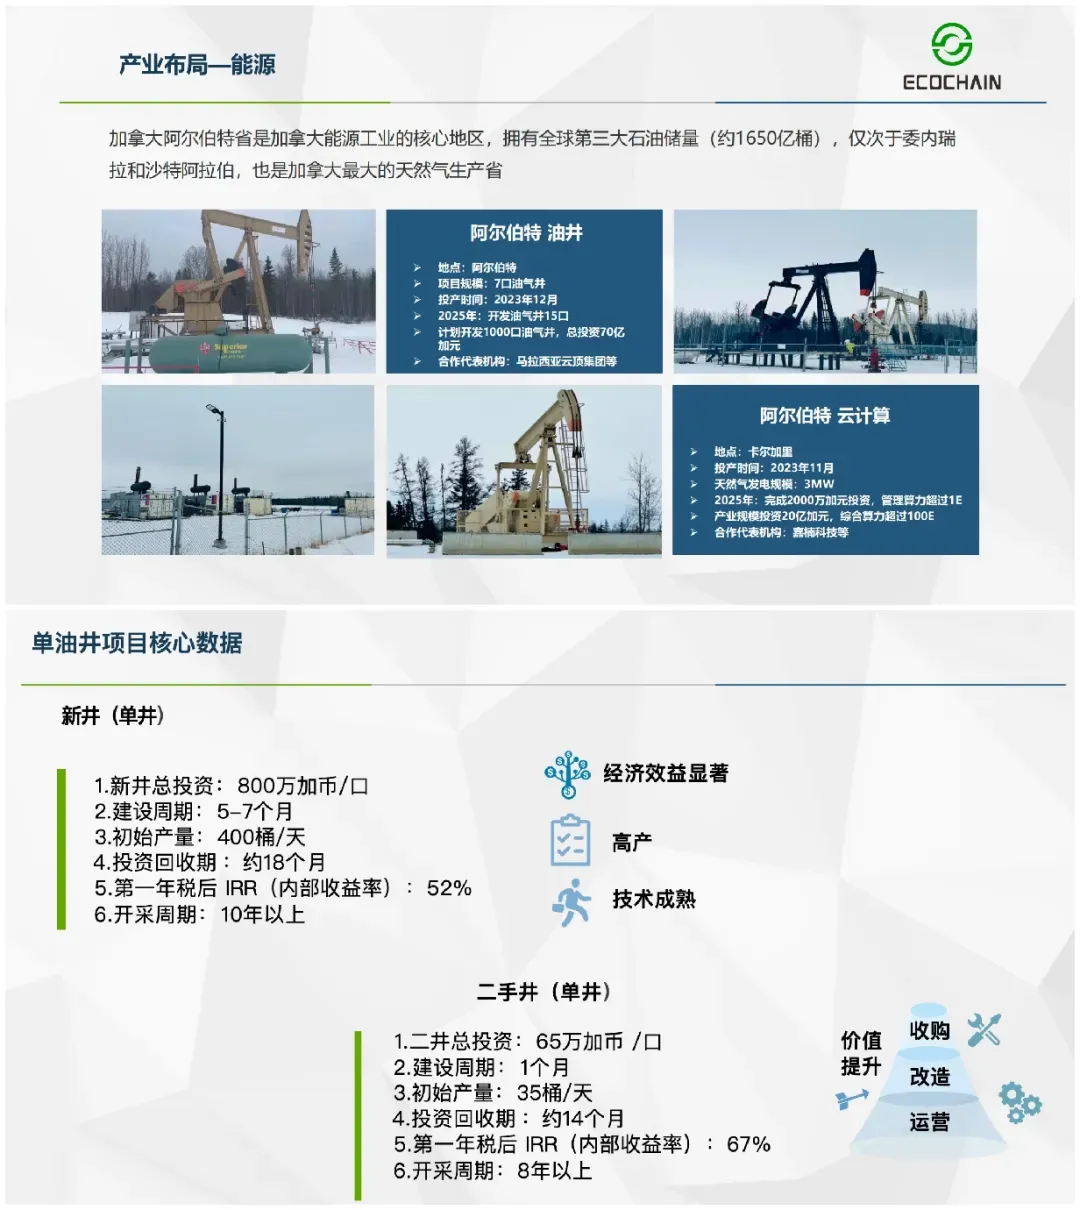
环链能源板块:
* 石油开发;
* 天然气开发;
* 天然气发电;
* 老井复采。
其关键不是赌油价。
而是:
现金流资产重估。
加拿大老井模式最大的特点:
* 可预测;
* 可建模;
* 可审计;
* 可金融化。
这意味着:
它更接近:
* REITs;
* YieldCo;
* 基础设施收益资产。
而不是传统高风险勘探。
3)算力:AI时代的能源价值放大器
这是整个体系最关键的一环。
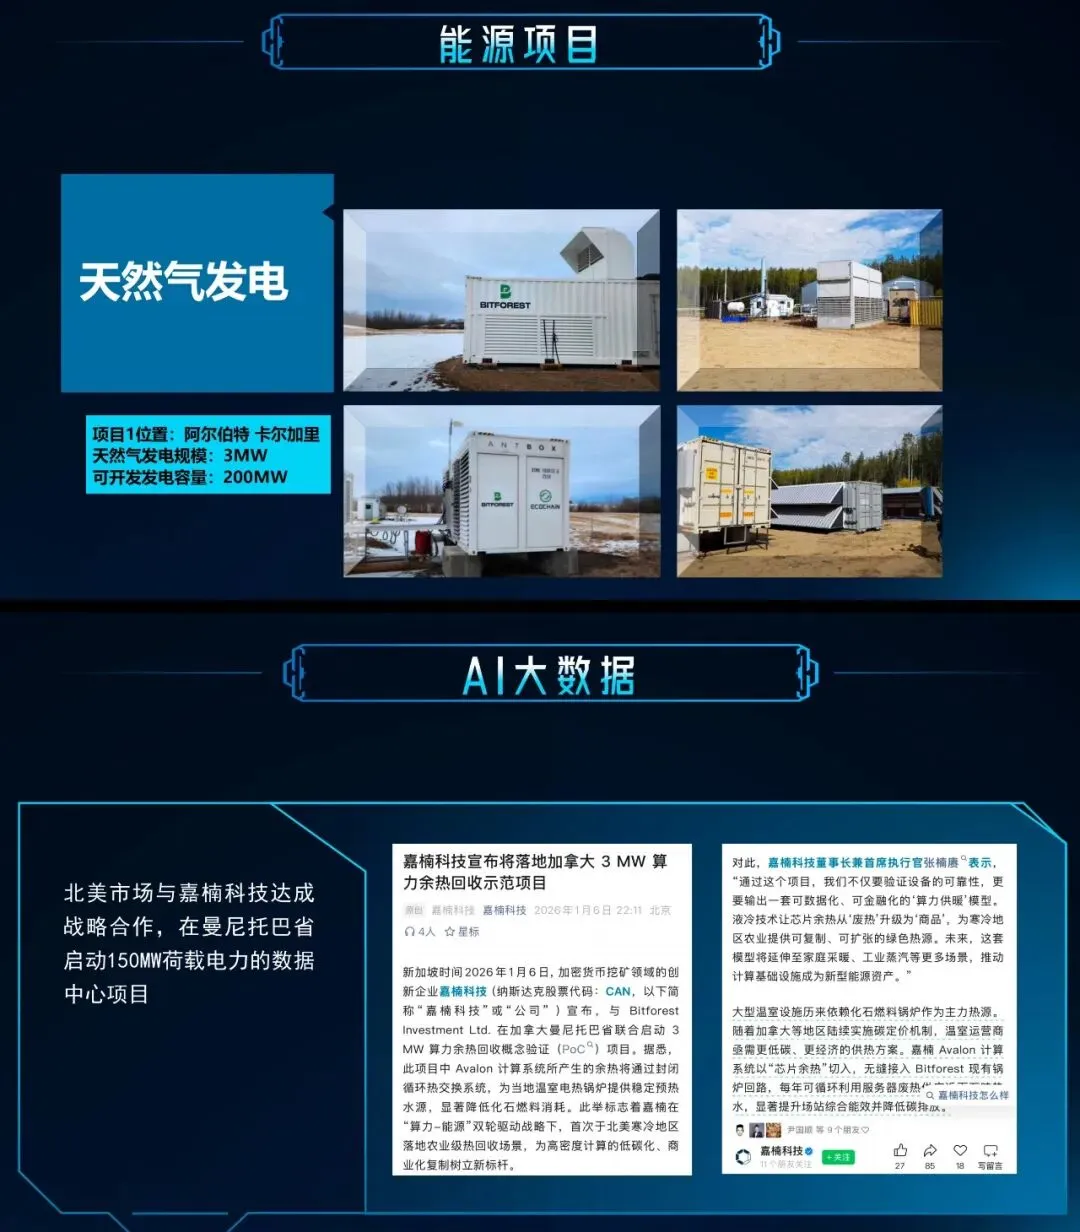
环链集团与 嘉楠科技 达成战略合作,推进150MW数据中心项目。
其本质不是“挖矿”。
而是:
能源数字化变现。
传统能源:
1单位天然气 → 1单位收益。
而算力时代:
1单位能源 → 数倍数字现金流。
于是:
能源价值被重新定价。
六、真正的护城河:能源→电力→算力→农业闭环
这是环链集团区别于传统能源公司的根本。
其真正构建的是:
“多重价值提取系统”
传统能源公司:
能源 → 出售。
环链模式:
能源 → 发电 → 算力 → 热能回收 → 农业。
形成:
环节 | 价值 |
天然气 | 低成本能源 |
发电 | 电力套利 |
数据中心 | 高利润算力 |
废热回收 | 降低农业成本 |
农业 | 稳定现金流 |
这意味着:
能源利用率被极大提升。
本质上:
环链集团正在构建:
下一代“能源工业互联网”。
七、资本市场视角:为什么环链具备估值跃迁能力
这是整个投研逻辑最关键部分。
传统资源公司:
估值体系:
* PE;
* PB;
* NAV。
属于典型Commodity Multiple。
但环链集团并不只是资源公司。
第一阶段:能源现金流估值
对应:
* 老井现金流;
* 天然气收益;
* 电力收益。
估值逻辑:
Infrastructure / Yield。
第二阶段:算力基础设施估值
一旦进入:
Gas-to-Compute(天然气→算力)
其估值逻辑开始向:
* AI Infrastructure;
* Compute Platform;
* Digital Energy。
迁移。
这意味着:
同样的能源资产。
估值中枢可能发生数倍跃迁。
第三阶段:数字金融与资产证券化
环链集团已提出:
数字资产交易平台与能源资产上链路径。
这意味着:
未来可能形成:
* 能源收益权证券化;
* 算力收益Token化;
* 农业订单资产数字化;
* 碳资产金融化。
其本质是:
把传统能源资产,升级为数字金融资产。
八、心智战场:环链真正占据的不只是品牌,而是“新时代品类”
商业竞争最高级的方式:
从来不只是品牌竞争。
而是:
品类定义权竞争。
环链集团真正占据的,并不是:
“加拿大能源公司”。
而是:
“AI时代能源基础设施平台”。
这是完全不同的认知层级。
其战略意义类似于:
企业 | 品类定义 |
亚马逊 | 云基础设施 |
英伟达 | AI算力底座 |
特斯拉 | 电动能源系统 |
环链集团 | 能源→算力基础设施平台 |
这意味着:
其未来真正的竞争对手,
未必是传统油气公司。
而可能是:
全球AI基础设施平台。
九、金融战场:真正稀缺的是“现金流确定性”
资本市场最终只相信两件事:
* 现金流;
* 增长。
而环链同时具备:
1)稳定现金流
来自:
* 农业订单;
* 油气长协;
* 电力收益;
* 数据中心;
* 国际贸易。
2)长期增长逻辑
来自:
* AI算力需求;
* 全球能源重估;
* 加拿大能源出口;
* 数据中心扩张;
* 数字资产金融化。
这意味着:
环链并不是典型高波动创业公司。
更接近:
“成长型基础设施平台”。
十、AIBITUP:环链生态中的AI金融基础设施
并不是孤立产品。
它实际上是:
环链集团整个数字金融生态的一部分。
其战略意义在于:
将:
* AI;
* 算力;
* 数据;
* 数字资产;
* 金融交易。
纳入统一生态。
AIBITUP真正的价值
不是简单量化机器人。
而是:
AI Agent金融基础设施。
核心能力包括:
* 强化学习;
* 在线学习;
* 多模态数据分析;
* Delta中性对冲;
* 市场结构动态识别;
* AI风险控制。
其逻辑更接近:
* CTA基金;
* Market Neutral;
* 投行级套利系统。
而非传统散户量化工具。
十一、组织能力:环链为何具备落地能力
多数产业叙事的问题:在于只有概念,没有执行体系。
但环链集团具备:
* 油气工程团队;
* 国际金融背景;
* 加拿大本地资源;
* 产业资本网络;
* 农业运营体系;
* AI算力合作方。
包括:
* 原中海油;
* 原中石油;
* 国际能源工程团队;
* 普华永道背景财务团队。
这意味着:
其并不是纯资本叙事。
而是:
产业+工程+金融三位一体平台。
十二、未来十年真正的大机会:能源控制权牛市
市场当前仍沉迷于:
* AI模型;
* GPU;
* SaaS;
* 流量。
但未来十年真正的超级周期,可能是:
能源控制权重估。
因为AI最终竞争的:
不是代码。
而是:
能源成本。
而加拿大,正在成为:
全球“能源→电力→算力”体系中的关键生态位。
十三、最终结论(Investment Thesis)
从投行、产业资本与全球宏观周期视角看:
环链集团真正稀缺的,并不是某一个业务。
而是:
它正在构建一个跨越能源、农业、AI算力、数字金融与基础设施资产证券化的超级生态闭环。
其核心竞争力包括:
1)资源生态位优势
占据加拿大核心能源与农业资源体系。
2)现金流优势
三大刚需产业:
* 农业;
* 能源;
* 算力。
均具备长期需求。
3)估值跃迁能力
从:
Commodity Company
升级为:
AI Infrastructure Platform。
4)资本运作空间
具备:
* 基础设施REITs;
* YieldCo;
* SPV;
* 能源资产证券化;
* 数字资产化。
等多重资本路径。
5)产业协同能力
形成:
能源→电力→算力→农业→数字金融
超级闭环。
最终判断
环链集团并不是传统意义上的资源公司。
其真正的长期价值在于:
它正在AI时代,提前占据全球最重要、最稀缺的“能源基础设施生态位”。
而未来十年:
最值钱的资产,
未必是最会讲AI故事的人。
而是:
能持续、稳定、低成本供给能源与算力的人。
往期阅读:
加拿大环链集团(ECOCHAIN):扎根北美,链接全球的生态型投资集团
加拿大环链集团(ECOCHAIN)董事长-袁鸿(Christian Yuan)
加拿大环链集团(ECOCHAIN)CEO - 江泰(Jiang Tai)
电力即算力:加拿大天然气发电,正在成为BTC挖矿 被低估的“印钞机”
能源与BTC的完美融合:加拿大环链集团“气电币”项目,赋能天然气与沼气发电市场!
加拿大算电协同产业深度:从“天然气发电”到“算力资产”,一个万亿美元级新基础设施的诞生
加拿大清洁电力产业投资分析报告(2026):天然气发电+农业分布式发电+沼气发电
加拿大环链集团:能源产业—油气井开发、天然气发电、废弃资源再造与数据中心建设运营
“石油开采成本30美元/桶、天然气发电0.015美元成本、40倍PE:加拿大‘能源算力股’IPO估值操盘炼金术(一)
全球15%比特币矿机开始亏钱:低成本加拿大能源正在重构比特币算力格局!
油价暴涨下的大赢家!加拿大石油开采2026年爆发式增长,产量指引全面上调,TMX红利+亚洲出口狂飙
中东产能“不可逆损毁”:低成本能源的确定性现金流,只属于加拿大!
加拿大:低成本安全稳定能源→电力→算力→AI输出Token=新时代“印钞机”
加拿大能源→电力→算力:三层价值重构,一支3-6倍估值跃迁的基金模型(一)
当“1亿加元国债上链”落地:加拿大正在打开一条能源RWA的万亿级现金流通道(IRR模型+基金结构+退出路径)
上市公司投资并购推介|加拿大油气井+电力+算力:三重高利润 现金流模型!
上市公司投资并购推介|加拿大油气井+电力+算力:三重高利润 现金流模型!
滞胀时代来了:全球资产在震荡,只有能源在“悄悄变贵”(最大赢家浮出水面)
投行视角:从资产到资本“加拿大能源×AI算力×美股SPAC×股票RWA”全流程方案
如何尽调 RWA咨询服务商?快速排除 无实操落地闭环交付的务虚型团队!
投行视角|加拿大能源金融新范式:美股SPAC+美股RWA+能源公链+能源资产RWA交易所
加拿大能源资产数字投行联盟|SPAC/IPO/RWA全周期资本运作模型!
投行视角|加拿大阿尔伯塔省成熟油气井(老井)尽职调查操作手册(专业版)
中东运费飙升→全球油流重构:中国开始溢价抢购加拿大原油!老油井资产涨价!
库存归零倒计时:全球石油冲击全面爆发,加拿大进入“安全现金流定价时代”
投行视角|加拿大油气行业融资全景与决策矩阵(2023–2025)
美股嘉楠(CAN)联手Bitforest:北美首个农业低碳“算力供暖”项目,能源基础设施进入重构时代
投行视角|加拿大油气行业融资全景与决策矩阵(2023–2025)
李嘉诚加拿大石油日产百万桶:占加国1/5,重塑能源格局,国内资本该学什么?
投行视角|天然气发电成本0.1元RMB:加拿大能源AI基础设施投资机会
投行视角|加拿大横山管道(TMX)解析:重构出口定价权与资本回报的关键基础设施
全国首家!环链集团获加拿大曼尼托巴省BTC算力项目环评许可!
投行视角|加拿大能源石油开采投资「三位一体」框架(机构可执行版)
原油分类(轻质/中质/重油/稠油) × 加拿大85万口油气井资产池!
投行视角|全球石油储量 × 风险 × 开采成本表(前十完整版)
加拿大环链集团:三大刚需产业“不需要销售端”高利润现金流资产平台
全球能源体系“去霍尔木兹化”:供应链断裂下的结构性机会——从地缘冲突到加拿大油气资产的确定性溢价
投行视角|产业基金投资加拿大油气开采项目SOP:老井+新井组合策略与全生命周期资本运作模型
投行视角|油井财报怎么读?从一口井,看懂加拿大石油开采的高利润与强现金流本质!
投行视角|产业基金投资加拿大油气开采项目SOP:老井+新井组合策略与全生命周期资本运作模型
投行视角|回归第一层:三层现实模型下加拿大能源与基础设施资产的价值重构
投行视角|产业基金法律结构图-加拿大油气资产投资(ODI+SPV+税务优化架构)
投行视角|AI全产业链投资清单(能源→电力→算力→数据→应用)
投行视角|加拿大石油资源全解析:从油砂到轻质原油的多类型供给体系
投行视角|阿联酋退出OPEC:供给秩序瓦解的起点,加拿大油气资产的定价权重估
投行视角|加拿大油井财报审计SOP(四大会计师事务所标准版)
投行视角|加拿大250亿主权财富基金落地:一个“资源国家”正在向“资本国家”跃迁!
投行视角|地方政府产业引导基金应战略性布局加拿大能源石油天然气资产
投行视角|加拿大石油开采从50万美金一口油井,到算力定价权:基于“能源→电力→算力”的可投、可算、可对比现金流模型
投行视角|生态位决定资本命运:加拿大能源资产,正在成为全球“能源→电力→算力”时代的超级财富入口
加拿大石油天然气开采合作业务如下: