当前位置:首页>农业>【山证农业】立华股份2025年报&2026一季报点评:黄鸡生猪双翼发展,成本控制表现优异

【山证农业】立华股份2025年报&2026一季报点评:黄鸡生猪双翼发展,成本控制表现优异

  • 2026-10-24 13:34:40
【山证农业】立华股份2025年报&2026一季报点评:黄鸡生猪双翼发展,成本控制表现优异

公司披露2025年年报和2026年1季报。公司2025年实现营业收入187.29亿元,同比+5.67%,归母净利润5.78亿元,同比-62.01%,EPS0.69元,加权平均ROE6.29%,利润分配预案为:向全体股东每10股派发现金红利2.5元(含税)。公司2026年1季度实现营业收入45.90亿元,同比+12.32%,归母净利润1.55亿元,同比-24.85%。

公司依托扎实的成本管控能力,2025年养鸡业务实现盈利。公司2025年销售肉鸡5.67亿只(含毛鸡、屠宰品及熟制品),同比增长9.90%,同期全国黄羽肉鸡出栏量35.42亿只,公司出栏量及市占率均进一步提升。2025年国内黄羽肉鸡市场行情呈现前低后高走势,总体较为低迷,公司全年商品鸡销售均价11.40元/公斤,同比下降11.90%。面对低迷的外部市场环境,公司紧抓内部成本效率,生产成绩保持着较强的市场竞争力,同时伴随上游饲料原料价格回落,公司全年肉鸡完全成本同比下降约6%。

公司生猪养殖业务的规模和效率均明显提升。公司2025年销售肉猪211.16万头,同比增长62.68%。2025年国内生猪市场行情呈现前高后低走势,公司全年肉猪销售均价13.85元/公斤,同比下降约19.94%。公司生猪养殖业务生产运营稳定,生产成本持续改善。公司全年肉猪完全成本同比下降约16.5%,2025年底完全成本降至12元/公斤。虽然2025年头均猪盈利水平同比有所下降,但在出栏量增长和生产成本改善的驱动下,公司养猪板块经营性利润仍实现同比上升。

026年1季度公司生猪养殖成本进一步下降,黄鸡业务淡季不淡。公司2026年1季度销售肉鸡约1.32亿只(含毛鸡、屠宰品及熟制品),同比+7.26%,1月-3月毛鸡销售均价分别为11.63元/公斤、12.25元/公斤和11.77元/公斤。公司2026年1季度销售肉猪55.22万头,同比+14.16%,1月-3月肉猪销售均价分别为13.12元/公斤、12.08元/公斤和10.32元/公斤。公司2026年1季度肉鸡完全成本控制在11.2元/公斤,生猪完全成本从去年12月的12元/公斤下降至一季度的11.8元/公斤。2026年一季度,在猪价逐月下滑的行业背景下,得益于良好的成本控制能力,公司的养猪业务仍略有盈利。与此同时,黄鸡市场行情淡季不淡,公司黄鸡业务贡献了一季度主要的盈利。

【投资建议】

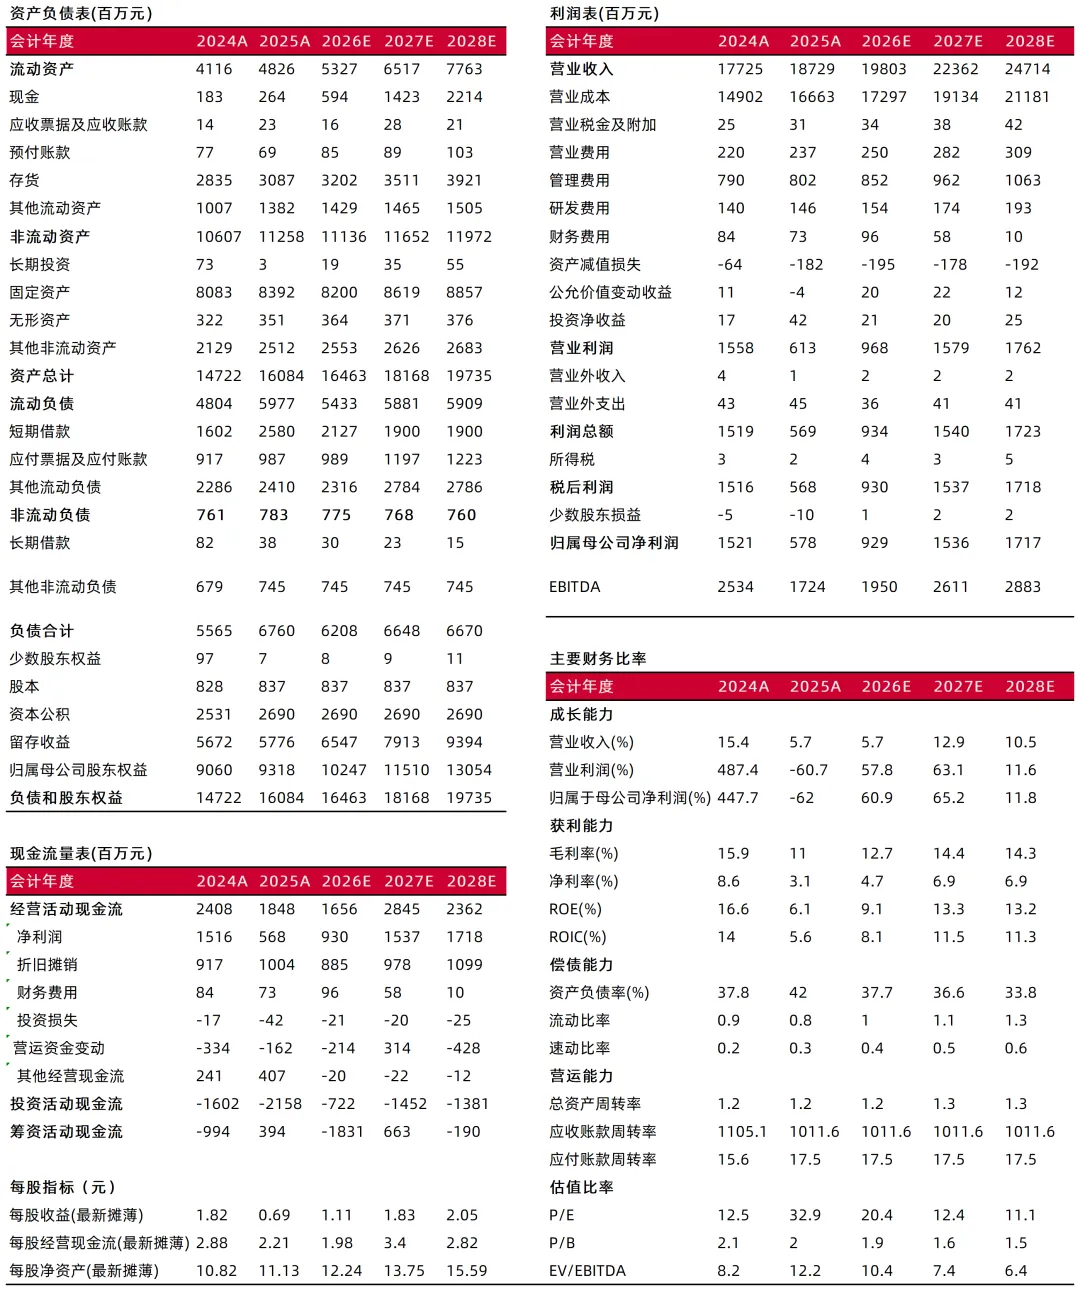
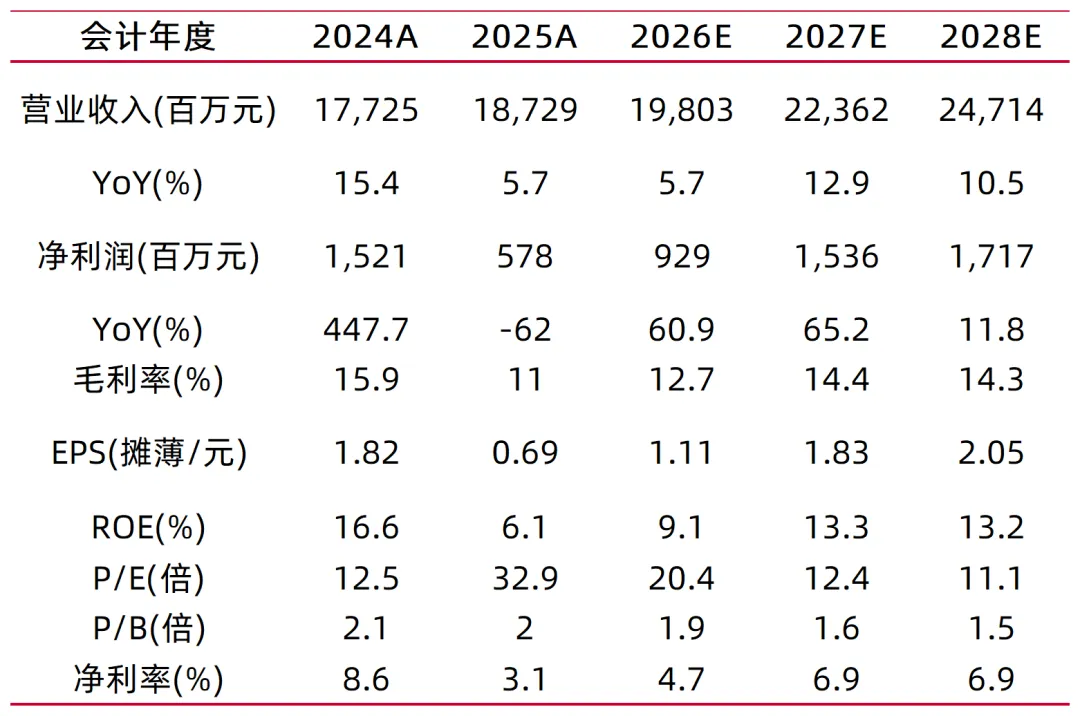
我们预计公司2026-2028年归母净利润9.29/15.36/17.17亿元,对应EPS为1.11/1.83/2.05元,当前股价对应2026年PB为1.9倍。公司是国内黄羽肉鸡行业龙头企业之一,养殖规模和成本优势明显,处于行业第一梯队。与此同时,公司的生猪养殖业务生产管理进步明显,规模和效率均明显提升,养殖成本进入行业领先梯队。公司黄鸡生猪双翼发展的互补模式持续得到巩固和强化,财务结构稳健,有望享受下一轮上行周期的红利,首次覆盖,给予“增持-A”评级。

【风险提示】

生猪和家禽疫情风险、原材料涨价风险、养殖基地遭遇自然灾害风险。

财务数据与估值

资料来源:常闻,山西证券研究所

 财务报表预测和估值数据汇总

资料来源:常闻,山西证券研究所

分析师:陈振志

执业登记编码:S0760522030004

分析师:徐风

执业登记编码:S0760519110003

报告发布日期:2026年5月8日

【分析师承诺】

本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。

【免责声明】

本订阅号(微信号:山西证券研究所)是山西证券股份有限公司研究所依法设立、运营的官方订阅号。

本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。

山西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本公司不会因为任何机构或个人关注、收到或订阅本订阅号推送内容而视为本公司的当然客户。本公司证券研究报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。入市有风险,投资需谨慎。在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任。本订阅号所载的资料、意见及推测仅反映本公司研究所于发布报告当日的判断。在不同时期,本公司可发出与本订阅号所载资料、意见及推测不一致的报告。本公司或其关联机构在法律许可的情况下可能持有或交易本订阅号中提到的上市公司所发行的证券或投资标的,还可能为或争取为这些公司提供投资银行或财务顾问服务。订阅者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本公司在知晓范围内履行披露义务。本订阅号的版权归本公司所有。本公司对本订阅号保留一切权利。未经本公司事先书面授权,本订阅号的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。否则,本公司将保留随时追究其法律责任的权利。

依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。

依据《发布证券研究报告执业规范》规定特此提示我司证券研究业务客户不要将我司证券研究报告转发给他人,提示我司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。

依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施细则》规定特此告知我司证券研究业务客户遵守廉洁从业规定。
最新文章

随机文章