当前位置:首页>农业>【招商农业|点评】海大集团2025年以及2026年一季报点评:饲料主业量利齐增,海外拓展表现亮眼

【招商农业|点评】海大集团2025年以及2026年一季报点评:饲料主业量利齐增,海外拓展表现亮眼

  • 2026-10-30 06:40:41
【招商农业|点评】海大集团2025年以及2026年一季报点评:饲料主业量利齐增,海外拓展表现亮眼

核心要点:26Q1,受水产料结构优化、费用下降以及原料替代优势影响,公司饲料主业量利齐增;猪价整体下行,但套保部分对冲养殖亏损。展望后市,公司国内市占率有望持续提升,海外拓展有望打开成长空间。

摘要

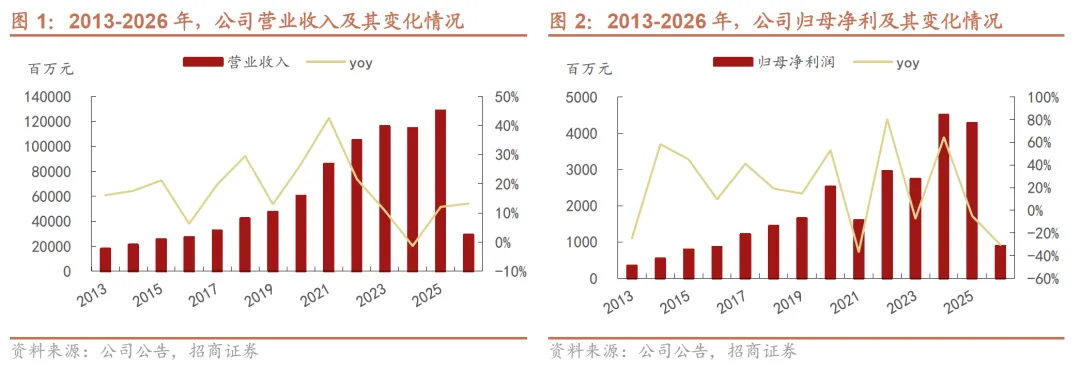
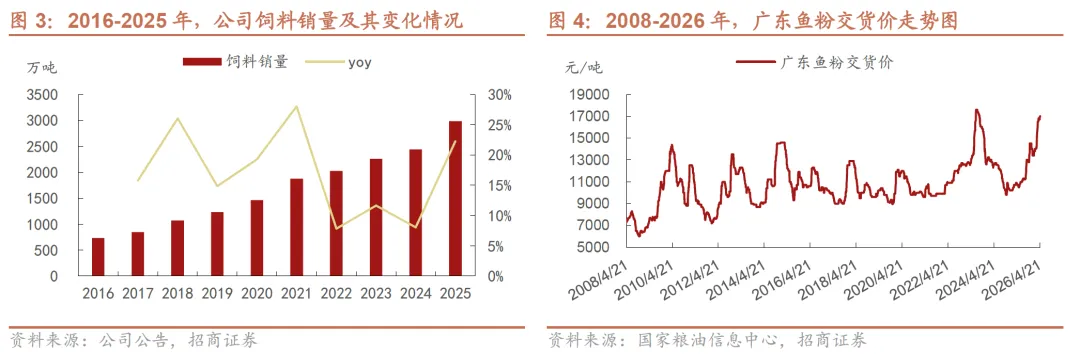
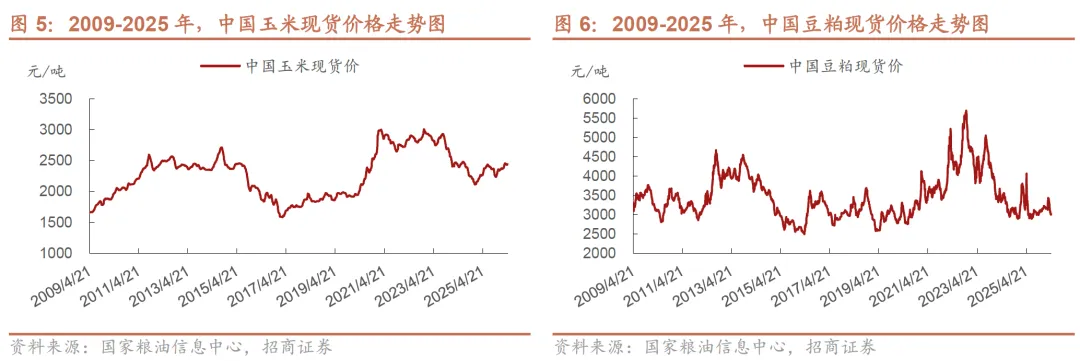
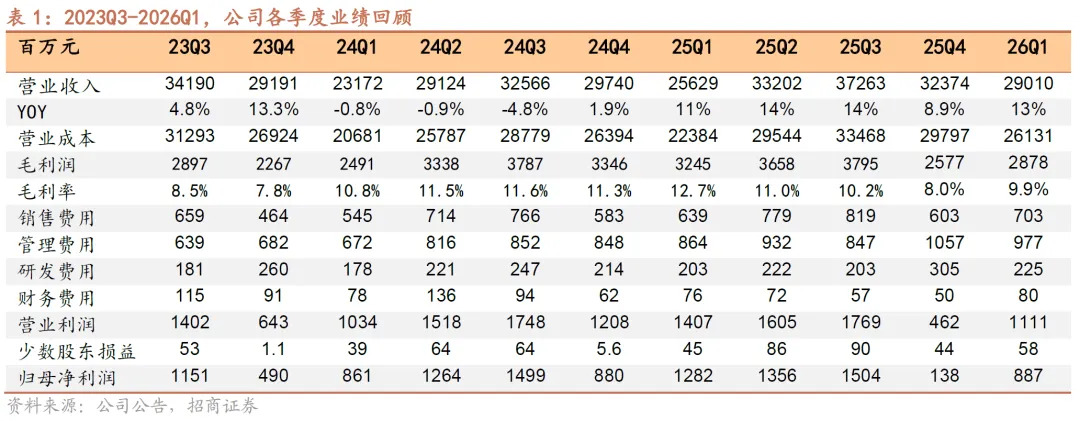
公司2025年业绩符合预期。公司披露2025年报,报告期内,公司实现收入1285亿元,同比+12%;实现归母净利润42.8亿元,同比-5.0%。分板块来看:1)饲料方面,公司实现销量2986万吨,同比+22%,其中水产料696万吨,同比+19%;禽料1470万吨,同比+16%;猪料770万吨,同比+37%。海外市场维持高增,实现销量346万吨,同比+47%。2)生猪方面,2025年,公司生猪出栏量约600-700万头,估算贡献盈利4-6亿元。整体来看,公司饲料主业表现亮眼,国内市占率进一步提升,海外市场拓展维持高增。
饲料主业量利齐增,26Q1业绩超预期。26Q1,公司实现收入290亿元,同比+13%;实现归母净利润8.87亿元,同比-31%。分板块来看:1)饲料方面,受益于海外业务维持高增以及下游提前备货影响,预计26Q1公司饲料销量同比增速10-15%,同时叠加水产料结构优化、吨利回升明显,饲料主业盈利增速显著优于销量增速。2)养殖方面,猪价整体下行,但公司套保贡献盈利约2.8亿元,头均亏损优于行业平均水平,对报表利润的拖累环比显著收窄。整体来看,公司饲料主业盈利超预期,海外业务拓展维持高增,生猪套保部分对冲猪价下行,公司26Q1业绩超预期。
国内价值彰显,海外成长可期。国内方面,公司凭借高性价比产品以及全流程服务体系打造强大的竞争壁垒,有望取得市占率的稳步提升。同时,公司国内资本开支高峰期已过,饲料销量增长或带动单吨折旧明显改善,带动盈利释放,价值属性凸显。海外方面,海外饲料空间更为广阔,公司在国内激烈的竞争环境中已形成较强竞争力,有望将国内成熟的竞争范式复制到海外市场,打开成长空间。
投资建议。26Q1,受水产料结构优化、产能利用率提升带来的费用下降以及鱼粉替代技术优势影响,公司饲料主业量利齐增;猪价整体下行,但套保部分对冲养殖亏损。展望后市,公司国内市占率有望持续提升,海外市场拓展有望打开成长空间。(完整版盈利预测与投资评级参见招商证券公开发表的正式报告。)

风险提示:原料价格波动超预期;极端天气;下游养殖景气度不及预期;突发大规模不可控疫病;汇率波动风险等。

End

以上内容来自于2026年4月29日的《海大集团(002311)—饲料主业量利齐增,海外拓展表现亮眼》报告,报告作者施腾、李秋燕,执业证号S1090522080002、S1090521070001,详细内容请参考研究报告。

分析师承诺

负责本研究报告的每一位证券分析师,在此申明,本报告清晰、准确地反映了分析师本人的研究观点。本人薪酬的任何部分过去不曾与、现在不与,未来也将不会与本报告中的具体推荐或观点直接或间接相关。

特别提示

本公众号不是招商证券股份有限公司(下称“招商证券”)研究报告的发布平台。本公众号只是转发招商证券已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。

本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。

招商证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,招商证券均不承担任何形式的责任。

本公众号所载内容仅供招商证券股份客户中的专业投资者参考,其他的任何读者在订阅本公众号前,请自行评估接收相关内容的适当性,招商证券不会因订阅本公众号的行为或者收到、阅读本公众号所载资料而视相关人员为专业投资者客户。

一般声明

本公众号仅是转发招商证券已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见招商证券网站(http://www.cmschina.com/yf.html)所载完整报告。

本公众号所载资料较之招商证券正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。

本公众号所载资料涉及的证券或金融工具的价格走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,招商证券可能会发出与本资料所载意见、评估及预测不一致的研究报告。招商证券的销售人员、交易人员以及其他专业人士可能会依据不同的假设和标准,采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或交易观点。

本公众号及其推送内容的版权归招商证券所有,招商证券对本公众号及其推送内容保留一切法律权利。未经招商证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。
最新文章

随机文章