当前位置:首页>农业>【招商农业|深度】农林牧渔行业2026Q1基金持仓分析:农业持仓市值环比继续下降,板块显著低配

【招商农业|深度】农林牧渔行业2026Q1基金持仓分析:农业持仓市值环比继续下降,板块显著低配

  • 2026-10-26 13:21:48
【招商农业|深度】农林牧渔行业2026Q1基金持仓分析:农业持仓市值环比继续下降,板块显著低配

核心要点:26Q1公募基金重仓农业市值环比继续下降,持仓比例处于2019年以来历史分位数的9.4%左右、处于历史低配水平。猪价 & 养猪股持仓降至底部,建议积极布局;同步推荐龙头饲料海外扩张。

摘要

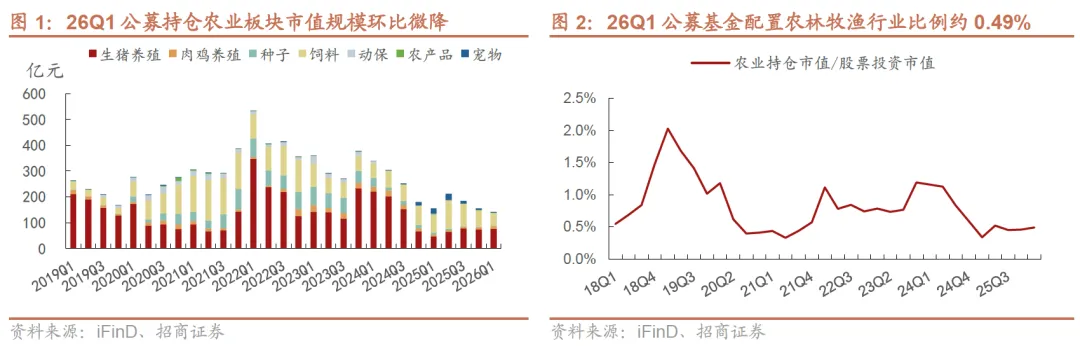
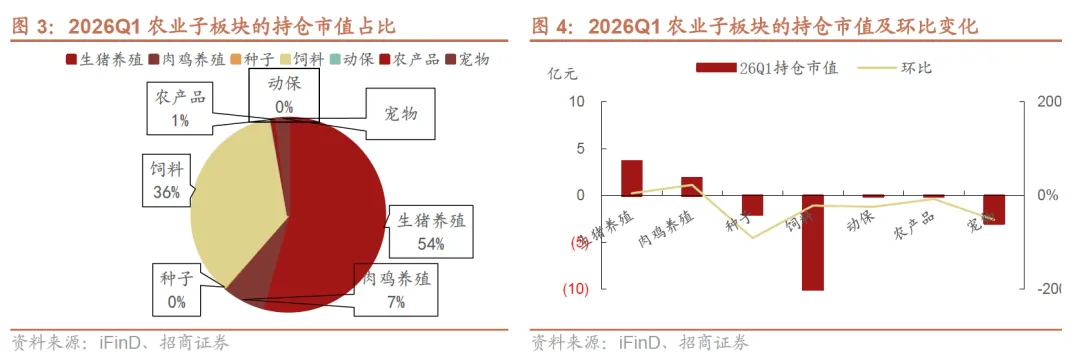
2026Q1农业重仓市值环比微降。截至26Q1末,公募基金重仓股中农林牧渔股票的持股总市值为142亿元、环比下降8.7%,占基金股票投资市值比例为0.49%,低于行业标准配置0.13个百分点。农业板块持仓比例处于2019年以来历史分位数的9.4%左右、处于历史低配水平。
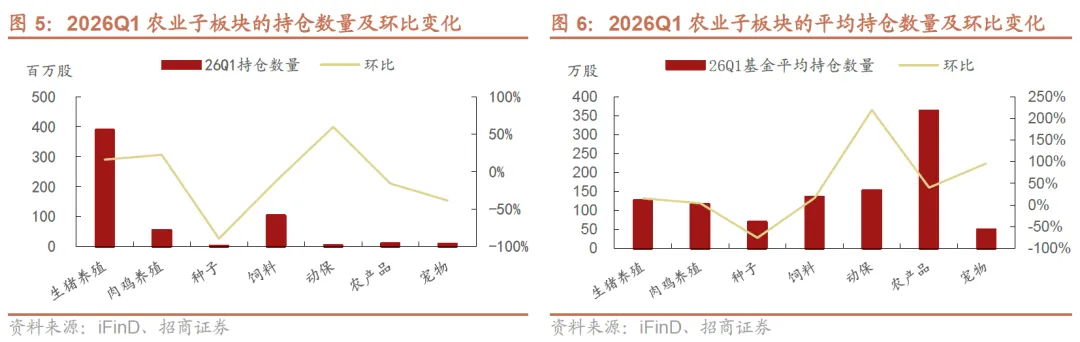
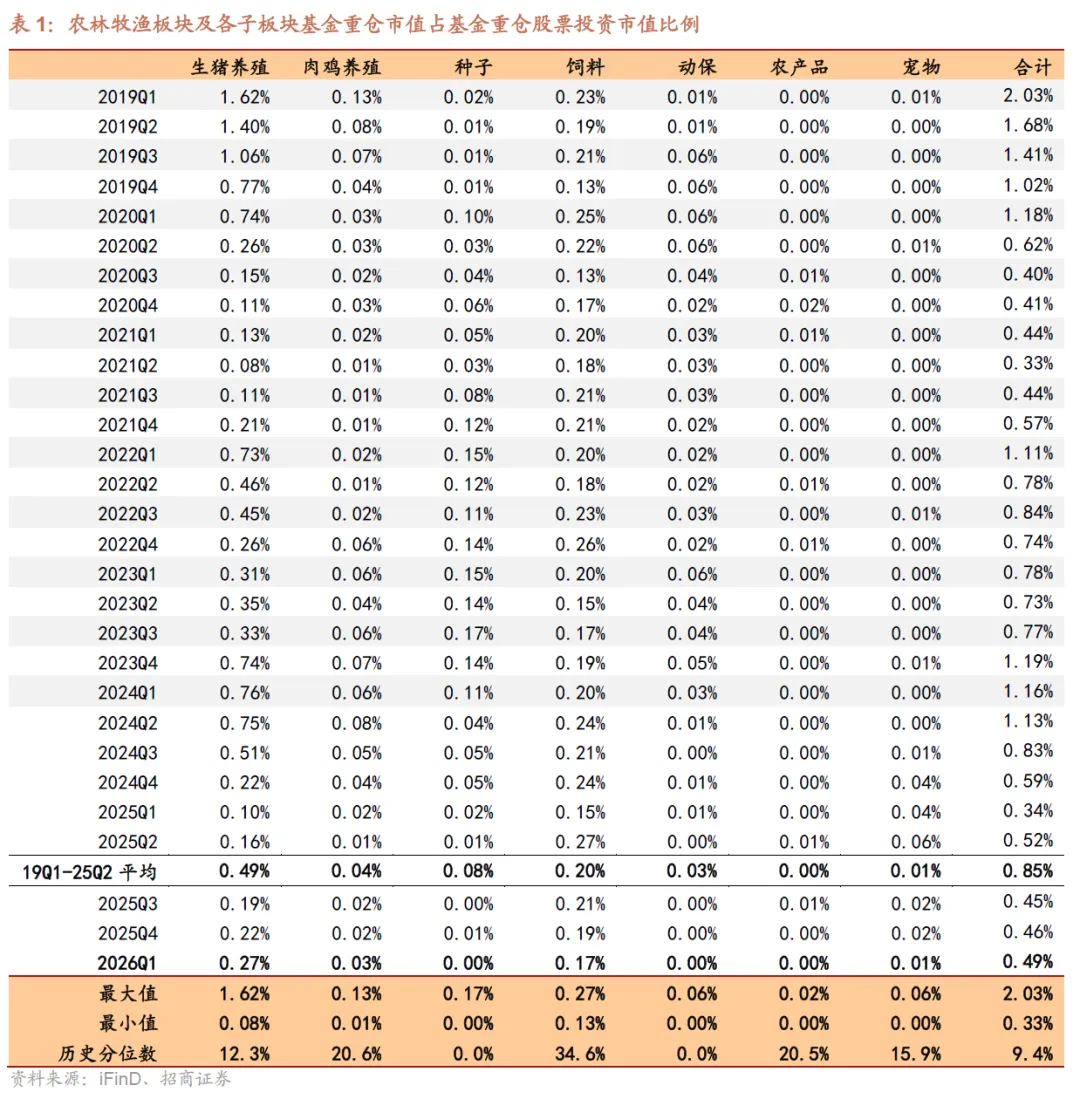
农业板块获不同程度减仓,生猪/饲料股仍是持仓主力。26Q1农业股重仓市值最多的是生猪股(重仓市值77.3亿元、占比54%)和饲料股(重仓市值50.6亿元、占比36%)。生猪/肉鸡股获明显加仓,公募基金重仓市值环比分别增加5.0%、23%;饲料/宠物股获明显减仓,公募基金重仓市值环比分别减少22%、52%;农产品/种子/动保股纷获减仓,公募基金重仓市值分别为1.2亿元、0.2亿元、0.2亿元,环比分别下滑7.1%、91%、24%。整体来看,板块持仓整体低配,公募基金开始逐步配置底部生猪股,后周期持仓明显低配。
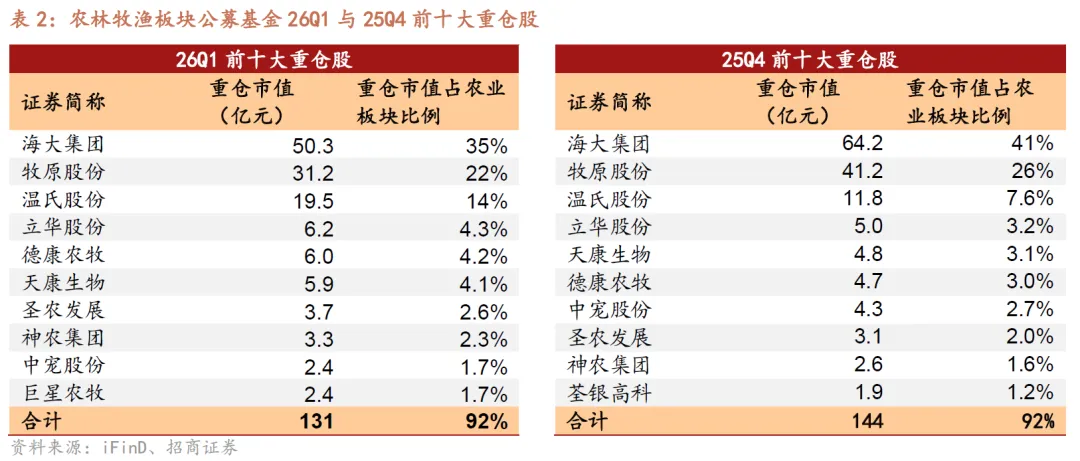
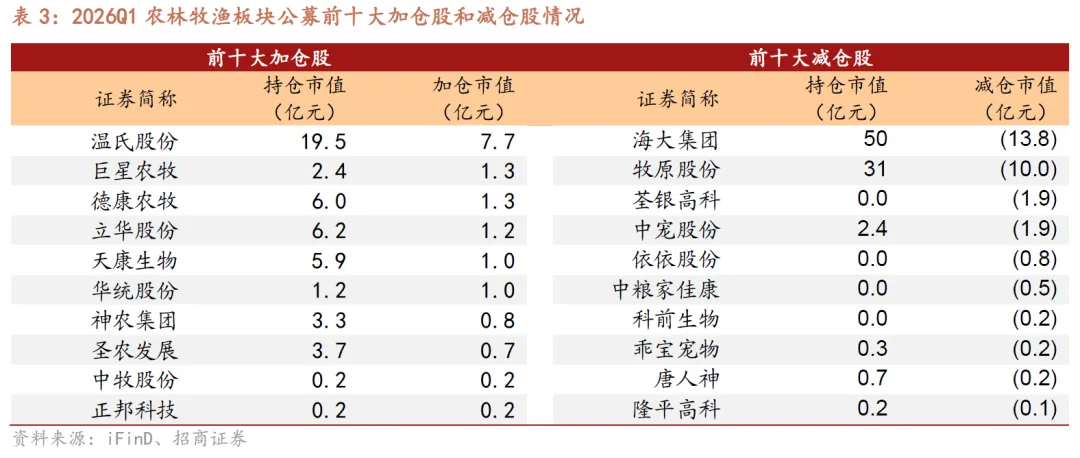
持仓集中度维持高位,养殖股出现分化。26Q1公募基金重仓最多的农业股仍为海大集团(重仓市值50.3亿元、占比35%)、牧原股份(31.2亿元、占比22%)和温氏股份(持仓市值19.5亿元、占比14%)。前十大农业重仓股持股市值131亿元,占比微降0.1个百分点至92%。公募基金加仓股较为分散,前十大加仓股中有7个生猪养殖股、2个肉鸡养殖股、1个动保股,其中温氏股份加仓市值为7.7亿元,巨星农牧、德康农牧加仓市值分别为1.3亿元、1.3亿元,海大集团、牧原股份、荃银高科获不同程度减仓。
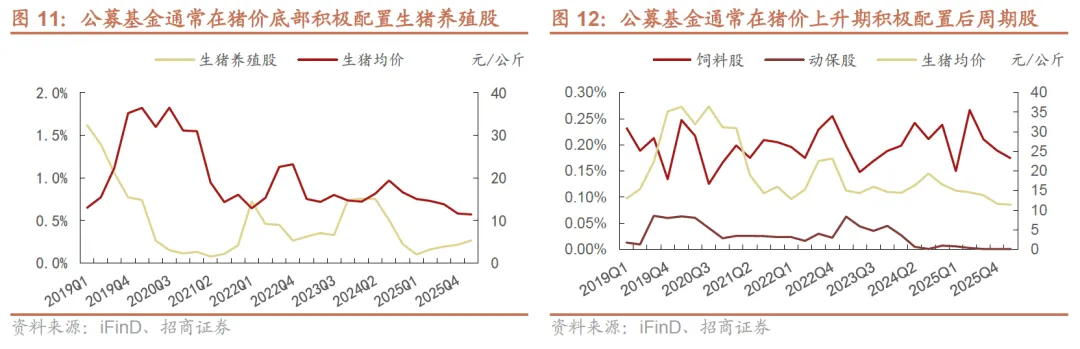
投资建议:布局底部养猪股,关注龙头饲企海外扩张。1)养殖。从历史数据来看,公募基金对生猪养殖股的重仓配置前置至周期底部、配置高点则领先于猪价顶点。目前猪价处于历史底部区间,行业全面进入深亏阶段,母猪产能去化提速或抬升27年猪价中枢。参考公募基金配置养猪股的历史规律以及当前养猪股持仓降至历史底部区间,我们认为当前生猪养殖股配置正当时。2)后周期。饲料方面,龙头饲企凭借高性价比产品以及全流程服务体系打造强大的竞争壁垒,有望取得市占率的稳步提升;同时有望将国内成熟的竞争范式复制到海外市场,打开成长空间。动保方面,行业竞争仍然激烈,优质动保公司展现经营韧性,龙头动保公司横向延伸至宠物板块有望打开成长空间。

风险提示:生猪/肉鸡/粮食价格波动超预期,突发大规模不可控疾病,极端天气,重大食品安全事件,宏观经济系统风险,上市公司出栏/成本不达预期。

正文

一、2026Q1农业持仓市值环比微降
农业持仓市值环比微降。截至2026Q1末,公募基金对农林牧渔板块的持仓市值与比例[1]环比微降。农林牧渔板块基金总持仓市值为142亿元、环比下降8.7%,占基金股票投资市值比例为0.49%,行业标准配置0.62%左右,整体低于行业配置0.13个百分点,持仓比例处于2019年以来历史分位数的9.4%左右、处于历史低配水平。
生猪养殖股和饲料股仍是持仓主力。2026Q1公募基金重仓股中,农业股的重仓主要有生猪养殖股(重仓市值77.3亿元、占比54%,重仓数量3.88亿股、占比68%)、饲料股(重仓市值50.6亿元、占比36%,重仓数量1.03亿股、占比18%)和肉鸡养殖股(重仓市值10.1亿元、占比7.1%,重仓数量5447万股、占比9.6%);其它农业股的重仓市值和占比及重仓数量和占比分别为:宠物股重仓市值2.7亿元、占比1.9%,重仓数量737万股、占比1.3%;农产品股重仓市值1.2亿元、占比0.8%,重仓数量1088万股、占比1.9%;动保股重仓市值0.2亿元、占比0.2%,重仓数量305万股、占比0.5%;种子股重仓市值0.2亿元、占比0.1%,重仓数量208万股、占比0.4%。
生猪/肉鸡养殖获加仓。1)生猪/肉鸡养殖获加仓。截至2026Q1末,生猪养殖板块环比获加仓,基金重仓持股市值和数量环比分别增加了5.0%和16%。肉鸡养殖板块环比亦获加仓,基金重仓持股市值和数量环比分别增加了23%和22%。2)饲料/宠物板块获减仓。截至2026Q1末,饲料板块环比获明显减仓,基金重仓持股市值和数量环比分别减少了22%和12%。宠物板块环比亦获减仓,基金重仓持股市值和数量环比分别减少了52%和39%。3)种子、农产品、动保纷获不同程度减仓。截至2026Q1末,种子股基金重仓持股市值和数量分别环比下滑了91%和90%、农产品基金重仓持股市值和数量分别环比下滑了7.1%和16%。动保板块基金重仓持股市值环比下滑了24%,但持股数量环比增加了60%。
猪股持仓仍在历史底部,后周期持仓整体低配。截至2026Q1末,基金重仓农林牧渔板块市值占基金重仓股票投资市值比例仍处历史底部。其中,生猪养殖股基金重仓比重环比提升了0.05个百分点至0.27%、处于历史分位数的12%左右,与2018Q4时的水平较为接近;饲料股基金重仓比重为0.17%、处于历史分位数的35%;种子、肉鸡、动保板块基金重仓比重分别为0.00%、0.03%、0.00%,均处历史底部水平;农产品、宠物股基金重仓比重分别为0.00%、0.01%,分别处于历史分位数的21%、16%。
二、持仓集中度维持高位,养殖股出现分化
板块整体减仓,集中度维持高位。截至2026Q1末,公募基金在农林牧渔板块重仓的个股集中度整体平稳且维持在较高水平,前十大农业重仓股持股市值从25Q4的144亿元下降到131亿元、环比减少了8.9%,但占农林牧渔板块重仓股总持股市值的比例为92%、环比微降0.1个百分点。具体到个股来看,26Q1公募基金的前十大农业重仓股中有6只生猪养殖股、1只饲料股、2只肉鸡股和1只宠物股。其中,海大集团持股市值较上一季度明显减少,但仍位列农林牧渔板块第一大重仓股,其重仓市值和占农林牧渔板块重仓市值比例分别为50.3亿元和35%;牧原股份持股市值亦明显减少,仍位列农林牧渔板块第二大重仓股,其重仓市值和占农林牧渔板块重仓市值比例分别为31.2亿元和22%;温氏股份的重仓市值环比则有所增长,其重仓市值和占农林牧渔板块重仓市值比例分别为19.5亿元和14%。
养殖加减仓分化,减仓宠物。具体来看:1)养殖股加减仓分化。2026Q1公募基金重仓股中,农林牧渔板块的加仓股有14个、且主要集中在生猪产业链,其中生猪养殖股8个、饲料股0个、肉鸡养殖股4个、动保股2个、农产品股0个、宠物股0个。具体到个股来看,加仓较多的个股分别为温氏股份(加仓市值7.7亿元)、巨星农牧(加仓市值1.3亿元)、德康农牧(加仓市值1.3亿元)、立华股份(加仓市值1.2亿元)、天康生物(加仓市值1.0亿元)、华统股份(加仓市值1.0亿元)、神农集团(加仓市值0.8亿元)、圣农发展(加仓市值0.7亿元)、中牧股份(加仓市值0.2亿元)、正邦科技(加仓市值0.2亿元)。2)宠物股纷获减仓。2026Q1公募基金重仓股中,农林牧渔板块的减仓股有18个,其中生猪养殖5个、宠物股4个、饲料股2个、种子股3个、动保股2个、农产品股2个。具体到个股来看,减仓较多的个股分别为海大集团(减仓市值13.8亿元)、牧原股份(减仓市值10.0亿元)、荃银高科(减仓市值1.9亿元)、中宠股份(减仓市值1.9亿元)、依依股份(减仓市值0.8亿元)、中粮家佳康(减仓市值0.5亿元)、科前生物(减仓市值0.2亿元)、乖宝宠物(减仓市值0.2亿元)、唐人神(减仓市值0.2亿元)、隆平高科(减仓市值0.1亿元)。
三、投资建议:布局底部养猪股,龙头饲企海外扩张或打开成长空间
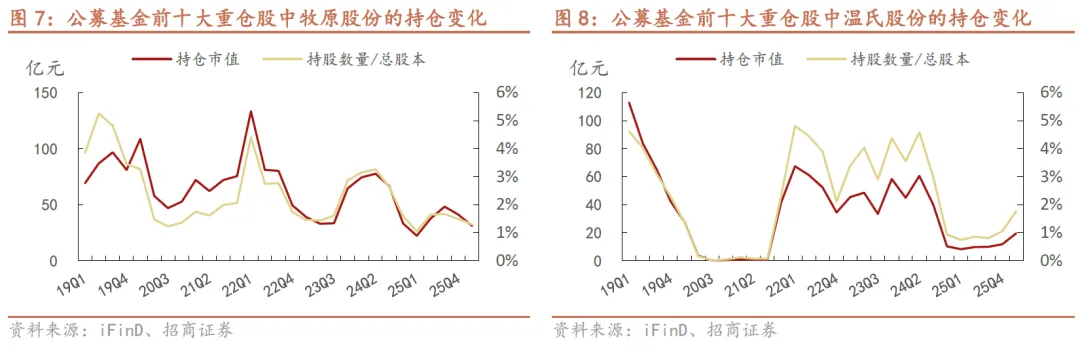
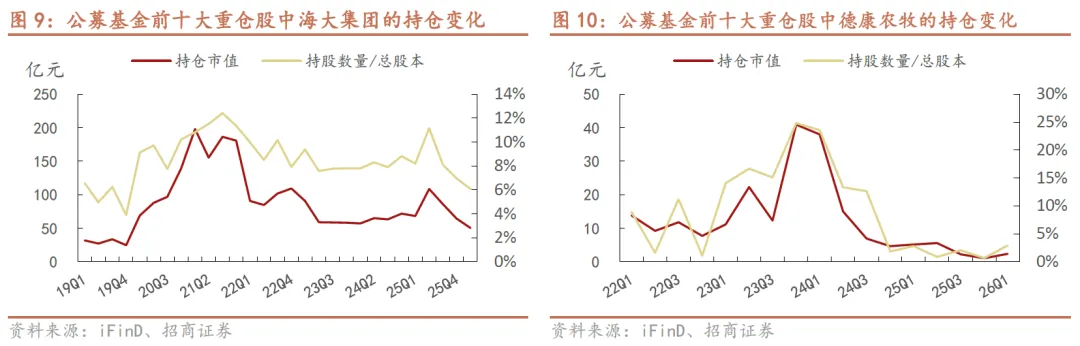
布局底部养猪股,龙头饲企海外扩张或打开成长空间。具体来看:1)养殖。从历史数据来看,公募基金对生猪养殖股的重仓配置前置至周期底部、配置高点则领先于猪价顶点。目前猪价处于历史底部区间,行业全面进入深亏阶段,母猪产能去化提速或抬升27年猪价中枢。参考公募基金配置养猪股的历史规律以及当前养猪股持仓降至历史底部区间,我们认为当前生猪养殖股配置正当时。2)后周期。饲料方面,龙头饲企凭借高性价比产品以及全流程服务体系打造强大的竞争壁垒,有望取得市占率的稳步提升;同时有望将国内成熟的竞争范式复制到海外市场,打开成长空间。动保方面,行业竞争仍然激烈,优质动保公司展现经营韧性,龙头动保公司横向延伸至宠物板块有望打开成长空间。
四、风险提示
1、农产品价格波动超预期;
2、上市公司销量及成本表现不及预期;
3、非瘟疫苗、猫三联商业化不及预期;
4、突发大规模不可控疫病;
5、能源价格及农药化肥等农业生产物资成本波动超预期;
6、转基因商业化进展不达预期;
7、政策扰动等;
8、不可预见性的极端气候及地质灾害发生影响农业生产;
9、重大食品安全事件。

End

以上内容来自于2026年4月29日的《农林牧渔行业2026Q1公募基金持仓分析—农业持仓市值环比继续下降,板块显著低配》报告,报告作者施腾、李秋燕,执业证号S1090522080002、S1090521070001,详细内容请参考研究报告。

分析师承诺

负责本研究报告的每一位证券分析师,在此申明,本报告清晰、准确地反映了分析师本人的研究观点。本人薪酬的任何部分过去不曾与、现在不与,未来也将不会与本报告中的具体推荐或观点直接或间接相关。

特别提示

本公众号不是招商证券股份有限公司(下称“招商证券”)研究报告的发布平台。本公众号只是转发招商证券已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。

本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。

招商证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,招商证券均不承担任何形式的责任。

本公众号所载内容仅供招商证券股份客户中的专业投资者参考,其他的任何读者在订阅本公众号前,请自行评估接收相关内容的适当性,招商证券不会因订阅本公众号的行为或者收到、阅读本公众号所载资料而视相关人员为专业投资者客户。

一般声明

本公众号仅是转发招商证券已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见招商证券网站(http://www.cmschina.com/yf.html)所载完整报告。

本公众号所载资料较之招商证券正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。

本公众号所载资料涉及的证券或金融工具的价格走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,招商证券可能会发出与本资料所载意见、评估及预测不一致的研究报告。招商证券的销售人员、交易人员以及其他专业人士可能会依据不同的假设和标准,采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或交易观点。

本公众号及其推送内容的版权归招商证券所有,招商证券对本公众号及其推送内容保留一切法律权利。未经招商证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。
最新文章

随机文章