2026农行网捷贷大调整:利息降到3.0%,额度100万,但这几类人已被拉入“黑名单”!
- 2026-10-21 08:40:11
点击蓝字,关注我们
⭐关注老许,不错过每一篇新推送
点击上方蓝字【北京助贷老许】,主页右上角菜单栏,设为星标⭐,第一时间收到推送!
根据他这个情况,线上测额度,大概率就是“暂不符合条件”。
不是产品不好,是他条件不够,暂时不适合。
所以申请任何产品之前先搞清楚,自己情况单位公积金基数是否合适!
今天把网捷贷怎么申请、怎么提额、什么样的人能批、什么样的人容易被拒,一次性说清楚。
01
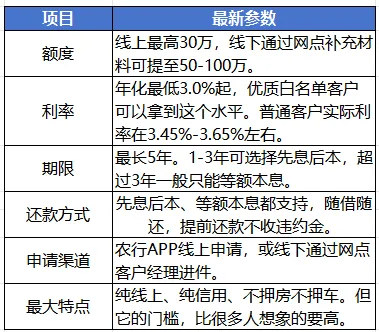
网捷贷是什么?
核心参数:
02
准入门槛
网捷贷最核心的要求是白名单。不在农行的白名单里,线上申请大概率直接显示“暂不符合条件”。
哪些单位通常在白名单里?
第一梯队:政府机构、事业单位、公立学校、公立医院的在编员工。这几类人群是网捷贷最核心的目标客群。
第二梯队:央企、国企、大型金融机构、世界500强企业的正式员工。部分优质民企经过客户经理评估后也可以加入白名单。
第三梯队:农行有房贷还款满2年的客户、农行代发工资满1年的客户,即使单位不在白名单里,也可以通过这个关系进件。
私企员工能不能申请?
能,但有条件。如果单位不在白名单,可以通过加白名单的流程申请——找农行客户经理评估,看单位资质、社保人数、行业属性是否符合准入标准,评估通过后可以录入白名单。但私营企业相对难加白,很多分行对私企比较谨慎,看当地政策。
另外还需要满足以下至少一条:
√ 农行个人住房贷款客户(还款满2年)
√ 农行代发工资客户(满1年)
√ 住房公积金连续缴存满2年
√ 农行贵宾客户(大额存款或大额流水)
√ 其他白名单客户(公务员、事业单位等)
03
额度怎么算?
网捷贷的额度不是随便给的,有一套相对固定的测算逻辑。
公式一(授信额度):
授信额度 = 公积金基数 × 0.85 × 12 × 单位系数 × 职级系数
单位系数:双优单位1倍,特优单位2倍。职级系数:科级1.2倍,处级1.3倍。
公式二(最终可贷额度) :
可贷额度 = 年收入 × 1.7 + 授信额度 - 信用负债
举个例子:某客户是特优单位的科级干部,公积金基数1.8万,信用负债35万。
授信额度 = 18,000 × 0.85 × 12 × 2 × 1.2 = 440,640元
可贷额度 = (18,000 × 12 × 1.7)+ 440,640 - 350,000 = 457,840元
理论可贷45万左右,实际审批会根据银行当前政策和个人细节进行调整。
影响额度的关键因素:单位性质(特优单位额度更高)、公积金基数/收入水平(基数越高额度越高)、信用负债情况(负债会扣减额度)、职级(科级处级有加成)。
04
征信要求
这是很多人被拒的核心原因。网捷贷对征信的容忍度,取决于你的单位性质。
但是线下审批会根据您的具体资质来放款要求,所以一下只是参考不是绝对!
普通客户(私企、一般国企):
近1个月硬查询 ≤ 3次(超过3次系统自动预警)
近3个月硬查询 ≤ 4-5次(超过5次基本秒拒)
近6个月硬查询 ≤ 8-10次(超过会被判定“资金饥渴”)
优质白名单客户(公务员、事业单位、央企正式编):
近1个月可放宽到 ≤ 5-8次
近3个月可放宽到 ≤ 10-12次
近6个月可容忍到 ≤ 15-20次(需人工介入)
其他征信要求:
√ 无当前逾期,近2年无“连三累六”记录
√ 未结清非银贷款(网贷、小贷)越少越好,最好为0
√ 信用卡使用率不超过70%
√ 银行类贷款机构数不超过4家,非银机构不超过2家
注意:在任何网贷APP上点“查看额度”、“测测我能借多少”,只要勾了授权协议,就算一次“贷款审批”查询。
05
申请流程
线上申请(30万以内) :
1. 登录农行APP,进入“贷款”→“网捷贷”
2. 按提示填写信息,系统自动审批
3. 出额后在线签约,提款到账
线下申请(30万以上或线上被拒后走人工) :
1. 联系农行网点客户经理,确认白名单资质
2. 准备资料:身份证、公积金/社保缴存记录、工资流水或个税截图、房产证明(如有)
3. 客户经理线下Pad录入信息,走人工审批通道
4. 审批通过后签约放款,超30万部分需受托支付
06
案例解析
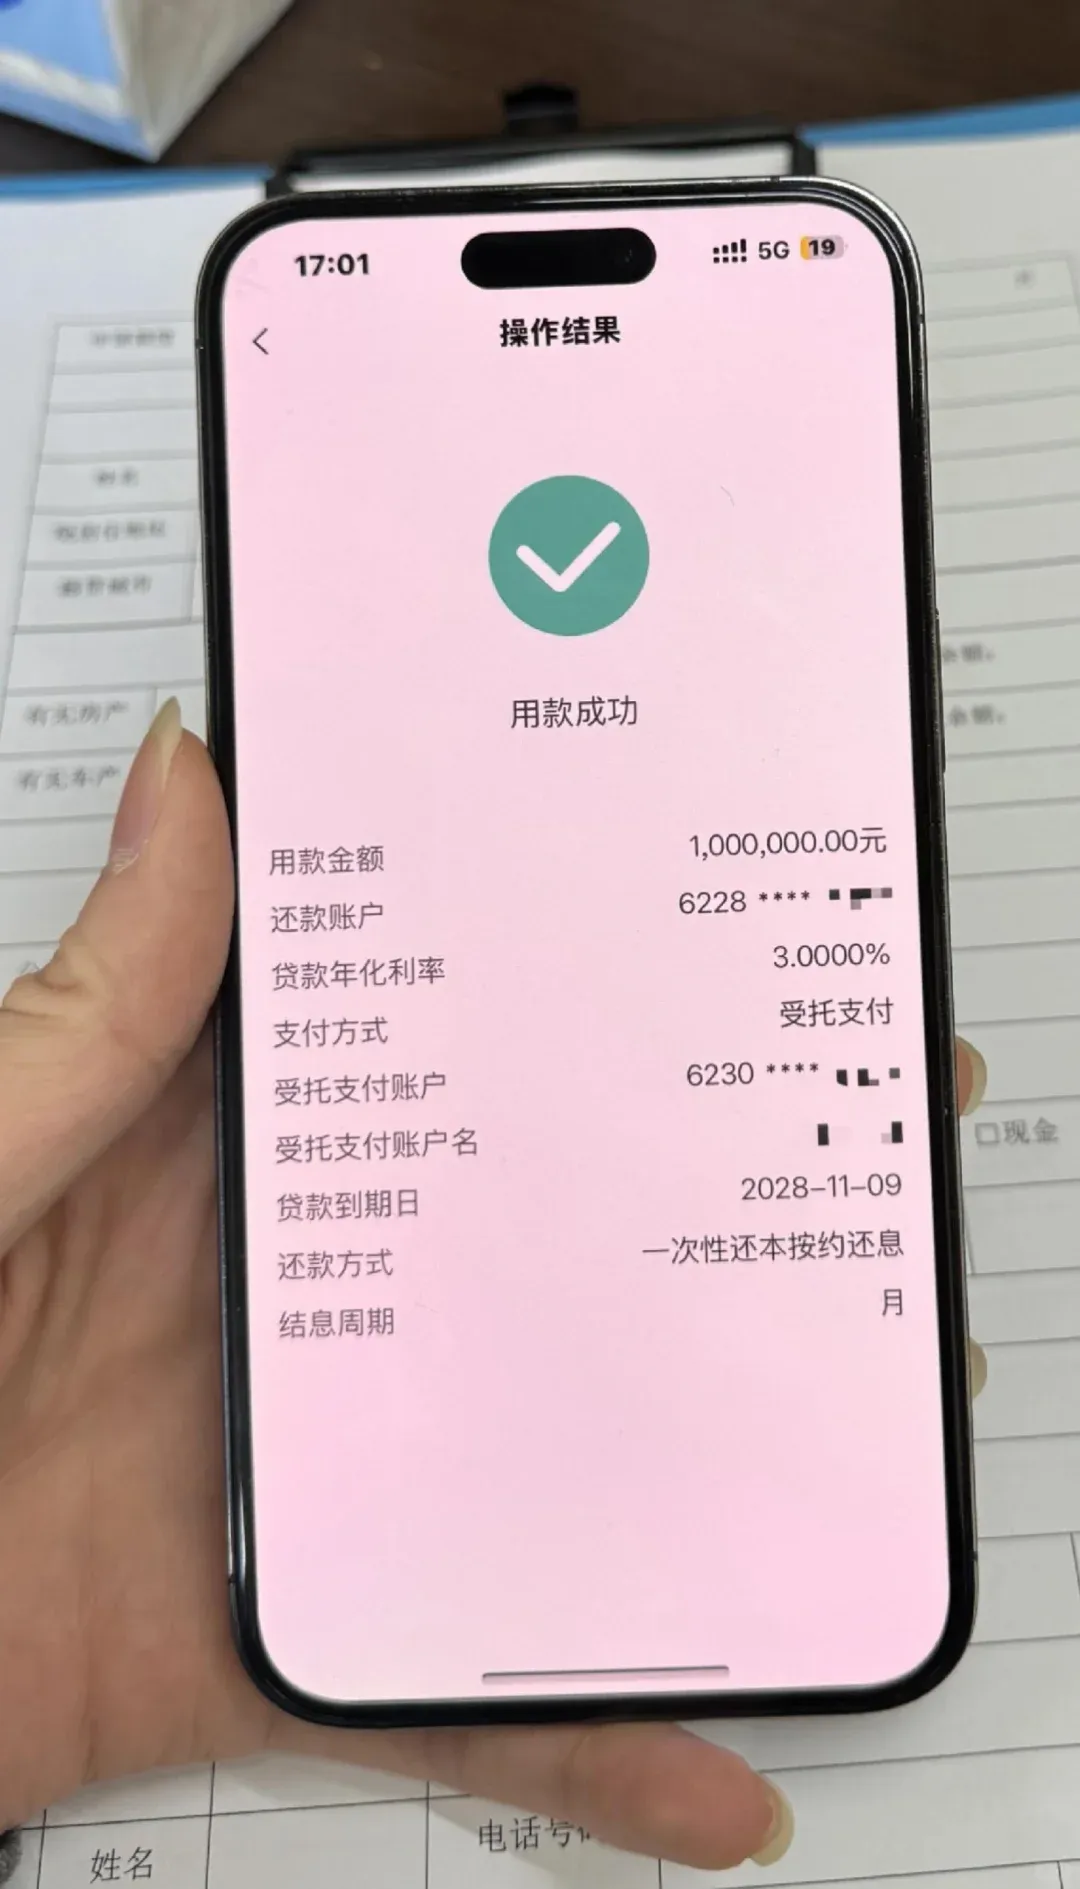
案例一:事业单位,公积金基数1.9万,批了30万
客户是深圳某事业单位在编人员,公积金基数19,000,白名单双优单位。近3个月查询只有5次,近6个月查询20次(主要是半年前的记录),负债50万多。客户经理线下提交个税进件,填写30万申请额度,顺利通过审批并成功放款。
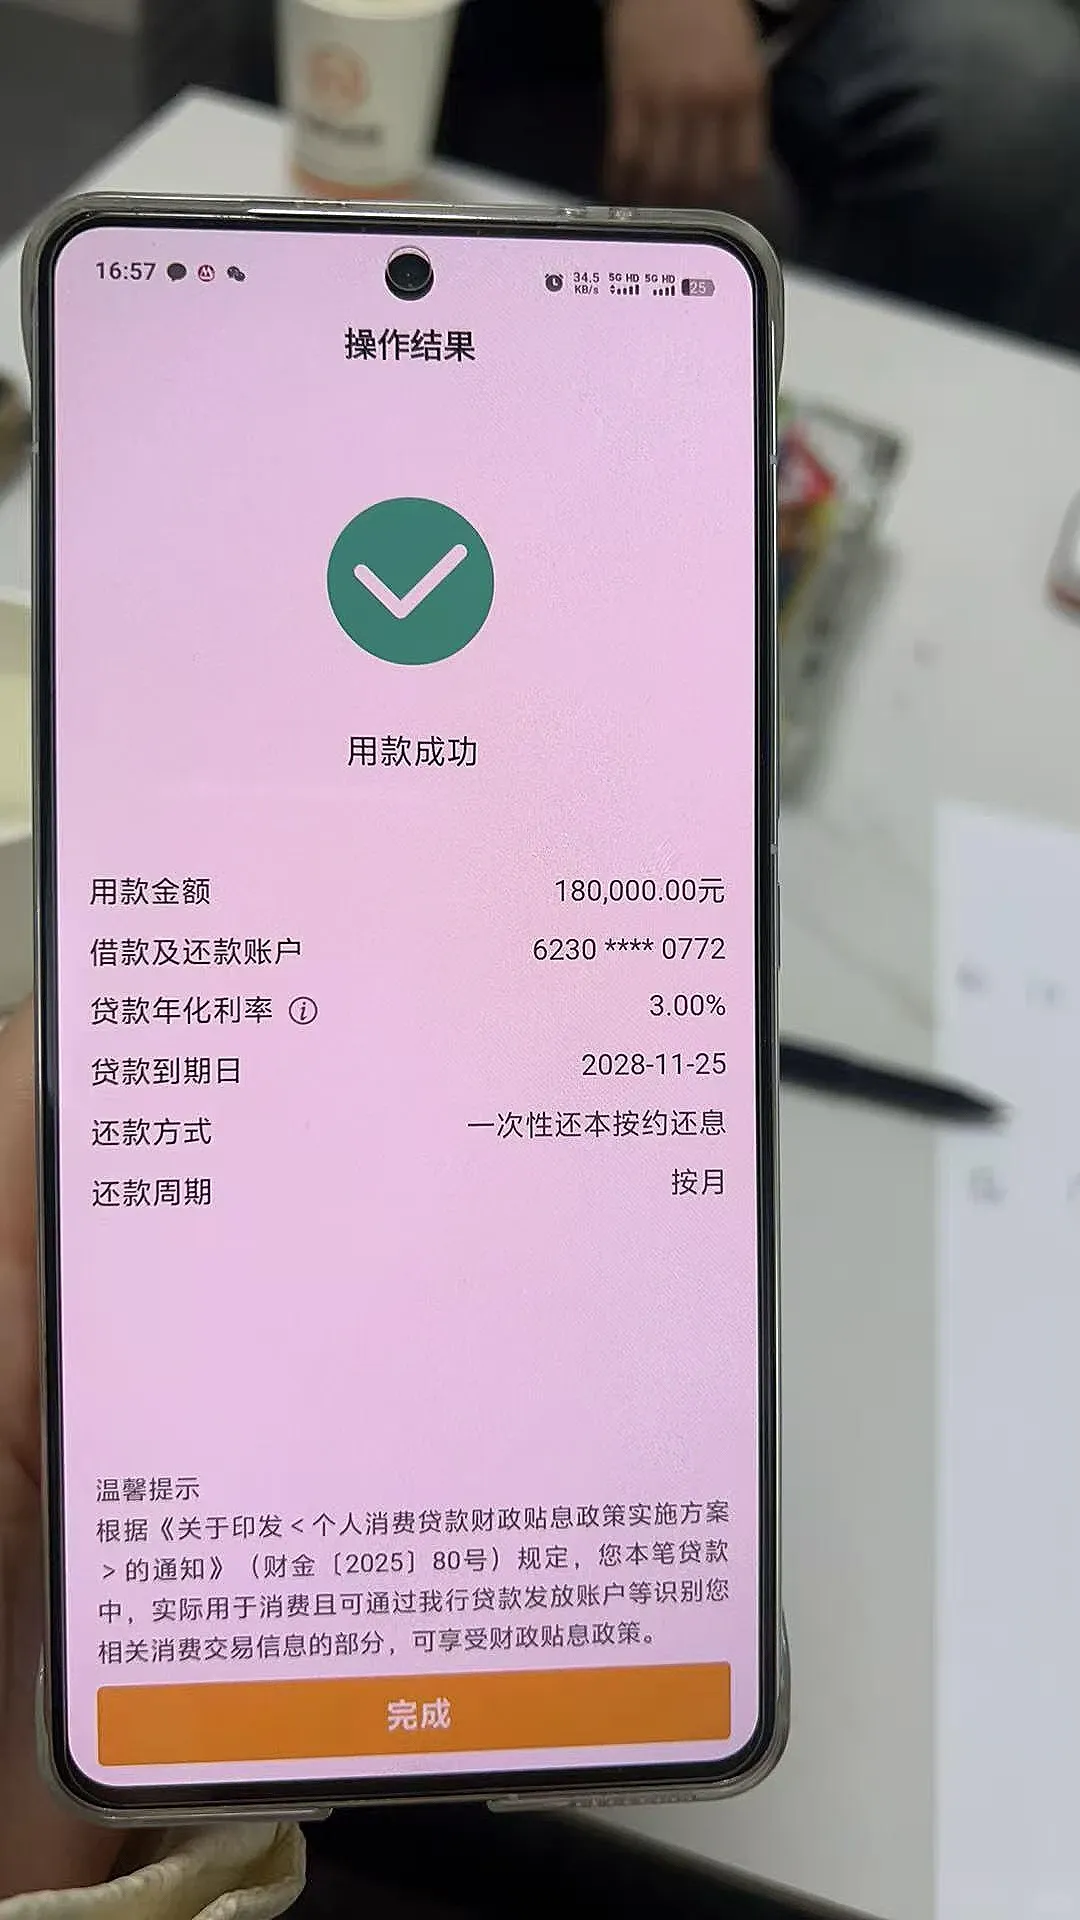
案例二:国企员工,公积金基数1.8万,批了30万
客户国企正式编制,公积金基数18,000,白名单单位。收入稳定,征信干净,走线下渠道顺利获批30万,利率拿到3.0%左右。
案例三:普通私企员工,公积金基数不够,被拒
客户私企,公积金基数8000出头,交满一年,无农行房贷和代发。线上申请显示“暂不符合条件”。客户经理反馈,这种情况要么提升公积金基数,要么先养征信再尝试加白名单。
写在最后:你适合网捷贷吗?
网捷贷确实利率低、额度高、用款灵活。但它不是“普惠产品”,它优先服务的是农行的优质存量客户和白名单单位员工。
申请前先自检:
√ 单位在白名单里,或能加白名单
√ 公积金连续缴存满2年,基数不低于5,000
√ 征信查询次数在标准范围内
√ 无未结清网贷,信用卡使用率低于70%
符合以上条件,网捷贷是2026年性价比最高的信用贷之一。不符合条件的,硬上只会多一条查询记录,不如先养好征信、优化资质再试。
以上内容基于农业银行官方公开信息及真实业务经验整理,具体额度、利率、审批标准以各银行实际审批为准。借贷有风险,请根据自身还款能力谨慎决策。
我是老许,在北京做了9年助贷。有具体问题可以私信我,发你的单位类型和公积金基数,我帮你判断能不能搞。
关注我,带你了解更多贷款圈的干货和内幕!