当前位置:首页>农业>【开源农业|周观察】短期猪价仍受均重扰动,产能去化信号仍待观察

【开源农业|周观察】短期猪价仍受均重扰动,产能去化信号仍待观察

  • 2026-10-25 11:03:43
【开源农业|周观察】短期猪价仍受均重扰动,产能去化信号仍待观察

报告摘要

周观察:短期猪价仍受均重扰动,产能去化信号仍待观察

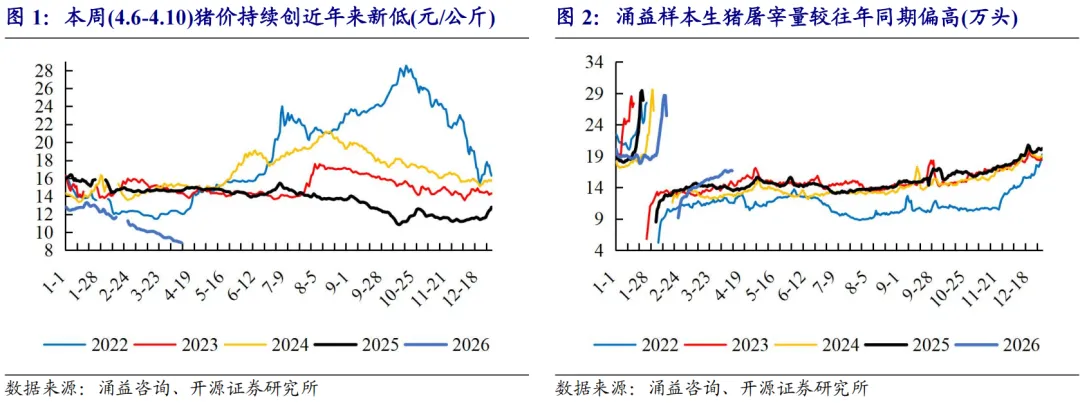
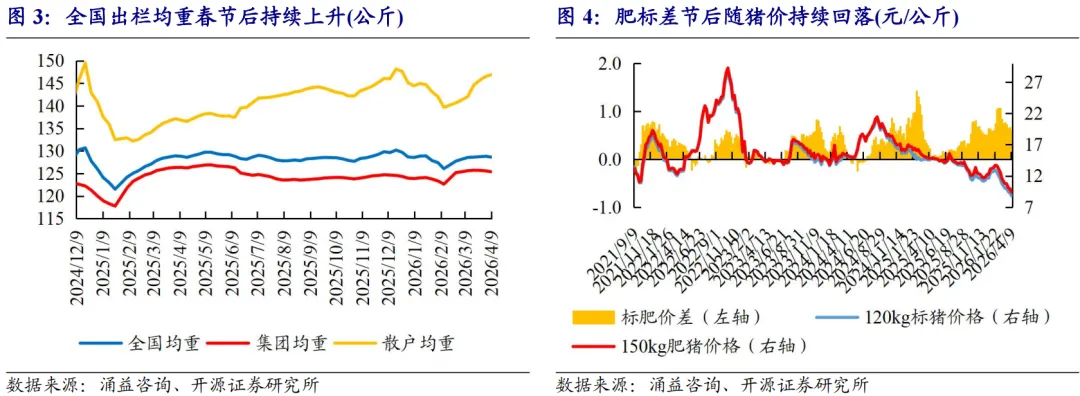
出栏均重仍为核心矛盾,现货猪价延续偏弱运行。据涌益咨询,截至4月10日,全国生猪均价降至8.82元/公斤,较4月3日继续下跌0.24元/公斤。同期日屠宰量升至16.68万头,较4月3日环比小幅增长0.67%,且较去年同期明显偏高。出栏均重方面,截至4月9日,全国/集团/散户出栏均重分别为128.61/125.37/146.92公斤,较上周分别变动-0.20/-0.19/+0.39公斤,同比分别变动-0.20/-0.97/+10.06公斤。短期商品猪价格的核心矛盾仍在出栏均重,未来两月为春季向初夏过渡阶段,由于进入高温季后大猪销售难度通常更大,若近期散户大猪压力维持高位,后续易出现集中出栏,进一步压制现货价格。

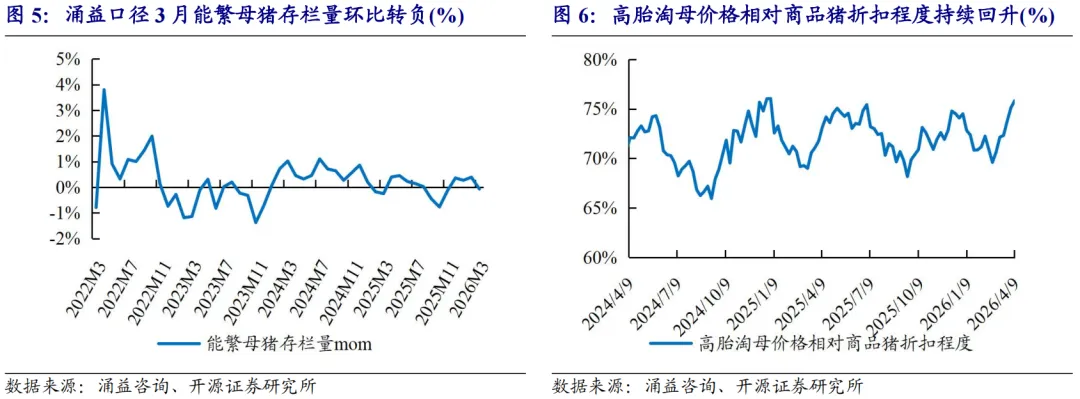
3月能繁母猪存栏环比仅小幅转负,高胎淘母价格仍偏强。能繁方面,涌益咨询口径3月能繁母猪存栏量环比-0.07%,在1月、2月分别环比+0.27%、+0.39%之后首次转负。截至4月9日,高胎淘母价格相对商品猪的折扣比例升至75.82%,较4月2日再提升0.70pct,较3月26日提升2.03pct,高胎淘母相对商品猪折价继续收窄,淘母价格表现仍偏强,验证行业或并未出现大范围主动淘母,当前能繁存栏仍处高位小幅波动。

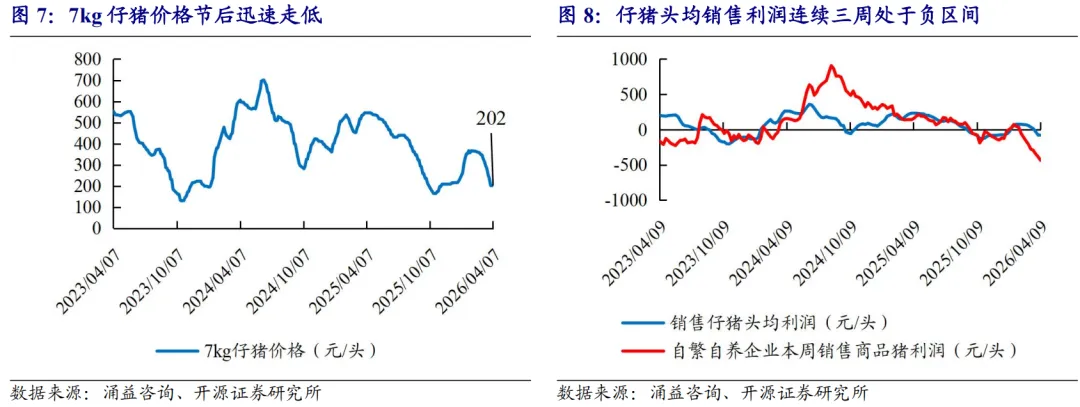
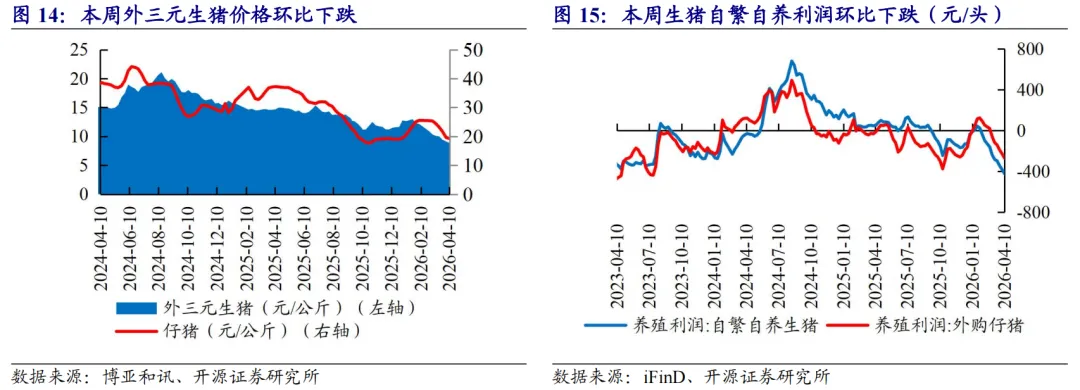
仔猪利润连续三周处于亏损区间,自繁自养商品猪头均利润亏损进一步加深。截至4月7日,7kg仔猪价格202元/头,仍处低位。截至4月9日,销售仔猪头均利润为-78元/头,与上周持平,已连续三周处于亏损区间,同期自繁自养商品猪头均利润进一步降至-434.70元/头,环比-50.85元/头。

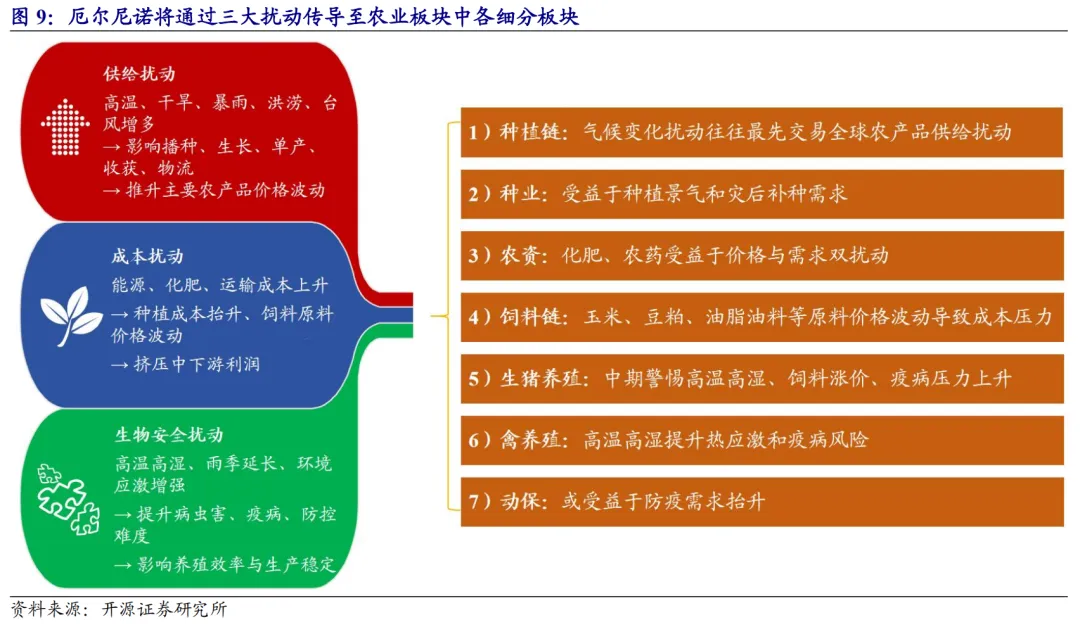
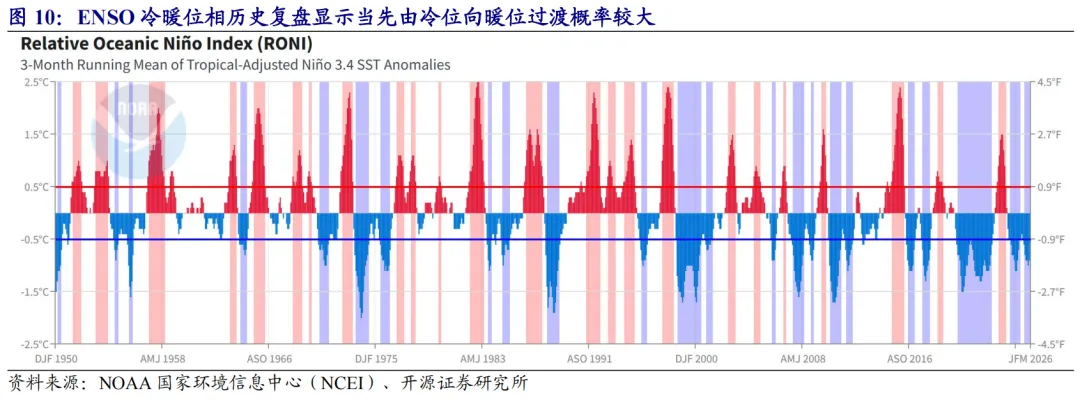
厄尔尼诺预期升温,关注农业板块天气扰动与成本传导。当前拉尼娜状态已结束,国家气候中心预计春末夏初可能进入厄尔尼诺状态。若下半年厄尔尼诺逐步形成并强化,全球高温、干旱、暴雨洪涝等极端天气风险或进一步加大,从而扰动主要农产区供给并推升农产品价格波动。

重点新闻:

(1)金融监管总局部署2026年“三农”金融支持:强化涉农信贷投放与风险管控(2)普惠涉农贷款余额同比增10.34%,金融支持乡村振兴持续加力。

本周市场表现(4.7-4.10):农业板块跑输大盘0.31个百分点

本周上证指数上涨1.71%,农业指数下跌1.49%,跑输大盘3.19个百分点。子板块来看,种植板块领涨。个股来看,*ST佳沃(+8.92%)、神农科技(+7.13%)、华统股份(+6.97%)领涨。

本周价格跟踪(4.7-4.10):本周白羽鸡、黄羽鸡等农产品价格环比上涨

4月10日全国外三元生猪均价为8.87元/kg,较上周下跌0.26元/kg;仔猪均价为19.24元/kg,较上周下跌0.39元/kg;白条肉均价12.16元/kg,较上周下跌0.58元/kg。4月10日猪料比价为2.61:1。自繁自养头均利润-423.6元/头,环比-42.08元/头;外购仔猪头均利润-269.91元/头,环比-42.53元/头。

风险提示:宏观经济下行,消费持续低迷,动物疫病不确定性等。

报告正文

1、周观察:短期猪价仍受均重扰动,产能去化信号仍待观察

出栏均重仍为核心矛盾,现货猪价延续偏弱运行。据涌益咨询,截至4月10日,全国生猪均价降至8.82元/公斤,较4月3日继续下跌0.24元/公斤。同期日屠宰量升至16.68万头,较4月3日环比小幅增长0.67%,且较去年同期明显偏高。低价背景下屠宰仍维持高位,清明假期阶段性需求改善不改供给宽松现实,现货压力仍在继续释放。出栏均重方面,截至4月9日,全国/集团/散户出栏均重分别为128.61/125.37/146.92公斤,较上周分别变动-0.20/-0.19/+0.39公斤,同比分别变动-0.20/-0.97/+10.06公斤。集团场仍在继续降重,但散户端大体重猪源继续累积和释放,社会面大猪压力依然是未来两个月商品猪价格的较大扰动项。标肥价差方面,截至4月9日,150kg肥猪较120kg标猪仍有0.60元/公斤溢价,但较上周继续收窄。散户端大猪压力高企、肥标价差持续收窄的现状下,短期商品猪价格的核心矛盾仍在出栏均重。未来两月为春季向初夏过渡阶段,由于进入高温季后大猪销售难度通常更大,若近期散户大猪压力维持高位,后续易出现集中出栏,进一步压制现货价格。
3月能繁母猪存栏环比仅小幅转负,高胎淘母价格仍偏强。能繁方面,涌益咨询口径3月能繁母猪存栏量环比-0.07%,在1月、2月分别环比+0.27%、+0.39%之后首次转负。截至4月9日,高胎淘母价格相对商品猪的折扣比例升至75.82%,较4月2日再提升0.70pct,较3月26日提升2.03pct,高胎淘母相对商品猪折价继续收窄,淘母价格表现仍偏强,验证行业或并未出现大范围主动淘母,当前能繁存栏仍处高位小幅波动。
仔猪利润连续三周处于亏损区间,自繁自养商品猪头均利润亏损进一步加深。截至4月7日,7kg仔猪价格202元/头,仍处低位。截至4月9日,销售仔猪头均利润为-78元/头,与上周持平,已连续三周处于亏损区间,同期自繁自养商品猪头均利润进一步降至-434.70元/头,环比-50.85元/头。亏损压力仍在自繁自养端持续加深,仔猪补栏收益预期仍处悲观。中期看产能去化趋势能否形成,将主要取决于仔猪价格和仔猪利润是否持续低迷并向母猪端传导。当前现货压力仍在前端,能繁虽有边际松动但尚未确认去化趋势,仔猪端则已率先释放偏弱信号。
厄尔尼诺预期升温,关注农业板块天气扰动与成本传导。 当前拉尼娜状态已结束,国家气候中心预计未来热带中东太平洋海温将持续回升,春末夏初可能进入厄尔尼诺状态。若下半年厄尔尼诺逐步形成并强化,全球高温、干旱、暴雨洪涝等极端天气风险或进一步加大,从而扰动主要农产区供给并推升农产品价格波动。若叠加能源、化肥及航运成本高位,农业生产或面临“天气扰动+成本抬升”的双重压力。映射至板块层面,种植链、种业及农资板块对天气较为敏感,有望受益于减产预期和价格上行。养殖链短期仍主要由自身供需主导,后续若饲料成本中枢或抬升,或进一步压缩下游养殖利润,同时高温高湿将增加疫病防控压力。厄尔尼诺对农业板块的影响程度来看,后续需重点跟踪其形成节奏、强度变化及全球粮价、化肥价格的边际演变。
2、本周市场表现(4.7-4.10):农业板块跑输大盘0.31个百分点
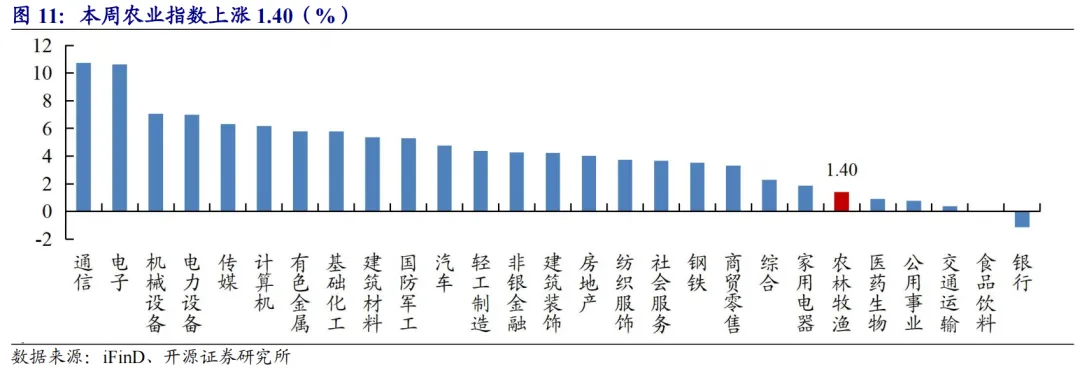
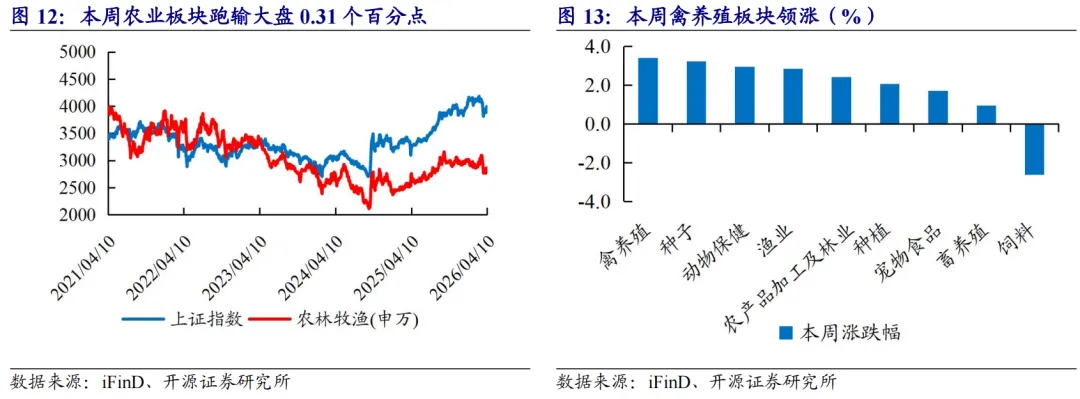
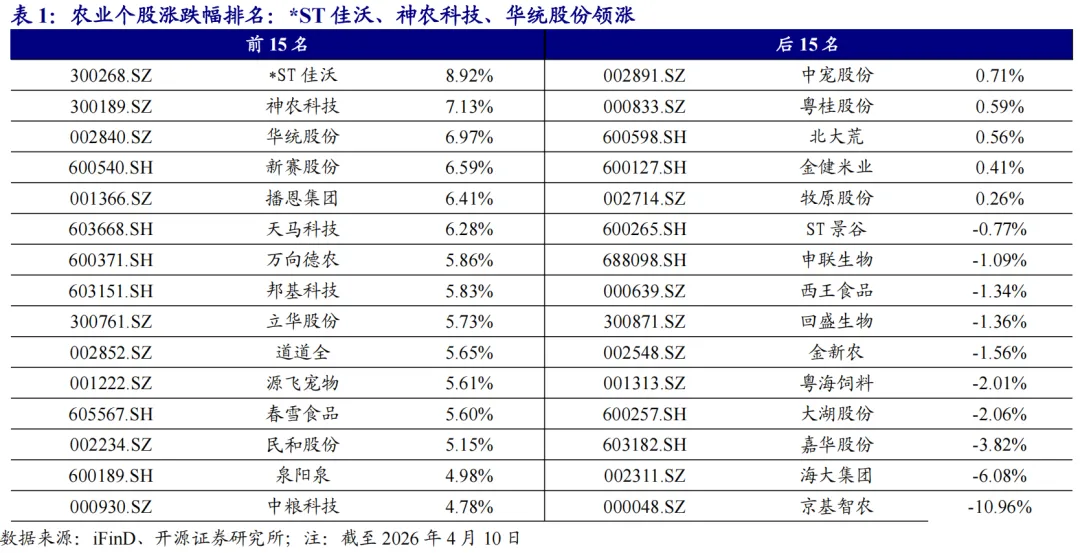
本周上证指数上涨1.71%,农业指数上涨1.40%,跑输大盘0.31个百分点。子板块来看,种植板块领涨。个股来看,*ST佳沃(+8.92%)、神农科技(+7.13%)、华统股份(+6.97%)领涨。
3、本周重点新闻(4.7-4.10):金融监管总局部署2026年“三农”金融支持:强化涉农信贷投放与风险管控
金融监管总局部署2026年“三农”金融支持:强化涉农信贷投放与风险管控。4月8日,国家金融监督管理总局发布《关于做好2026年金融支持多村全面振兴工作的通知》,明确要求2026年农业发展银行及大中型商业银行继续单列涉农信贷计划,推动涉农贷款余额持续增长;同时引导银行加大农业产业链金融支持力度,拓展首贷户,提升农村中小银行支农支小能力,优化信贷产品与服务供给。政策强调要合理制定涉农贷款内部倾斜机制,防止“内卷式”竞争,并加强对粮食等重要农产品(稻谷、小麦、玉米、大豆)生产的保险保障支持。此外,《通知》提出完善农村金融服务体系,强化涉农信用信息共享与风险监测,严控资金违规流入非农领域及地方隐性债务风险,整体推动农村金融与乡村治理深度融合。(财联社)
普惠涉农贷款余额同比增10.34%,金融支持乡村振兴持续加力。4月10日,金融监管总局发布通知强调持续强化”三农“领域金融供给,截至2月末,全国普惠型涉农贷款余额达14.52万亿元,同比增长10.34%,2月新发放贷款平均利率为4.05%,同比下降0.46%,融资成本进一步降低;同时农业保险为约2100万户次农户提供风险保障9000亿元。政策明确,2026年将继续推动农业发展银行和大型商业银行加大涉农信贷投放,发展农业产业链金融,提升县域金融服务能力,优化适配“三农”的信贷产品,并强化粮食等重点领域保障、完善农业保险体系。(中国农业农村信息网)
4、本周价格跟踪(4.6-4.10):本周黄羽鸡、牛肉等农产品价格环比上涨
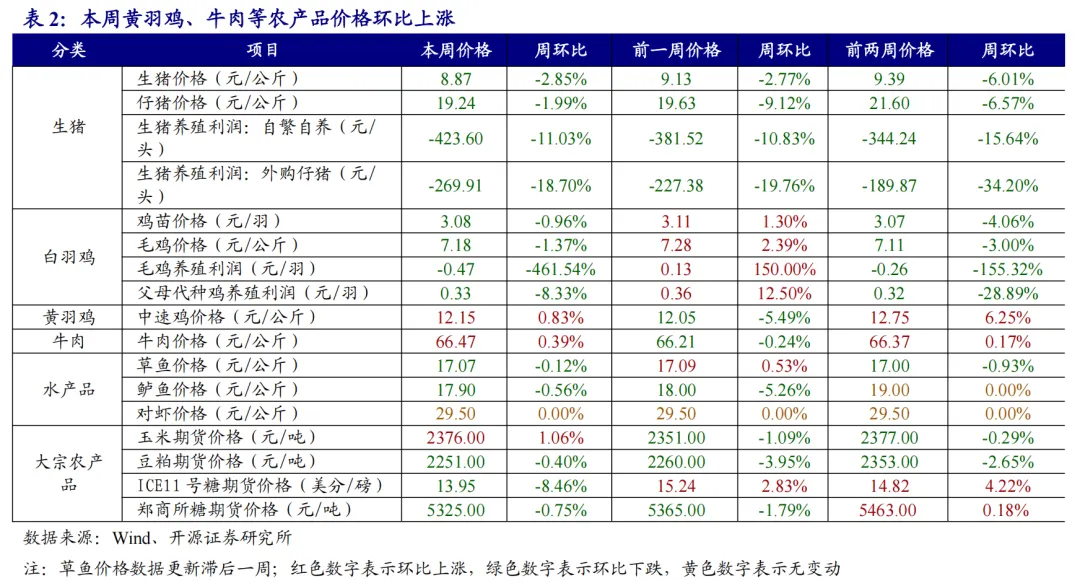
生猪养殖:4月10日全国外三元生猪均价为8.87元/kg,较上周下跌0.26元/kg;仔猪均价为19.24元/kg,较上周下跌0.39元/kg;白条肉均价12.16元/kg,较上周上涨0.58元/kg。4月10日猪料比价为2.61:1。自繁自养头均利润-423.6元/头,环比-42.08元/头;外购仔猪头均利润-269.91元/头,环比-42.53元/头。
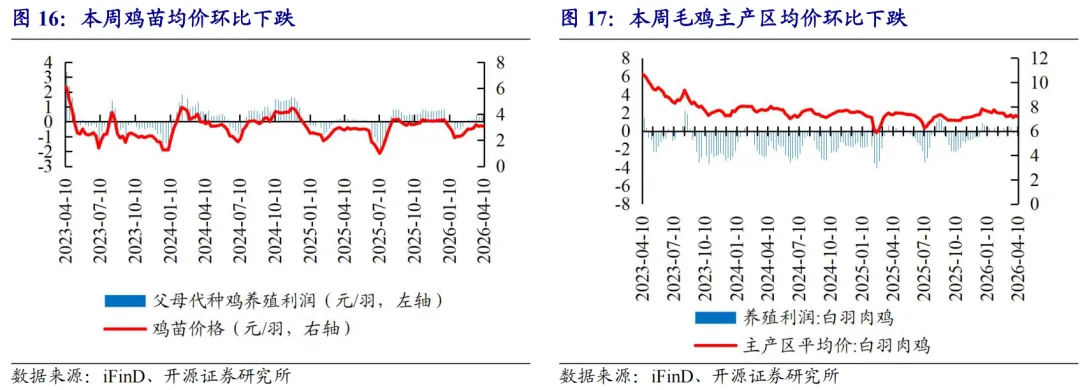
白羽肉鸡:本周鸡苗均价3.08元/羽,环比-0.96%;毛鸡均价7.18元/公斤,环比-1.37%;毛鸡养殖利润-0.47元/羽,环比-0.60元/羽。
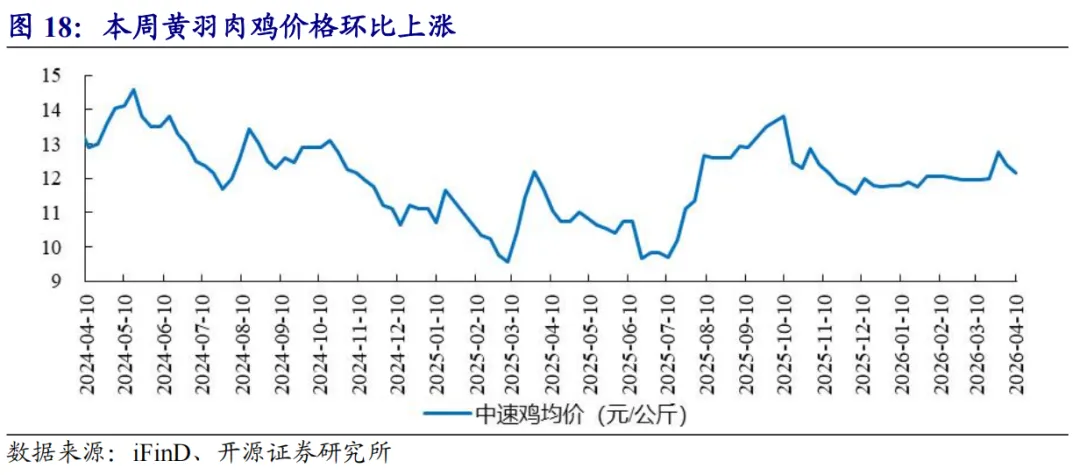
黄羽肉鸡:4月10日中速鸡均价12.15元/公斤,环比+0.10元/公斤。
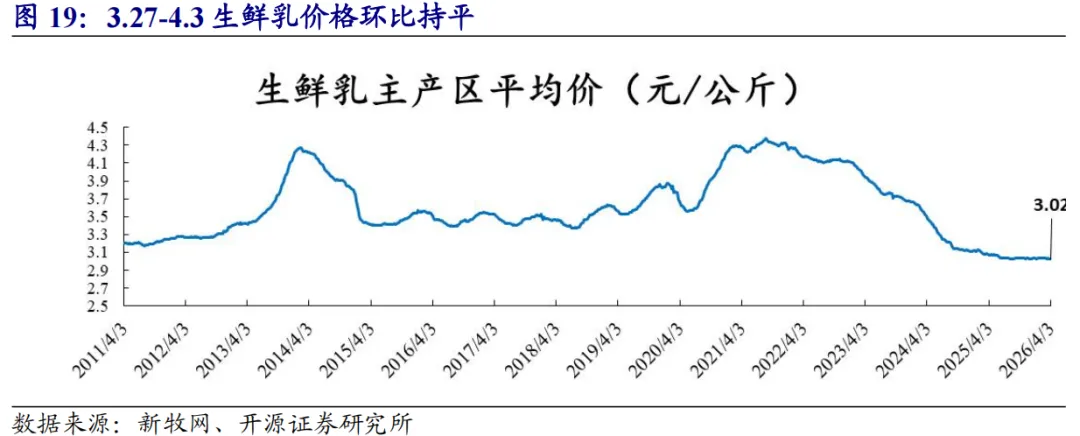
生鲜乳:4月3日生鲜乳均价3.02元/公斤,环比持平。
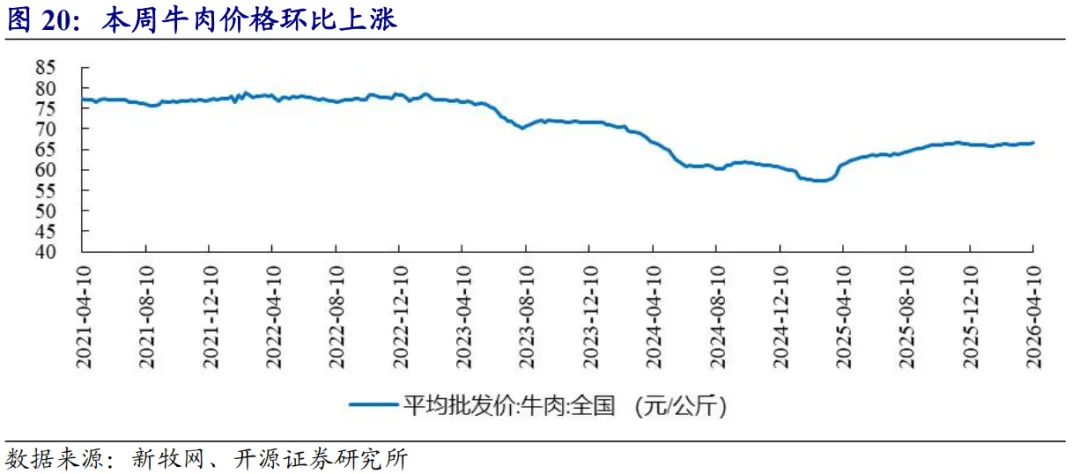
牛肉:4月10日牛肉均价66.65元/公斤,环比上周上涨0.26元/公斤。
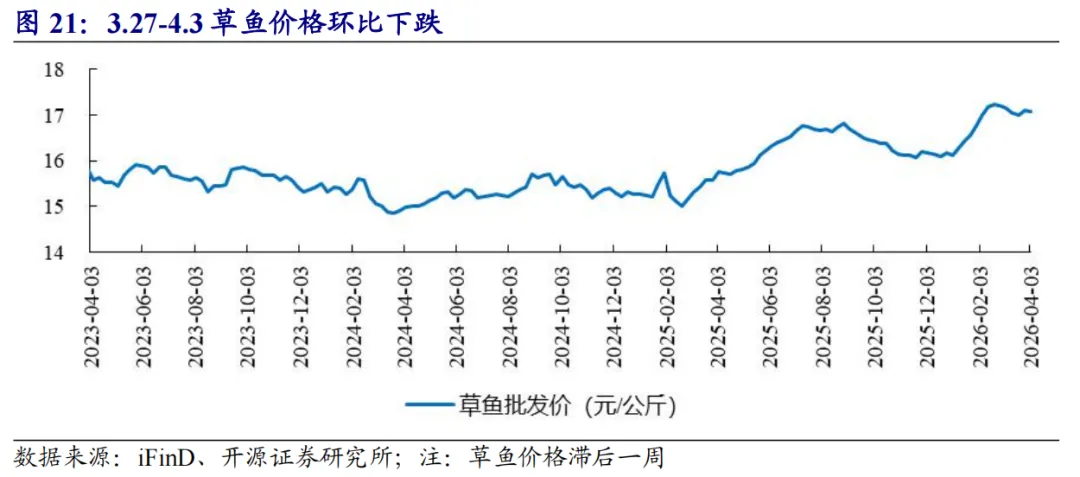
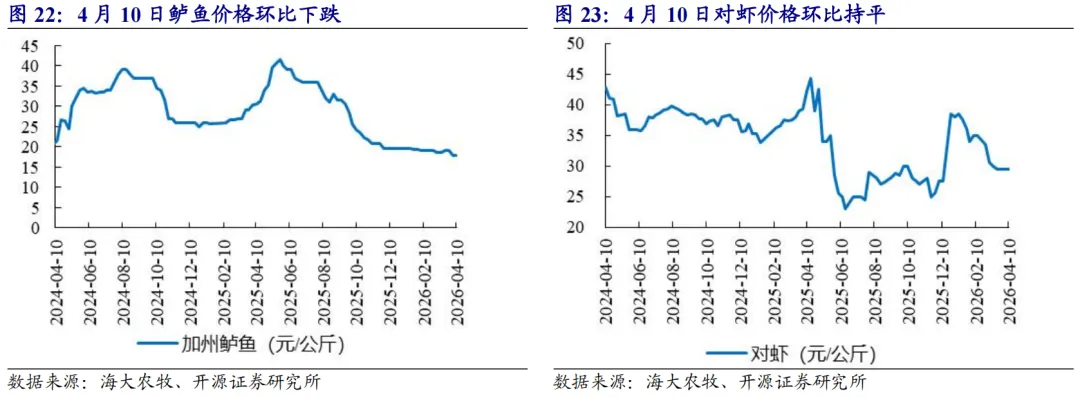
水产品:上周草鱼价格17.07元/公斤,环比-0.12%;据海大农牧数据,4月10日鲈鱼价格17.90元/公斤,环比-0.5%;4月10日对虾价格29.50元/公斤,环比持平。
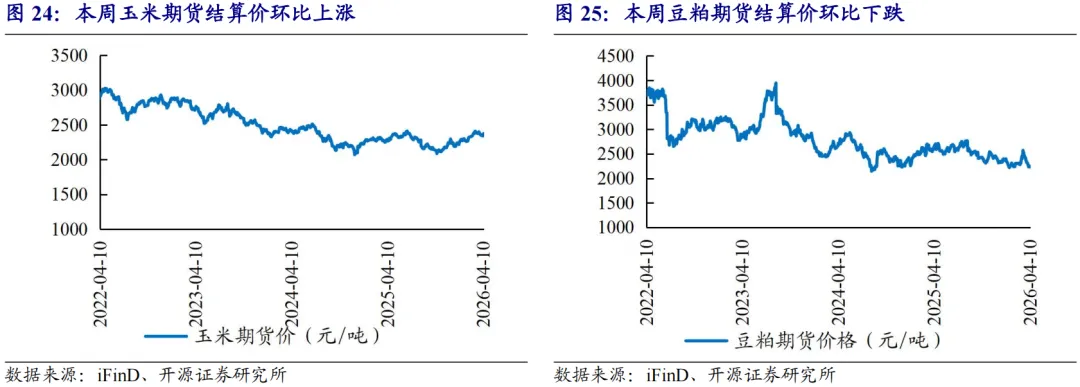
大宗农产品:本周大商所玉米期货结算价为2376.00元/吨,周环比+1.06%;豆粕期货活跃合约结算价为2251.00元/吨,周环比-0.40%。
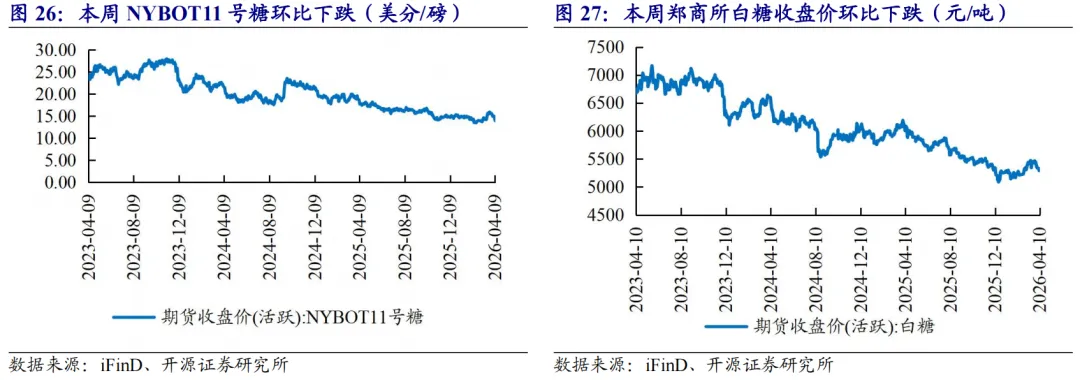
糖:NYBOT11号糖4月9日收盘价13.95美分/磅,周环比-8.46%。国内糖价,郑商所白砂糖期货3月27日收盘价5325.00元/吨,周环比-0.75%。

6、主要肉类进口量

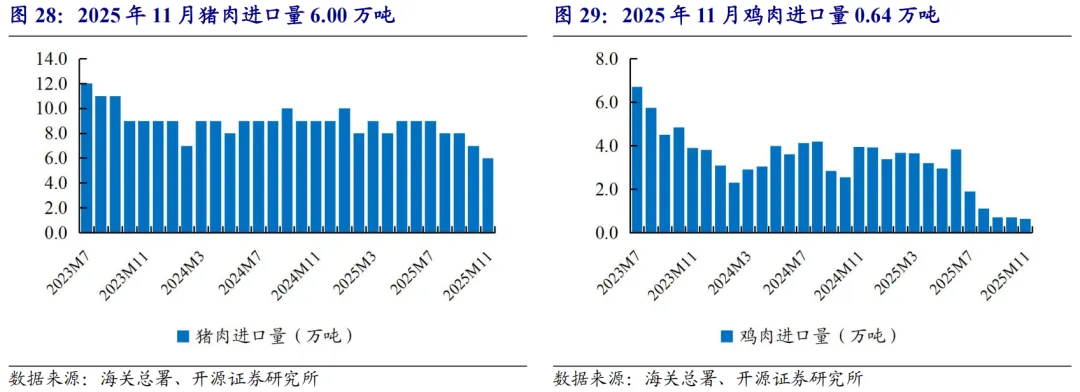
猪肉进口:据海关总署数据,2025年11月猪肉进口6.00万吨,同比-34.3%。

鸡肉进口:据海关总署数据,2025年11月鸡肉进口0.64万吨,同比-83.7%。

7、饲料产量

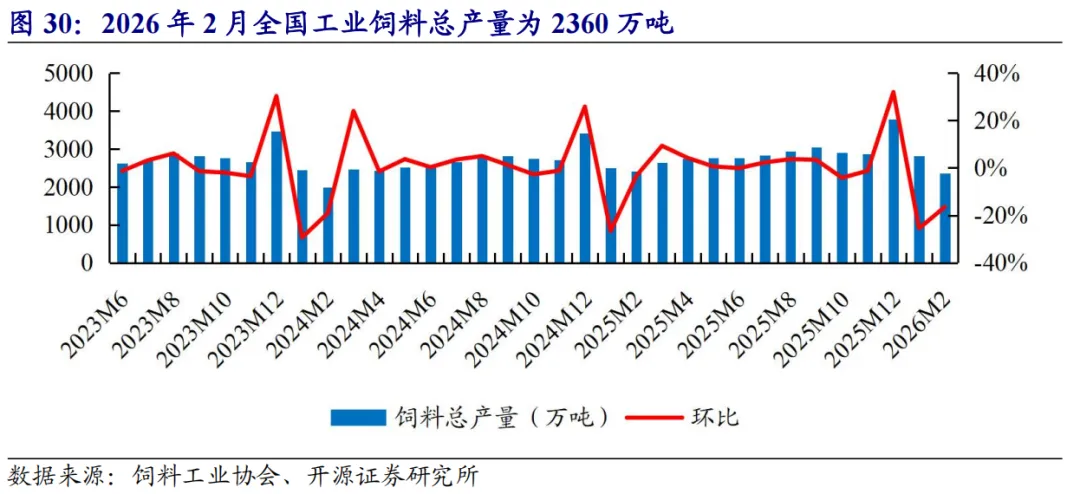
据中国饲料工业协会,2026年2月全国工业饲料产量2360万吨,环比-16.4%。

8、风险提示

宏观经济下行,消费持续低迷,动物疫病不确定性等。

本报告摘自:《开源证券_农林牧渔行业周观察_短期猪价仍受均重扰动,产能去化信号仍待观察_农林牧渔团队_20260412》
研报首次发布时间:2026.4.12
分析师:陈雪丽  证书编号:S0790520030001
重要提示:

《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向开源证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。若您并非开源证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,请与我们联系。

免责声明:

开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。

本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考或使用,如接收人并非开源证券客户,请及时退回并删除。

本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。

本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。

开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。

本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
最新文章

随机文章