农行“科技e贷”到底香不香?我帮你算了一笔账,结论很意外
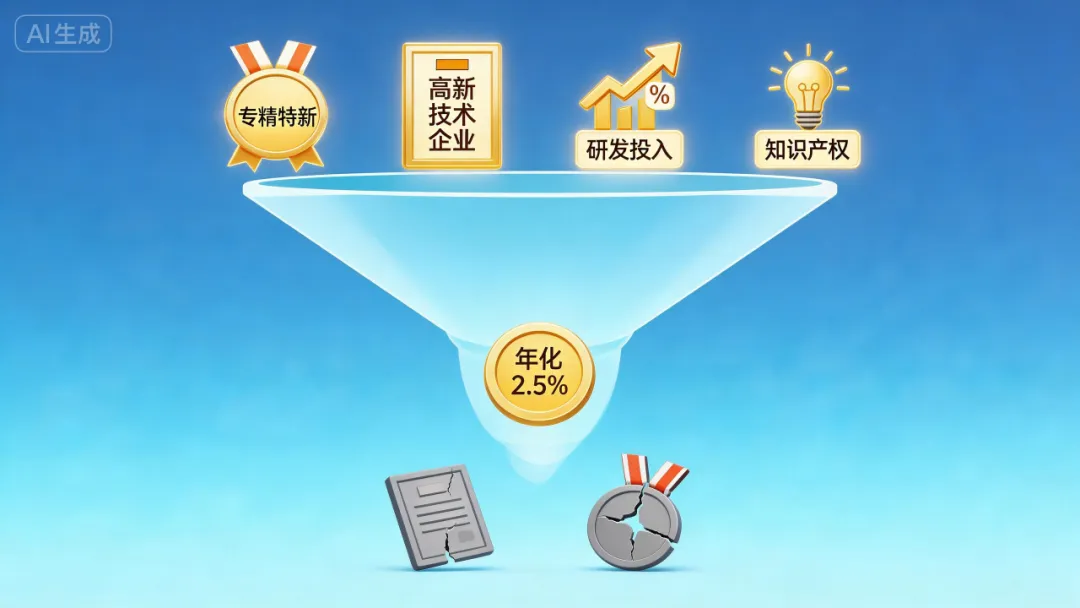
纯信用为主、额度最高3000万、年化利率2.5%起、随借随还还能无还本续贷。但是····这钱不是你想拿就能拿的。
专精特新“小巨人”、专精特新中小企业、创新型中小企业、国家级/省级高新技术企业、全国科技型中小企业信息库里的企业——至少得占一样。
至少得有一项I类知识产权或者两项II类知识产权,而且近一年研发费用占营收比重要超过3%。这其实在筛“真科技”还是“包装科技”。说实话,市面上不少公司高新技术企业资质是靠买的专利凑出来的,研发投入根本不够3%,一到银行尽调就露馅。
企业成立满2年,近两年主营收入或净利润平均增长率达到5%以上。很多早期科技公司烧钱搞研发,营收数据根本撑不住这个要求。
有家轻纺制造公司,就因为名下没有抵押资产,传统银行贷不下来,最后通过农行“科技e贷”拿了300万纯信用贷款,年化利率2.5%。
——如果你不符合农行的硬门槛,是不是就只能去借高利息?
面向专精特新和高新技术企业,纯信用最高1000万,期限最长3年,线上申请3-5个工作日放款。门槛比农行略低,但额度也相应打折。
额度900万起,专门针对“小巨人”企业。利率也不错,但覆盖范围更窄。
最高225万,门槛更低,适合早期团队。额度不大,胜在灵活。
资质齐全,有知识产权,研发投入充足,农行“科技e贷”的额度和利率目前几乎是天花板级别,直接冲。
可以试试建行“善新贷”或者其他城商行的科创类产品,额度可能低一点,但总比贷不到强。
那就老老实实先把资质办下来再想贷款的事。银行的钱从来都是锦上添花,不是雪中送炭。
今年国家有中小微企业贷款贴息政策,最高贴息1.5个百分点。不管你在哪家银行贷,这笔补贴别忘了申请,能省一点是一点。
先锋哥,我名下有一套房子,但我是上班族,没有营业执照,是不是完全做不了宅易贷?有没有别的选择?
有些银行(比如邮储、部分城商行)有面向上班族的抵押消费贷,不需要营业执照,最高100万左右,利率比经营贷高一点(年化3.3%-5%),但比网贷便宜多了。
如果你老婆或者爸妈有执照,可以用他们的名义申请,你做共同还款人。但要注意产权人得配合。
别信广告里的“有房就能贷”。银行不是慈善家,房子只是敲门砖,你的资质才是门票。 有房但没公司?先去弄个执照,养几个月再来。
我是先锋哥,专治各种“贷不明白”。有其他问题,评论区见。
 10个月宝宝每天需要喝多少奶粉?