“比银行更懂你,比你更懂银行”,我是一名经验丰富服务过8000+企业的融资规划师安仪,我熟悉市场上各类产品以及最新动态,能够根据您的个人情况为您定制最优的融资方案,一站式满足您的资金需求。
省钱省心,不垫资过桥的秘密都在这
最近,很多农行网捷贷用户都在关心同一个问题:贷款到期了,手头资金紧张,怎样才能不还本续贷?作为一名长期关注银行贷款政策的金融观察者,今天就把2026年最新的农行网捷贷无本续贷政策给大家讲明白。故本文将为您详细阐述,供参考:一、什么是无本续贷?
无本续贷,也称“无还本续贷”,是指企业在贷款到期时,若仍有融资需求但短期资金紧张,可向银行申请用新贷款直接结清旧贷款,无需先自筹资金归还本金,实现资金的“无缝续接” 。这一政策自2026年起全面升级,已成为支持实体经济的重要金融工具。以下是结合官网资料梳理的详细内容:
1.核心特点:
(1)无需还本:企业不用提前准备“过桥资金”,银行发放新贷款直接偿还旧贷 。
(2)不影响征信:只要原贷款为正常类、企业信用良好,续贷不会单独导致风险分类下调,仍可归为“正常类贷款” 。
(3)适用范围扩大:
- 所有小微企业(含个体工商户、农户)均可申请;
- 中型企业阶段性纳入支持范围,适用于2027年9月30日前到期的流动资金贷款 。
2.政策成效(截至2026年初):
(1)全国累计投放9.4万亿元无本续贷资金;
(2)为企业节省“过桥”成本超千亿元,有效缓解资金周转压力 。
二、2026年网捷贷无本续贷申请条件
农业银行网捷贷无还本续贷的申请条件主要包括:年龄在18-65周岁、信用良好、为农行老客户且上一笔贷款按时还款、负债率合理、收入稳定并具备还款能力 。贷款需在到期前30至3日内申请,且当前贷款余额大于1万元 。
结合官网资料梳理的具体条件如下:
1.基本要求
(1)年龄需在 18-65周岁 之间,具备完全民事行为能力(部分分行可能要求不超过60周岁)。
(2)持有中国大陆有效二代身份证,并在农业银行开立个人结算账户,开通手机银行或网上银行 。
(3)个人征信记录良好,原征信查询近半年不超过4-5次。无当前逾期,且无“连3累6”记录(即无连续3个月或累计6个月逾期) 。
2.续贷专属条件
(1)必须是农业银行网捷贷的老客户,上一笔贷款已按时结清或即将到期,且无违约行为 。
(2)原贷款资金用途合规,未发现违规使用情况 。
(3)负债率合理,一般不超过50%,银行将综合评估现有债务负担 。
(4)具备稳定收入来源,能提供工资流水、纳税证明等材料以证实还款能力 。
3.操作时间与流程
(1)需在贷款到期前 30至3日 内提交续贷申请 。
(2)可通过掌银操作:进入【首页→贷款→网捷贷→用款记录】,选择续贷功能办理 。
(3)系统将进行自动审核,必要时需补充材料,审核通过后在线签约,实现新贷款直接归还原贷款,无需自筹资金还款 。
三、2026年最新操作流程
2026年农行网捷贷无本续贷操作流程已更新,核心为线上自助办理、系统实时审批、资金秒到账。客户只需通过农行掌银APP即可完成全流程,无需归还本金,符合条件的优质客户最快几分钟内可完成续贷。以下是结合官网资料梳理的详细内容:
✅ 1.最新适用条件(2026年政策延续并优化)
根据2025年底至2026年初的执行标准,续贷需满足以下关键条件:
(1)申请时间窗口:贷款到期前 30天至3天内 提交申请,过早或过晚均无法操作
(2)贷款余额要求:申请时剩余本金 大于1万元
(3)信用记录良好:
- 无当前逾期;
- 近两年无“连三累六”(连续3个月或累计6次逾期)记录;
- 近1个月征信查询次数 ≤ 3次
(4)账户状态正常:
- 账户处于循环额度有效期内;
- 原贷款为“自助循环”方式;
- 还款方式为“一次性还本、按约还息”
(5)身份持续合规:倘若原申请基于房贷客户、公积金缴存客户等标签,需仍符合相关条件
📱 2.2026年最新线上操作流程(推荐方式)
全程手机操作,无需提交纸质材料,系统自动审核
(1)登录农行掌银APP
使用账号密码、指纹或人脸识别登录个人账户。
(2)进入网捷贷专区
点击首页 → 【贷款】 → 【查看详情】 → 找到“网捷贷”右侧箭头 → 进入【用款记录】页面
(3)选择“调整还款计划”
- 在“用款记录”中找到即将到期的贷款;
- 点击【调整还款计划】按钮(部分界面显示为“续贷”或“延期”)
(4)选择延长期限
- 可选:3个月 / 6个月 / 9个月 / 12个月;
- 勾选“同意授权提示”,确认信息无误。
(5)完成人脸识别验证
按提示进行人脸识别(建议在光线充足环境下操作,摘掉眼镜可提升通过率)
(6)提交申请,等待系统审批
- 系统自动调取最新征信、收入、负债数据;
- 实时审批,最快17分钟内出结果,优质客户可实现“秒批”
(7)签约与放款
- 审批通过后,系统自动生成新合同;
- 确认电子签名,贷款资金将实时划转至原账户,用于结清旧贷
四、无本续贷避坑指南&注意事项
2026年网捷贷无本续贷无需偿还本金,符合条件即可在线一键续期,避免资金“断档”风险。根据最新政策与银行实操细则,农业银行对网捷贷客户开放“无还本续贷”服务,支持优质客户在贷款到期时直接续期,无需先还本金,有效缓解短期资金压力。以下是结合官网资料梳理的详细内容:
✅ 2026年网捷贷无本续贷核心注意事项
1.申请时间窗口严格
必须在贷款到期前 30天至3天内 提交申请,过早系统不受理,过晚则需先还本金或面临逾期风险。
2.征信要求更加精细化
(1)无当前逾期,近两年无“连三累六”记录(连续3次或累计6次逾期);
(2)近1个月征信查询 ≤ 3次,避免频繁申贷触发风控;
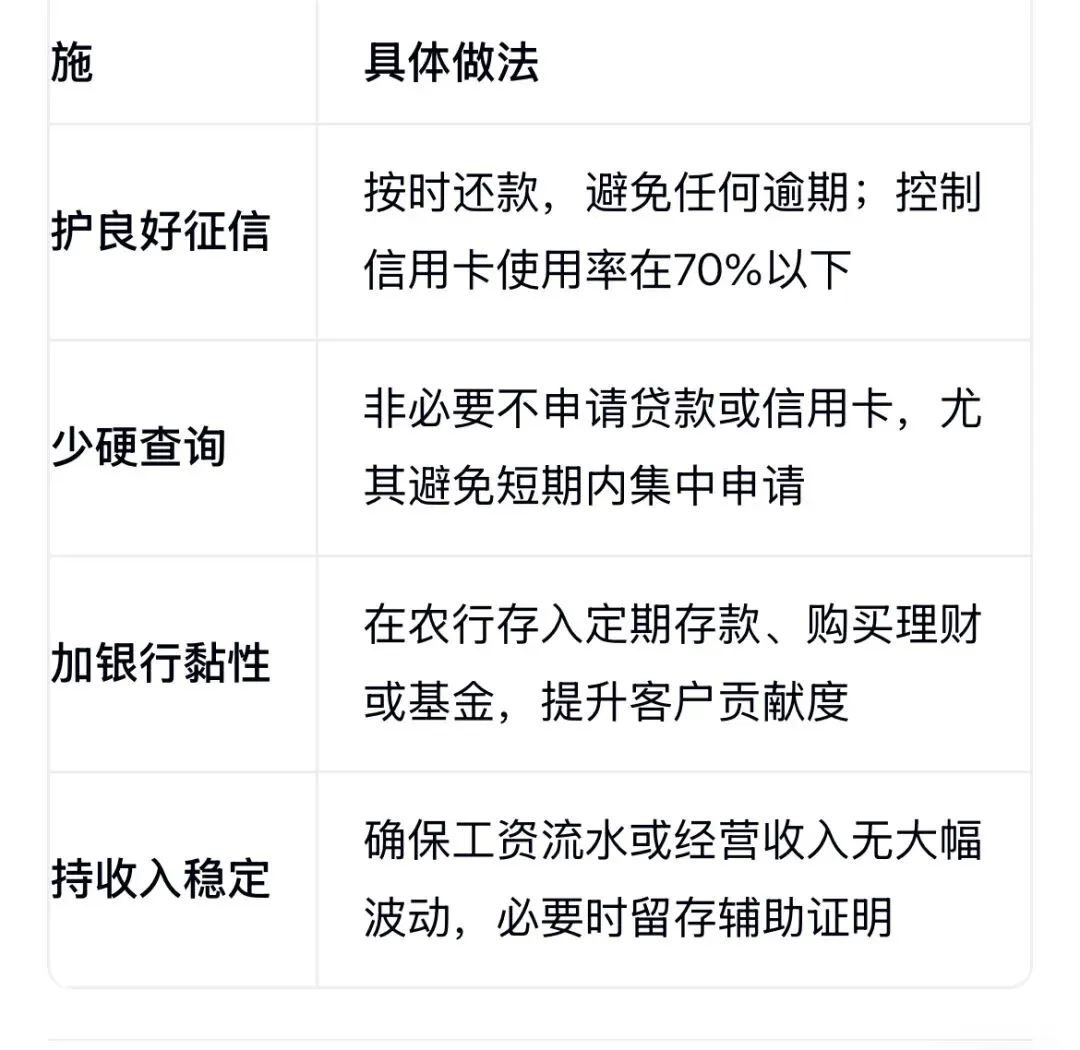
(3)信用卡使用率建议 < 70%,负债率 ≤ 50%为佳。
3.贷款余额门槛
申请时贷款余额需 大于1万元,否则无法触发“调整还款计划”功能。
4.还款方式限制
原贷款必须为“一次性还本、按约还息”类型,循环贷或分期还款类不适用。
(5)系统二次审核,非自动通过
续贷非自动生效,银行将重新审核征信、收入流水、负债情况等,即使过往无逾期也可能被拒。
6.仅限消费用途,严禁流入房市股市
资金不得用于购房、证券投资、理财等投资性用途,银行会抽查资金流向,违规将列入黑名单。
7.利率与额度动态调整
续贷后利率按最新LPR执行,优质客户可享低至2.85%的专属利率;额度可能因收入、负债变化而下调。
⚠️ 2026年必须避开的五大“坑”
1.误以为“自动续贷”
网捷贷不会自动续贷,必须手动操作。即使看到“续贷”按钮,也需完成人脸识别和系统审批。
2.忽视征信“隐形雷区”
除贷款逾期外,水电费、话费欠缴也可能影响审批,2026年农行已将部分非金融类公共记录纳入评估。
3.频繁申请网贷或信用卡
近期新增网贷、信用卡分期会导致负债率飙升,系统判定为“资金饥渴型用户”,直接拦截。
4.大额资金异动
续贷前3天内大额转账(如转出50万)可能被判定为“抽逃资金”,触发人工审核或拒贷。
5.材料造假或流水不匹配
提供虚假流水、伪造发票或税务数据偏差超15%,将直接列入银行黑名单,影响未来5年信贷资格。
五、常见问题解答(Q&A)
Q1:网捷贷最高额度是多少?
A:2026年农业银行网捷贷最高额度可达100万元,部分特优单位客户甚至可获批200万元 。
1.结合梳理的当前政策及官网资料,网捷贷的额度分为线上和线下两种申请渠道:
(1)线上申请:最高额度为30万元,部分优质客户或老客户可提升至50万元,审批快、可秒批到账 。
(2)线下申请:通过银行网点面签并提供公积金、职级等证明材料,最高可获批100万元;若属于“特优单位”(如公务员、央企、三甲医院等),额度可进一步上浮,最高达200万元 。
2.额度具体核定还会参考以下因素:
(1)单位性质(双优/特优单位系数更高)
(2)公积金缴存基数与年限
(3)个人收入水平与职级
(4)当前负债情况(部分优质客户可不严格看负债)
3.贷款期限最长可达5年,支持先息后本或等额本息还款方式,年化利率3.0%起,对优质客户更具吸引力 。
Q2:三年循环贷和无本续贷什么关系?
A:网捷贷三年循环贷与无本续贷是“产品”与“操作方式”的关系:网捷贷是农业银行推出的信用贷款产品,而无本续贷(如“续捷e贷”模式)是该产品在到期时实现无缝续期的一种操作方式,符合条件的用户可不还本金直接延长贷款期限 。
结合官网资料梳理的具体来说:
1.网捷贷是贷款产品本身
农行网捷贷是一款面向个人的纯线上信用消费贷,支持最长5年期限、最高30万元线上额度(线下补充资料可提至100万元),还款方式灵活,支持先息后本、随借随还 。若产品设置为“循环贷”模式,用户在还清当期后可再次提款,额度循环使用 。
2.无本续贷是到期续期的操作机制
当网捷贷或农行其他贷款(如惠农e贷、助业快e贷)到期时,若用户符合资质,可通过“无还本续贷”方式直接申请展期,无需自筹资金归还本金。银行会发放一笔新贷款,自动结清原贷款,实现资金连续使用 。这一机制也适用于小微企业贷款中的“续捷e贷”业务 。
3.两者关系:产品支持续贷功能
网捷贷若为自助循环贷且满足条件(如贷款余额>1万元、无逾期、征信良好、在到期前30-3日内申请),即可通过农行掌银申请“调整还款计划”,实现最长12个月的期限延长,期间原利率、还款方式不变 。这正是“无本续贷”在网捷贷产品上的具体应用。
4.关键申请条件汇总
(1)贷款类型:必须为自助循环贷,还款方式为一次性还本、按约还息
(2)申请时间:贷款到期前30至3日内
(3)申请渠道:农行手机银行(掌银)
(4)信用要求:无当前逾期、无“连三累六”记录,近半年征信查询不超过4-5次。
(5)余额要求:贷款余额大于1万元
Q3:如果续贷失败怎么办?
A:农行网捷贷续贷失败后,仍有多种补救路径可选,关键在于快速响应、精准诊断原因并采取针对性措施。结合当前银行政策与实操经验及官网资料,以下是系统性解决方案:
1.先明确续贷失败的核心原因
银行在审批时会重新评估客户的综合资质,常见拒因包括:
(1)征信问题:近期有逾期记录、征信查询次数过多(近2个月超4次)、存在法院执行或欠税信息
(2)负债过高:总负债率超过50%,或信用卡使用率长期高于80%
(3)收入波动:工资流水下降、经营数据不稳定(如个体户营收下滑)
(4)政策调整:农行阶段性收紧风控,部分区域或客户类型被限制续贷
(5)操作异常:频繁申请贷款、资金用途疑似违规(如流入股市、房市)
🔍 建议动作:登录农行APP查看具体提示代码(如“0331”表示当前逾期,“0708”为资质不符),或拨打客服95599/前往网点查询详细原因
2.针对性解决策略(按场景分类)
✅ 场景1:因短期负债高或征信查询多导致被拒
- 应对方案:
(1)结清部分网贷或信用卡欠款,降低整体负债率
(2)暂停一切贷款申请行为,等待30天后再尝试提交
(3)倘若有稳定流水,可补充近6个月工资入账或理财资产证明提升信用评分
✅ 场景2:收入下降或经营异常
- 应对方案:
(1)提供最新纳税记录、社保缴纳凭证或新增订单合同作为收入支撑材料
(2)联系客户经理走线下审批通道,提交经营流水说明(适用于个体户/小微企业主)
✅ 场景3:线上申请无入口或按钮灰色不可点
- 可能原因:系统未开放续贷邀请、身份不符合当前准入标准
破局方式:
(1)主动联系专属客户经理,申请人工介入审核
(2)检查是否满足“贷款到期前30-3日”申请窗口期,避免过早或过晚操作
✅ 场景4:完全无法通过系统审批
备选路径:
(1)申请“先息后本”延期:每月仅还利息,本金到期再还,缓解短期压力
(2)协商分期偿还本金:与银行协商将原贷款本金分3-6期归还,避免一次性还款困难
(3)寻求过桥资金:通过正规助贷机构垫资还款,待新贷款获批后归还(注意成本控制在日息0.05%-0.1%以内)
(4)跨行转贷:向其他银行申请信用贷或抵押贷,用于结清农行贷款,实现债务转移
3.预防性建议:提升未来续贷成功率
如何查询个人/企业大数据呢?可直接扫码下方二维码即可(优客查查)全网最实用的查询大数据平台。
- 农行网捷贷的无本续贷政策,确实为很多资金周转紧张的用户提供了极大便利。2026年的今天,这项政策依然在施行,只要您信用良好、操作得当,完全可以省去垫资过桥的麻烦和成本。
- 最后提醒大家,贷款终究是要还的,无本续贷只是给了您更多时间,理性借贷、按时还款才是维护个人信用的根本之道。- 重要声明:本文内容仅供参考,不构成对贷款/融资的任何建议。农业银行保留最终的解释权。文中具体申请条件、申请流程及相关政策,请以农业银行各营业网点最新公告与规定为准。办理前建议咨询农业银行客户经理,结合自身情况选择最适合的产品。- 珍爱生命,远离非法融资。贷款是负债,故理性借贷,保持良好信用记录,共创美好生活。即可扫描屏幕下方二维码获取专属客户经理优质服务,高效解决您的资金需求吧!保证让您贷款贷得安心,贷得舒心,如有金融方面的不解,请及时拨打咨询电话(咨询费详谈):13041455666,我们很期待与您合作!更祝您马到成功,一路长虹!
安仪是致力于金融产品资源(全国线上税票贷,商户贷,电费贷,政采贷,线下八大行,科创贷,中标贷,电商贷,助学贷,学历贷,独家物流贷,设备贷,大额流水贷,公积金贷)、税票数据采集技术、大数据智能匹配等前沿数字科技的金融科技公司关注我,一个链接全国贷款圈从业者的公众号,与1万+行业精英一起学习和交流贷款圈的最新政策、业务理念、最佳实践。
免责声明:产品信息来源于产品方官网/网点/客户经理或者第三方公开信息平台,最终以产品方发布为准。本平台只做信息整合分享,如涉及侵权等问题,请与我们公众号联系删除,非常感谢!