手里有社保,急用钱不用慌。建行、农行、工行三家国有大行都有正规社保贷,额度高、利息低、无抵押。但很多人随便点、乱申请,要么被拒、要么额度低、要么征信花。
今天一次性讲透:产品对比+准入门槛+真实案例+避坑指南,看完少走半年弯路。
一、三大行社保贷·核心对比(2026最新版)
1. 建设银行|社保贷(分期通/快贷)
- 额度:最高30万
- 利率:年化3.6%起(月息低至0.18%)
- 期限:最长5年
- 还款:等额本息,提前还款无违约金
- 准入:社保连续满12个月,22-60岁
- 优势:不看重单位性质,私企可做;对负债相对宽松
- 短板:额度上限不高,查询次数管得严
2. 农业银行|社保e贷/网捷贷
- 额度:最高100万
- 利率:年化3.1%起
- 期限:最长5年
- 还款:支持先息后本,资金压力小
- 准入:社保满24个月,白名单/优质单位优先
- 优势:额度高、可先息后本、利率低
- 短板:门槛高,普通单位难批,看重单位性质
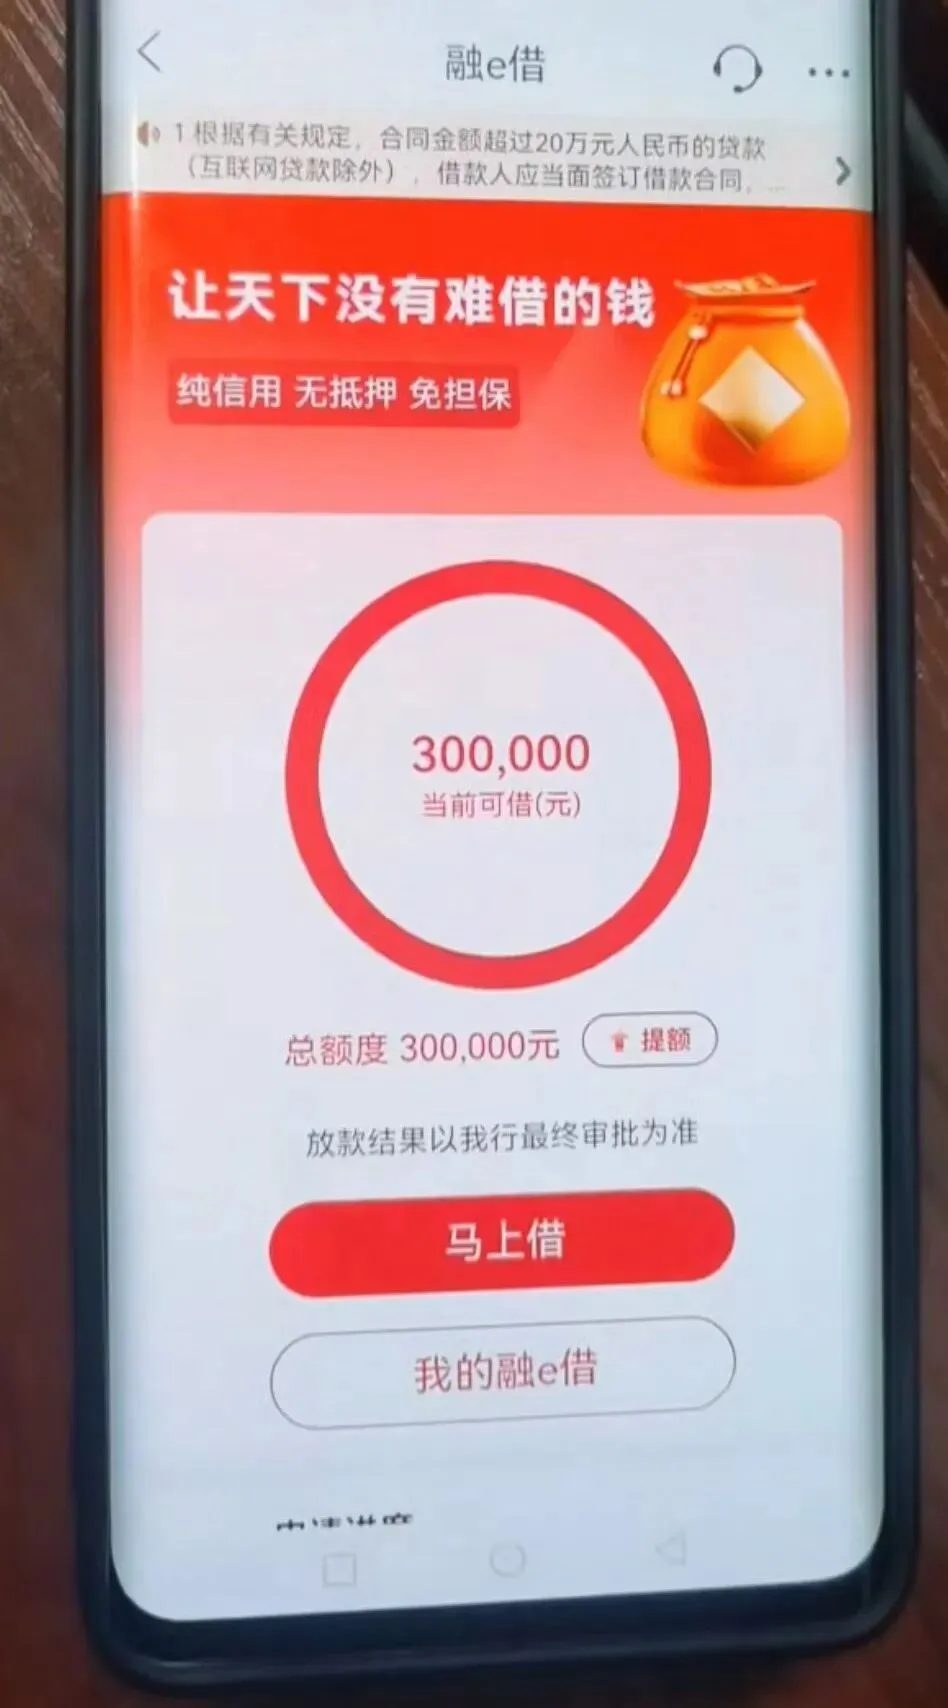
3. 工商银行|融e借(社保版)
- 额度:线上最高30万,线下最高100万
- 利率:年化2.98%起(三行最低)
- 期限:最长5年
- 还款:随借随还,按日计息
- 准入:社保满12个月,征信干净
- 优势:利率最低、线上秒批、使用灵活
- 短板:对征信查询、负债、网贷敏感
一句话选银行
- 普通私企、社保1年、想稳过 → 选建行
- 国企事业单位、高基数、要先息后本 → 选农行
- 征信好、想最低利息、线上速批 → 选工行
二、真实案例:成功 vs 失败
【成功案例】
张先生,私企员工,社保连续15个月,无逾期,近半年查询4次。
- 工行、农行直接拒
- 建行社保贷批款22万,年化3.6%,5年期
- 原因:单位一般,但社保稳定、征信干净,建行门槛最适配
【失败案例】
李先生,社保2年,单位不错,但自己乱点网贷、审批查询。
- 三个月申请记录12次,信用卡使用率90%
- 三大行全拒,还把征信搞花
- 原因:查询超、负债高,银行直接认定高风险
三、通用准入与避坑指南(必看)
基础要求(三行通用)
- 年龄:22-60周岁
- 社保:连续缴纳,不能断缴、补缴
- 征信:无当前逾期,无连3累6
- 禁止:网贷多、小贷多、查询频繁
最容易被拒的5个坑
1. 社保断缴/补缴,直接不通过
2. 近3个月贷款审批查询超6-8次
3. 信用卡使用率超70%-80%
4. 有消费金融、网贷未结清
5. 行业禁入:娱乐、地产中介、高危职业
四、申请顺序建议(提高通过率)
1. 先查自己:社保时长、近半年查询、信用卡使用率
2. 按资质匹配:
- 普通单位 → 先试建行
- 优质单位 → 先试农行/工行
3. 别乱点!一次不过,间隔3-6个月再申
4. 优先走银行官方APP,不找陌生链接
五、总结
- 建行:稳、普适、通过率高
- 农行:额度高、可先息后本、门槛高
- 工行:利息最低、审批快、征信要求严
社保贷是国有大行低息正规贷,比网贷、小贷便宜几倍。关键是选对银行、不乱申请。
 10个月宝宝每天需要喝多少奶粉?