
当前位置:首页>农业>一次性和你讲解清楚,农业银行-网捷贷,附大纲流程和常见错误代码解读

一次性和你讲解清楚,农业银行-网捷贷,附大纲流程和常见错误代码解读

  • 2026-10-28 14:47:01
一次性和你讲解清楚,农业银行-网捷贷,附大纲流程和常见错误代码解读
一、产品要素

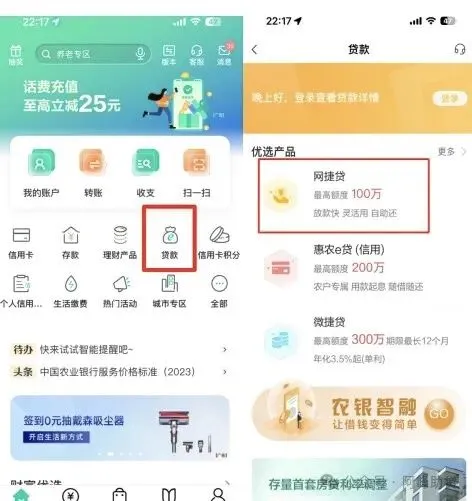
①额度:线上最高20万,线下最高100万。

②利率:年化3.45%起

③期限:最长60期

④还款方式:先息后本/等额本息,随借随还

⑤提前还款:无违约金

⑥签约方式:

  • 线上:线上审批,线上提款(要有农行一类卡)

  • 线下:找客户经理,线下Pad录单(加白名单)

二、申请要求

1、个人要求

适用人群:农行个人住房贷款客户、代发工资客户、贵宾客户、部分地区按时缴纳住房公积金的客户、其他白名单客户。

①房贷客户

  • 所关联个人住房贷款已还款时间超过24个月(含)

  • 所关联房产不处于房价下跌趋势、供大于求或我行个人住房贷款不良率较高的区域

  • 所关联房产为别墅等大户型的,借款人应为个私业主以外的其他身份

②公积金客户

  • 借款人征信报告中,拥有2年(含)以上公积金缴存信息,且最近更新日期在6个月以内

  • 借款人征信报告中,在我行或他行不能有个人经营性贷款余额

③社保客户

  • 借款人征信报告中,拥有2年(含)以上社会保险缴存信息,且最近更新日期在6个月以内

  • 借款人征信报告中,在我行或他行不存在个人经营性贷款余额

④代发工资客户

  • 借款人在我行代发工资期限超过12个月(含)

  • 代发工资客户必须符合“随薪贷”单位准入条件

  • 借款人征信报告中,在我行或他行不存在个人经营性贷款余额

⑤借记卡客户

  • 借记卡交易流水记录超过2年(含)

  • 每年交易流水、交易频率等条件符合规定

  • 借款人征信报告中,在我行或他行不存在个人经营性贷款余额

额度测算规则:

  • 单位分类:双优单位和特优单位,双优单倍是系数一倍,特优单位是系数的两倍;

  • 缴费基数x12x0.85x单位系数x职级系数(科级1.2倍处级1.3倍)=最终授信额度;

  • 测算下来实得最高可授信额度,这是未计算负债的;

额度及负债测算比:

①举例:客户信用类负债35万公积金为某政府科级干部,公积金基数18000单位为特优单位。

计算如下(18000基数*12个月*2(单位系数)*0.85(打0.85折)*1.2职级系=440640(最高授信额度)这个客户就可以满批30万。

②额度算法:年收入x1.7+(最高授信额的,以上面的最高额度代入)-信贷余额=可贷额度。如:18000*12*1.7+440640-350000=457840(取最高额度30万)

2、征信要求

①不存在未到期的“网捷贷”贷款额度,不存在未结清的“网捷贷”贷款余额;

②申请贷款时不存在逾期贷款和逾期信用卡透支;

③最近24个月内不存在连续30天以上逾期记录,累计逾期次数不超过4次;

④借款人担保的贷款五级分类不存在“正常”以外的状态;

⑤借款人征信报告中,在我行或他行不能存在有个人经营性贷款余额。

查询及网贷笔数基本不看,着重看信用卡使用率,不超百分之80%。

三、申请流程

1、申请材料

①农行银行卡

②身份证

③手机号

2、行里申请流程:

(查询单位-准入-银行网点办理-通过-提款)

①截图公积金缴存主页加上身份证正反面,查询单位是否在白名单内

②自己筛选征信

③预约时间客户前往银行网点办理

注:若线上直接申请未通过,可以加白名单,通过率更高。

  • 若直接申请时直接显示不在邀约客户名单里面,那只能先加白名单申请。

  • 若能继续填写个人信息,就可以继续申请,符合条件就可以完成审批,直接提款即可。

白名单客群线下操作的流程:

身份证+银行卡+实名制手机号,申请前先加白名单线下申请,在去对应的网点面签,收到短信后即可签约放款。

四、产品特点

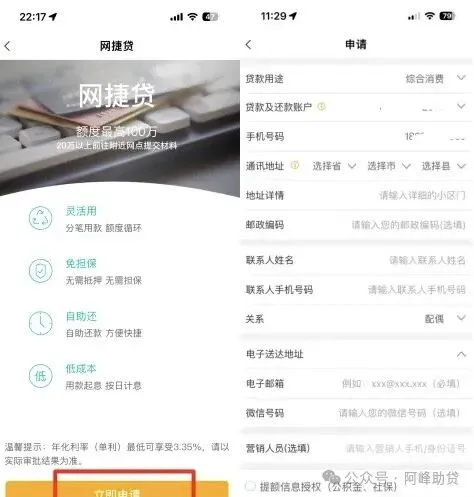
1、线上极速申请

通过手机银行APP自助申请,无需纸质材料,最快实时审批。

2、无需抵押担保

仅凭个人信用即可申请,适合无抵押物的客户。

3、灵活额度与期限

 • 额度:通常为1万至30万元(具体以审批结果为准)。

 • 期限:可选择12期、24期或36期,支持随借随还。

4、低利率

年化利率按LPR浮动,部分客户可享优惠利率(需符合条件)。

5、用途广泛

可用于消费(如装修、教育、旅游)、经营周转等,但需符合银行规定

五、常见错误代码

1、“ES224”

  • 被拒原因:归属机构尚未开通“接收自助贷款”功能或所在地区尚未开通网捷贷业务。

  • 提示信息:所在地区尚未开通网捷贷的业务,无法申请。

2、“ES225”

  • 被拒原因:非白名单客户。

  • 提示信息:网捷贷只面向邀请客户,所以您暂时还不符合资格。

  • 解决方法:在农行有房贷并且按时还款2年以上、有大额存款理财、工作单位好、有公积金贷款等比较容易出额。

3、“ES123”

  • 被拒原因:已达到本日放款金融上限(通俗来讲就是额度被抢光)。

  • 提示信息:本日可申请金额已用尽,次日再次申请。

  • 解决方法:出现“ES123”的代码,可能是符合申请资格,但是由于额度已经被抢完了,所以可以换个时间再试下。

4、“ES221”

  • 被拒原因:征信不符合要求(存在逾期贷款、逾期透支、最近24个月的累计逾期次数超标、查询次数过多等)或房贷不满两年。

  • 提示信息:暂时不符合申请要求。

5、“ES111”“ES323”“ES324”“ES372”

  • 被拒原因:调用征信系统超时或连接失败。

  • 提示信息:本日申请用户过多,可以次日再试。

  • 解决方法:出现这种情况,可能是申请的人太多了,查征信的接口崩溃,可以换个时间再试下。

6、“ES9999”“ERR9099”

  • 被拒原因:系统维护或更新。

  • 提示信息:系统维护,次日再次申请。

  • 解决方法:次日再申请试下。

7、“ES332”

被拒原因:综合评分不足(这个包括很多因素,比如:个人信用、资产收入、家庭结构、工作情况、负债情况、社会地位等)

8、“ES370”

被拒原因:与系统数据不匹配,导致后台交易错误。

9、“ES421”

被拒原因:当前信用贷款或信用卡透支,分期金额较大,负债率过高。

10、“ES369”

出现这个代码代表你的房贷不满2年不能放款。只能等待房贷满2年后才能放款。

11、“ES341”

代表授信过高。

以上就是关于农行网捷贷拒绝代码大全及拒绝代码的解决办法了,希望对你有所帮助。

注意:

农行网捷贷跟建行建易贷一样,是采取白名单制的进件方式,就是单位必须在白名单里面才可以申请。

但网捷贷不同于建易贷的是,网捷贷不看查询不看网贷,但是要看负债。建易贷是看查询看网贷,不看负债。

如果单位好一点的,征信干净,那么肯定是优先建易贷,征信差一点的那么就做网捷贷。

◑记得星标★点个在看

最新文章

随机文章