
当前位置:首页>农业>建行、工行、农行、中行、交行,哪家经营贷最适合你?

建行、工行、农行、中行、交行,哪家经营贷最适合你?

  • 2026-10-25 08:14:30
建行、工行、农行、中行、交行,哪家经营贷最适合你?
做生意周转,优先选国有大行:
利率低、额度稳、可长期用、资金安全无套路。
今天把建行、工行、农行、中行、交行
五大行热门经营贷一次性讲清楚:
谁能办、额度多少、利率多少、怎么通过率更高。

PART 01

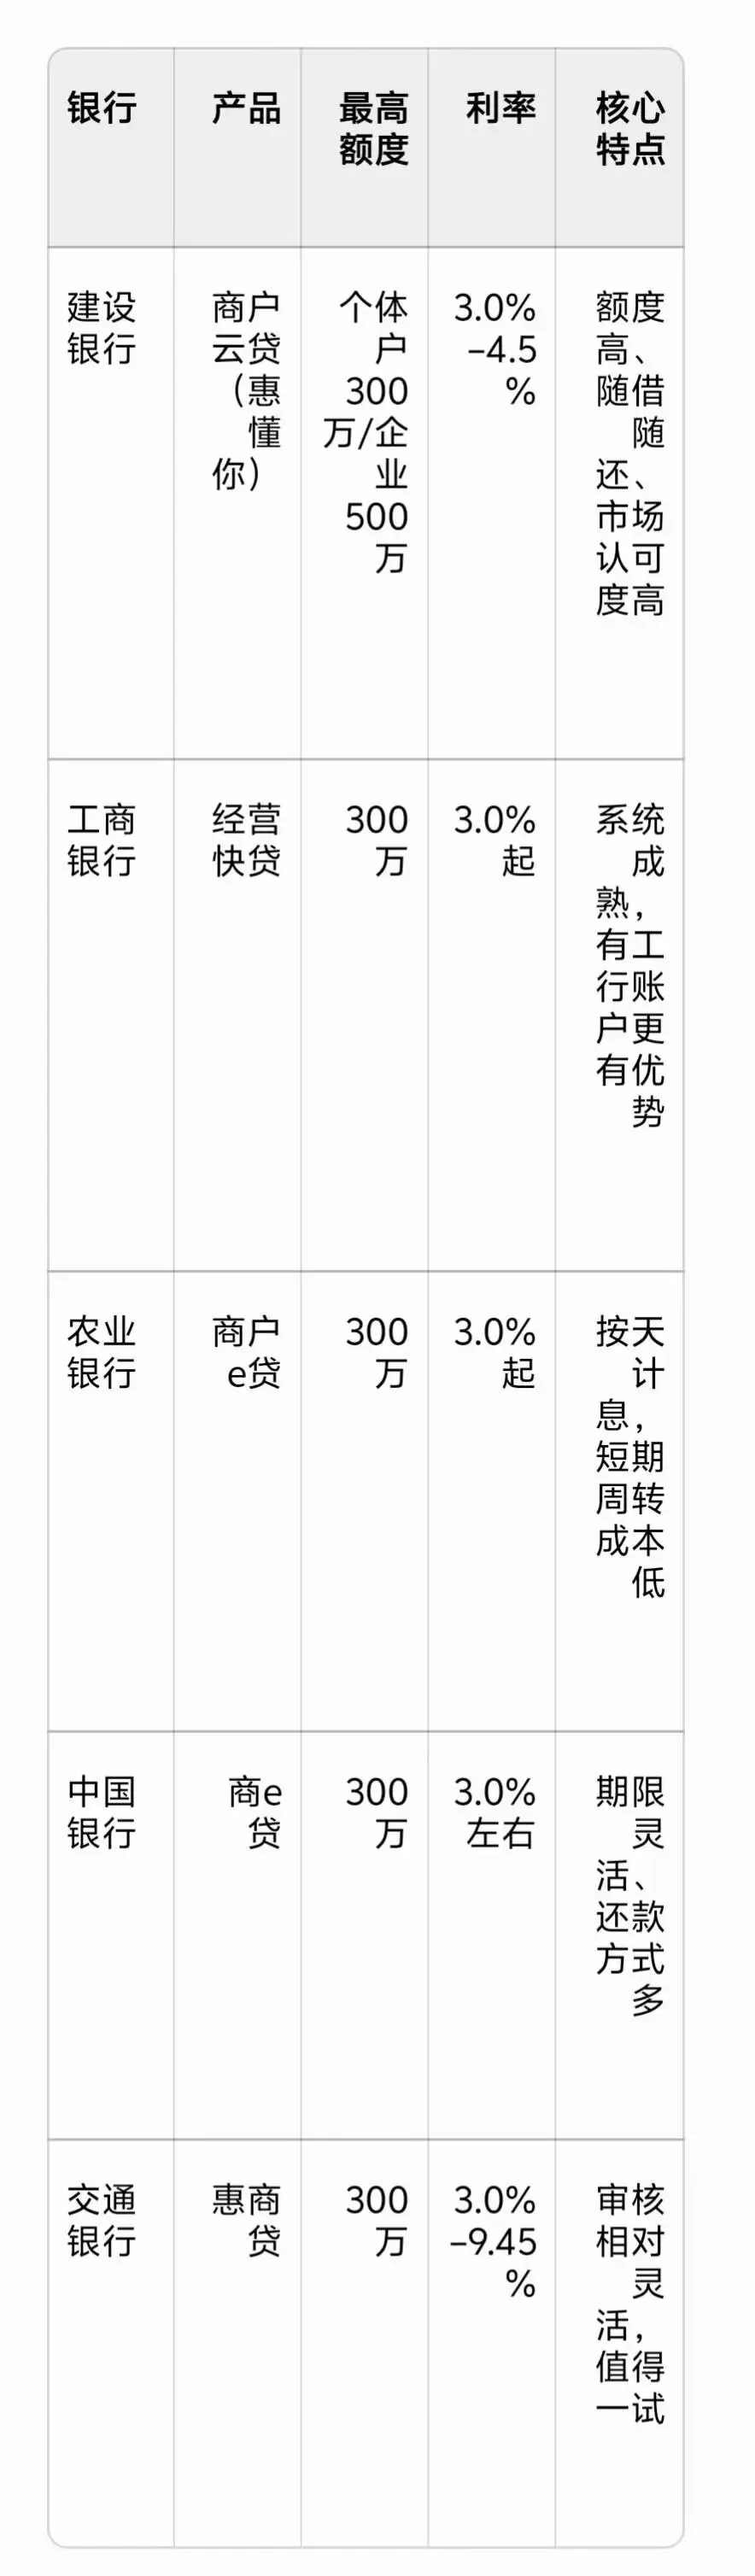
五大行经营贷 · 一表看懂

PART 02

每家银行详细攻略
🏦 建设银行 · 商户云贷(惠懂你)
适合:想要高额度、线上方便、长期周转的老板
  • 最高额度:个体户 300万 / 有限公司 500万
  • 参考利率:3.0%–4.5%
  • 准入:营业执照满1年,银联收款码流水3–6个月
企业主实用提醒
很多人被拒只提示“综合评估不足”,其实常见原因就几类:
  • 系统评分不达标
  • 征信查询多、负债偏高
  • 收款流水不足或不稳定
  • 资料不完整、通道未匹配
建议:先自查资质,不乱点测额,不盲目申请,
每一次无效操作,都可能影响系统判断。
🏦 工商银行 · 经营快贷
适合:有工行账户、开票纳税规范、流水稳定的老板
  • 最高额度:300万
  • 利率:3.0%起
  • 准入:执照满1年,法人稳定,经营正常
硬性要求
  • 法人申请,近1年无法人变更
  • 收款码月均流水≥1万,使用满6个月
  • 纳税等级A/B/M级,有开票或纳税更佳
  • 无当前逾期,近6个月查询不宜过多
申请小技巧
  • 优先使用工行聚合收款码
  • 季度末、月中申请通过率更高
  • 授权发票+银联流水,更容易提额
  • 大额线上+线下结合,提前联系网点
🏦 农业银行 · 商户e贷
适合:短期周转、用款时间不固定、想按天付息的老板
  • 最高额度:300万
  • 利率:3.0%起
  • 准入:执照满1–2年,看重真实经营与银联流水
关键条件
  • 银联收款码使用≥18个月更稳
  • 近6个月流水≥6万,交易笔数≥100笔
  • 无当前逾期,不出现“连2累4”逾期
  • 征信查询不要过于频繁
✅ 小知识:
微信/支付宝账单里显示中国银联清算,才算有效流水。
🏦 中国银行 · 商e贷
适合:希望期限灵活、还款压力小、正规长期用款
  • 最高额度:300万
  • 利率:3.0%左右
  • 准入:个体户满1年,有限公司满2年
提高通过率要点
  • 流水尽量达到负债的2倍以上
  • 征信查询近1个月≤4次,半年≤6次
  • 信用卡使用率控制在合理区间
  • 上传门头、经营照片、供销合同,证明真实经营
  • 配合银行上门/视频核实,更容易放款
🏦 交通银行 · 惠商贷
适合:资质中等、想试一家相对灵活的国有大行
  • 最高额度:300万
  • 利率:3.0%–9.45%
  • 准入:执照满2年,收款码使用时间较长
重点提醒
  • 法人/个体工商户本人申请,持股符合要求
  • 禁入:金融、房地产、娱乐等行业
  • 无当前逾期,不“连3累6”
  • 征信查询、在贷机构不宜过多
实用建议
  • 有纳税记录优先授权税务,利率更低
  • 有交行卡/对公账户更有优势
  • 先测额、后正式申请,减少征信浪费

PART 03

所有银行通用 · 老板必看5条红线
  1. 不能有当前逾期,有欠款未还基本必拒
  2. 不要乱点测额,征信查询太多会直接被拒
  3. 真实经营:有执照、有场地、有流水,不造假
  4. 负债别太高,信用卡、贷款不要过度使用
  5. 经营贷只用于经营:进货、租金、装修等,合规使用

PART 04

企业主怎么选最划算?
  • 想要最高额度 → 建设银行
  • 有工行对公/收款码 → 工商银行
  • 短期周转、按天计息 → 农业银行
  • 想要期限长、还款轻松 → 中国银行
  • 资质一般、想试相对宽松 → 交通银行

PART 05

总结一下
国有大行经营贷,是目前小微企业成本最低、最安全的资金渠道之一。
不用迷信“秒批、包过”,
真实经营、养好征信、选对产品,才是最稳的路。
希望这篇攻略,能帮你少走弯路、一次通过、低成本用好资金。

最新文章

随机文章