当前位置:首页>农业>【中哲绩效】海口市农业低碳绩效评价研究 | 哲研究

【中哲绩效】海口市农业低碳绩效评价研究 | 哲研究

  • 2026-10-21 01:06:27
【中哲绩效】海口市农业低碳绩效评价研究 | 哲研究
海口市农业低碳绩效评价研究

引  言

随着全球经济高速增长及工业化水平提高,温室气体排放量呈逐年递增的态势。在此背景下,以CO₂为主的温室气体排放已成为社会关注的焦点。为实现“双碳”目标,要坚持系统观念,统筹谋划,在降碳的同时,确保能源安全、产业链供应链安全、粮食安全。作为我国第一产业,农业的生产方式及结构对CO₂排放量具有重要影响。具体而言,农业活动不仅有可能增加温室气体排放,还有可能导致温室气体“消除”。例如,将荒地开发为耕地后,土壤吸收和储存碳的能力会显著提升,形成碳汇。因此,在加速实现“双碳”目标过程中,评价农业低碳排放绩效具有重要的现实意义。

作为海南省会城市,海口市凭借得天独厚的自然与人文环境优势,大力发展现代畜牧业,不断探索转变农业经济增长方式,建设现代化农业;依托省会城市优势、凭借便利的交通条件、借助海口人才和环境资源、围绕特色和主导产业,致力于构建海南省农产品采购、储运物流中心,建设科技、生态农业中心示范基地。因此,研究海口市农业低碳绩效对推动当地低碳经济发展、使经济发展与环境保护相协调、促进经济转型升级具有重要的现实意义。该研究以海口市为研究对象,测算其2015—2023年农业碳排放与农业碳吸收。

1 概念阐述

1.1 低碳

根据京都议定书中的规定,温室气体包括二氧化碳、甲烷、氧化亚氮、氢氟碳化物、全氟碳化物及六氟化硫,而对全球升温贡献百分比来说,二氧化碳占比最大。因此,学术界中多用“碳”简称温室气体,低碳是指减少温室气体排放量。随着人类生产生活发展,温室气体排放量越来越大,地球臭氧层遭到破坏,危害人类生存环境和健康安全。在此背景下,较低或更低温室气体排放的生产方式逐步进入人类生产与生活中。从绝对视角来看,低碳是指温室气体绝对总量上减少;从相对视角来看,在经济活动中,经济增量大于碳排放也是一种低碳行为。在此基础上,有研究从投入与产出视角出发来分析低碳。
1.2 低碳绩效
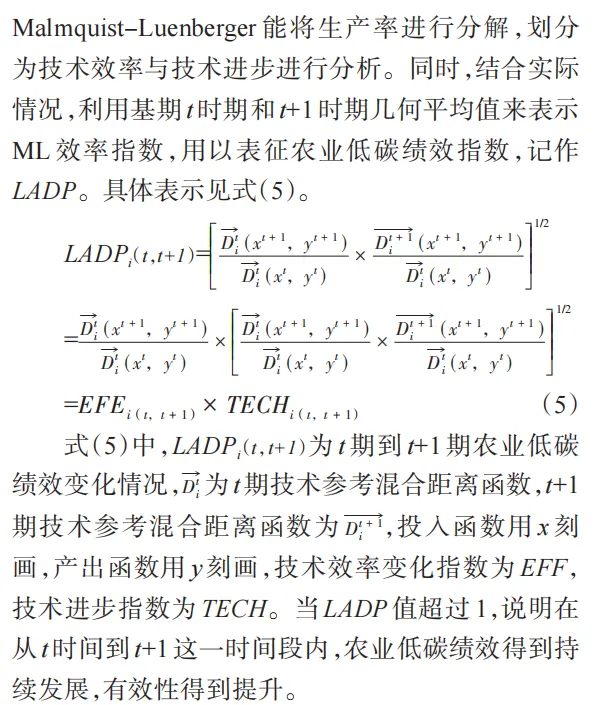
作为成绩与成效的有效集合体,绩效能有效衡量和反馈目标实现程度。延伸至经济学中,绩效主要用来表征生产率、效率等方面的问题。进一步将绩效引入低碳领域,学术界主要从生产效率角度出发进行分析,且主要从环境全要素生产率视角进行分析。但也有研究指出,低碳绩效主要为投入产出的效率,在具体计算过程中也会考虑碳排放。实际上,不论是用生产率还是用效率来衡量绩效,均需要考察碳排放。结合低碳经济定义可知,低碳绩效能有效衡量资源投入与经济产出的关系。鉴于此,该研究将低碳绩效定义为在技术水平与要素投入不变的情况下,实际产出与最优产出间的关系。相较于传统只考虑经济增长的生产绩效,低碳绩效在考虑经济产出的同时,还兼顾碳产出。

2 模型构建与数据来源

2.1 模型构建

2.1.1 碳计量模型
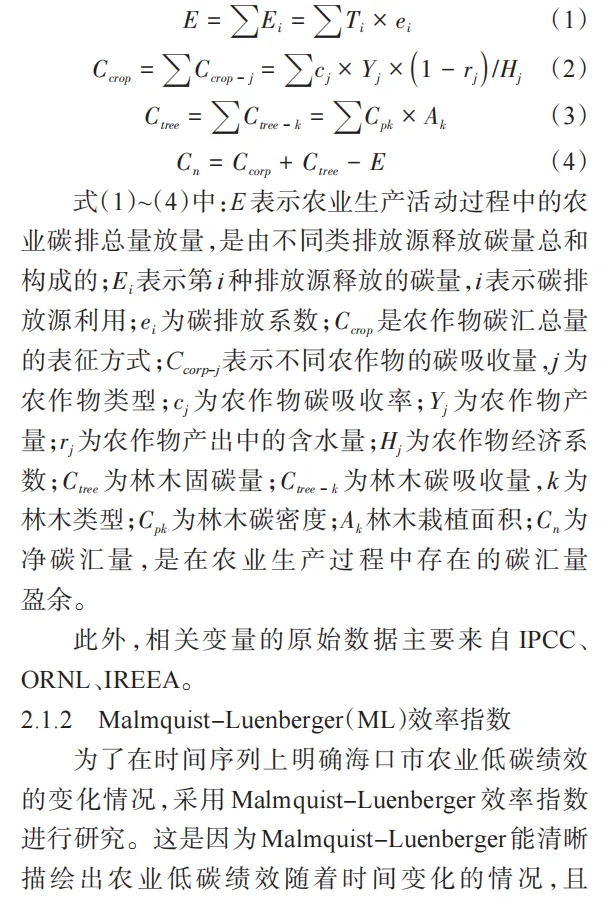
根据已有研究,在农业碳排放来源方面,选取农地利用、种植业及牲畜肠道。在此基础上,确定碳汇来源。基于此,根据海口市实际情况,以农作物和林木生物为碳汇的主要来源。综合上述分析,构建模型见式(1)到式(4)。
2.2 指标选取与数据来源
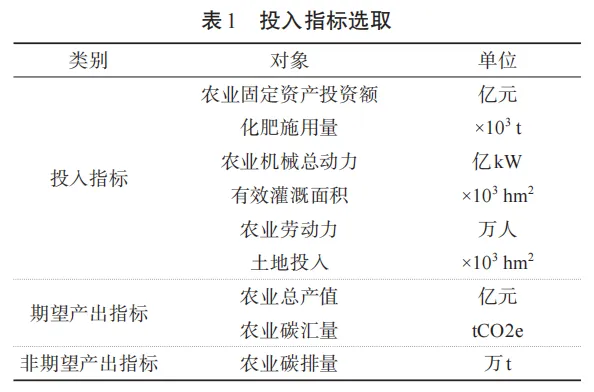
该研究基于已有研究,遵循数据可得性、准确性原则,选取投入产出指标,见表1。在确定投入与产出指标后,以海口市为研究对象,对海口市2015—2023年宏观面板数据进行分析(注:原始数据来自《国民经济和社会发展统计公报》《中国统计年鉴》《中国农村统计年鉴》《海南省统计年鉴》及海南省统计局)。在具体计算过程中,农业劳动力用第一产业年末从业人数占总人数的比值来表示,土地投入用农作物播种、年末实有果园与造林面积之和来表示。

3 海口市农业低碳发展绩效

3.1 农业生产净碳汇效应分析

在农业生产过程中,除了会排放大量碳外,还会吸收大量的碳。在实际生产过程中,一般利用碳
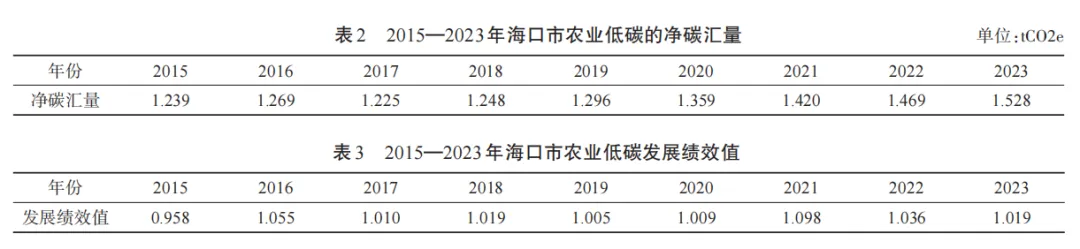
吸收与碳排放量的差值来反映农业碳汇。基于此,测算出海口市各年度的碳汇量,用于评价海口市农业低碳绩效,结果见表2。
由表2可知,海口市2015—2023年的净碳汇量的值均为正,说明在研究期内,海口市农业生产实现碳汇盈余,农业低碳生产取得一定成效。从时间序列上来看,与研究初期相比,研究末期海口市农业净碳汇量呈快速发展趋势。
3.2 农业低碳绩效的有效性分析
实现农业低碳发展是海口市推动绿色农业发展的主要目标之一。因此,探究海口市农业低碳绩效的持续性与有效性具有重要的现实意义。利用axDEA Ultra 6.8软件对农业碳排放和农业碳汇作为非期望产出及期望产出进行分析,2015—2023年海口市农业低碳绩效有效值见表3。由表3可知,海口市农业低碳绩效有效发展水平呈上升趋势。

4 结论与启示      4.1 主要研究结论

农业低碳发展是一个持续化发展过程,该研究以海口市为研究对象来评价农业低碳绩效。研究发现,2015—2023年海口市农业生产保持良好的净碳汇效应,农业低碳绩效水平持续向好。同时,在研究周期内,海口市农业低碳绩效的有效性得到提升。
4.2 政策启示
4.2.1 制定法律法规
为实现海口市农业低碳持续发展,相关部门应通过制定相关法律条款,确保相关活动顺利开展。一方面,可根据降低碳排放、实现碳排放零增长的目标来制定相关条款,提升各级政府对农业低碳发展的重视力度。另一方面,对生产不达标、违规使用农药、农膜等生产资料的主体进行处罚,并追究其需要承担的法律责任。
4.2.2 聚力提升农业发展水平
一是发挥品牌优势,加紧打造高端品牌。海口市在推动农业低碳发展过程中需要加强农业品牌注册、监管等工作,因地制宜发展多样性特色农业,重点培育一批农业领军人物及龙头企业,实现以点带面、以面带动的发展态势,充分发挥农业领军人物及龙头企业在农业低碳发展中的积极作用。二是聚力发展高效特色种植业。海口市要依托现有特色高效蔬菜种植基地,大力发展生态、绿色和有机农业。
4.2.3 确立科研核心战略地位
一是创建科研共享平台。海口市政府部门要整合区域内已有的高校与科研单位资源,借助网络连接机制,扩大资源总量,形成规模效应,促使创新成果转化应用。在此过程中,政府部门要完善农技推广人员定期培训制度,分级、分行业开展线上线下知识更新培训,要让教学人员在农业生产中教学,让科技示范田和先进技术同步“进村”,切实解决农技推广“最后一公里”问题,从而加速农业低碳发展步伐。
4.2.4 发挥财政支农的积极作用
海口市政府应引导社会资金投入农业经济活动,发挥好财政支农的带动作用,逐步建立起以政府投入为引导的支农资金体系。同时,海口市还应充分发挥市场在资源配置中的决定性作用,引导和撬动社会资本参与试点建设,创新财政资金使用方式,以资金驱动农业绿色低碳发展,加速农业绿色低碳发展步伐。

5 结束语

该研究以海口市为研究对象,利用2015—2023年面板数据,评价其农业低碳绩效。研究期内海口市农业低碳绩效取得较好发展,主要表现为保持良好的净碳汇效应,且低碳绩效水平持续向好。为进一步促进海口市农业低碳绩效向好发展,提出制定法律法规、聚力提升农业发展水平、发挥财政支农积极作用、确立科研核心战略地位的政策启示。这对制定农业低碳发展政策、优化执行文件具有重要意义。

编辑|哲企业管理

哲事业平台


声明:本文言论不代表哲企业管理观点。请读者仅做参考。图文来自网络,版权归原作者所有,如有侵权,请联系我们进行删除。

- MORE | 推荐阅读 - 

哲·政府会计:

1、河北省财政厅:关于规范差旅伙食费和市内交通费收交管理有关事项的通知 |哲政策

2、关于《本年盈余与预算结余差异调节表》的分析理解|哲实务

3、2019年度行政事业单位部门决算从27个方面指导报表编制|哲研究

4、政府会计制度核算中难点问题及对策研究|哲研究

5、政府会计实施后行政事业单位会计凭证及报销附件模版|哲实务

哲·预算管理:

1、原创:全面预算管理的九大内在逻辑|哲研究

2、企业预算管理中需要理顺的十大关系|哲研究

3、基于平衡计分卡的企业预算考核体系探讨|哲研究

4、原创:新时代民营集团管理会计体系的建设|哲研究

哲·公司治理:

1、原创:”哲”公司管理系统模型及体系(连载1)|哲观点

2、原创:“哲”公司管理系统之公司战略(连载2-1)|哲观点

3、原创:“哲”公司管理系统之公司战略(连载2-2)|哲观点

4、原创:“哲”公司管理系统之目标与计划(连载4-1)|哲观点

5、原创:“哲”公司管理系统之目标与计划(连载4-2)|哲观点

6、原创:“哲”公司管理系统之目标与计划(连载4-3)|哲观点

7、原创:“哲”公司管理系统之目标与计划(连载4-4)|哲观点

8、原创:建设财务管控体系(连载3-1)|哲观点

9、原创:建设财务管控体系(连载3-2)|哲观点

10、原创:建设财务管控体系(连载3-3)|哲观点

11、原创:哲观点·公司系统思维导图

12、原创:财务视角下民营企业集团化管控路径

哲·财税筹划:

1、原创:同一控制下的企业合并被合并企业亏损如何弥补|哲筹划

2、原创:企业所得税不征税收入及其支出管理|哲筹划

3、原创:企业政策性搬迁收到政府补助的财税处理|哲筹划

4、原创:企业纳税筹划研究|哲实务

5、原创:资产业务分拆,鱼与熊掌兼得|哲研究

6、原创:基于价值管理的控股公司利润分配抉择|哲研究

7、原创:置业公司以地易房的财税处理|哲筹划

哲·顾问咨询

1、原创:房地产公司税前扣除项目指南|哲税务

2、原创:财务共享服务中心的信息化建设研究|哲研究

3、原创:中小企业并购的估值定价策略(5-1)|哲研究

4、原创:中小企业并购的估值定价策略(5-2)|哲研究

5、原创:中小企业并购的估值定价策略(5-3)|哲研究

6、原创:中小企业并购的估值定价策略(5-4)|哲研究

7、原创:中小企业并购的估值定价策略(5-5)|哲研究

哲企管平台

邮箱:STCM2017@163.COM

电话:0335-5301028/5301007

最新文章

随机文章