那些明星农业机器人初创的终局,为什么总是被收购?
- 2026-10-27 01:12:02
图片由AI创作
本文由清研智慧农业原创整理
清研智慧农业源于清华装备院智能系统与大数据分析研究中心
“专注农业非标装备定制研发”

在农业机器人的商业故事里,“明星公司”最常见的结局不是IPO,而是被收购。
要么被农机巨头装进产品线;
要么被温室/农企纳入运营系统。
它听上去像是一条不够浪漫的路,但从商业机制看,反而是最符合行业物理规律的路径。
农田不是一个卖“单机产品”的市场,
而是一张需要渠道、服务、数据与责任边界共同兜底的系统账。
01
收购的不是机器人
而是进入“生产系统”的门票
在科技行业,收购有时意味着“拿人才、拿专利”;
在农业机器人里,收购更像一张通行证:让技术从“能跑”变成“能卖、能装、能修、能被农场主信任”。
John Deere 2017年以3.05亿美元收购Blue River Technology,其官方表述的重点并不是“我们得到了一个技术效果很好的机器人”;
而是要把机器学习能力真正嵌入其农业设备体系,推进精准作业与自动化能力的规模化落地。
四年后,Deere又以 2.5亿美元收购自动驾驶拖拉机初创Bear Flag Robotics,同样是为了加速把自动驾驶能力带到既有机械平台上,并让其与农场的真实作业流程、售后体系、渠道网络共同运转。
这两笔交易串起来看,你会发现一个清晰逻辑:农业机器人要跨过“最后一公里”,往往不是靠初创公司单打独斗,而是靠巨头把它“装进自己的系统”。
图片来自PR Newswire
02
农业机器人为什么“更像并购行业”
而不是“独立长成行业”
这个原因并不神秘,甚至有点残酷:农业机器人的商业化门槛的核心并不取决于技术本身。
学术研究把农业自动化与农业机器人采纳的影响因素拆得很细,除了技术性能,还包括农场特征、周边物理环境、政策与监管、劳动力结构、互操作性、信息获取成本、以及最关键的“不确定性与风险认知”。
这些变量叠加在一起,意味着农场主买的不只是设备,更是在购买一套风险分配机制。
当风险无法被清晰界定时,“单机销售”就会天然变形:
机器坏了谁负责?
停机损失谁承担?
耗材、备件、培训谁覆盖?
旺季服务半径怎么保证?
一旦发生作业质量争议,验收口径谁说了算?
这些问题在消费品市场可以用“退货/差评”解决,但在农业生产里会直接变成“现金流事故”。
因此,拥有渠道、服务网络与责任兜底能力的农机巨头、农资巨头、温室运营商,反而成了更适合“把技术变成商品”的主体。
03
“温室/农企收购机器人”背后,是数据与运营
而不是一条机械臂
农业机器人并购的另一条常见路径,是由“运营方”买下“机器人方”。
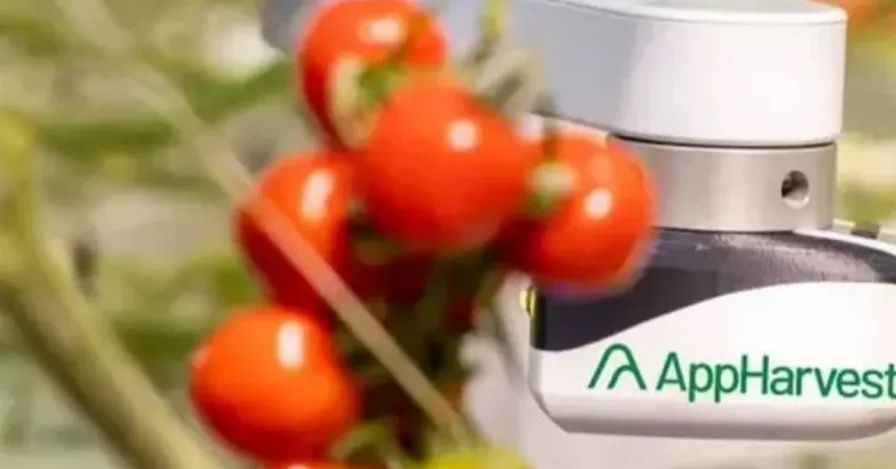
2021年,温室运营商AppHarvest以约 6000万美元收购采收机器人公司Root AI,交易披露里被反复强调的,不是Virgo那条机械臂的动作有多优雅,而是采收过程中采集的数据将用于评估作物健康、预测产量并优化运营。同样在设施农业阵营,垂直农业公司Bowery Farming在2022年收购采收机器人公司Traptic,公开表述同样指向“把机器人能力并入既有工厂化系统”,以加速果蔬类作物的商业化。
这类收购呈现出一种行业特征:当机器人很难作为独立产品卖出“爆量”,它就会被重新定义为运营系统的一段。
一台移动的数据终端、一个质量控制节点、一段可被复盘的工艺流程。对收购方而言,买到的不是“替代工人”的幻想,而是“把不确定性逐步工程化”的能力。
Traptic介绍,源于清研智慧农业视频号
04
采摘机器人的“公开难题”,让并购更像必然
采摘是农业机器人里最性感、也最难商业化的方向之一。
原因不在“会不会抓”,而在“能不能长期抓对、抓稳、抓不伤”。
2025年的研究把“遮挡”与“损伤”之间的关系做了定量分析:遮挡、光照、夹爪角度等因素会显著影响果实损伤率,甚至给出了遮挡变化对损伤变化的统计关系。这意味着采收机器人面对的是一个典型的“分布外问题”:只要环境稍有变化,识别与力控就可能从“可演示”掉回“不可用”。
而这种不稳定性,恰恰会把“卖单机”的商业模式拖入泥潭。你很难说服农场主为一个需要长期磨合、且责任边界不清的系统一次性付出高额的成本支出。
于是并购成为一种现实解法:让机器人技术进入一个能承受试错、能持续迭代、能用服务网络托底的组织体里,靠规模化的运维与数据闭环去“驯化不确定性”。
这也是为什么你会看到很多早期融资、媒体报道里的“明星采摘机器人公司”,最终更像是在为某个巨头系统贡献一块关键拼图,而不是自己成长为巨头。
05
资本周期变冷后
“收购”变成更常见的出口
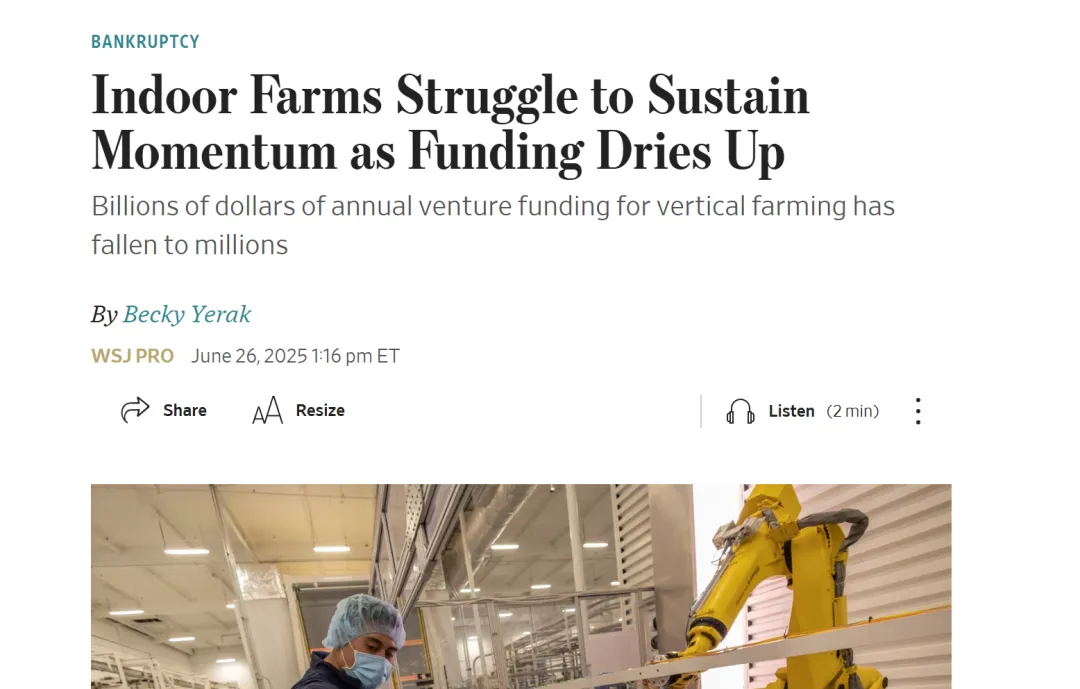
还有一层更直接的推力来自资本市场。路透在2025年关于美国AgTech融资环境的报道指出:行业面临资本寒冬与投资收缩,但大型制造商正在加速进入自动化与机器人领域;
在这种周期里,具备规模化能力的企业更倾向于通过并购获得技术与团队,以缩短研发与落地时间。
换句话说,当“融资续命”越来越难时,“卖给能把技术做成商业化生意的人”就成了更务实的路径。
图片来自华尔街日报
06
被收购不一定是失败
而是农业机器人走向规模化的常态
在消费互联网的商业进程中,独立上市常被视为成功;
但在农业机器人,更常见的成功标志是:你的技术能否真正进入大规模生产系统,并在渠道、服务、运维、责任边界都可控的条件下持续运行。
Deere买Blue River与Bear Flag,AppHarvest买Root AI,Bowery买Traptic,它们共同指向一个事实:农业机器人要从“明星”走到“规模”,往往需要一个更大的系统来承载它。
我们研究中心长期做农业领域非标定制研发,所面对的正是这些“从技术到系统”的落地问题:复杂环境感知与鲁棒性、作业策略与失败恢复、与农艺/产线节拍的耦合、以及长期运维的数据闭环与责任边界设计。
如果你正在推进某一类作物或某一生产环节的自动化,希望把项目从“可演示”推进到“可交付、可运行、可复制”,欢迎把场景约束和目标指标抛出来,我们可以一起把不确定性拆解成可执行的工程路径。
我们不生产标准化设备,我们解决"别人做不了"的技术难题
专注智能农业装备非标定制研发,从技术论证到样机交付,提供全流程工程化服务。
我们的核心能力
✓ 算法定制开发针对不同作物特性快速构建专属识别与控制算法,从数据采集、模型训练到现场部署;
✓ 多臂协同控制突破单臂效率瓶颈,通过任务空间动态规划实现多机械臂并行作业;
✓仿生控制技术基于作物生物力学特性,实现低损伤、高成功率的精准作业;
✓ 系统集成能力从感知层(传感器/视觉)、控制层(PLC/算法)到执行层(机械臂/平台)的完整解决方案。
如果您正在规划智慧农业项目,面临智能化升级的技术挑战,欢迎与我们联系。
我们的技术团队将为您提供:
智慧农业全流程技术咨询
智能农机装备定制化研发
农业大数据平台建设
现有产线智能化改造方案
#智慧农业#农业机器人#采摘机器人#清华农业#农业机器人开发#农业机器人定制研发#农业机器人研发找陈灏#清华装备院陈灏#农业自动化#农业无人机
清研智慧农业
清研智慧农业源于清华大学天津高端装备研究院智能系统与大数据研究中心,依托清华大学顶尖科研力量与天津产业创新平台,深度融合“软件、智能装备与大数据”三大核心技术,致力于为智慧农业、工业自动化及高端制造领域提供领先的智能化解决方案。
我们不仅开展前沿技术研究,更注重成果转化与产业赋能,已成功研制出农业采收机器人、智能除草系统、农业无人机、高端自动化产线等一系列具有自主知识产权的装备与系统,推动产业向智能化、绿色化、高效化升级,助力中国从“制造大国”迈向“制造强国”。
特别说明
本文部分内容(包括但不限于文字、图片、数据等)来源于互联网公开信息,旨在传递更多资讯,仅供学习交流之用。其版权均归原作者或原始出处所有。
为支持原创,本公众号会尽量标注来源。如您发现本公众号中有内容侵犯了您的合法权益,请立即通过后台留言或添加客服微信等方式与我们联系,我们将在核实后第一时间进行处理。
未经本公众号明确授权,任何个人或组织不得将本文内容用于商业性转载或摘编。转载请联系后台开白;凡从本公众号转载本文至其他平台所引发的一切纠纷、后果及法律责任,均由转载方自行承担,本平台概不负责。
*往期精选*
