《全球农业国际化盈利逻辑研究》上篇
文|海外水稻制种笔记
导语:近年来,越来越多农业企业加快走向海外。种子出口规模不断扩大,海外制种面积持续增加,海外试验基地、销售网络和本地合作项目陆续布局。从企业年报到行业宣传,“海外收入增长”“出口量创新高”“海外市场进一步扩大”等表述频繁出现。
但一个更值得深入研究的问题是:农业出口规模不断增长,企业最终究竟赚了多少钱?一批种子出口海外,销售额可能达到数千万元甚至上亿元。但销售收入并不等于利润。
国际运输、熏蒸检疫、海外试验、市场推广、渠道返利、汇率波动、应收账款和坏账风险,都会逐步侵蚀利润。
出口量增加,不一定意味着利润同步增加;海外制种面积扩大,也不一定意味着经营质量提高;亲本种子利润较高,更不意味着企业应当大规模出售。
在全球农业竞争不断加剧的背景下,企业国际化正在面临新的战略选择:是继续追求出口规模?还是提高海外业务利润质量?是快速扩大海外制种面积?还是优先建设风险控制和安全保障体系?是通过出售核心亲本获取短期高利润?还是保护长期商品种市场和核心种质资源?这些问题,最终将影响企业未来数年的国际竞争力。
本文将从出口利润、业务结构、海外制种、亲本资源和企业治理五个维度,分析农业企业国际化的真实盈利逻辑。
第一章 1亿元出口额,
最终能留下多少利润?
农业出口是一条较长的价值链。产品从国内生产基地进入海外农田,中间可能经历:制种生产;种子收购;加工包装;质量检测;熏蒸检疫;国际运输;港口通关;海外仓储;市场推广;试验示范;经销商销售;农户使用;货款回收。每增加一个环节,企业就增加一部分成本,也增加一部分经营风险。因此,出口额只是收入规模。真正决定企业经营质量的,是最终利润和经营现金流。
假设:1亿元海外种子销售收入按照典型海外种子项目进行测算。假设企业年度海外种子销售收入为1亿元。
其成本和费用可能构成如下:
项目
| 典型金额及 占销售收入比例 |
|---|
国内制种、采购、 加工及包装 | 6800万—7300万元| 68%—73% |
国际物流、熏蒸检疫 及通关 | 400万—600万元| 4%—6% |
海外试验、示范及推广 | 500万—800万元| 5%—8% |
渠道返利、技术服务 及海外管理 | 600万—900万元| 6%—9% |
汇率损益、坏账 及风险准备 | 200万—400万元| 2%—4% |
预计净利润 | 500万—1200万元| 5%—12% |
注:上述数据为海外种子业务不同经营环节的典型测算区间(不代表任何企业公开财务数据),用于说明成本和风险对利润的影响,并非同一项目的完整成本加总。不同国家、品种、贸易条款及渠道模式存在较大差异。
从测算结果看:1亿元出口收入,最终净利润可能只有500万元至1200万元。换句话说:每出口100元种子,企业最终可能只留下5元至12元净利润。如果企业拥有优势品种、稳定渠道和较好的回款能力,利润可能处于较高水平。如果市场竞争激烈,企业依赖低价销售,或者海外推广投入较大,净利润可能明显下降。
结论:出口额决定规模,净利润决定质量。
第二章 F1商品种子:
规模和现金流的基本盘
在杂交水稻国际市场,F1商品种子仍是重要的跨境销售产品。F1种子是利用不育系和恢复系生产形成的第一代杂交种子。企业完成制种、加工、包装和检验后,通过国际贸易进入海外市场,再由经销商、农场和区域销售网络向农户销售。这一模式具有较强的规模基础。
为什么F1商品种子能够持续销售?
第一,杂交种具有年度购种需求。农户通常需要持续购买商品种子,企业可以形成年度销售。
第二,客户覆盖范围较广。海外经销商、农场和农业服务组织均可能成为销售对象。
第三,优势品种能够形成长期市场。如果品种具有高产、耐热、抗病或适应当地环境等优势,并获得农户认可,企业可能形成多年销售周期。
第四,能够带动技术服务。种子销售往往与试验示范、栽培技术和农艺服务相结合。
因此,F1商品种子不仅是产品,也是企业进入海外农业市场的重要入口。
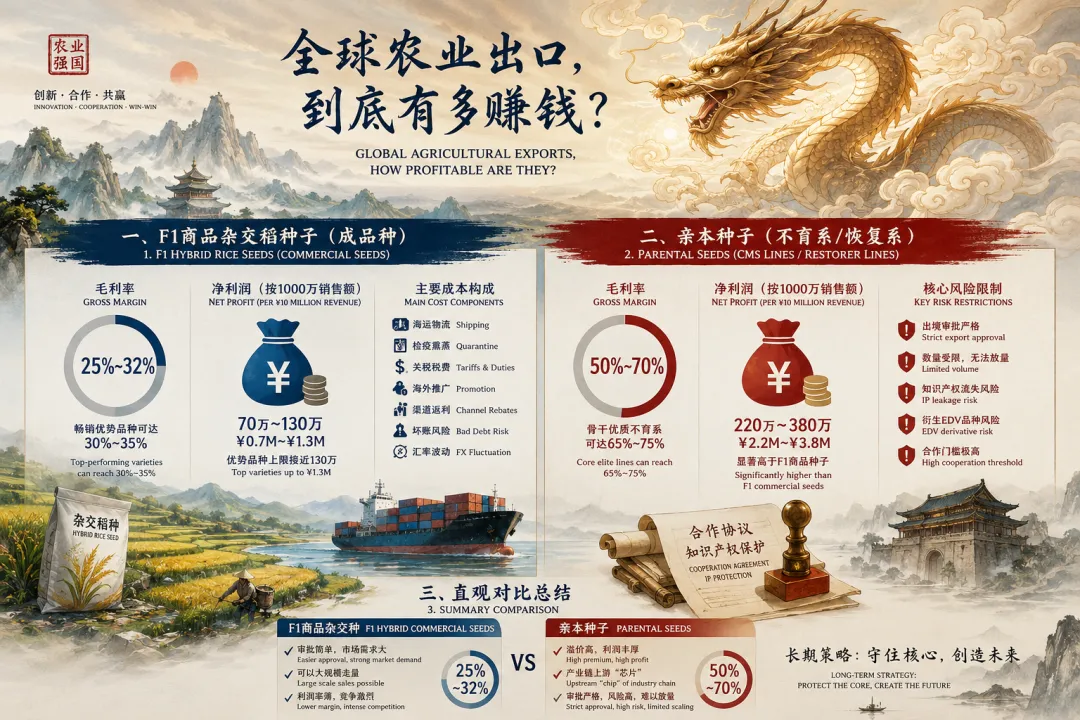
F1商品种子的利润水平根据海外种业经营结构和典型项目测算:优势品种综合毛利率可能达到30%至35%;一般竞争品种可能处于25%至30%;同质化程度较高、依赖低价竞争的产品,可能下降至22%至28%。但毛利率并不等于净利润率。
假设企业出口F1商品种子1000万元:
优势品种
| 普通竞争品种 |
|---|
销售收入:1000万元 | 销售收入:1000万元 |
毛利率:30%—35% | 毛利率:22%—28% |
净利润:100万—130万元 | 净利润:50万—70万元 |
品种优势较强 | 价格竞争明显 |
长期市场潜力较高 | 利润持续承压 |
注:为行业典型项目测算,不代表企业公开披露数据。从数据看,F1商品种子具有较强的销售规模,但利润容易受到多个环节挤压。同样出口1000万元,品种差异可能决定数十万元利润差距。
第三章 出口量增长,
不等于企业更赚钱
近年来,部分企业将出口量、海外收入和市场排名作为国际化的重要指标。出口增长具有积极意义。它意味着产品进入更多市场;意味着海外客户数量增加;意味着企业国际影响力提升。但如果企业只追求出口量,而忽视利润、现金流和风险,规模增长可能掩盖经营问题。
假设:出口收入增长50%一家企业海外销售收入由1亿元增长至1.5亿元。从表面看,业务增长50%。但为了扩大市场,企业可能增加:海外推广投入;试验示范费用;经销商返利;产品价格优惠;海外人员成本;信用销售规模。
最终可能出现:
指标
| 原年度 | 扩张后 |
|---|
海外销售收入 | 1亿元 | 1.5亿元 |
收入增长 | — | +50% |
净利润 | 900万元 | 1000万元 |
净利润增长 | — | +11% |
应收账款 | 2500万元 | 5000万元 |
经营现金流 | 800万元 | 500万元 |
在这一情况下:收入增长50%;净利润只增长11%;应收账款增长100%;经营现金流反而下降。企业规模扩大,但经营质量可能没有同步提高。
这就是国际化过程中需要警惕的“规模增长与利润脱节”。
结论:收入增长,不一定等于利润增长;出口增加,也不一定等于现金流改善。
第四章 “出口量第一”:
可能带来什么?
“出口量第一”具有较强的传播价值。市场排名提升,能够增强企业品牌影响力,也可能提高海外渠道信心。但如果企业将出口量排名作为主要目标,可能出现“规模优先”的经营倾向。主要风险包括:
风险一:低价竞争压缩利润
为了快速扩大市场,企业可能采取:降低产品价格;提高渠道返利;增加推广补贴;延长客户账期。短期内,这些措施可能提高销量。但长期依赖低价,可能导致行业利润下降。如果多个企业持续压价,产品可能逐步进入低利润竞争。企业出口越来越多,但单位利润越来越低。
风险二:渠道依赖增加
部分海外经销商可能更关注:价格;返利;信用期限;市场支持。如果企业长期依靠补贴维持渠道,一旦减少支持,渠道可能转向其他产品。
因此:低价可以获得销量,但不一定能够形成长期市场。长期市场应建立在:品种优势;农户收益;稳定质量;技术服务;渠道信任之上。
风险三:应收账款增加
海外种子业务通常需要较长回款周期。企业提前投入生产、加工、物流和推广资金,但客户可能采用较长账期。出口规模快速增长,应收账款可能同步增加。企业可能出现:账面收入增长;账面利润增加;实际现金流下降。
因此:种子卖出去,只完成了销售;货款安全收回,才完成了经营。
第五章 海外制种面积越大,
企业越安全吗?
海外制种具有明显优势。部分国家具有:适宜气候;较低劳动力成本;较大土地规模;与国内互补的生产季节。扩大海外制种,可以提高供应能力,也可能降低部分生产成本。但海外制种不是简单扩大土地面积。制种面积增加,意味着企业风险敞口同步扩大。
海外制种的七类主要风险
第一,极端天气风险。高温、洪涝、干旱和异常降雨,可能影响花期、授粉和种子产量。
第二,病虫害风险。新的病虫害可能影响亲本生长和种子质量。
第三,生产质量风险。制种面积扩大后,如果技术人员不足,可能出现:花期不一致;隔离不足;去杂不彻底;田间管理不规范;种子纯度下降。
第四,土地和合同风险。海外土地租赁、合作协议和生产合同可能受到当地政策影响。
第五,供应链风险。港口、交通、能源和物流变化可能影响种子交付。
第六,政策和汇率风险。贸易政策、进口规定和汇率变化可能影响项目收益。
第七,人员安全风险。海外项目可能面临社会治安、政治环境、自然灾害和医疗保障不足等问题。
| 扩大面积的收益 | 扩大面积的风险 |
|---|
提高种子供应能力 | 气候风险扩大 |
降低部分生产成本 | 质量管理难度增加 |
利用季节互补 | 政策和合同风险增加 |
服务海外市场 | 人员安全压力增加 |
建立区域生产基础 | 供应链风险扩大 |
结论:面积扩大不等于能力提升。管理能力和安全保障必须同步增长。
第六章 海外制种的真正风险:
面积增长快于管理能力
制种面积扩大,并不意味着合格种子同步增加。杂交水稻制种质量受到多个因素影响:亲本适应性;花期调节能力;气候稳定性;隔离条件;田间管理;技术人员能力;质量检测体系。如果管理能力没有同步提升,面积越大,潜在损失可能越大。
假设海外制种面积由1万亩扩大至3万亩。如果单位面积产量保持稳定,理论产量可能增长两倍。
但如果技术团队没有同步扩大,或者亲本对当地环境适应性不足,可能出现:结实率下降;种子纯度下降;不合格种子增加;收获成本提高;市场交付延迟。最终,面积增长可能没有转化为有效产量增长。
因此:海外制种不是“拿到多少土地”,而是“能否稳定管理每一亩土地”。企业应建立与面积相匹配的:技术团队;质量体系;生产标准;安全保障;应急机制。
第七章 亲本种子:高利润背后的
战略矛盾
亲本主要包括:母本不育系;父本恢复系。亲本是生产F1杂交种的基础,也是杂交水稻产业链上游的重要技术资源。与F1商品种子相比,亲本具有较高技术价值。优良亲本通常经过多年育种、鉴定和配组。其价值不仅来自种子本身,还来自:遗传稳定性;配组能力;制种效率;耐高温能力;高异交率;品种创新潜力。
根据行业经营逻辑和典型项目测算:亲本种子毛利率可能达到50%至70%;部分稀缺核心亲本可能具有更高的理论利润空间。
假设亲本销售收入为1000万元:
业务类型
| 预计毛利率 | 预计净利润 |
|---|
一般改良亲本 | 50%—60% | 220万—300万元 |
核心优势亲本 | 60%—70% | 300万—380万元 |
F1商品种子 | 25%—33% | 70万—130万元 |
从单笔利润看,亲本明显高于F1商品种子。但这恰恰形成一个重要的商业矛盾。
大量出售亲本,可能等于培养未来竞争者海外合作方获得亲本后,可以利用当地土地、气候和劳动力条件组织F1杂交种生产。如果企业长期、大规模提供核心亲本,合作方可能逐步形成:亲本繁殖能力;本地杂交制种能力;本地种子销售能力;本地品种研发能力。
短期看,企业获得较高亲本销售利润。长期看,海外合作方可能减少对F1商品种子进口的依赖。原有商品种子市场可能受到影响。
因此:亲本卖得越多,海外合作方独立生产F1种子的能力可能越强。这就是亲本业务的核心商业矛盾:大量出售核心亲本,可能在短期增加利润,却可能在长期培养竞争能力。
因此,核心亲本通常不适合成为企业长期、大规模、无差别销售的稳定利润来源。更合理的模式是:严格筛选合作方;建立长期战略合作;开展合资经营;实施定向制种;明确区域授权;加强种质资源和知识产权保护。
亲本更适合作为战略合作资源,而不是普通贸易产品。
短期收益
| 长期风险 |
|---|
毛利率:50%—70% | 合作方可能本地生产F1 |
单笔利润较高 | 商品种出口可能受到冲击 |
技术资源价值高 | 核心种质可能被留存 |
有利于建立合作 | 可能出现衍生品种 |
可形成短期收入 | 长期市场控制能力下降 |
大量卖亲本=可能培养未来竞争能力
结论:亲本是战略资源,不是可以无限放量的普通商品。
上篇结论
农业企业国际化,不能只看出口规模。
1亿元出口额,最终可能只留下500万元至1200万元净利润;F1商品种子能够形成规模和年度现金流,但利润受到物流、推广、渠道和回款成本影响;出口量快速增长,不一定意味着利润和现金流同步增长;海外制种面积扩大,不一定意味着生产能力提高,管理、安全和质量风险可能同步增加;核心亲本具有较高利润价值,但大量输出可能削弱长期商品种市场。
因此,企业国际化必须回答一个核心问题:短期增长,是否建立在长期可持续发展的基础上?如果出口增长依赖低价竞争,可能压缩未来利润;如果海外面积扩张超过管理能力,可能放大质量和安全风险;如果核心亲本无序输出,可能削弱企业长期市场控制能力。
真正具有价值的国际化,不是出口量最大,也不是海外面积最大。而是能够实现:合理利润;稳定现金流;核心技术保护;海外生产安全;长期市场壁垒。
下篇预告
《全球农业出口,到底有多赚钱?》
下篇|国际巨头为什么不只卖种子?
下篇将重点研究:国际农业巨头如何通过全球研发、本地品种登记、本地生产和技术服务建立长期利润;为什么国际化的终点不是出口,而是全球本土化经营;董事会和管理层如何在短期业绩与长期风险之间作出决策;海外业务应该考核出口量,还是利润、现金流和风险;中国农业企业如何避免“规模增长、利润下降、风险扩大”的国际化陷阱。
出口量决定规模,利润质量决定经营,风险控制决定企业能走多远。种子走出国门,只是国际化的开始。