当前位置:首页>农业>和一农业牛肉简报2026年第26周

和一农业牛肉简报2026年第26周

  • 2026-10-11 04:51:33
和一农业牛肉简报2026年第26周
01
国内现货市场

端午节后,市场整体情绪一般,受下游按需接货及浓厚的观望情绪影响,市场成交承压,成交价格呈现下行趋势。

本周南美草饲现货下跌较为明显,多数部位主流价均出现0.5-1元/公斤降幅!据市场反馈,节后终端整体保持按需接货,下游市场出货节奏较为平缓,部分商家也反馈单品出货量较前几周稍有提升!

此外,尽管澳洲牛肉触发配额线,但现货市场需求近期未能有效提振,成交稍显乏力,在资金回笼压力下,部分大日期产品选择以低价策略换取现金流。

02
南美市场
01
整体南美行情
  1. 南美报盘趋势:中国市场正迎来年内最为艰难的阶段之一,交易活动近乎停滞,库存高企,采购商正集中去库存,停止继续采购。目前澳大利亚配额用尽、市场预期巴西配额也将告罄,然而这些因素尚未对需求产生任何提振作用。除高库存外,中国本土牛肉供应充足,部分进口商为回笼资金,正低价转售进口牛肉,即便利润微薄甚至亏本也在出货。本周巴西报盘价格仍维持在$6,000以上。
02
巴西市场
  1. 活牛市场:受中国牛肉进口配额即将见底不确定性影响,巴西养殖户压栏、屠宰厂观望,活牛本币计价价格跌1.6%至R$350/@。美元升值近2%,美元计价的价格-15¢至$4.27/kg CW。

  2. 屠宰量:巴西地理统计局(IBGE)数据显示,2026年第一季度共屠宰1029万头牛(同比+3.3%),其中母牛514万头(同比+4.3%,环比+11.1%)占总数49.9%,小母牛169万头,公牛515万头。

  3. 资讯:因担忧配额问题,JBS自6月20日已暂停对华专属牛肉生产;2026年前五月巴西牛杂出口10.6万吨,其中印尼进口超1.2万吨,跃居巴西牛杂第二大出口市场。

03
阿根廷市场
  1. 活牛市场:活牛本币价格稳定。优质出口阉牛价格维持在Ar$7,800-8,000/kg CW,母牛价格-Ar$100至Ar$6,100-6,400/kg CW,中国母牛维持在Ar$4,700-5,600/kg CW。由于汇率波动,美元计价价格-11¢至$5.76/kg CW。

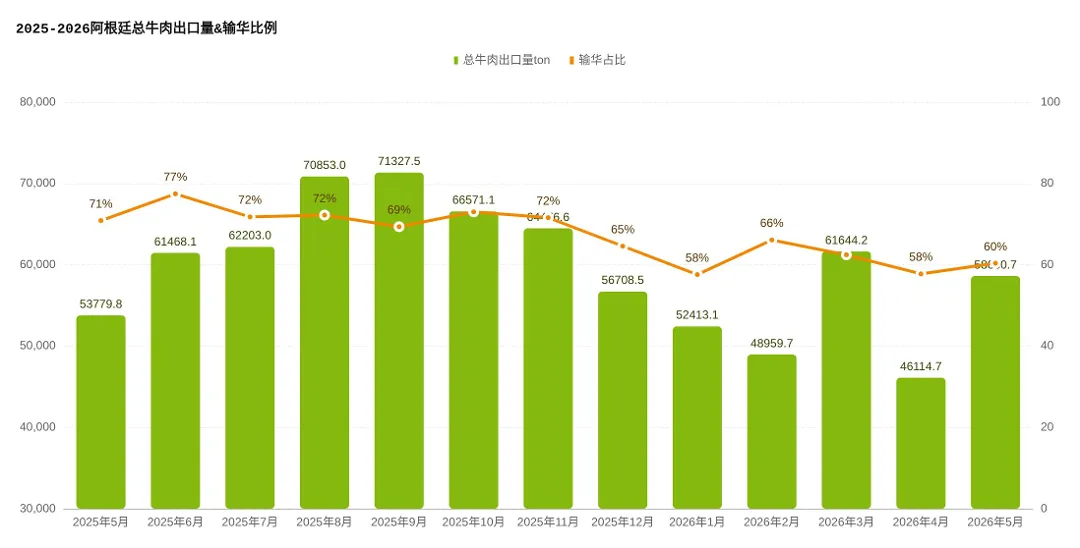
  2. 出口情况:阿根廷5月份牛肉出口量达到58,630吨(环比+23.3%,同比+7.5%),中国进口20,493吨(环比+35.7%,同比-17.3%,占比60.1%)。2026年前五个月,阿根廷牛肉出口量近27.14万吨(同比+8%),中国进口冷冻去骨牛肉95,818吨(同比-6.8%),带骨牛肉和骨头67,780吨(同比+4.6%),中国仍是阿根廷肉类最大出口市场(占比60.5%)。

4
乌拉圭市场
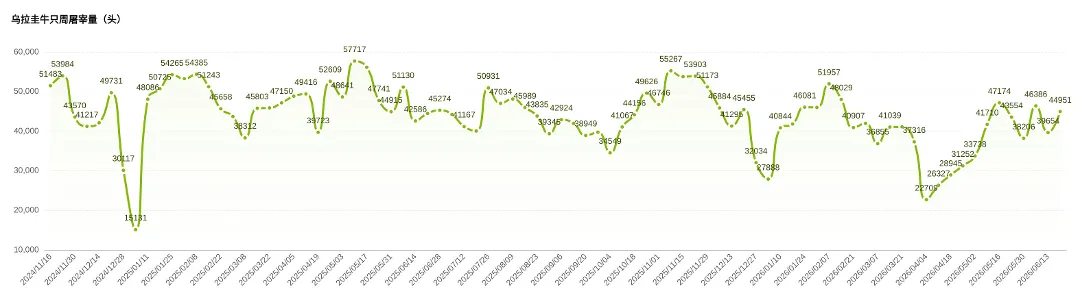
  1. 屠宰量:截至6月20日的一周,共屠宰44,951头牛,环比+13%(上周由于罢工,工作日更少),其中阉牛屠宰量强势回升,环比上涨17%至23,135头;母牛屠宰量上涨22%,达到14,801头;小母牛屠宰量环比减少15%至6,181头。6月上旬累计屠宰量约13.1万头,同比有所回落。本年度累计屠宰总量967,242头,较去年同期下降17%。

  2. 活牛市场:优质重型阉牛胴体价最高可达5.60美元/公斤;但普通品级肉牛很难突破5.50美元/公斤。母牛价差悬殊:顶级母牛5.25美元/公斤,重型母牛成交区间5.15–5.20美元/公斤;膘情较差的母牛报价仅5.00–5.05美元/公斤,也是目前市场上货源最充足的品类。小母牛依旧是市场抢手货,胴体价高达5.45-5.5美元/公斤。

  3. 羊肉市场:截至6月20日当周,肉羊屠宰量6,928头,其中羔羊4,205头,占比最高。尽管短期反弹,6月至今肉羊总屠宰量仅10,670头,同比依旧大跌58%。

03
美国市场
  1. 活牛市场:美国育肥牛现货市场周五交易再度活跃。农业资讯中心(TheAGCenter)数据显示,市场初始报价为254美元/英担,全天报价逐步走高,最终成交至260美元/英担。

  2. 屠宰量:上周牛屠宰量52.6万头(环比+0.2万头,同比-3.2万头)。市场分析师表示,屠宰企业主动压减屠宰量,以此支撑肉价。与此同时,为迎接7月4日独立日假期、保障汉堡原料供应,美国牛肉进口量正在增加。

  3. 进口市场:过去一周,美国进口牛肉价格继续走弱。USDA周报显示:澳新进口牛肉价格持平或小幅回落,部分品类出现中度下跌;南美进口牛肉价格则出现中度至大幅跳水。USDA指出,餐饮与零售终端需求疲软持续打压市场。加之南美牛肉货源充足,尤其是巴西到货量大,进口肉价下行压力始终难以缓解。

  4. 出口市场:美国肉类出口联合会(USMEF)整理USDA数据显示:4月美国牛肉出口总量64,469吨,同比下降19%;出口额6.659亿美元,同比回落10%。牛肉平均出口单价达到10,350美元/吨,同比上涨11%。1–4月,美国牛肉+牛杂累计出口365,138吨,同比下降11%,出口总额31.3亿美元,同比下滑5%。

  5. 存栏数据:5月新入栏肉牛共计170万头,同比下降10%;净入栏量165万头,其中800–899磅体重段牛只占比最高,达44.4万头。本月出栏上市量155万头,同比减少12%,为1996年该项统计开启以来,5月出栏量第二低。

04
大洋洲市场
1
澳大利亚市场
  1. 资讯:澳大利亚对华年度20.5万吨牛肉进口关税配额已使用完毕。自6月20日起,超出配额的牛肉出口将被征收55%的保障关税。澳牛肉行业目前尚未拿到中方明确政策:在2026年,货物能否先存入中国保税冷库,等到2027年1月1日年度配额(20.9万吨)重新生效后再报关清关。官方细则迟迟未出台。

05
亚洲市场
1
中国市场
  1. 进口数据:据中国海关总署(GACC)数据:4月牛肉进口量微降0.3%,5月进口行情回暖。当月中国牛肉进口量约20.7万吨,进口金额13.38亿美元,进口量同比增长6.4%。1-5月,中国牛肉累计进口量达128万吨,同比大增18.4%;进口总额74.85亿美元,同比上涨35%。羊肉5月进口量25,338吨,同比大幅减少28%。

2026

版权说明

  • 全文根据和一大贸销售部&国际业务部内部会议资料整理,如对本文内容有疑问,请联系后台。

最新文章

随机文章