当前位置:首页>农业>2026智慧农业发展研究报告丨从“看天吃饭”到“知天而作”,数据孤岛仍是最大拦路虎

2026智慧农业发展研究报告丨从“看天吃饭”到“知天而作”,数据孤岛仍是最大拦路虎

  • 2026-10-12 01:16:00
2026智慧农业发展研究报告丨从“看天吃饭”到“知天而作”,数据孤岛仍是最大拦路虎
本期解读

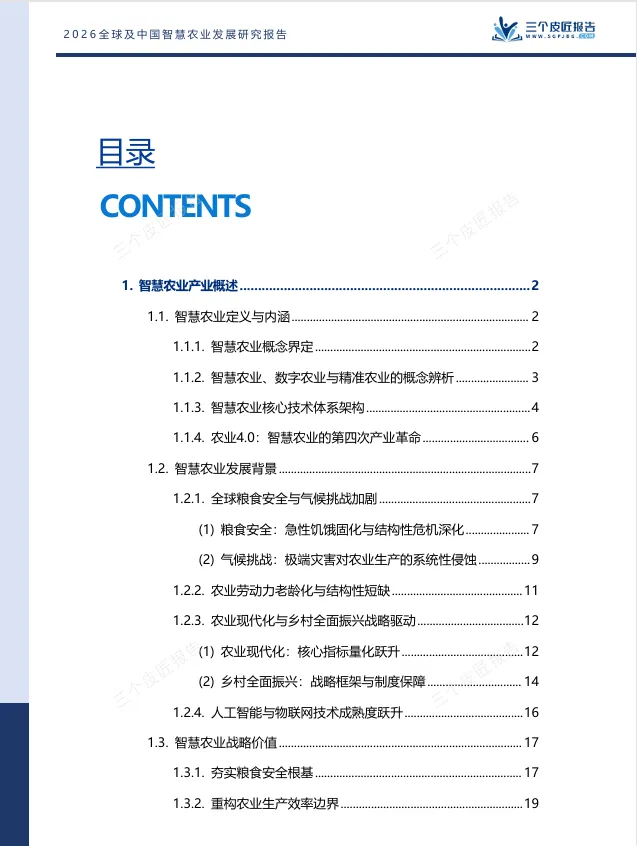
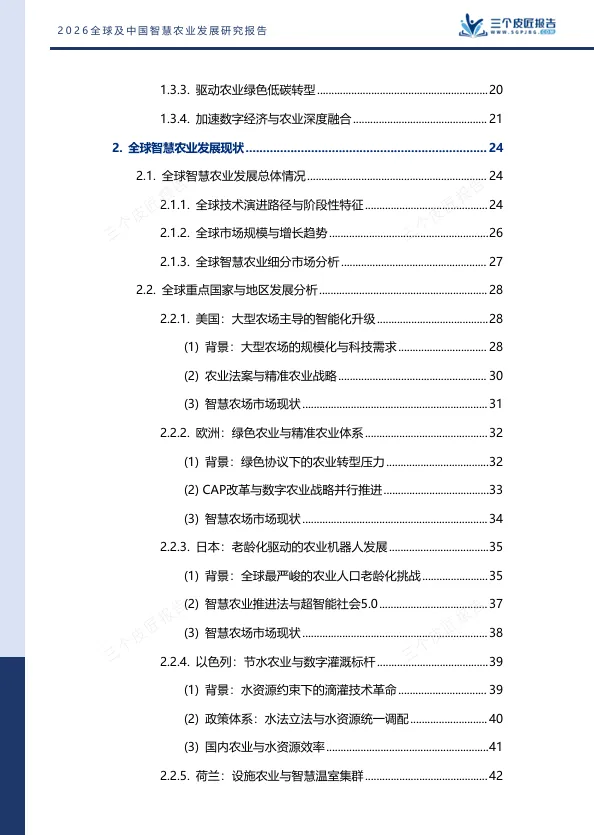
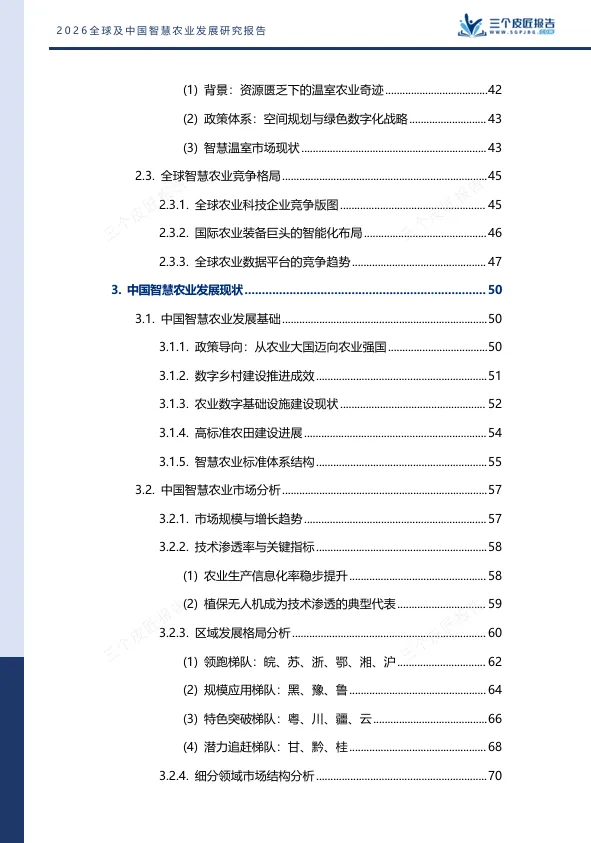
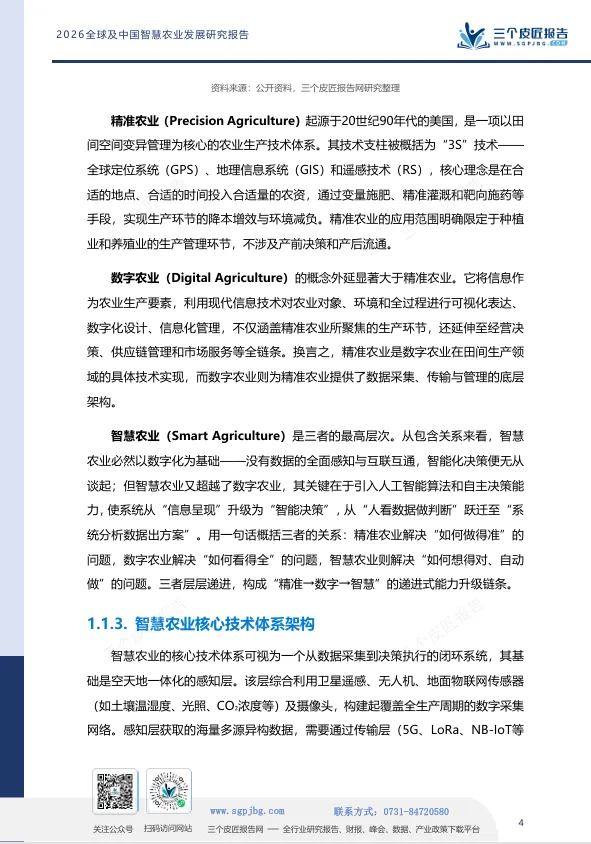
报告名称:三个皮匠报告:2026全球及中国智慧农业发展研究报告

报告出品:三个皮匠报告

农村人口老龄化有多严重?

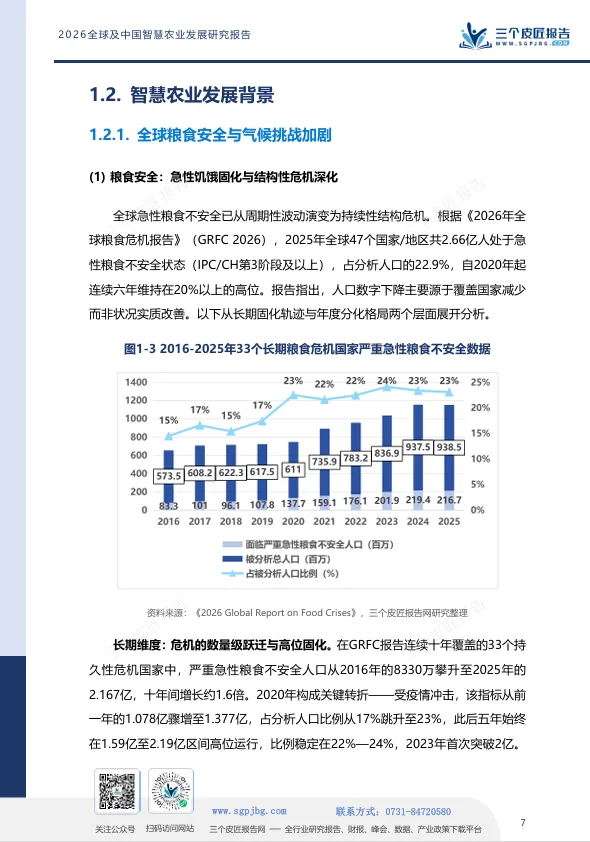
2020年,农村60岁以上人口占比已达23.8%,每三个农村人就有一个超过50岁。全国农业劳动力从约1.8亿人降至1.6亿人,每年减少约400万。与此同时,全球仍有约7.33亿人处于长期饥饿状态,极端气候导致的农业灾害年均损失高达990亿美元——相当于全球农业GDP的4%。

一边是“谁来种地”的紧迫追问,一边是粮食安全压力持续攀升,智慧农业已从“可选项”变为“必选项”。中国智慧农业正从“试点示范”迈向“规模化应用”,但数据标准缺失、中小农户“建而不用”、商业化周期长等结构性瓶颈,尤其全域数据割裂形成的数据孤岛,仍在拖慢这场生产力革命。


全球版图:

四大模式,中国增速第一

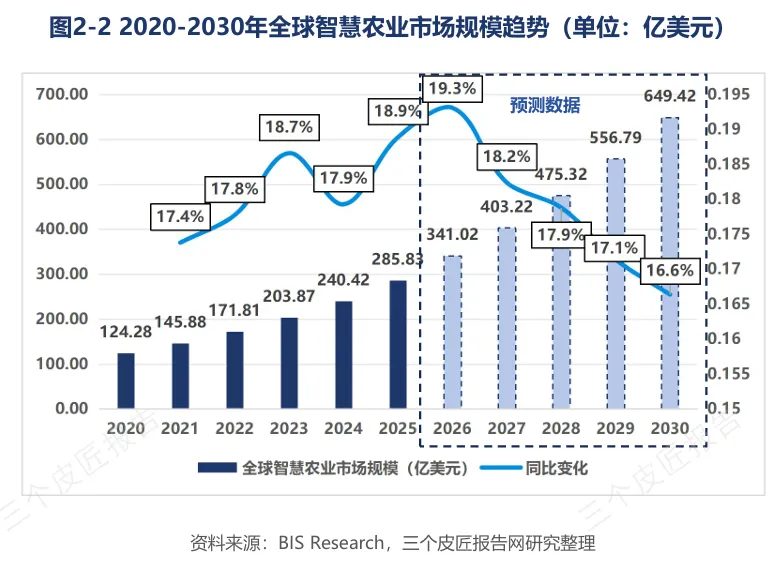
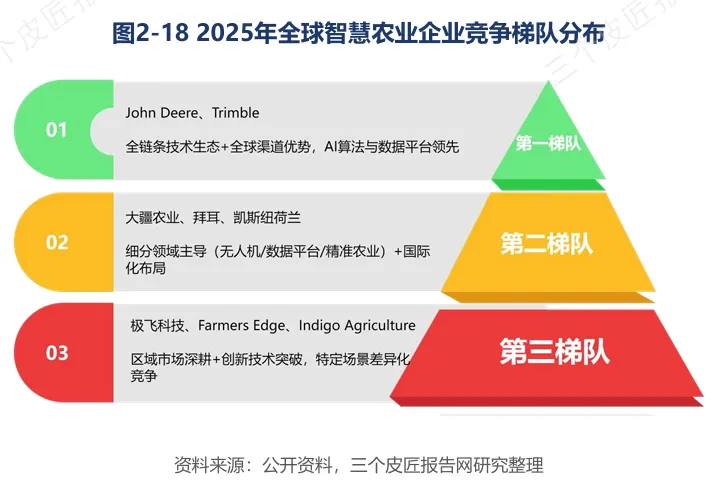
全球智慧农业呈现“美国大农场智能化、欧洲绿色精准化、日本机器人替代、以色列节水标杆”的多元格局。2025年全球市场规模约286亿美元,预计2030年达649亿美元,年复合增长率约17%。

美国以大型农场为主导:

仅占总数5%的大型家庭农场贡献了50%的农业产值。2026年《农业、食品和国家安全法案》将精准农业纳入环境保护激励计划,农户采纳精准农业设备最高可获90%的联邦成本分摊。2025年美国市场规模达93.7亿美元。

欧洲受《从农场到餐桌战略》约束:

2030年化学农药使用减少50%、化肥减少20%、25%农业用地转为有机耕作。2025年约25%的欧盟农场使用了精准农业技术,农村极高速宽带覆盖率从26%升至59%。欧洲市场规模74.8亿美元。

日本面临全球最严峻的农业老龄化:

核心农业人口从240万锐减至102万,平均年龄67.7岁。《智慧农业技术利用促进法》建立“双轴认证制度”,认证项目可享最长25年低息贷款。市场规模17.2亿美元。

以色列水资源极度短缺:

农业水有效利用系数0.87高居全球首位(中国仅0.572)。滴灌技术覆盖率超80%,污水回用率超85%。2025年水稻滴灌试验显示节水57%、增产5.4%。

中国是全球增长最快的智慧农业市场:

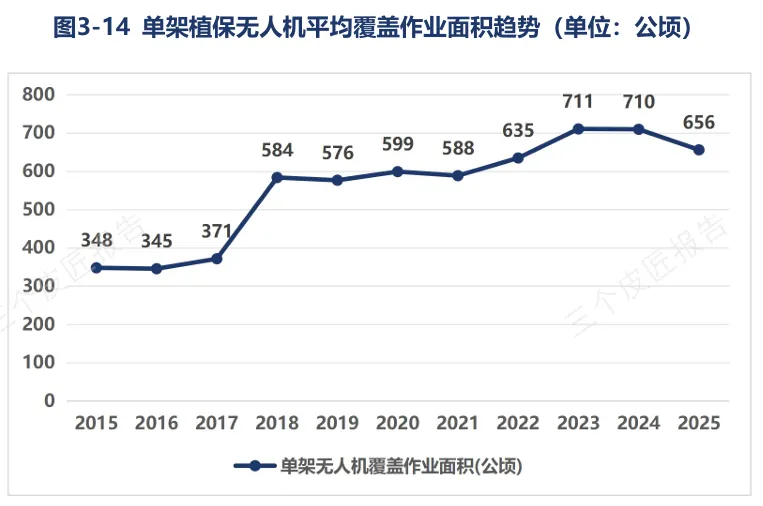
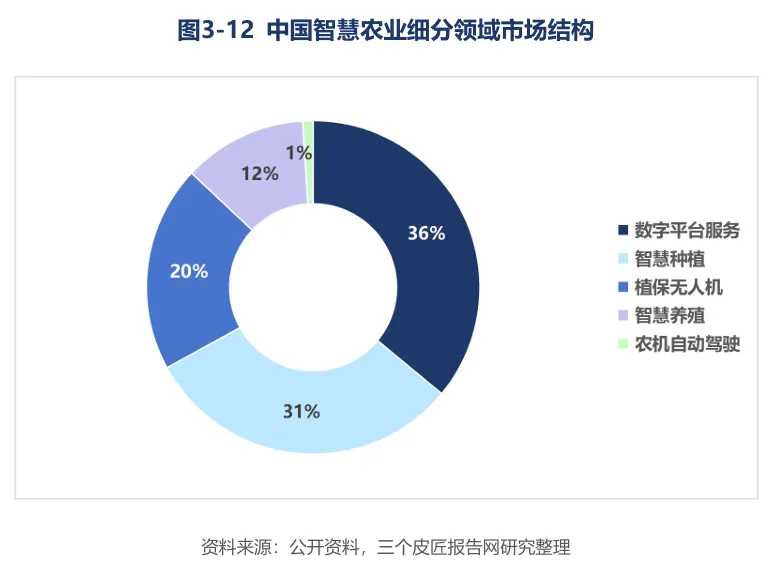
2020-2025年市场规模从622亿元增至1200亿元,接近翻倍。农业生产信息化率从22.5%提升至30%以上。植保无人机是渗透率最高的装备——保有量从2015年的0.23万架飙升至30.9万架,作业面积从0.008亿公顷增至2.027亿公顷,十年增长超250倍。

资料来源:《农业工程学报》,三个皮匠报告网研究整理


区域格局:

四梯队分化,安徽领跑

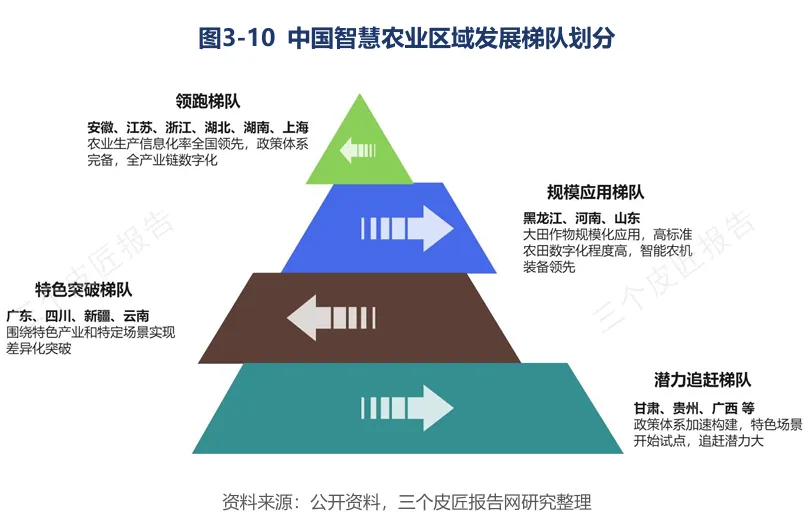
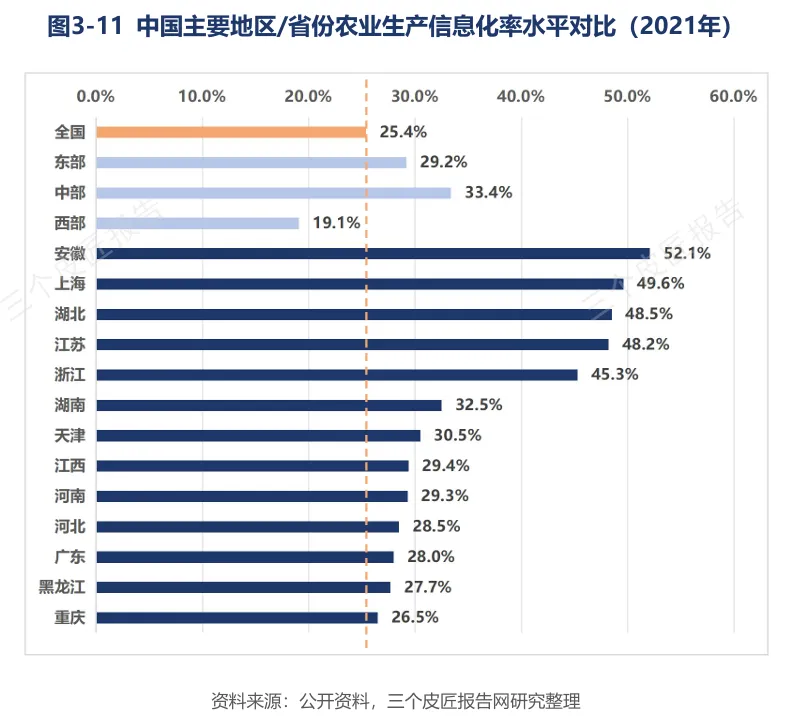
中国智慧农业区域发展极不均衡,可划分为四个梯队。2021年全国农业生产信息化率25.4%,东部29.2%、中部33.4%、西部19.1%,呈现“中部领先、东部紧随、西部追赶”的格局。

领跑梯队(皖、苏、浙、鄂、湘、沪):

农业生产信息化率均超32.5%,安徽达52.15%居全国首位。浙江率先建设智慧农业引领区,培育120家数字工厂、12家未来农场。江苏建成283个“无人农场”,数量全国第一。

规模应用梯队(黑、豫、鲁):

粮食主产区,聚焦大田作物全程智能化。黑龙江植保无人机保有量3.3万架全国第一,北大荒集团已建成20个万亩无人农场。河南“万象耕耘”大模型覆盖近260万亩农田。山东培育智慧农业场景100个,建设小麦人工智能育种平台。

特色突破梯队(粤、川、疆、云):

立足特色产业。广东打造“AI+农业”500个场景;新疆智慧灌溉面积超3000万亩;云南发布首个农业AI智能体“云岭农科小智”。

潜力追赶梯队(甘、黔、桂):

起步晚但政策发力。甘肃重点攻关寒旱区智慧农机;贵州推动大数据与茶叶、中药材融合;广西实施“人工智能+农业”三年行动。


产业链:

上游卡脖子,中游续费难

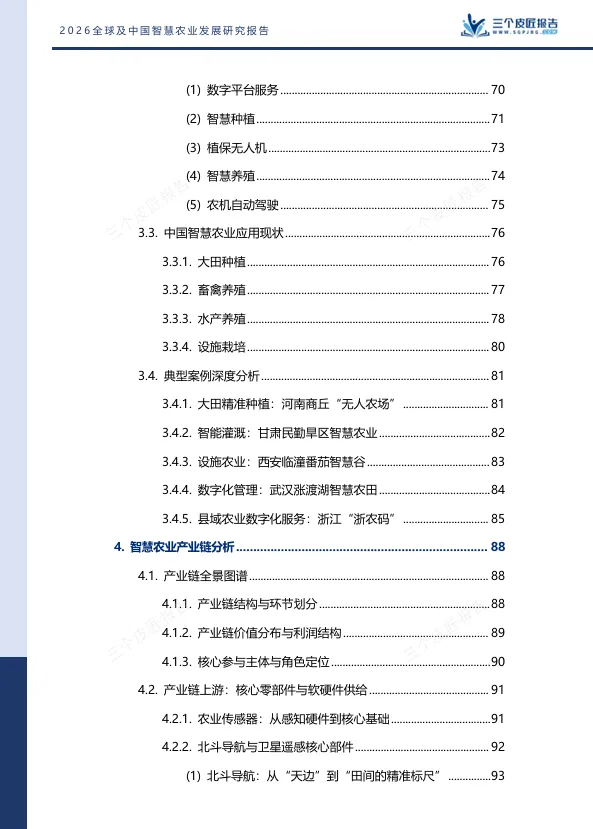
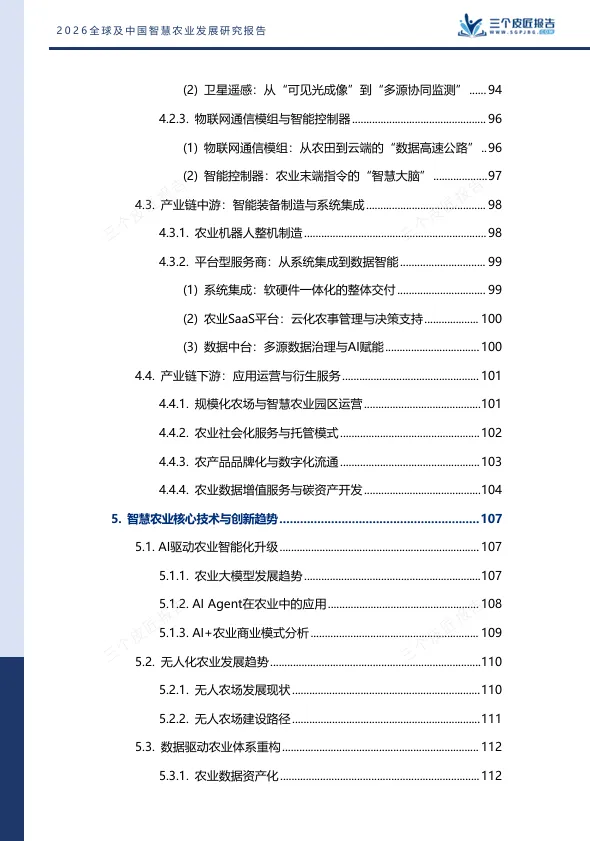
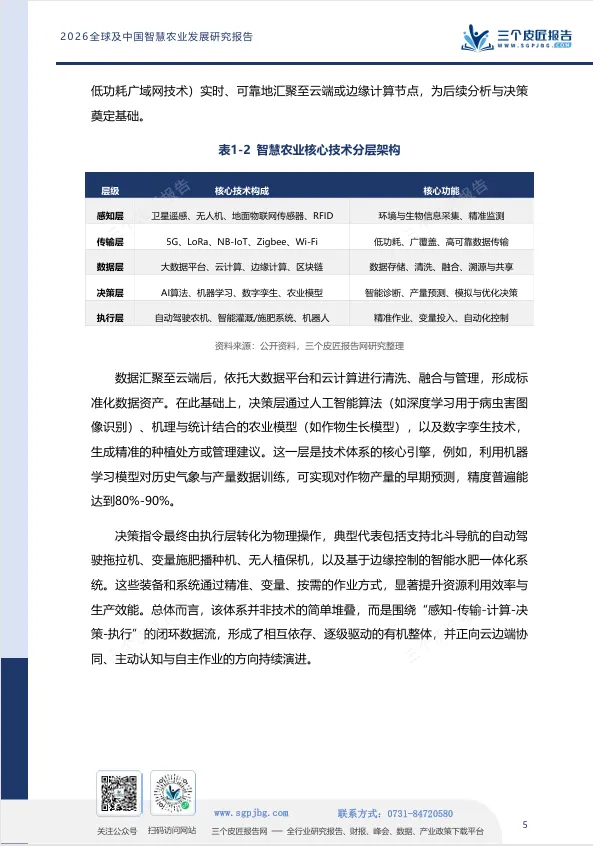
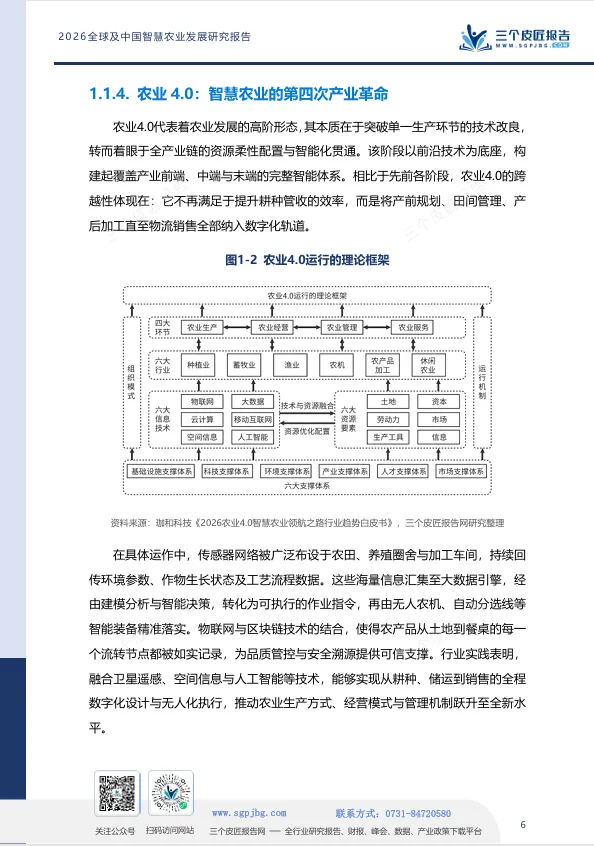
智慧农业产业链可分为上游核心零部件、中游智能装备与平台集成、下游应用运营与数据服务。

智慧农业产业链各环节利润水平
环节代表业务毛利率特征
上游
传感器、芯片
35%-50%
技术壁垒高,国产替代空间大
中游
系统集成
15%-25%
竞争激烈,利润薄
中游
农业 SaaS 平台
60%-80%
高毛利,但续费率低(<30%)
下游
规模化农场运营
15%-25%
受周期和自然风险影响
下游
数据增值服务、碳资产
30%-50%
附加值高,新兴增长点

上游传感器、芯片长期依赖进口——农业专用传感器对外依存度超80%,关键技术“卡脖子”威胁产业安全。2025年中国智能传感器市场规模1917.8亿元,五年翻番。国产替代空间巨大,AI正深度介入传感器硬件设计(如机器学习自校准使精度提升68.8%)。

中游SaaS平台虽账面毛利率高,但农户续费意愿低,业内续费率普遍低于30%,底层症结在于跨业态数据不通、平台数据孤立。农信互联通过AI诊断与金融对接将续费率从75%提升至87%,验证了“功能深化+增值绑定”的破局方向。

下游农业数据资产化正在破冰,但各地数据口径不一、孤岛林立,制约规模化落地。安徽含山县六街村1万多条旅游数据评估价值30.19万元,获50万元银行授信;上海马陆葡萄区块链数据在交易所挂牌交易;江苏惠山区水稻生产规划数据在深交所发行ABS。数据正从“生产资料”变为“可交易资产”。


技术:

AI、机器人、孪生,谁先爆发?

当下四大核心技术落地进度分化明显,所处产业化阶段、市场体量与商业化落地周期各不相同,具体参数整理如下:

智慧农业前沿技术落地进度
技术方向当前阶段关键数据商业化周期
AI 大模型
试验示范→初步应用
水肥资源节约 40%,产量预测准确率提升至 90% 以上
4-6 年
农业机器人
技术验证→小规模示范
全球 114 亿元(中国 42 亿元);农机补贴最高 40%
5-7 年
数字孪生
探索与试点
中国市场规模 160 亿元,五年增长 3 倍
5-8 年
低空经济(无人机)
大规模应用
渗透率 38%,保有量 30.9 万架
已规模化

AI大模型从通用问答走向垂直决策。华中农业大学发布“华农智能体1.0”,实现全栈国产化——从国产算力适配、私域知识库构建到智能体应用,破解了依赖进口算力、训练成本高昂等痛点。

在河南商丘无人农场,AI驱动的智能灌溉系统实现水肥资源节约40%、产量预测准确率提升至90%以上。2025年冬小麦智慧灌溉水肥精准调控技术已实现单产提升20%、水分和氮素利用效率提高15%以上。

农业机器人加速从植保向采摘、巡检延伸。大疆、极飞主导植保无人机,中科原动力、博创联动突破自动驾驶,苏州博田、丰疆智能聚焦果蔬采摘。中央一号文件首次写入“机器人”,农机补贴最高达40%。截至2025年底,全国安装北斗终端的农机约200万台,作业精度可达2.5厘米。

数字孪生从工业渗透农业。中科院“伏羲农场”构建生产全过程数字孪生系统;湖南凤凰县建成猕猴桃全产业链数字孪生平台,涵盖超5万户种植户。2025年中国数字孪生解决方案市场规模160亿元,农业场景处于早期爆发阶段。

低空经济深度融合。2025年农业无人机作业渗透率已达38%,五年提升35个百分点。5G-A通感一体基站加速向农业产区覆盖,全国到2026年计划建成超1200个起降点。

商业模式:

硬件、SaaS、FaaS、数据资产

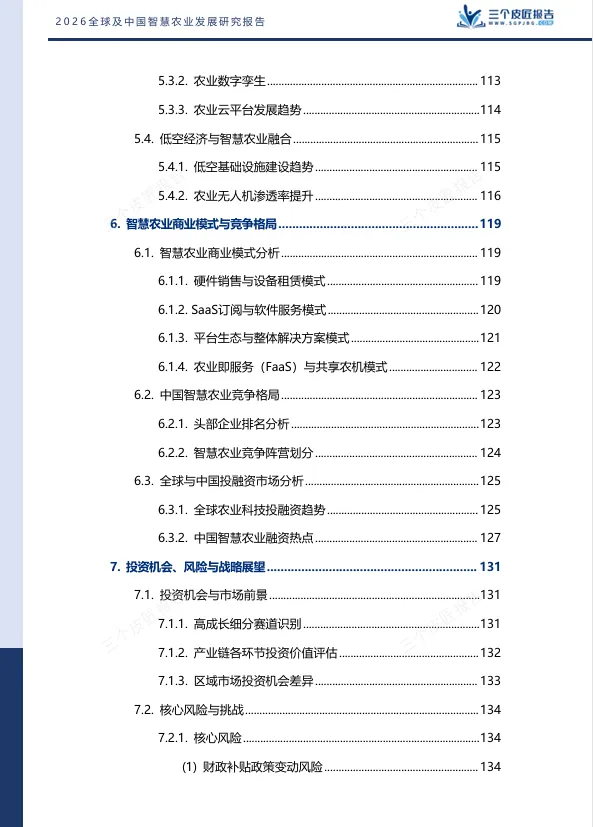
经过行业多年落地迭代,市场沉淀出四类主流变现路径,各家落地形式、盈利逻辑与现存痛点差异清晰,详情如下:

智慧农业主流商业模式盘点
商业模式代表企业盈利逻辑核心挑战
硬件销售
大疆、极飞
设备销售 + 补贴
价格竞争激烈,依赖政策
SaaS 订阅
农信互联、托普云农
软件年费
续费率低(<30%)
农业即服务 (FaaS)
农田管家、中化 MAP
按次 / 按亩收费
农户接受度培育
数据资产化
各地试点
数据交易、质押、ABS
标准缺失,估值难

硬件销售仍占主导,但农业无人机载荷单价较十年前下降90%,主流价格维持在3-4万元每台。中央财政2025年安排农机购置与应用补贴资金208亿元。

SaaS订阅面临农户付费意愿低、续费率不足30%的困境。农信互联通过AI诊断与金融对接将续费率提升至87%;中化MAP“iMAP”大模型服务农田超1000万亩。

“农业即服务”(FaaS)与共享农机正在兴起,但全域数据割裂限制服务跨区域复制。农田管家“滴滴农服”提供全程托管,已在10余省30余种作物中应用;广西来宾市“滴滴农机”平台实现供需实时匹配。2025年农业社会化服务组织超120万个,服务小农户超930万户。

农业数据资产化出现突破性案例:安徽含山县六街村数据评估30.19万元,获50万元银行授信;上海马陆葡萄区块链数据资产包挂牌交易;四川“南充柑桔”以三元复合质押集合预授信1.1亿元,但受数据孤岛制约,该模式难以大范围复制。


投融资:

资本向上游,早期占七成五

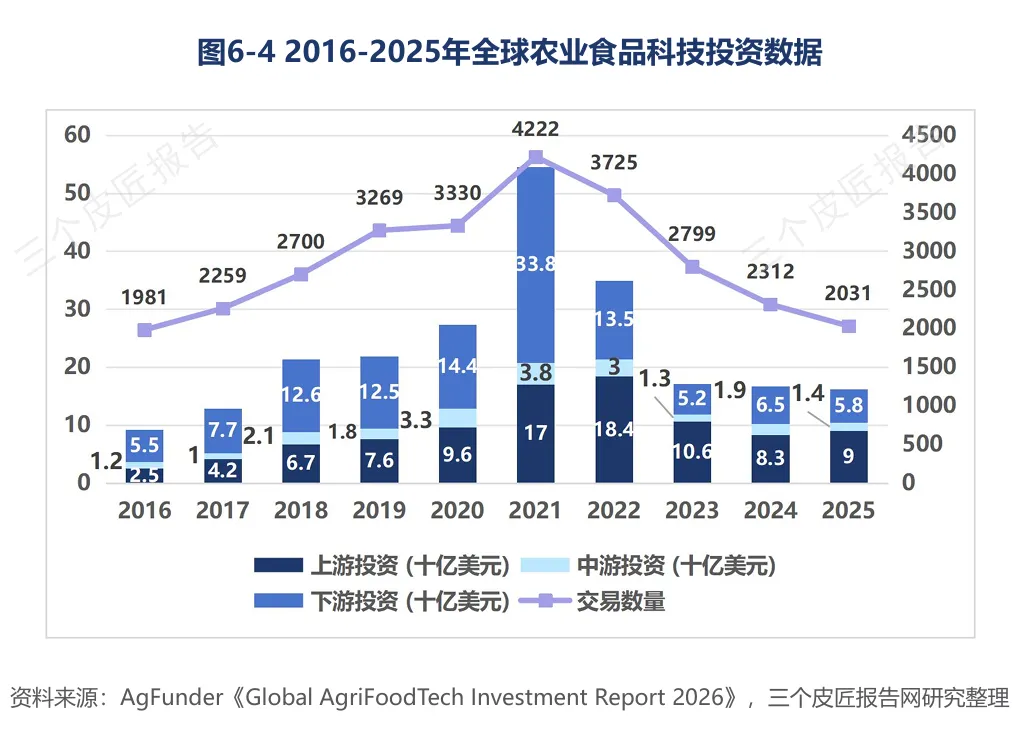
全球农业食品科技投资经历2021年546亿美元峰值后,2025年回落至162亿美元,但结构发生根本性变化。

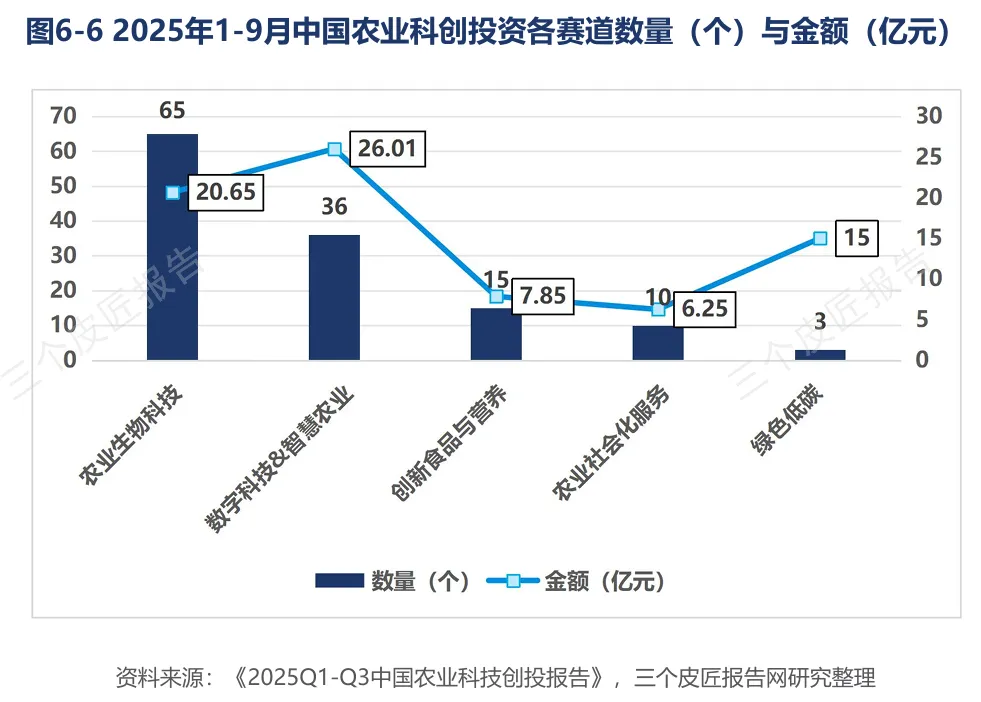
上游(农场生产端技术)投资占比持续提升。农业机器人、生物技术、农场管理软件成为热点。中国2025年前三季度数字科技与智慧农业赛道融资36笔、26.01亿元居首;农业生物科技65笔(数量最多);绿色低碳赛道仅3笔但单笔平均5亿元,资本重仓碳汇方向。

从轮次看,早期项目(种子轮至A+轮)占比74.78%,资本坚持“投早、投小、投硬科技”。资本不愿下沉小农项目,数据标准不一、孤岛丛生是重要诱因,叠加AI大模型需4-6年、农业机器人需5-7年、数字孪生需5-8年的超长商业化周期,行业整体投资回报偏低。


写在最后

智慧农业不是把田里插满传感器、天上飞满无人机。真正的价值在于:让数据替代经验,让决策从“大概齐”变成“精准化”,让农民从“面朝黄土背朝天”中解放出来。

河南商丘的“无人农场”是生动注脚:智能灌溉机器人搭载北斗导航,手机一键操控,每亩节水3.5立方米、节肥4.2公斤,浇水成本降低50%以上。

甘肃民勤在沙漠边缘建起1184座智能滴灌泵池,年压采地下水5385万立方米,玉米亩产突破1300公斤。

浙江“浙农码”覆盖12个特色产业,赋码用码近2000万次,象山柑橘品牌价值达36亿元。

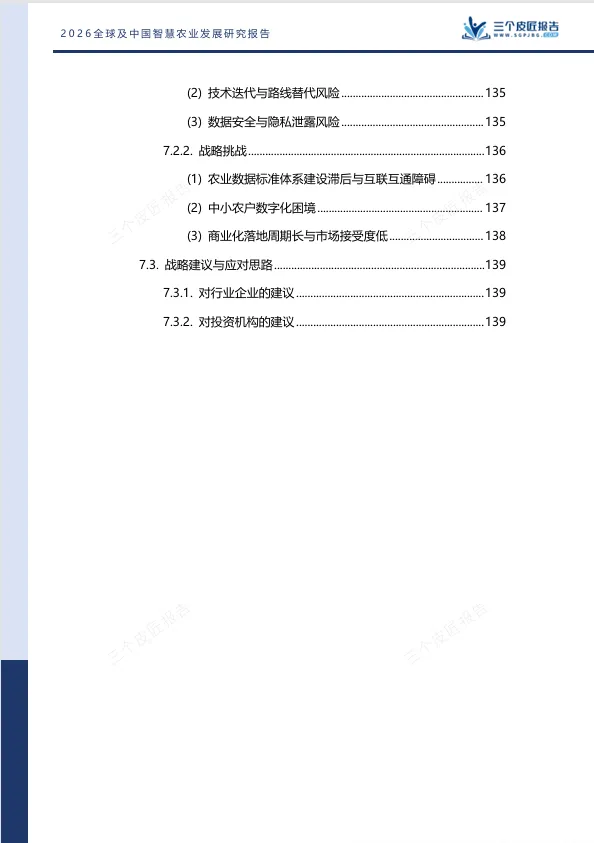
这些案例说明:智慧农业不是“遥不可及的未来”,而是正在发生的现实。但数据标准缺失、中小农户被边缘化、商业化周期长等深层矛盾仍难破解,全国仅12%的县域建成农业产业数据中台,跨环节数据融合率不足30%——数据孤岛,是全行业从“示范”走向“普及”的最大拦路虎。

当数据真正流通、标准真正统一、成本真正亲民,中国农业才能从“大国小农”走向“智慧强农”。


报告节选

▼ 上下滑动查看更多 ▲


报告下载

全文查阅

2026全球及中国智慧农业发展研究报告

最新文章

随机文章