依据《企业会计准则第5号——生物资产》,区分核心:持有目的、经济利益实现方式,科目使用、折旧、结转、报表列报完全不同 。
一、先分清定义与适用对象
1. 消耗性生物资产(类似存货,一次性变现)
定义:为出售或一次性收获为农产品持有,收获/出售后资产本身消失,仅一次产生收益。
典型例子:
植物:小麦、玉米、蔬菜、用材林、待收割中药材;
动物:育肥猪、肉牛、肉鸡、待出售成鱼。
2. 生产性生物资产(类似固定资产,长期反复产出)
定义:为持续产出农产品、提供劳务、出租持有,多年重复产生收益,资产本身长期存在。
典型例子:
植物:苹果树、葡萄、橡胶树、茶树(经济林);
动物:奶牛(产奶)、蛋鸡(产蛋)、种猪/种牛(繁育)、役畜。
关键分界:
育肥猪→消耗性;
种母猪→生产性;
用材松树→消耗性;
结果柑橘树→生产性。
二、科目设置与基础核算规则
(一)消耗性生物资产
总账科目:消耗性生物资产(流动资产,报表并入存货)
1. 初始计量(培育期支出资本化)
收获/郁闭前发生的种子、肥料、农药、饲料、人工、分摊间接费用,全部计入本科目。
借:消耗性生物资产—XX作物
贷:原材料、应付职工薪酬、银行存款等
2. 不折旧:一次性处置,不计提折旧。
3. 收获/出售结转
收获入库为农产品:
借:库存商品—农产品
贷:消耗性生物资产—XX作物
直接出售活体:结转成本至主营业务成本。
借:主营业务成本—农产品
贷:消耗性生物资产—XX作物
4. 减值:计提存货跌价准备—消耗性生物资产;减值可转回。
(二)生产性生物资产
设两个明细:
1. 生产性生物资产—未成熟(未达预定生产经营目的,如果树挂果前、种畜成龄前)
2. 生产性生物资产—成熟(可稳定产出,需计提折旧)
配套备抵科目:生产性生物资产累计折旧(非流动资产,报表列长期资产)
3. 未成熟阶段(培育期)
达到预定生产经营目的前所有抚育、饲料、人工资本化:
借:生产性生物资产—未成熟(XX果园/种畜)
贷:原材料、应付职工薪酬等
达到可产出状态,转入成熟:
借:生产性生物资产—成熟
贷:生产性生物资产—未成熟
4. 成熟后必须计提折旧
合理确定使用寿命、净残值、折旧方法(年限平均法为主):
借:生产成本/农业生产成本
贷:生产性生物资产累计折旧
5. 产出农产品不结转生物资产账面价值
收获水果、牛奶、鸡蛋时,仅归集当期采收耗材、人工入农产品成本,果树/奶牛资产仍留在账面。
6. 减值:计提生产性生物资产减值准备;减值一经计提,不得转回。
三、完整业务举例对比
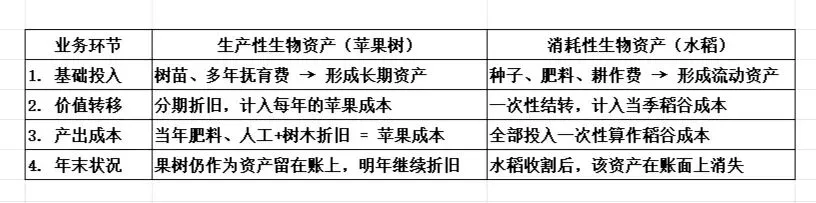
例1:消耗性(种植玉米,当年收割)
1. 发生种子、化肥、人工合计80000元
借:消耗性生物资产—玉米 80000
贷:原材料/应付职工薪酬 80000
2. 玉米成熟收获入库
借:库存商品—玉米 80000
贷:消耗性生物资产—玉米 80000
收货时直接出售:结转成本至主营业务成本。
借:主营业务成本—玉米 80000
贷:消耗性生物资产—玉米 80000
例2:生产性(自建苹果园,前3年未挂果,第4年起结果)
1. 前3年抚育支出500000元(未成熟)
借:生产性生物资产—未成熟(苹果园)500000
贷:银行存款等 500000
2. 第4年达到挂果状态,转入成熟
借:生产性生物资产—成熟(苹果园)500000
贷:生产性生物资产—未成熟(苹果园)500000
3. 当年计提果园折旧25000元
借:农业生产成本 25000
贷:生产性生物资产累计折旧 25000
4. 采收苹果发生人工、包装费12000元,产出苹果入库
借:库存商品—苹果 12000
贷:应付职工薪酬/原材料 12000
苹果园原值50万仍在账面,每年持续折旧、产果。
四、易混场景科目选择要点
1. 同一物种分用途分开核算
猪场:繁育母猪(生产性);仔猪养大出售(消耗性),分别设明细,不能混同。
2. 林木关键节点:郁闭
消耗性用材林:郁闭前支出资本化;郁闭后管护费入当期损益。
生产性经济林:挂果前全部资本化,成熟后折旧。
3. 收获后的农产品
脱离活体后不再是生物资产,计入库存商品,适用存货准则。
五、核心差异速览表
举例:
技术支持服务:
财务软软件的销售、安装、项目实施、版本升级、操作培训、账套建立、基础档案导入、数据迁移、账套升级、财务数据备份与修复、电脑病毒清除、流程设计、内外账合并、远程安装、远程实施、远程指导等。 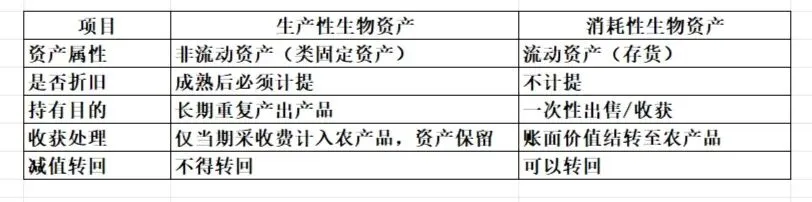
 10个月宝宝每天需要喝多少奶粉?