当前位置:首页>农业>【山证农业】2025年报和2026Q1业绩综述:畜禽养殖大部分业绩承压,生猪产能有待去化

【山证农业】2025年报和2026Q1业绩综述:畜禽养殖大部分业绩承压,生猪产能有待去化

  • 2026-10-28 10:42:02
【山证农业】2025年报和2026Q1业绩综述:畜禽养殖大部分业绩承压,生猪产能有待去化

投资要点

生猪养殖:2025年我国生猪产能仍显过剩,生猪价格前高后低、震荡下行,行业微利;上市公司业绩同比大幅下滑,其中过半数出现亏损。26Q1猪价逐渐走低,受猪价低迷和减值计提影响,上市公司大面积亏损,行业负债率仍然较高,部分企业负债率突破80%,债务压力较大。

家禽养殖:2025年肉鸡行业整体供应充足、价格低迷、利润承压。2025年,仅3家上市公司业绩同比增长。26Q1,4家上市公司亏损,5家公司盈利、其中3家同比增长。饲料动保:2025年,全国饲料工业产值、产量双增长,其中宠物饲料和猪饲料增速领先。2025年和26Q1饲料动保行业出现一定程度的分化。其中,海大集团2025年饲料销量3208万吨(含内部养殖耗用量约222万吨),同比增长约21%,公司归母净利42.80亿元,同比下滑4.97%,主要是受到生猪养殖业务的盈利波动影响;26Q1公司归母净利润8.87亿元,同比下滑30.82%。

宠物食品:2025&26Q1,上市公司营收多数上涨,盈利普遍承压。一是海外业务利润率下滑,主要是受关税政策波动以及人民币汇率上升影响;二是加大国内业务投入,特别是自有品牌推广费用攀升,高费用率拖累业绩。

生猪行业近期持续承压,行业亏损期间是产能去化较好的时间窗口。由于行业整体降负债和修复资产负债表的任务尚未完成,如果行业持续亏损,或加速市场化去产能的节奏。在生猪产业政策的引导下,政策调控下的产能去化或将同步推进。今年可能会出现2021年以来第三次幅度较为明显的产能去化,生猪养殖行业基本面和估值有望得到修复,建议关注温氏股份、立华股份、神农集团、巨星农牧等生猪养殖股。

饲料行业的竞争已经从单纯的产品竞争逐渐进入到产业链价值的竞争,行业加速整合,市场份额进一步往具有研发优势、规模优势、产业链配套服务优势等头部企业集中。在行业整合的大趋势下,我们看好海大集团的机会。

具有从种苗端到食品端产业链优势的头部企业或将表现出更强的经营韧性。从周期配置的角度,在周期低位,低估值和低预期的品种在配置上或具有良好的风险收益比,建议关注圣农发展。

我国的养宠渗透率有望继续提高,宠物食品在众多消费行业中仍是相对具有成长性的细分领域。建议关注自有品牌领先和持续加大研发的乖宝宠物,以及全球产业链布局领先的中宠股份。

风险提示:养殖疫情风险;自然灾害风险;饲料原料价格波动风险;食品安全风险;汇率波动风险。
【生猪养殖板块】

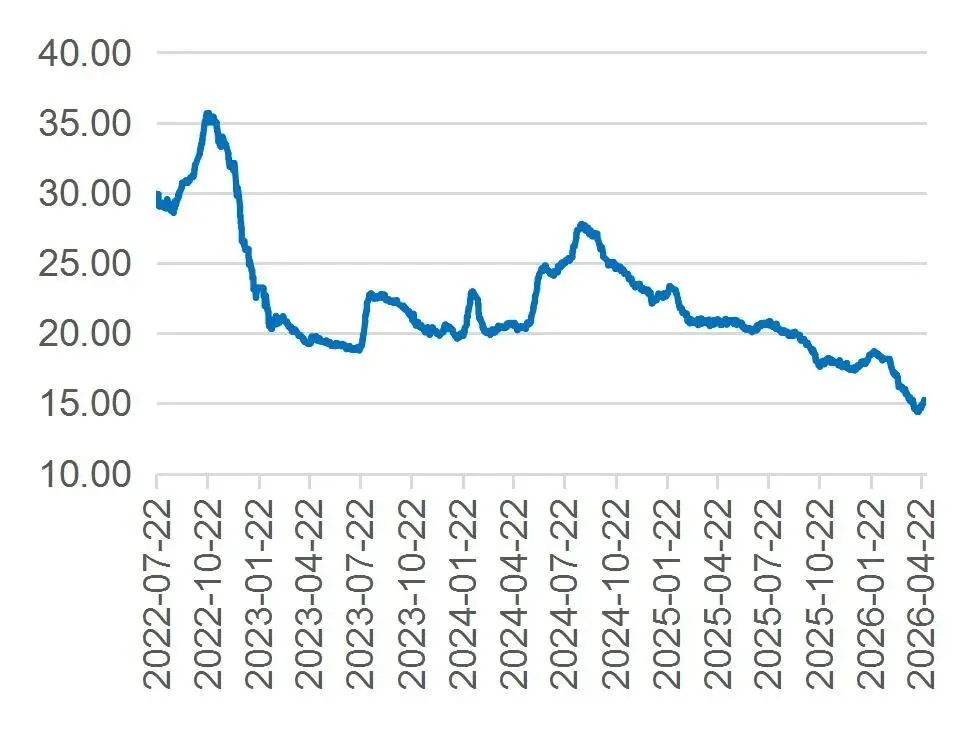
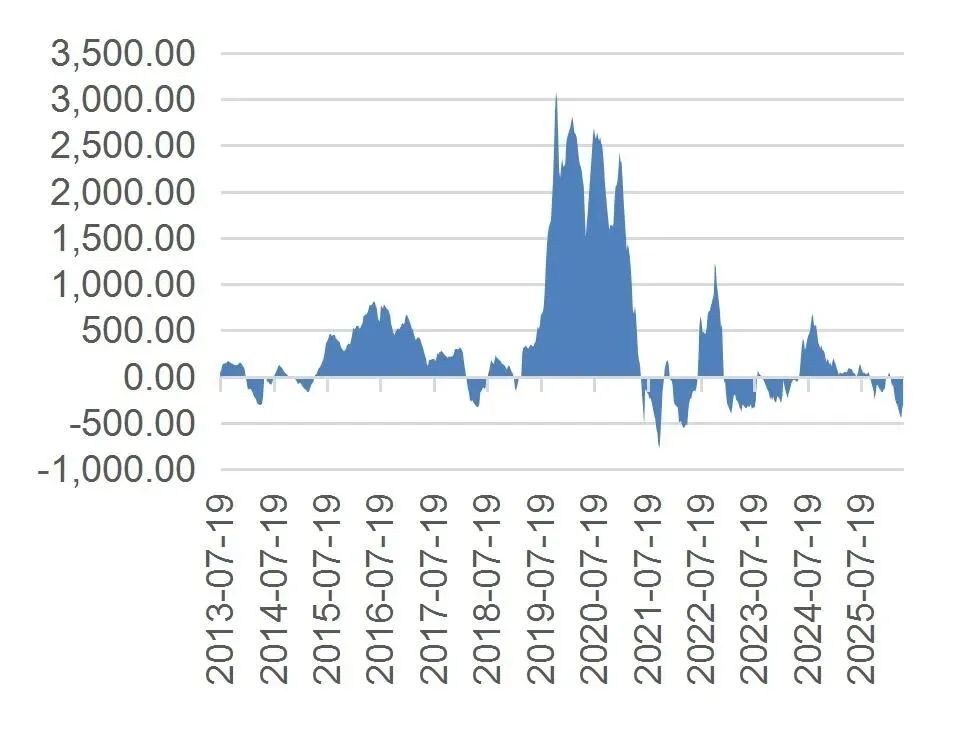
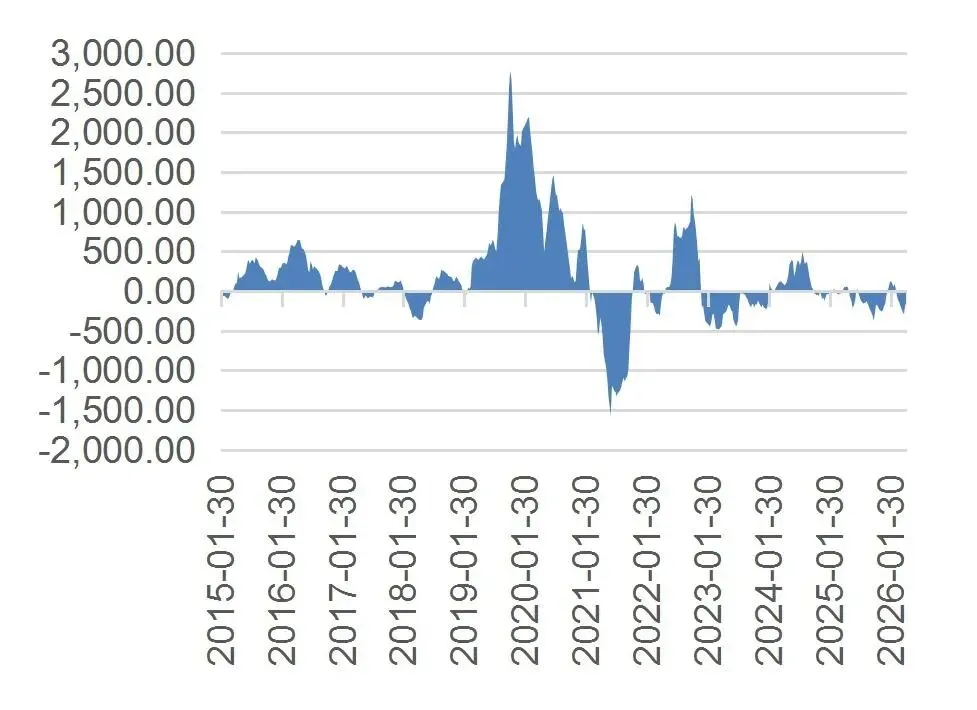
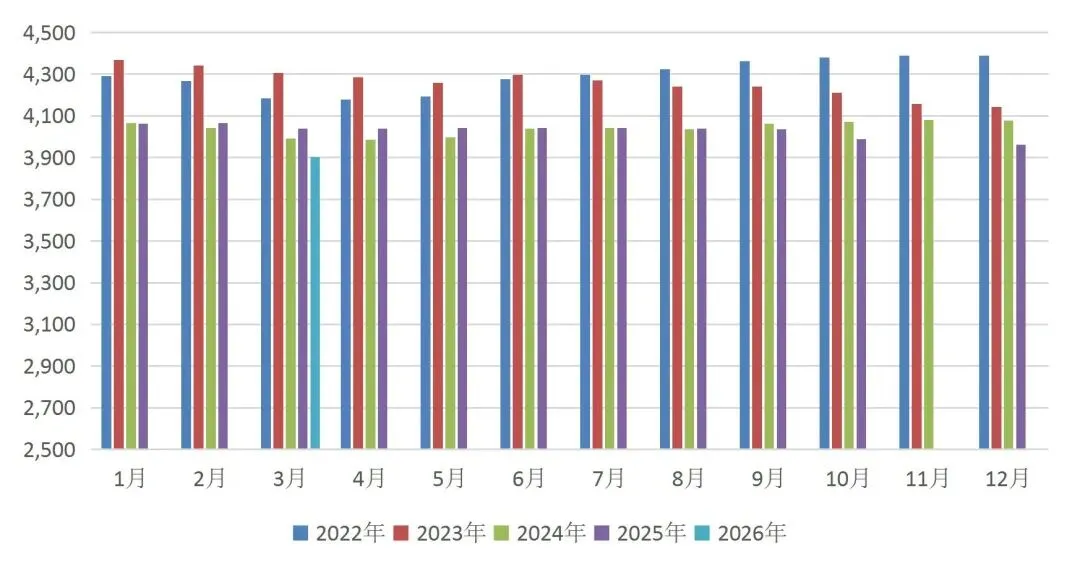
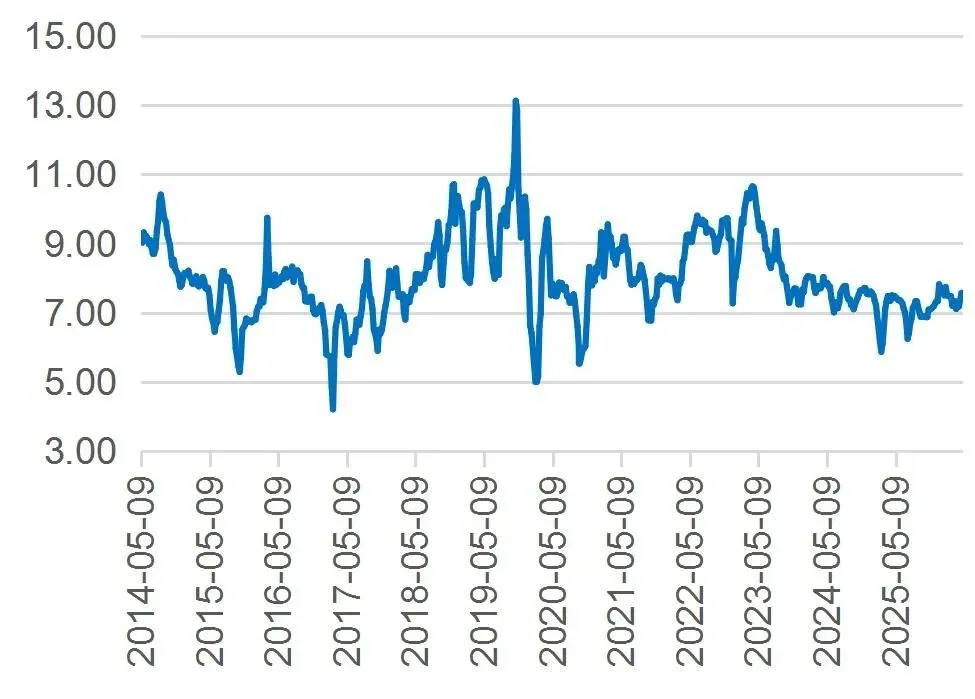
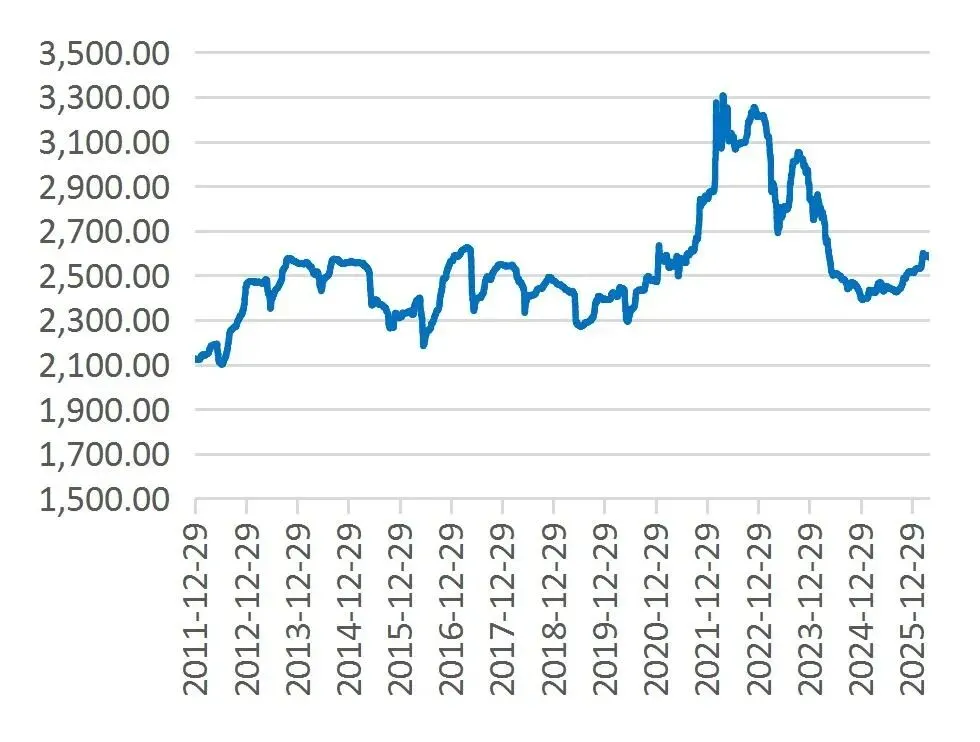
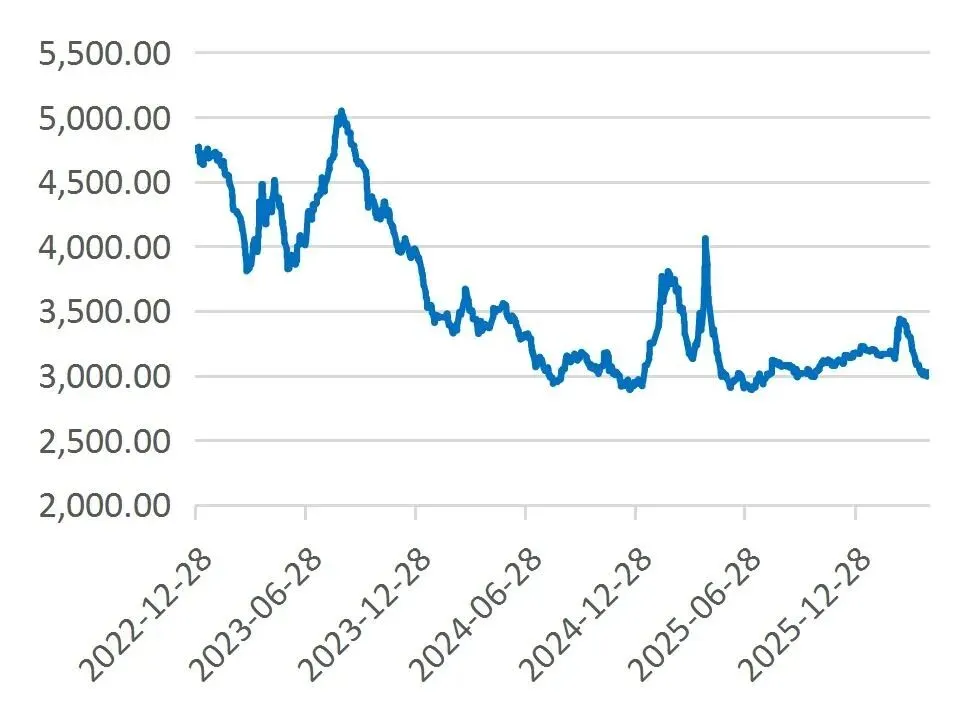
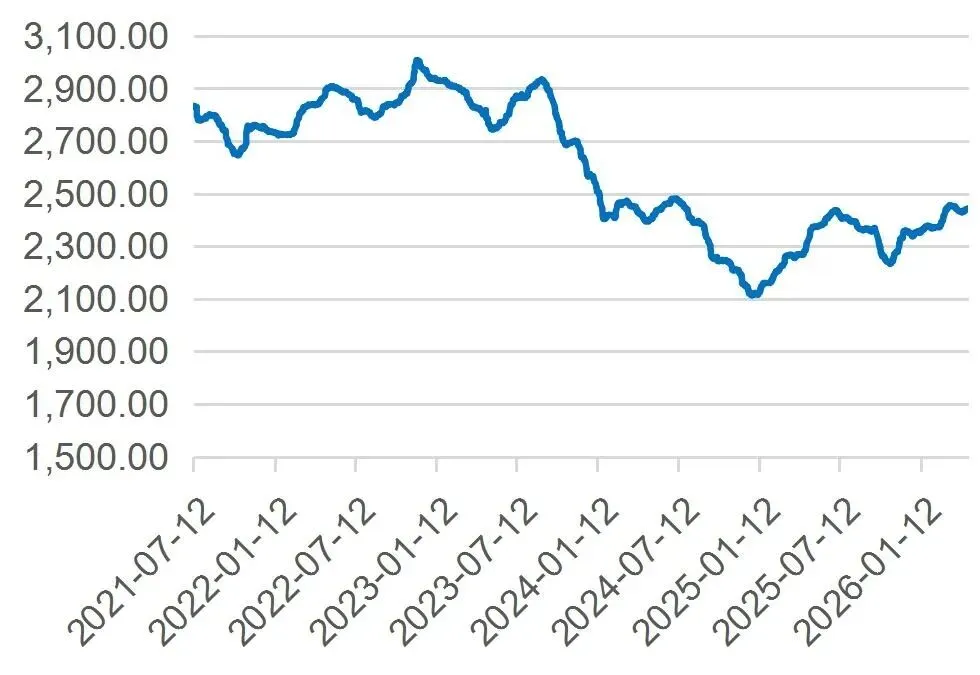
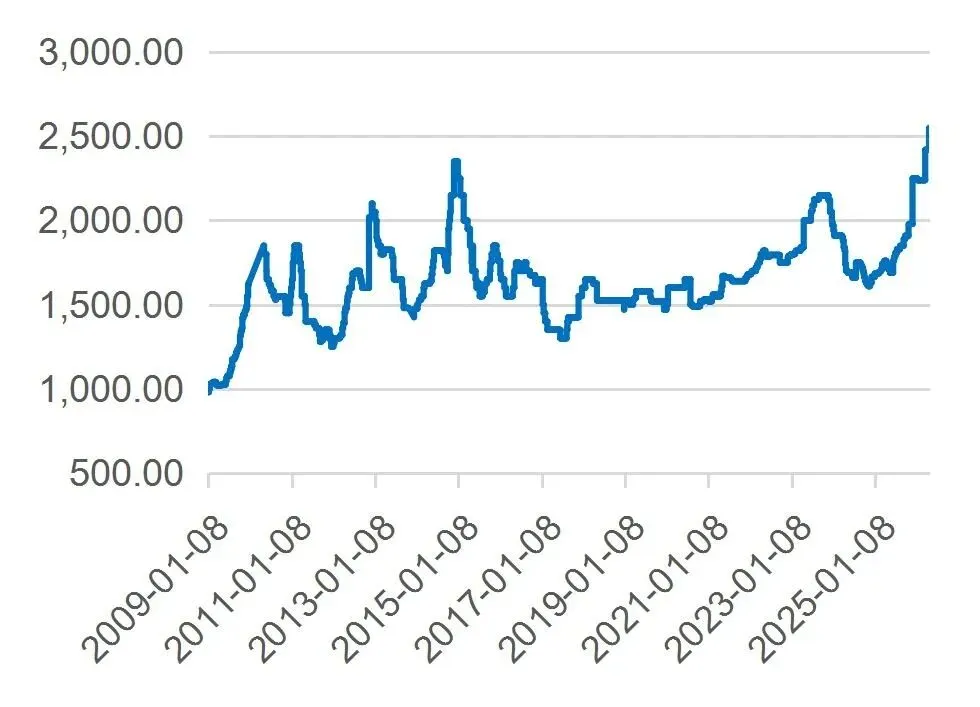
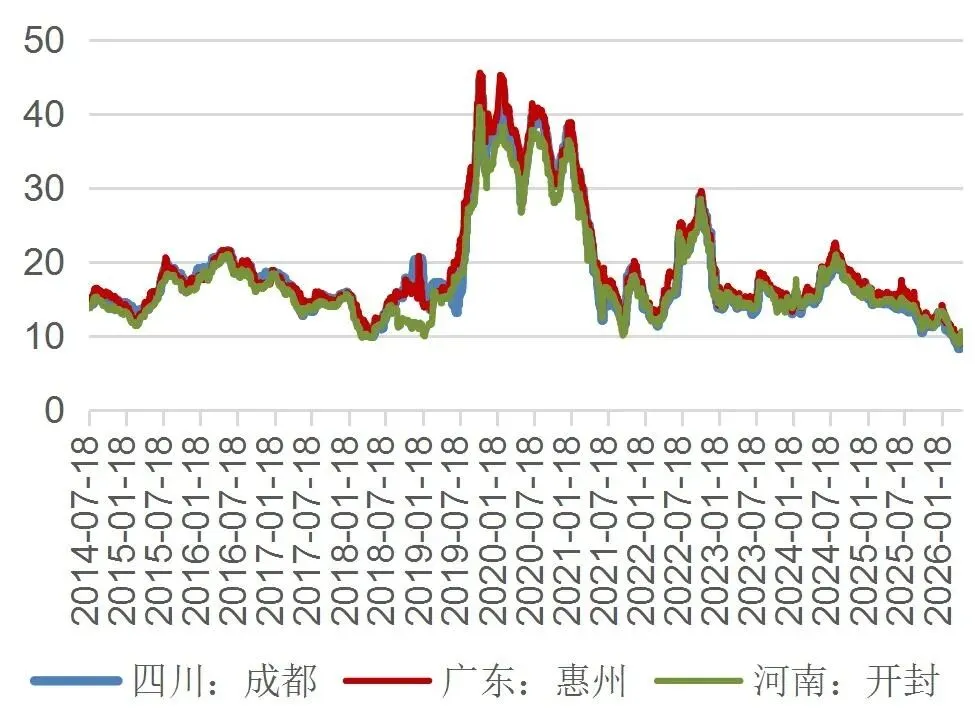
2025年我国生猪产能阶段性偏高,生猪价格前高后低、震荡下行,行业微利。2025年,能繁母猪存栏量自1月起的4062万头缓慢下降,1-9月存栏量均维持在4000万头以上,10月起加速去化,10-12月累计去化74万头,年末能繁母猪存栏3961万头。2025年,我国生猪出栏71973万头、同比增 2.4%,猪肉产量5938万吨(同比增长4.1%)创历史新高。受消费偏弱、供大于求影响,猪价震荡下行,全年活猪均价14.44 元/kg,同比降9.2%,10月中旬一度跌破11元 /kg,年末有小幅回升。行业养殖成本下行,养殖效率提升,全年养殖平均成本 14.1 元 /kg,同比降 9.0%;全国经产母猪PSY达到23.4头,同比增加2.4头,部分头部企业PSY达到29头;行业保持微利,出栏生猪头均盈利31元,同比减少约183元/头。

2026年一季度,春节后消费回落,国内猪价进一步下跌,3月份全国生猪出场价格10.59元/公斤,环比下跌15.6%,同比下跌30.3%;2026年1-3月,能繁母猪存栏累计去化57万头。截止一季度末,全国能繁母猪存栏3904万头。

图1:国内外三元生猪价格走势(单位:元/公斤)

资料来源:wind,山西证券研究所

图2:国内猪肉价格走势(单位:元/公斤)

资料来源:wind,山西证券研究所

图3:自繁自养的生猪养殖利润(元/头)

资料来源:wind,山西证券研究所

图4:外购仔猪的生猪养殖利润(元/头)

资料来源:wind,山西证券研究所

图5:我国能繁母猪存栏量(万头)

资料来源:wind,山西证券研究所

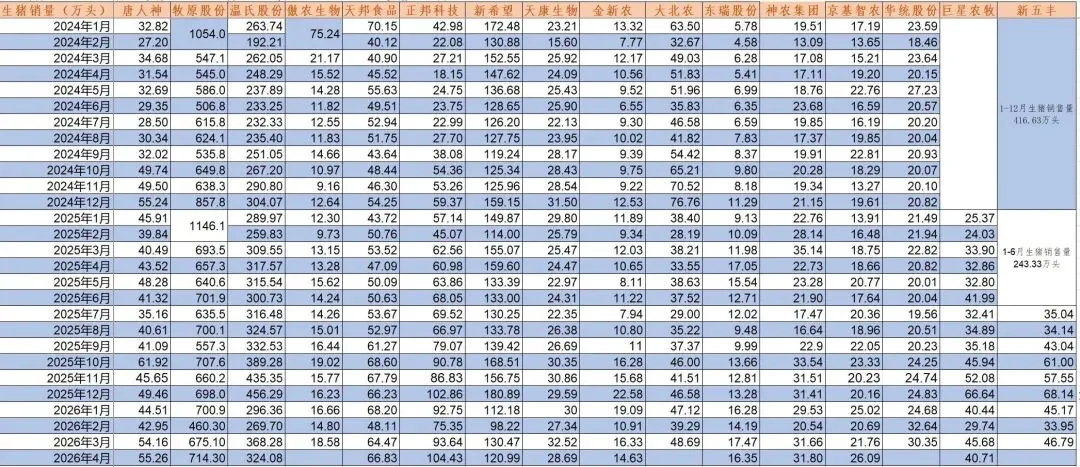
图6:生猪养殖上市公司生猪出栏量趋势

资料来源:公司公告、Wind、山西证券研究所(注:大北农2025年及以后生猪出栏量指控股公司,不包括参股公司)

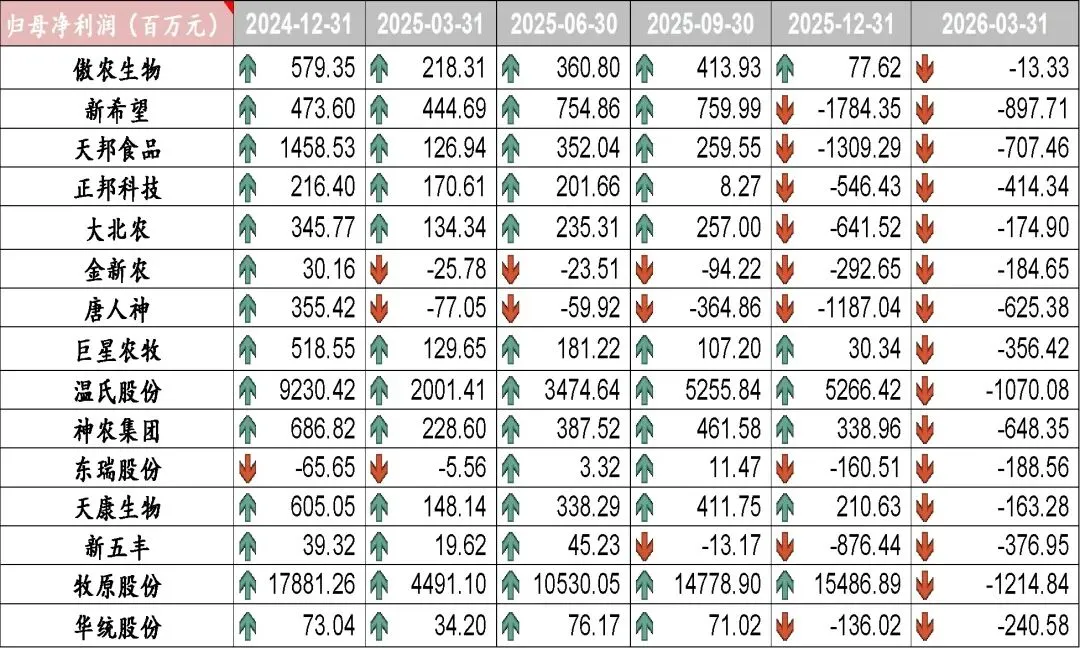
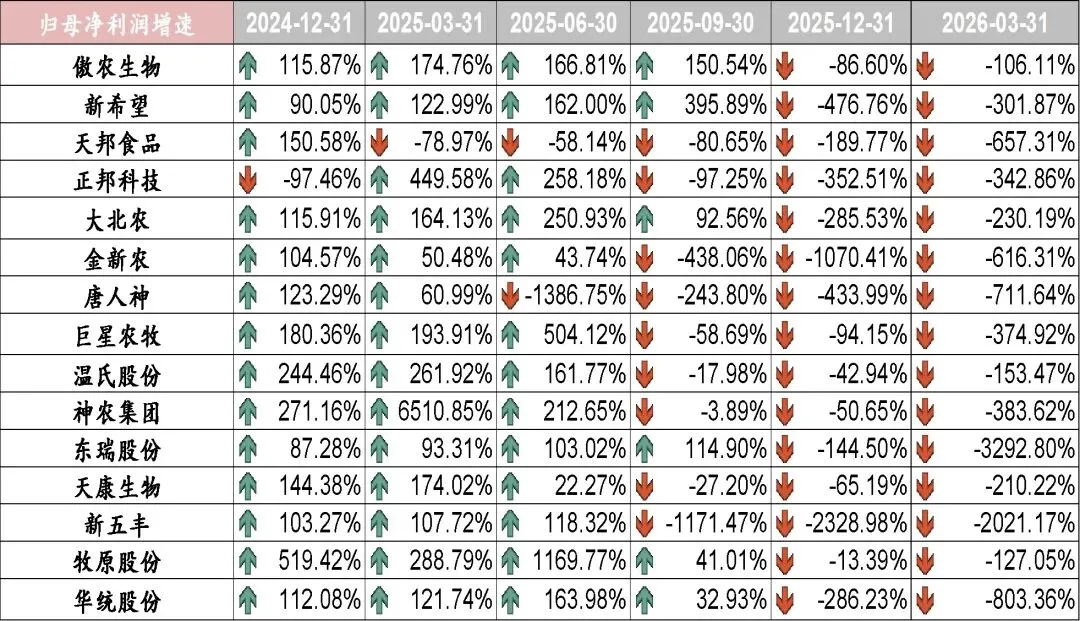
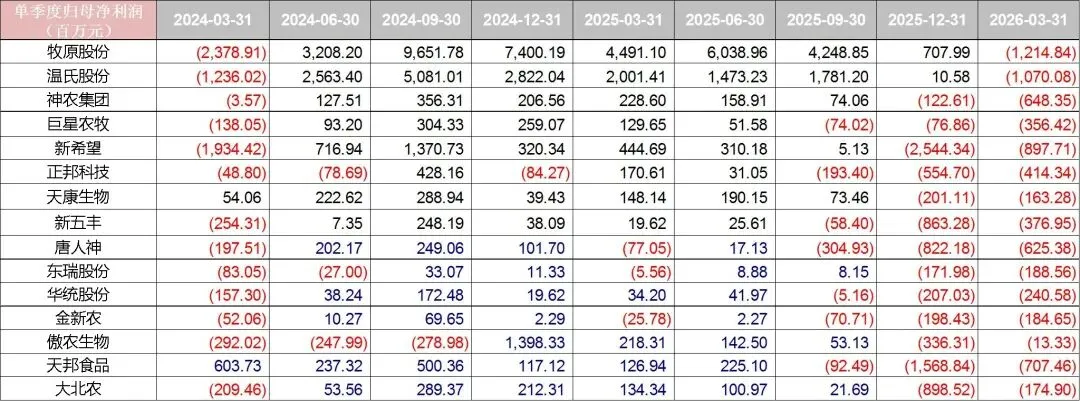
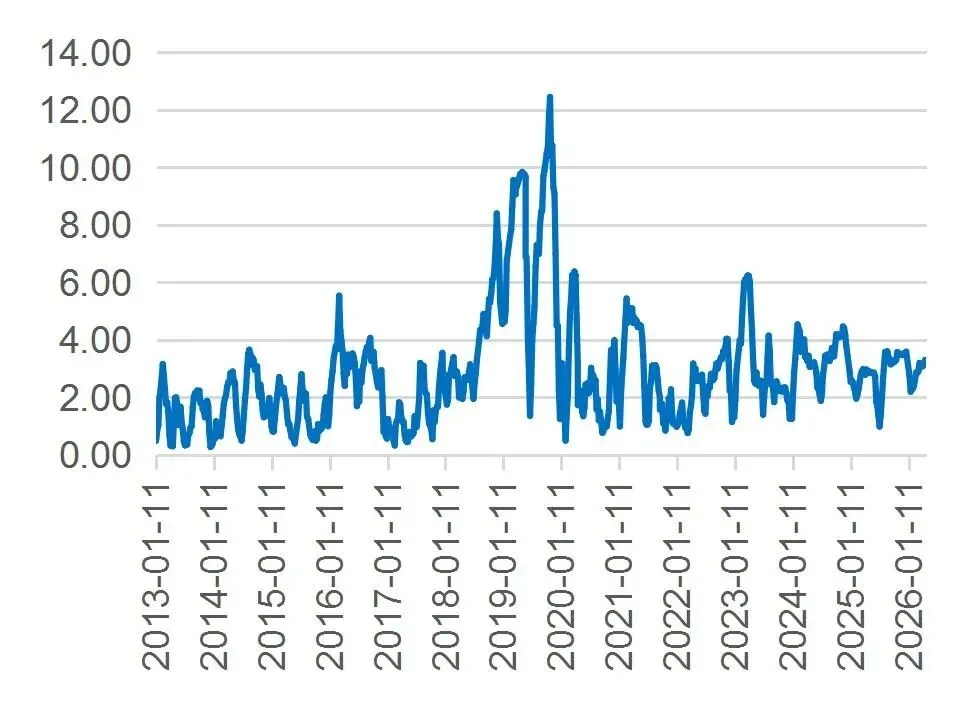
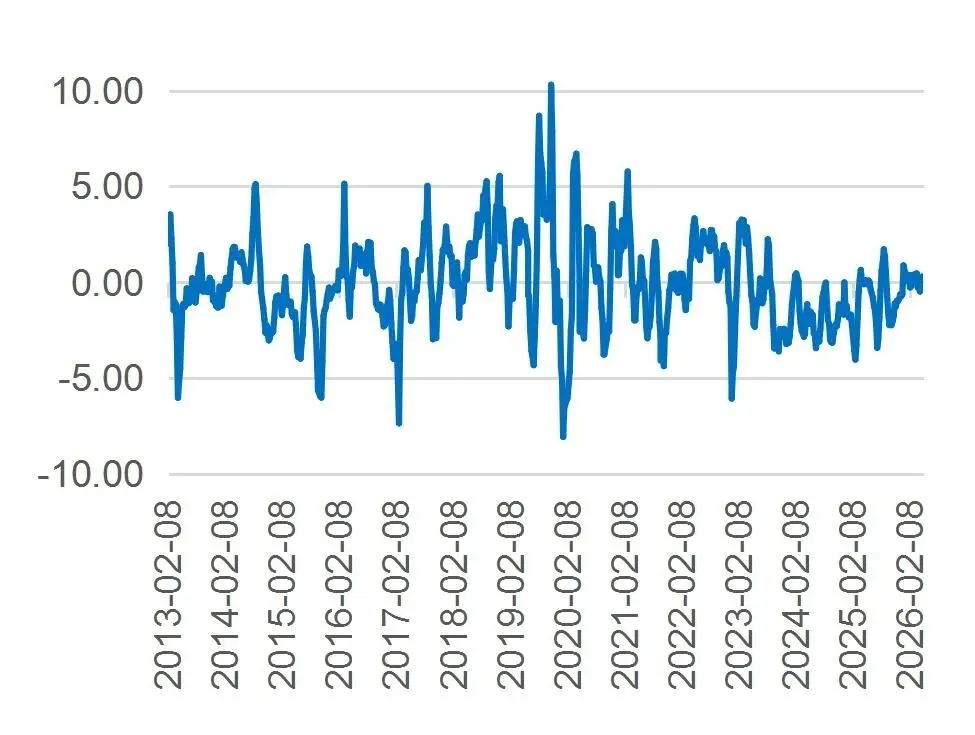
2025年,生猪养殖上市公司业绩大幅下滑,其中9家企业亏损;牧原股份、温氏股份、神农集团仍实现盈利,业绩下滑幅度相对较小,分别为-13.39%、-42.94%、-50.65%;新五丰、金新农则业绩下滑幅度较大。2026Q1生猪养殖上市公司业绩大面积亏损,主要系猪价低迷叠加减值计提所致。

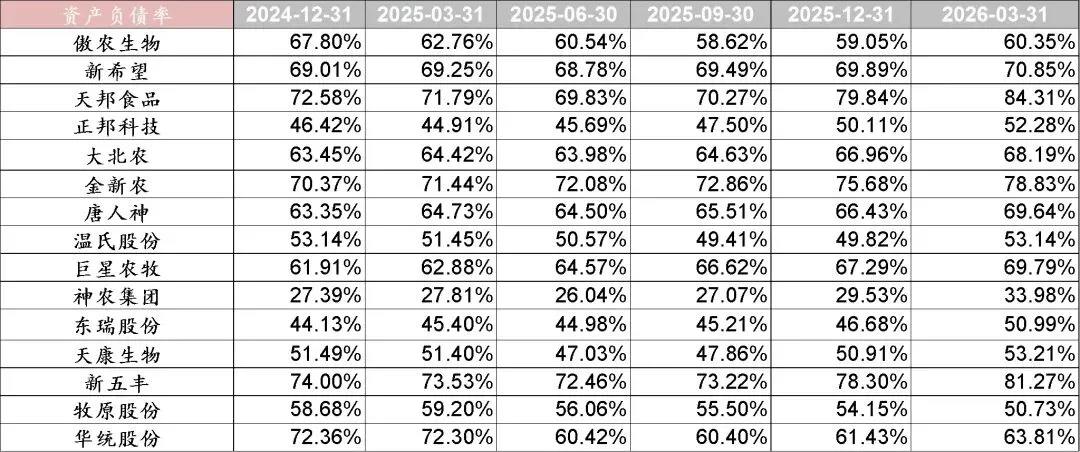
行业负债率整体较高,2026一季度末较2025年末企业负债率均有(除牧原股份)提升,部分企业负债率突破80%,债务压力显著;此外,神农集团资产负债率在26Q1末为33.98%,债务压力相对较低。

图7:生猪养殖公司归母净利润(当年累计)

资料来源:公司公告、Wind、山西证券研究所

图8:生猪养殖公司归母净利润同比增速(累计)

资料来源:公司公告、Wind、山西证券研究所

图9:生猪养殖上市公司单季度净利润趋势

资料来源:公司公告、Wind、山西证券研究所

图10:生猪养殖上市公司资产负债率趋势

资料来源:公司公告、Wind、山西证券研究所

【家禽养殖板块】

2025年肉鸡行业整体供应充足、价格低迷、利润承压。2025年全国肉鸡总出栏量156.35亿只,同比增长5.34%;全国鸡肉产量2803.44万吨,同比增长6.18%。白羽肉鸡平均出栏价格7.28元/kg,同比下降6.60%,且在2月和7月出现近15%和10%的大幅下跌;黄羽肉鸡出栏均价14.28元/kg,同比下降10.69%。肉鸡养殖成本下降,为减少亏损提供支撑,其中肉鸡配合饲料价格全年微幅波动,年度平均价格处于近5年低位水平、近10年均值附近,2025 年白羽肉鸡平均养殖成本为7.26 元/kg,较2024 年下降 6.46%;黄羽肉鸡平均养殖成本为12.71 元/kg,较2024 年下降4.10%。全产业链平均收益大幅下降,白羽肉鸡收益0.63元/只(降17.11%),黄羽肉鸡收益3.66元/只(降20.41%)。

图11:国内白羽肉鸡主产区平均价(元/公斤)

资料来源:wind,山西证券研究所

图12:白羽商品代肉鸡苗平均价(元/羽)

资料来源:wind,山西证券研究所

图13:白羽肉毛鸡养殖利润(元/羽)

资料来源:wind,山西证券研究所

图14:国内鸡蛋市场零售价(元/公斤)

资料来源:wind,山西证券研究所

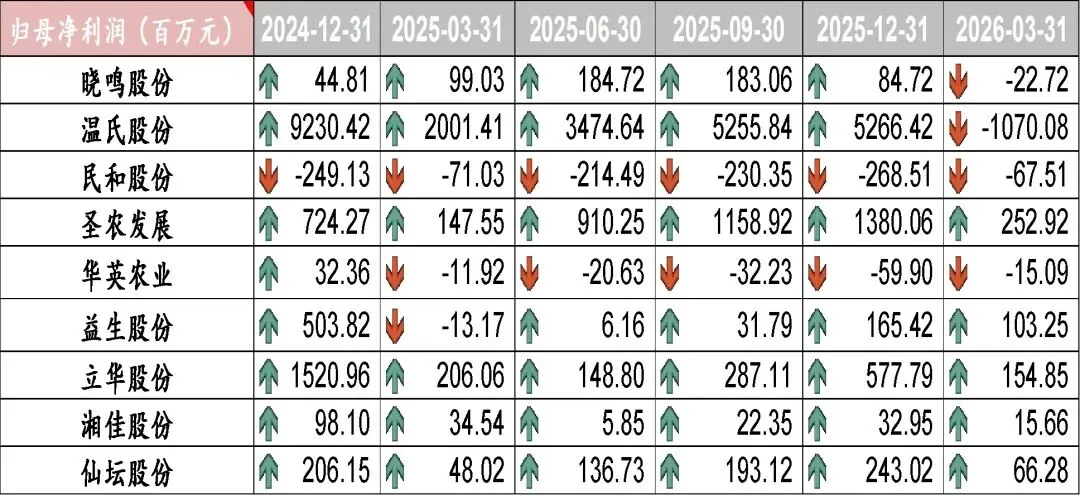
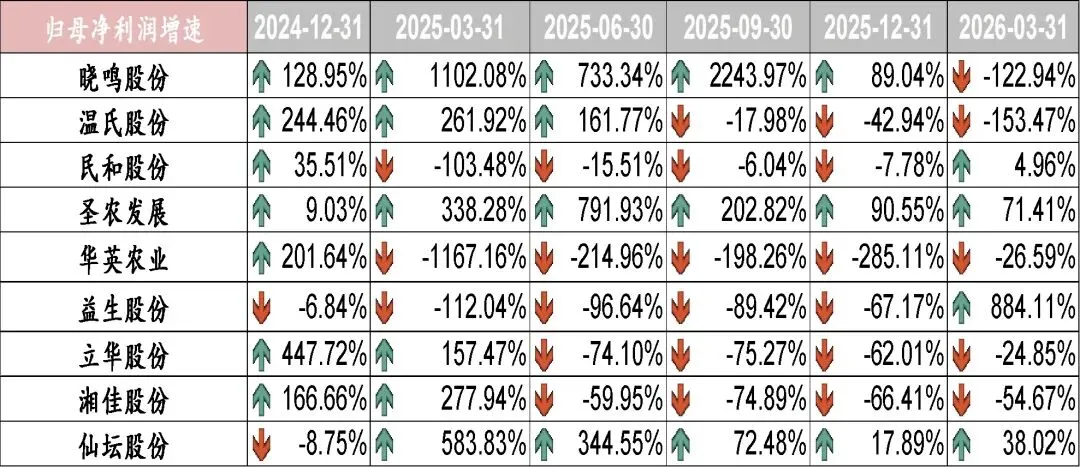
2025年,多数家禽养殖公司业绩承压。其中,民和股份和华英农业全年亏损,分别为-2.69亿元/-0.60亿元;仅有3家公司业绩同比增长,分别为圣农发展(+90.55%)、晓鸣股份(+89.04%)、仙坛股份(+17.89%)。

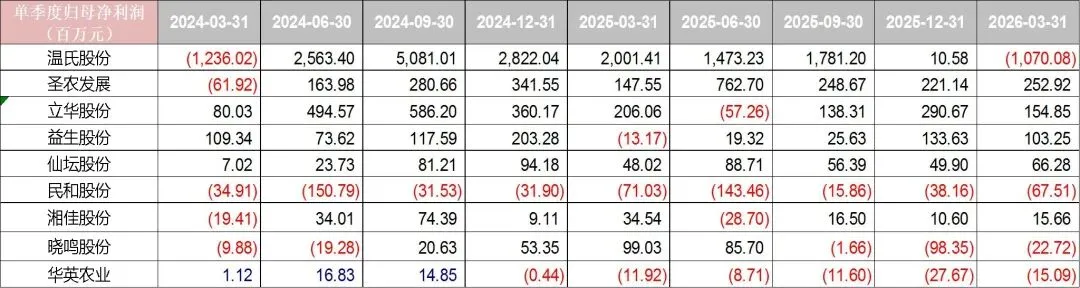
26Q1,4家上市公司亏损,分别为温氏股份(-10.70亿元)、民和股份(-0.68亿元)、晓鸣股份(-0.23亿元)、华英农业(-0.15亿元,亏损同比缩小);5家盈利的公司中,有3家业绩同比增长,益生股份(显著扭亏)、圣农发展(+71.41%)、仙坛股份(+38.02%)。

图15:家禽养殖公司归母净利润(当年累计)

资料来源:公司公告、Wind、山西证券研究所

图16:家禽养殖公司归母净利润同比增速(累计)

资料来源:公司公告、Wind、山西证券研究所

图17:家禽养殖上市公司单季度净利润趋势

资料来源:公司公告、Wind、山西证券研究所

【饲料动保板块】

2025年,全国饲料工业实现产值、产量双增长;分品种看,宠物饲料和猪饲料增速领先。全国饲料工业总产值12909.6亿元,比上年增长2.3%;总营业收入12350.4亿元,增长2.9%。全国工业饲料总产量34225.3万吨,比上年增长8.6%。分品种看,猪饲料产量16639.4万吨,增长15.6%;蛋禽饲料产量3282.0万吨,增长1.4%;肉禽饲料产量10097.7万吨,增长3.5%;反刍动物饲料产量1475.8万吨,增长1.8%;水产饲料产量2323.1万吨,增长2.7%;宠物饲料产量188.4万吨,增长17.9%;其他饲料产量218.9万吨,下降12.5%。

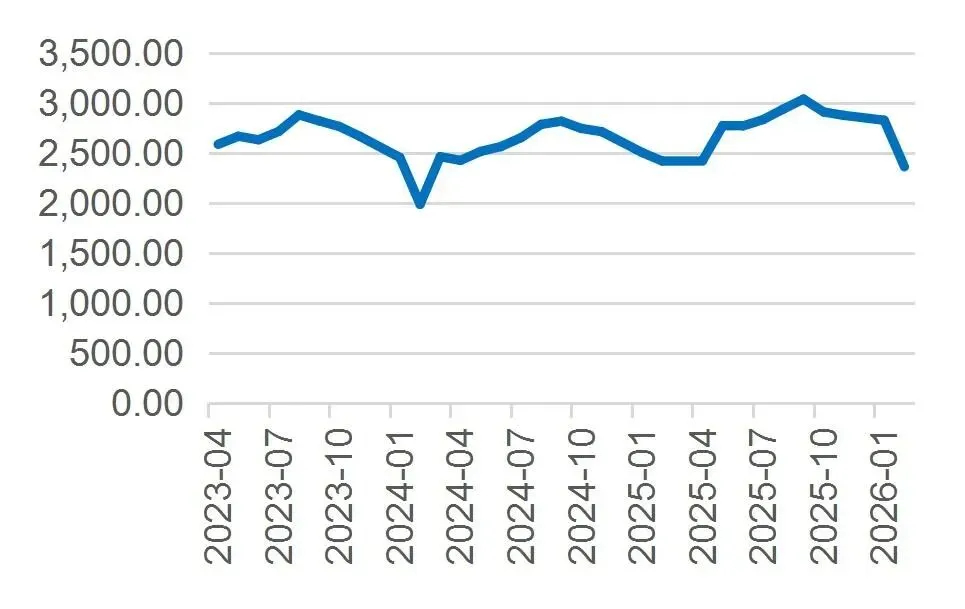
2026年1—2月,全国工业饲料产量5185万吨,同比增长3.4%。主要饲料产品出厂价格同比涨跌互现,与上年12月份相比,畜禽配合饲料、浓缩饲料、添加剂预混合饲料出厂价格以降为主。

图18:国内小麦现货价(元/吨)

资料来源:wind,山西证券研究所

图19:国内豆粕现货价(元/吨)

资料来源:wind,山西证券研究所

图20:国内玉米现货价(元/吨)

资料来源:wind,山西证券研究所

图21:鱼粉国际现货价(美元/吨)

资料来源:wind,山西证券研究所

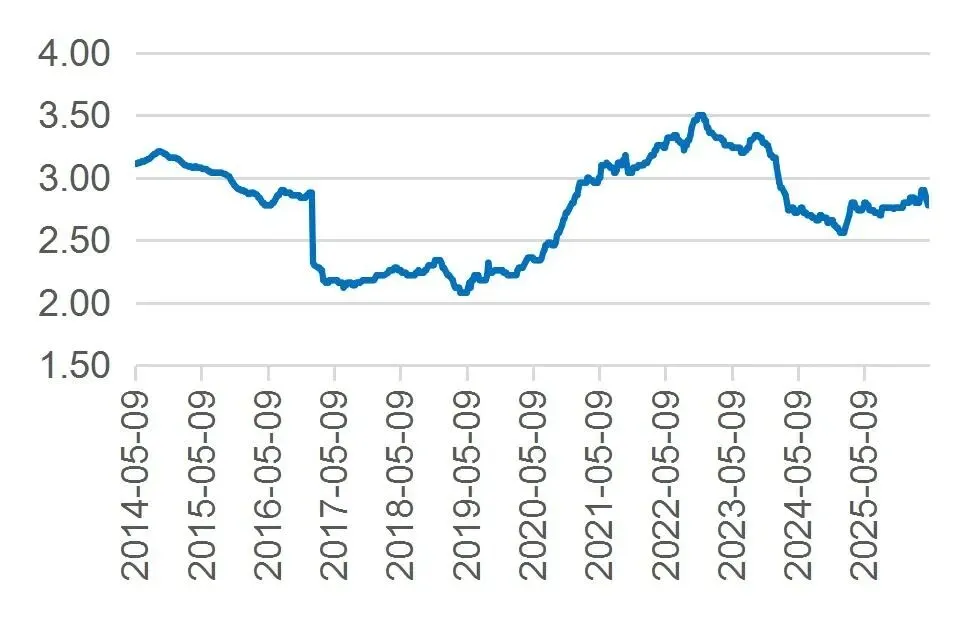
图22:育肥猪配合饲料平均价(元/公斤)

资料来源:wind,山西证券研究所

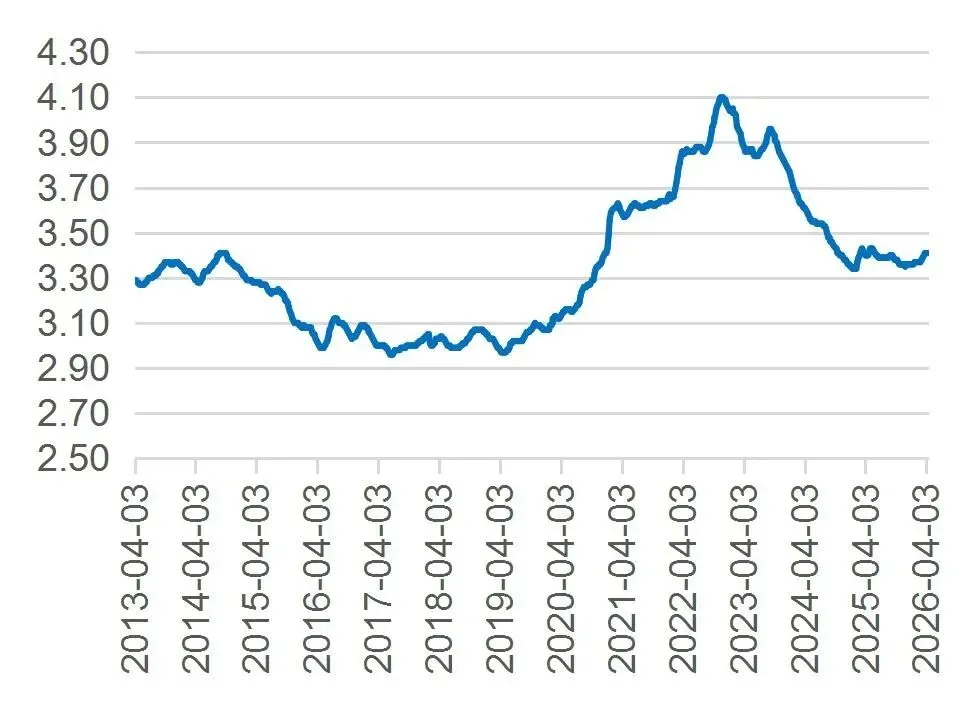
图23:肉鸡配合料平均价(元/公斤)

资料来源:wind,山西证券研究所

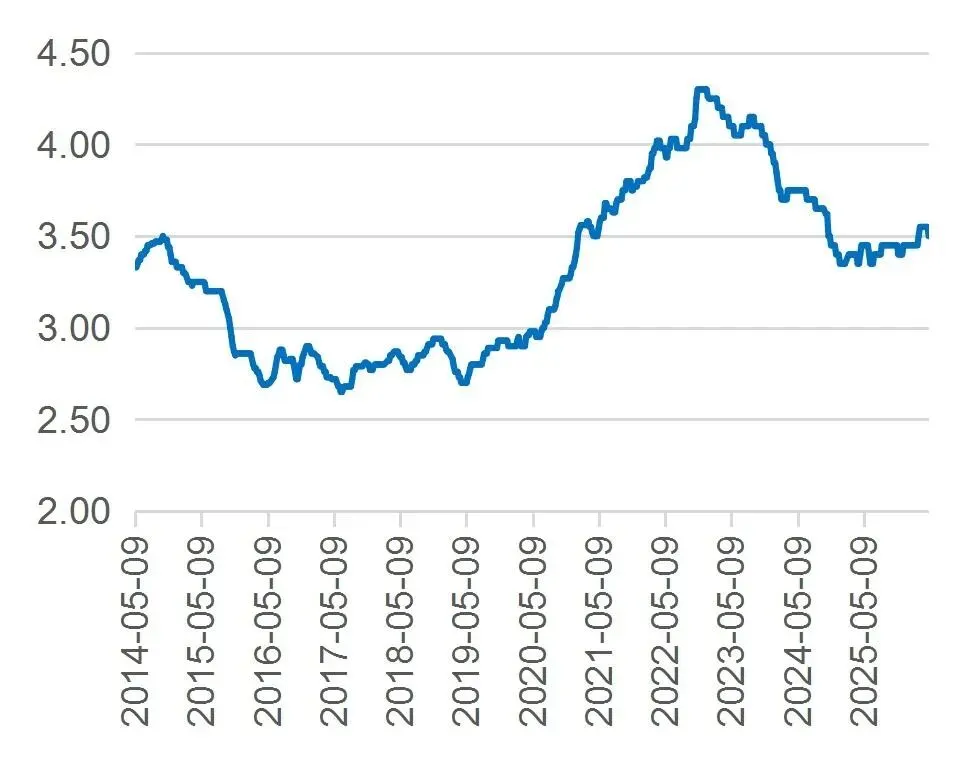
图24:蛋鸡配合料平均价(元/公斤)

资料来源:wind,山西证券研究所

图25:全国饲料当月总产量(万吨)

资料来源:wind,山西证券研究所

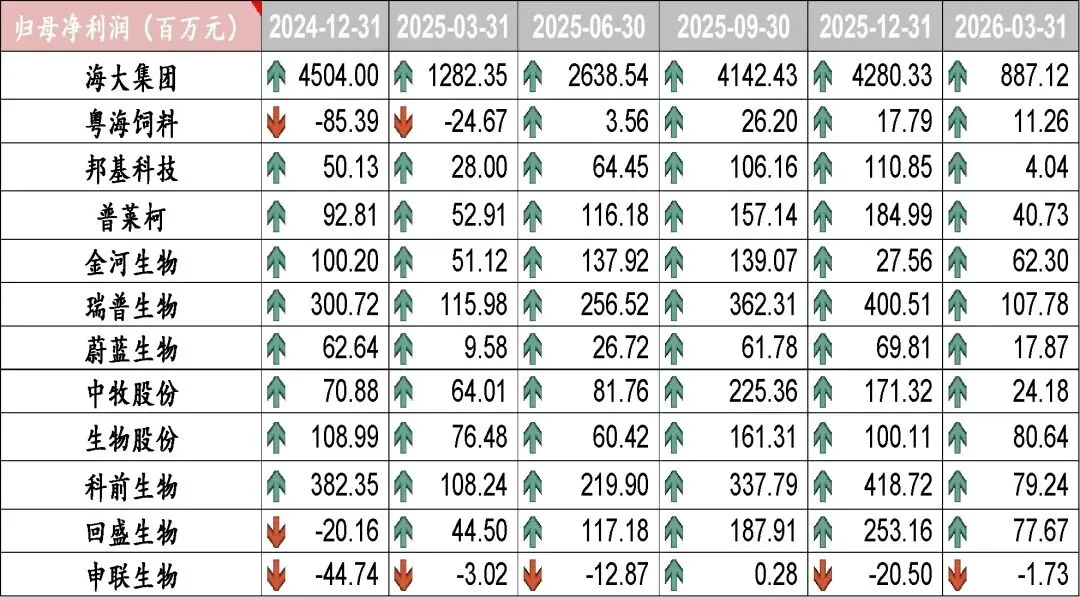
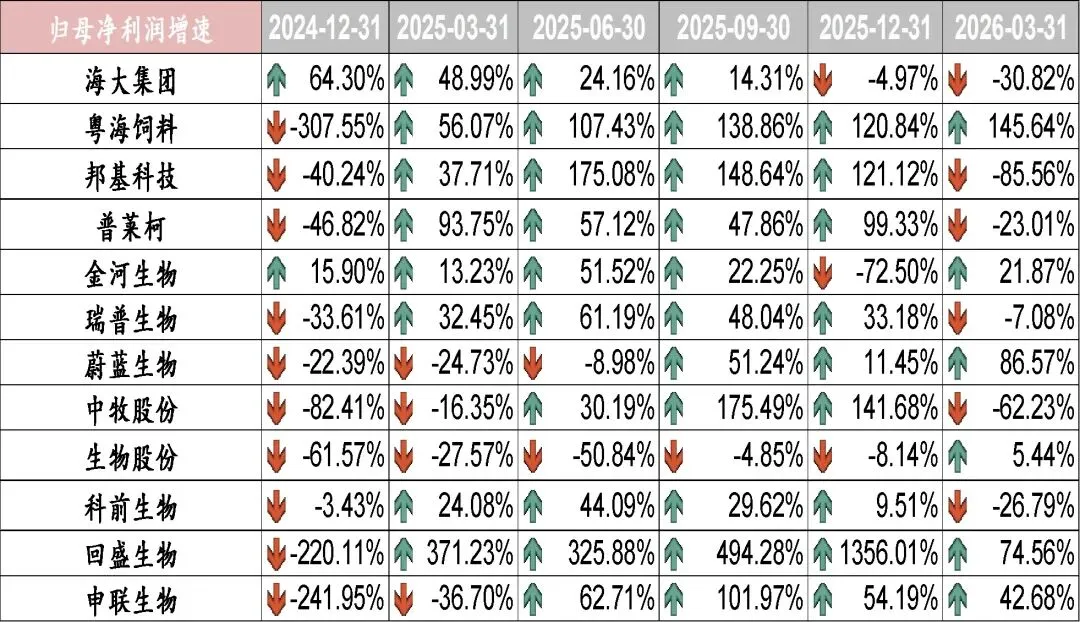
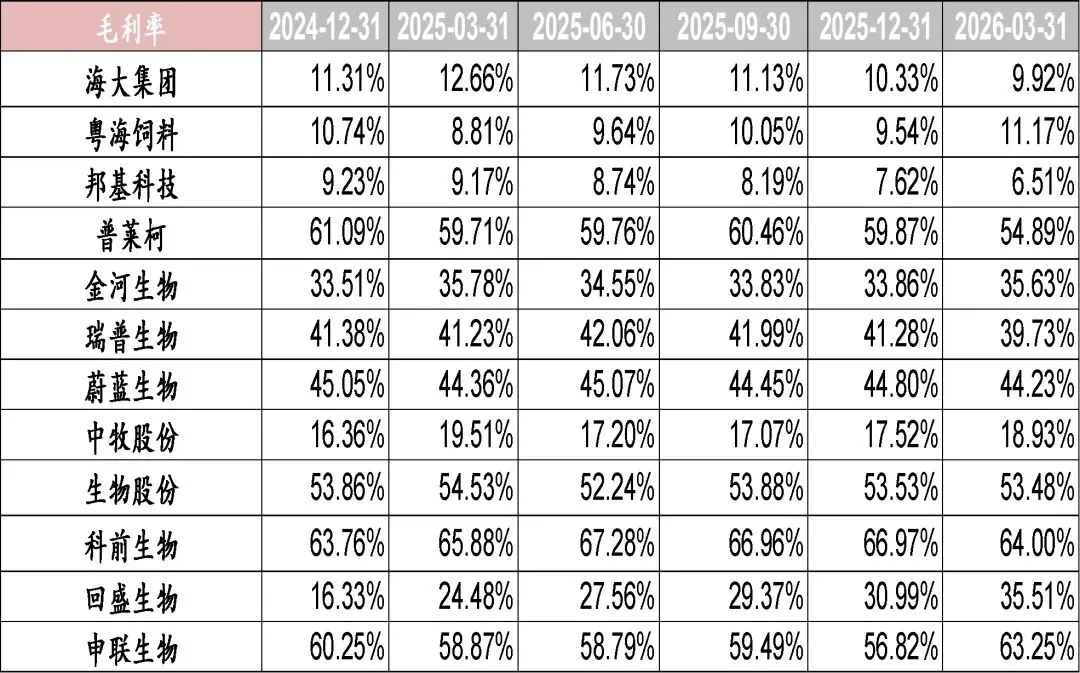
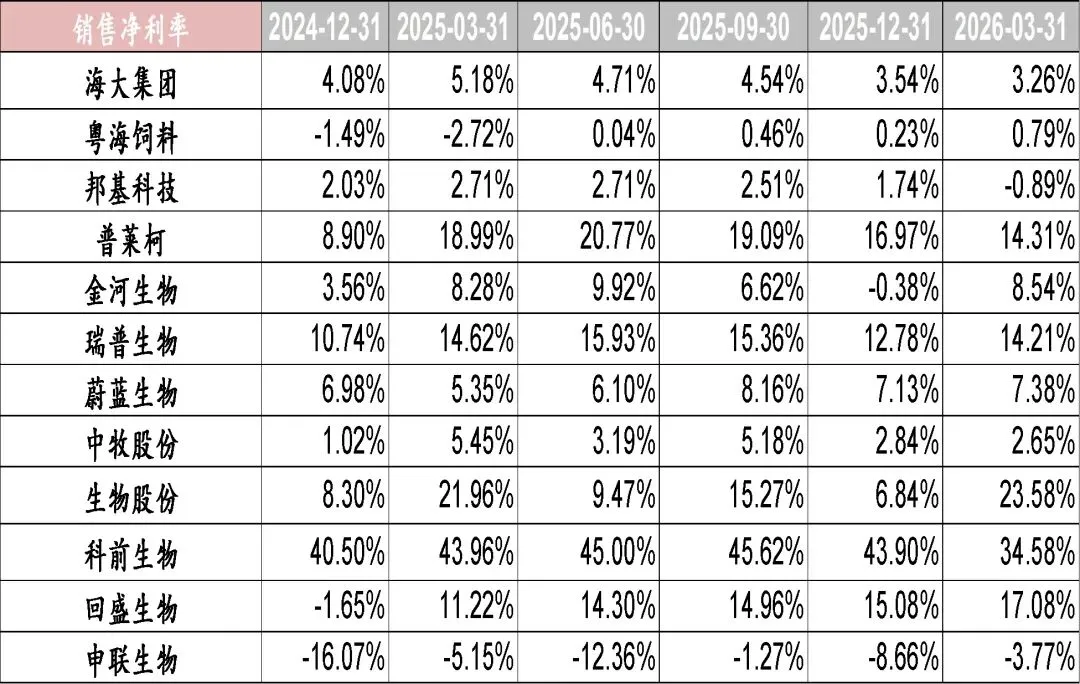
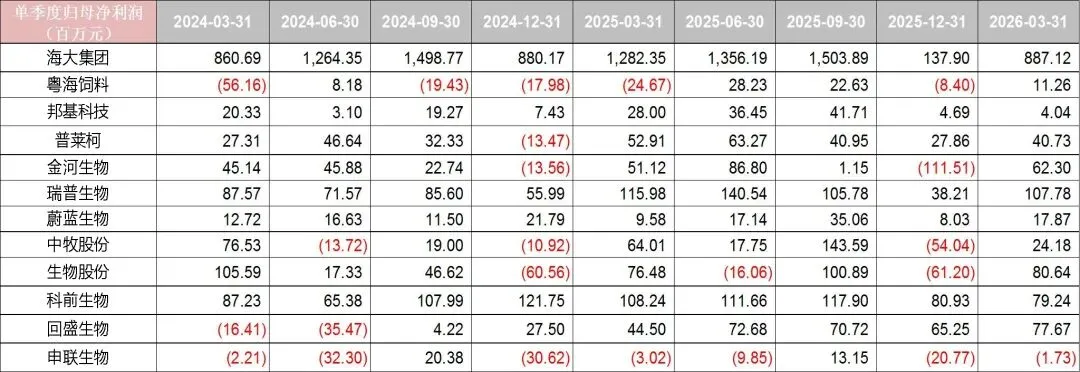
2025年和26Q1饲料动保行业出现一定程度的分化。海大集团2025年饲料销量3208万吨(含内部养殖耗用量约222万吨),同比增长约21%,其中2025年国内饲料外销量2640万吨,同比增长约20%,市场占有率进一步提升。海大集团2025年归母净利42.80亿元,同比下滑4.97%,主要是受到生猪养殖业务的盈利波动影响,公司2025年生猪养殖业务利润同比下降9亿元以上;26Q1公司归母净利润8.87亿元,同比下滑30.82%。粤海饲料2025年归母净利润0.18亿元,同比扭亏,主要是信用资产减值损失大幅缩减所致;26Q1公司归母净利0.11亿元,同比扭亏。

图26:饲料动保公司归母净利润(当年累计)

资料来源:公司公告、Wind、山西证券研究所

图27:饲料动保公司归母净利润同比增长趋势

资料来源:公司公告、Wind、山西证券研究所

图28:饲料动保上市公司毛利率趋势

资料来源:公司公告、Wind、山西证券研究所

图29:饲料动保上市公司销售净利率趋势

资料来源:公司公告、Wind、山西证券研究所

图30:饲料动保上市公司单季度净利润趋势

资料来源:公司公告、Wind、山西证券研究所

【宠物食品板块】

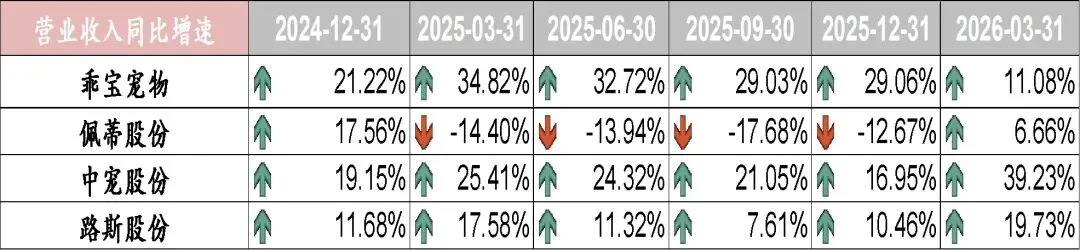
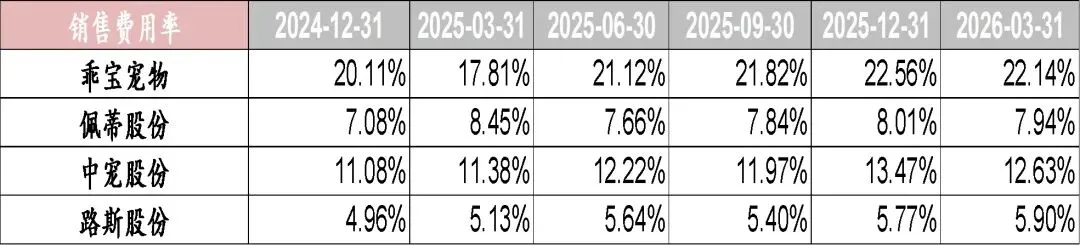
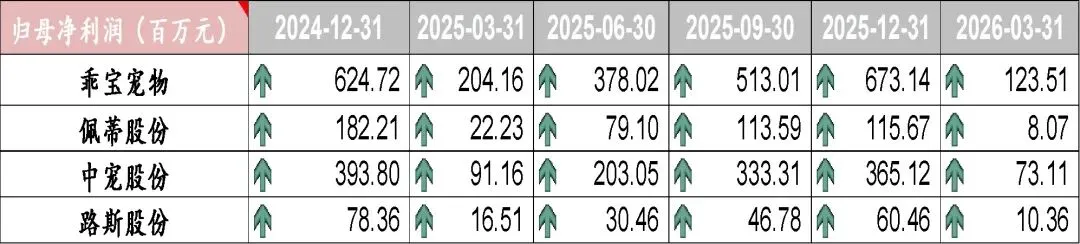
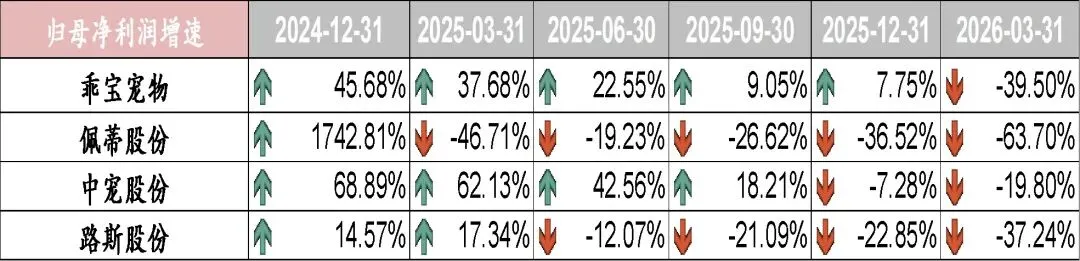
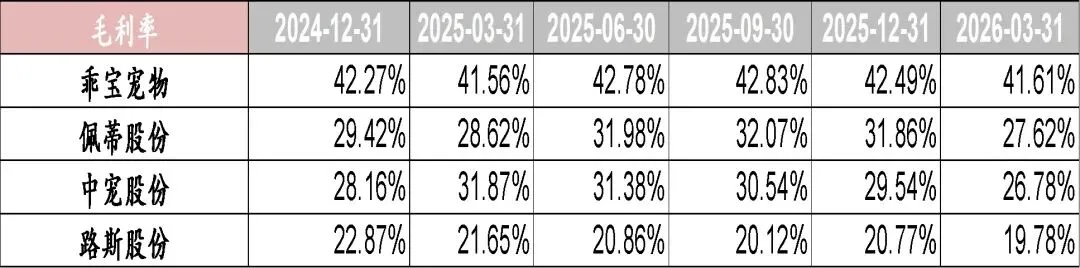
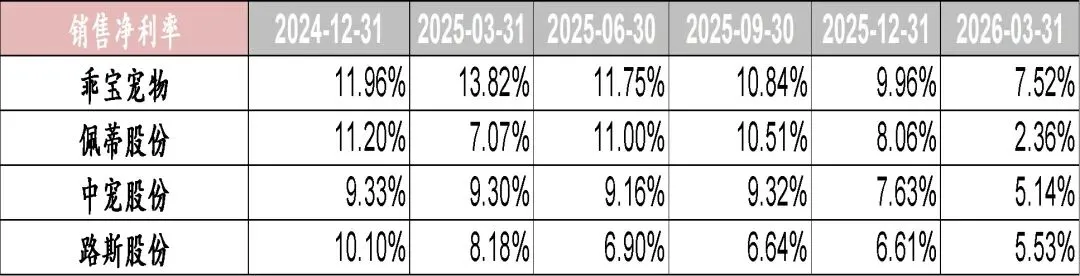
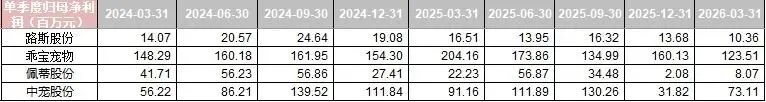
2025&26Q1,主要宠物食品上市公司,收入多数上涨,盈利普遍承压。主要原因有两方面,一是海外业务利润率下滑,主要是受关税政策波动以及人民币汇率上升影响;二是加大国内业务投入,特别是自有品牌推广费用攀升,高费用率拖累业绩。

图31:宠物食品公司营业收入同比增速(当年累计)

资料来源:公司公告、Wind、山西证券研究所

图32:宠物食品公司销售费用率趋势

资料来源:公司公告、Wind、山西证券研究所

图33:宠物食品公司归母净利润(当年累计)

资料来源:公司公告、Wind、山西证券研究所

图34:宠物食品公司归母净利润同比增长趋势

资料来源:公司公告、Wind、山西证券研究所

图35:宠物食品上市公司毛利率趋势

资料来源:公司公告、Wind、山西证券研究所

图36:宠物食品上市公司销售净利率趋势

资料来源:公司公告、Wind、山西证券研究所

图37:宠物食品上市公司单季度净利润趋势

资料来源:公司公告、Wind、山西证券研究所

【投资建议】

生猪行业近期持续承压,行业亏损期间是产能去化较好的时间窗口。由于行业整体降负债和修复资产负债表的任务尚未完成,如果行业持续亏损,或加速市场化去产能的节奏。在生猪产业政策的引导下,政策调控下的产能去化或将同步推进。此外,以PSY为代表的母猪产能生产效率曲线的斜率或阶段性趋缓。今年可能会出现2021年以来第三次幅度较为明显的产能去化,生猪养殖行业基本面和估值有望得到修复,建议关注温氏股份、立华股份、神农集团、巨星农牧等生猪养殖股。

饲料行业的竞争已经从单纯的产品竞争逐渐进入到产业链价值的竞争,行业加速整合,市场份额进一步往具有研发优势、规模优势、产业链配套服务优势等头部企业集中。在行业整合的大趋势下,我们看好海大集团的机会:(1)公司凭借高效的内部管理、有效的业务激励、以及突出的产业链服务优势,国内市场份额得到持续提升;(2)亚非拉地区饲料业务的市场容量大,仍属一片“蓝海”,公司海外饲料业务有望延续高增长高毛利趋势,成为业绩的又一个增长点;(3)公司目前估值处于历史底部区域,具有较高的安全边际。

具有从种苗端到食品端产业链优势的头部企业或将表现出更强的经营韧性。从周期配置的角度,在周期低位,低估值和低预期的品种在配置上或具有良好的风险收益比,建议关注圣农发展:公司种鸡业务稳步推进,市场认可度不断提升;肉鸡饲养加工降本增效,成本管控优势突出,造肉成本有效下降;渠道方面,公司产品在C端、餐饮等高价值渠道上的占比不断提升,收入结构不断优化;当前处于PB估值的底部区域。

我国的养宠渗透率有望继续提高,宠物食品在众多消费行业中仍是相对具有成长性的细分领域。随着行业新进入者的涌现和流量成本的攀升,传统电商营销边际贡献或放缓,仅靠单一的营销已无法构建持久的品牌护城河,品牌之间的竞争或将从重营销逐渐转向重研发和供应链。建议关注自有品牌领先和持续加大研发的乖宝宠物,以及全球产业链布局领先的中宠股份。

【风险提示】

因畜禽养殖疫情和自然灾害导致养殖存栏出现损失的风险;极端天气和自然灾害导致养殖基地受损,从而影响生产和出栏的风险;昆虫灾害、干旱洪涝等自然灾害导致玉米大豆等原料供给减少和饲料原料涨价的风险;企业因管理不当导致出现食品安全的风险;汇率波动风险;产品销售不及预期的风险;全球贸易摩擦加剧的风险;海外竞争加剧导致部分公司全球化战略推进受阻的风险。
分析师:陈振志

执业登记编码:S0760522030004

分析师:徐风

执业登记编码:S0760519110003

报告发布日期:2026年5月13日

【分析师承诺】

本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。
【免责声明】

本订阅号(微信号:山西证券研究所)是山西证券股份有限公司研究所依法设立、运营的官方订阅号。

本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。

山西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本公司不会因为任何机构或个人关注、收到或订阅本订阅号推送内容而视为本公司的当然客户。本公司证券研究报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。入市有风险,投资需谨慎。在任何情况下,本订阅号中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本订阅号中的任何内容所引致的任何损失负任何责任。本订阅号所载的资料、意见及推测仅反映本公司研究所于发布报告当日的判断。在不同时期,本公司可发出与本订阅号所载资料、意见及推测不一致的报告。本公司或其关联机构在法律许可的情况下可能持有或交易本订阅号中提到的上市公司所发行的证券或投资标的,还可能为或争取为这些公司提供投资银行或财务顾问服务。订阅者应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本公司在知晓范围内履行披露义务。本订阅号的版权归本公司所有。本公司对本订阅号保留一切权利。未经本公司事先书面授权,本订阅号的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。否则,本公司将保留随时追究其法律责任的权利。

依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。

依据《发布证券研究报告执业规范》规定特此提示我司证券研究业务客户不要将我司证券研究报告转发给他人,提示我司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。

依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施细则》规定特此告知我司证券研究业务客户遵守廉洁从业规定。

最新文章

随机文章