先上硬菜:5月农行大额存单真实利率表
我直接给你报数,这是农行5月最新挂牌的大额存单利率,20万起存的那种。但注意——10万够不上大额存单门槛,这是第一个很多人栽跟头的坑。
农行大额存单起存金额统一20万,10万只能买”升级版定期”,或者叫”银利多”这类专属存款产品。名字听着花哨,本质就是银行为了揽储,给普通定期套了个马甲,利率比基准高一截。
所以咱们今天算两笔账:一笔是”假如你有20万”的真·大额存单,一笔是”只有10万”的普通人实操路径。 两笔账的利息差,能让你倒吸一口凉气。
第一笔账:20万大额存单,三年利息多少?
5月农行三年期大额存单,年利率1.95%。别嫌低,这已经是本轮调整里相对”厚道”的期限了。
算一下:20万 × 1.95% × 3年 = 11700元利息,到期本息合计211700元。
但这里有个隐形门槛——农行大额存单经常”断货”。不是你想买就能买,得抢。我上周三上午十点刷手机银行,三年期额度秒光,只剩一年期1.45%的边角料。所以盯着利率没用的,能买到才是本事。
第二笔账:只有10万,怎么存最划算?
这是咱老百姓的真实处境。10万买不了大额存单,但别急着拍大腿,农行有几条”暗道”可以走。
路径一:银利多专属存款
这是农行给普通客户的”安慰奖”。5月最新三年期利率1.90%,比大额存单只低5个基点,但起存金额友好得多,通常5000或1万起。
10万 × 1.90% × 3年 = 5700元利息。
和大额存单比,三年少赚250块——一杯茅台冰淇淋的钱,但门槛砍了一半还多。对只有10万的人来说,这是最优解。
路径二:普通定期存款
如果你连银利多的入口都找不到,只能存最基础的整存整取,三年期利率1.50%——这是央行基准利率,银行可以上浮,但农行网点普遍”懒得动”。
10万 × 1.50% × 3年 = 4500元利息。
和银利多一比,三年直接亏掉1200块。这1200块,够你交两个月物业费,或者给老伴买件像样的外套。 别小看这点利差,银行就是靠这”懒得动”三个字,每年从储户口袋里悄悄抽走 billions。
路径三:阶梯存款法
这是我给老客户的私藏招数。把10万拆成三笔:3万存一年期(1.10%)、3万存两年期(1.20%)、4万存三年期(1.50%)。每年到期一笔再续存三年,循环起来。
三年后总利息大概4800元左右,比一次性存三年普通定期多拿300块,流动性还强得多——急用钱时只用牺牲一笔的利息,不用全部提前支取变活期。
核心问题:10万存三年,利息到底能差多大?
我把刚才的账摊在桌上,你一眼就能看明白:
| 存款方式 | 三年总利息 | 年化收益率 |
| 20万大额存单(参考) | 11700元 | 1.95% |
| 银利多10万 | 5700元 | 1.90% |
| 普通定期10万 | 4500元 | 1.50% |
| 阶梯存款10万 | 约4800元 | 约1.60% |
同一笔钱,选对产品差1200,选错渠道再差2500。 这还没算通胀侵蚀的购买力。你现在明白为啥银行客户经理从来不主动给你推银利多了?——普通定期是”完成任务”,银利多是”贴钱揽储”,KPI导向不一样,嘴里的推荐词就不一样。
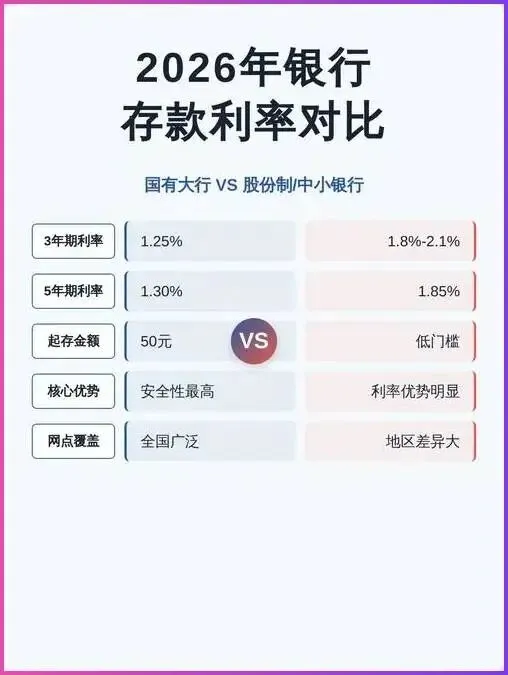
老炮儿的三个实操建议
第一,打开手机银行,别听柜台”随口报”。
现在农行APP里”存款”栏目下拉,能看到”银利多”“大额存单”“结构性存款”三个入口。大额存单抢不到是常态,但银利多经常有隐藏额度,尤其是每月初、季度末、年末三个节点,银行冲存款规模时会悄悄放量。你月初一号上午九点刷,和月底三十号下午五点刷,看到的产品列表可能完全不一样。
第二,警惕”存单变理财”的套路。
有些网点为了中收,会把保险、理财包装成”高收益存款”推荐。记住一句话:凡是收益率超过2.5%还承诺”保本”的,先掏手机查产品编码。 存款有存款保险标识,理财有理财登记编码,保险有保单号。三码合一验真身,别被”姐姐这个产品利息高”的甜话忽悠了。
第三,三年期未必最优,流动性要算进去。
现在利率下行通道里,锁三年是赌未来不涨。但如果你预判自己两年内可能用钱——孩子结婚、买房首付、老人生病——宁可拆成一年期+两年期,别贪那点利差把自己套死。 提前支取按活期0.10%算,三年利息直接蒸发九成,哭都找不着调。
最后说句得罪人的话。
现在全网都在教你”哪家银行利率高”,却没人告诉你“你能买到什么”。农行大额存单1.95%看着不错,10万门槛把你拦外面;城商行2.5%听着诱人,但你家楼下有没有网点?到期转存方不方便?50万存款保险额度够不够覆盖?
存钱不是选美,是过日子。 利率差0.3%,三年差900块;但为了这900块,你每周坐两小时公交去外地网点排队,时间成本、误工成本、万一网点跑路的风险成本,算进去亏不亏?
10万存三年,利息差多少?我算完了,差的是信息差、渠道差、还有你心里那杆秤。
钱在自己手里,明明白白存,踏踏实实拿利息,才睡得安稳。
 10个月宝宝每天需要喝多少奶粉?