
当前位置:首页>农业>音频 | 保险公司农业大灾风险准备金税前扣除

音频 | 保险公司农业大灾风险准备金税前扣除

  • 2026-10-29 09:10:00
音频 | 保险公司农业大灾风险准备金税前扣除

《听税》栏目聚焦税务政策,解答税费疑问,融合喜马拉雅独特的听觉生态,打造沉浸式信息获取。随身畅听,精彩直达。

小刘,咱们这笔农业保险业务是有财政保费补贴的,你研究下相关扶持政策。

王经理,我查到了。

音频来源:喜马拉雅泰安税务

保险公司农业大灾风险准备金税前扣除

【享受主体】

经营财政给予保费补贴的农业保险的保险公司

【优惠内容】

保险公司经营财政给予保费补贴的农业保险,按不超过财政部门规定的农业保险大灾风险准备金(简称大灾准备金)计提比例,计提的大灾准备金,准予在企业所得税前据实扣除。

【享受条件】

1.本年度扣除的大灾准备金=本年度保费收入x规定比例-上年度已在税前扣除的大灾准备金结存余额。

按上述公式计算的数额如为负数,应调增当年应纳税所得额。

2.财政给予保费补贴的农业保险,是指各级财政按照中央财政农业保险保费补贴政策规定给予保费补贴的种植业,养殖业、林业等农业保险。

3.规定比例,是指按照《财政部关于印发<农业保险大灾风险准备金管理办法>的通知》(财金〔2013〕129号)确定的计提比例。

【政策依据】

1.《财政部 国家税务总局关于保险公司准备金支出企业所得税税前扣除有关政策问题的通知》(财税〔2016〕114号)第四条

2.《财政部 税务总局关于延长部分税收优惠政策执行期限的公告》(2021年第6号)第四条

录音员

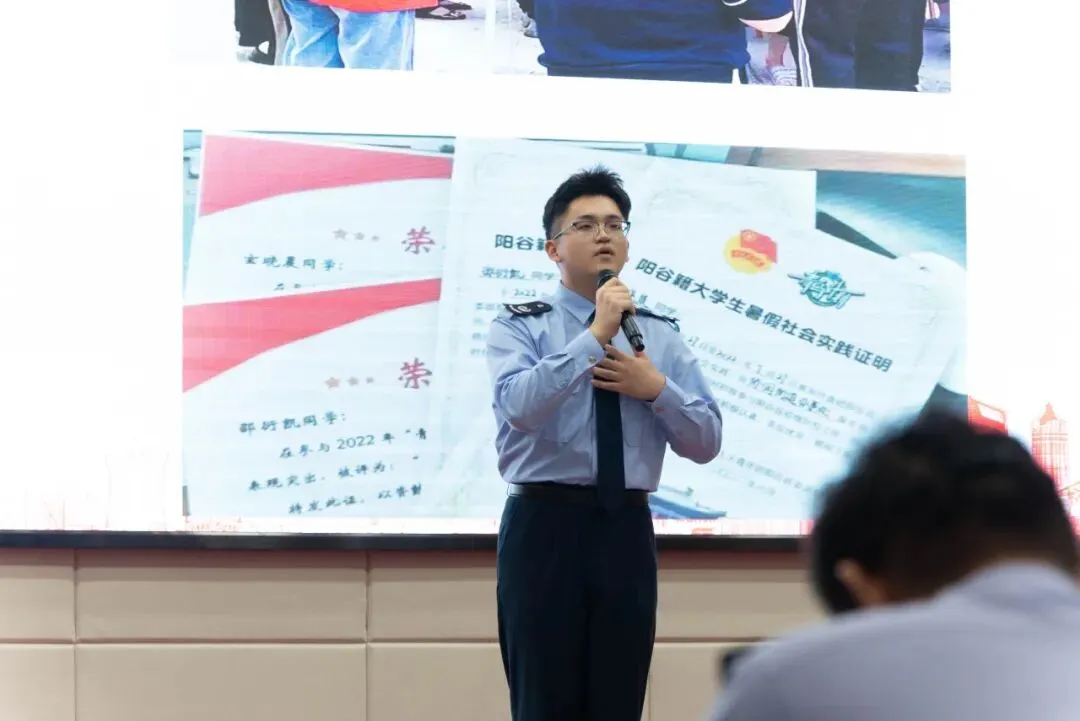
邵衍凯,国家税务总局泰安高新技术产业开发区税务局社会保险费和非税收入股一级行政执法员,多次参与泰安市局组织的税收宣传工作,以及系统内演讲比赛并获奖。


来源:国家税务总局山东省税务局

编发:国家税务总局泰安市税务局纳税服务中心(税收宣传中心)

编审:石晓玲

责编:杨君霞


最新文章

随机文章