当前位置:首页>农业>【开源农业|周观察】备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压

【开源农业|周观察】备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压

  • 2026-10-27 07:22:13
【开源农业|周观察】备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压

报告摘要

周观察:备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压

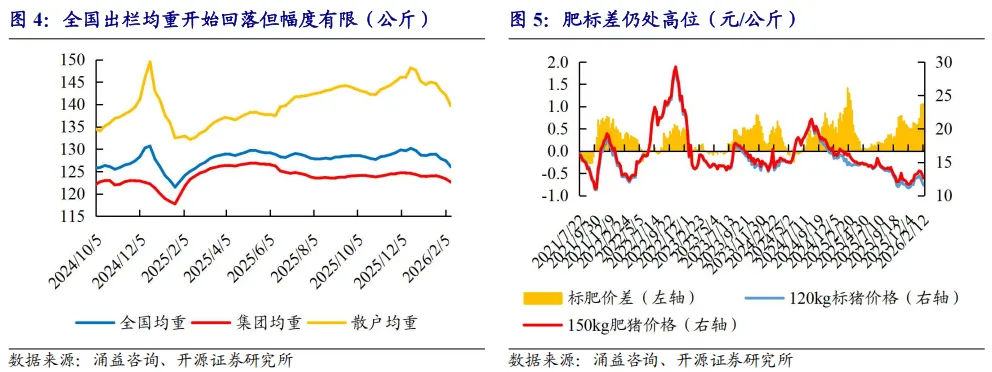
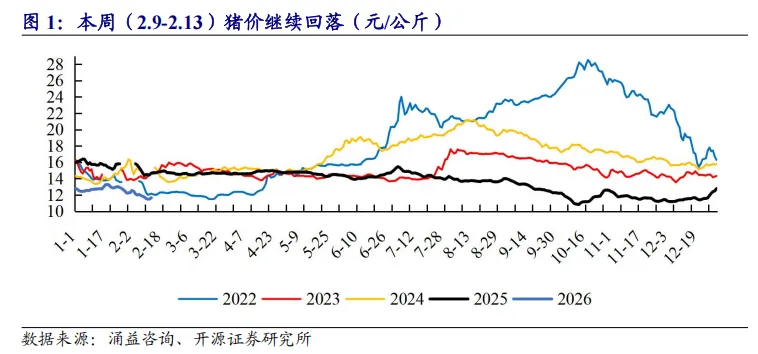
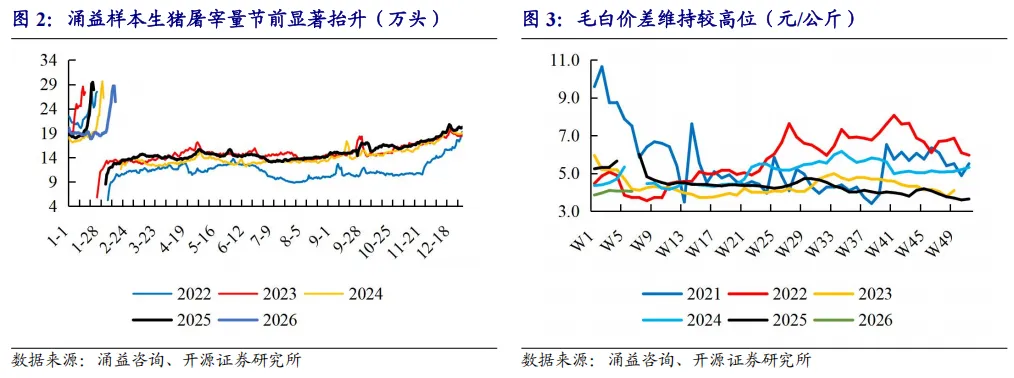
备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压。据涌益咨询,截至2026年2月13日,全国生猪均价11.66元/公斤,周环比-0.40元/公斤,节前最后一周猪价整体偏弱。屠宰量在节前显著抬升,承接供给释放。供给端看,2026年2月12日全国出栏均重126.05kg,较上周环比-1.35kg,节前有一定降重行为但幅度较小。结构端2026年2月12日肥标差1.06元/公斤,仍处高位对应大猪压力仍在,集中兑现导致的结构性压价风险较大。

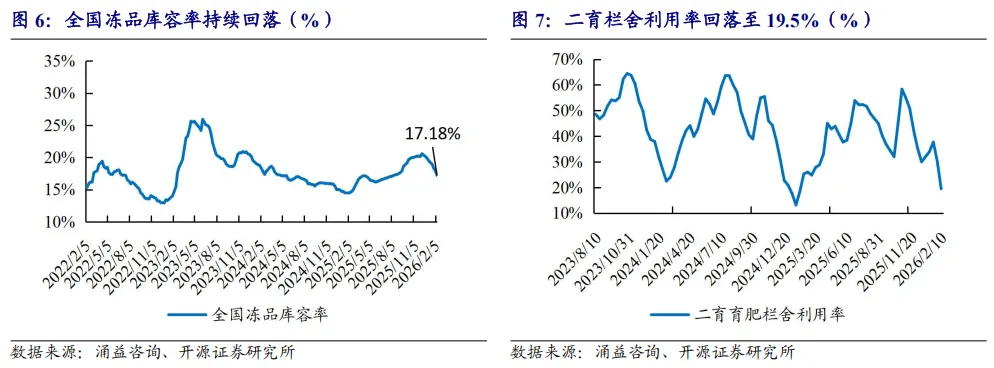
需求端看,白条价格回落但毛白价差稳定,白条价格较前周继续回落至15.80元/公斤,环比-0.57元/公斤,毛白价差维持高位,终端价格边际走弱,符合节前备货后段特征,价格端的边际支撑走弱。库存端,2026年2月6日全国冻品库容率继续回落至17.18%,持续去库,对现货形成托底。二育方面,截至2026年1月30日二育栏舍利用率回落至19.5%,较节前高位明显退潮,但此前累积的后移供给仍需观察节后释放节奏。
展望后市,节前最后一周备货进入尾声,冻品去库托底下猪价震荡偏弱运行。节后1–2周需求季节性回落较确定,叠加供给端由于节前降重兑现不充分、大猪压栏、二育链条供给后移易出现集中释放,现货面临较大下行压力。

重点新闻:

(1)三部门:2026年起至2030年底,对进口种子种源等免征进口环节增值税。(2)金融监管总局:2025年,我国农业保险保费收入1555.5亿元,累计提供风险保障5.3万亿元。(3)中国人民银行、金融监管总局、中国证监会、农业农村部印发《关于统筹建立常态化金融支持机制 助力防止返贫致贫和乡村全面振兴的意见》。(4)中央财政统筹安排12.5亿元,积极支持冬小麦促弱转壮。

本周市场表现(2.9-2.13):农业板块跑输大盘2.51个百分点

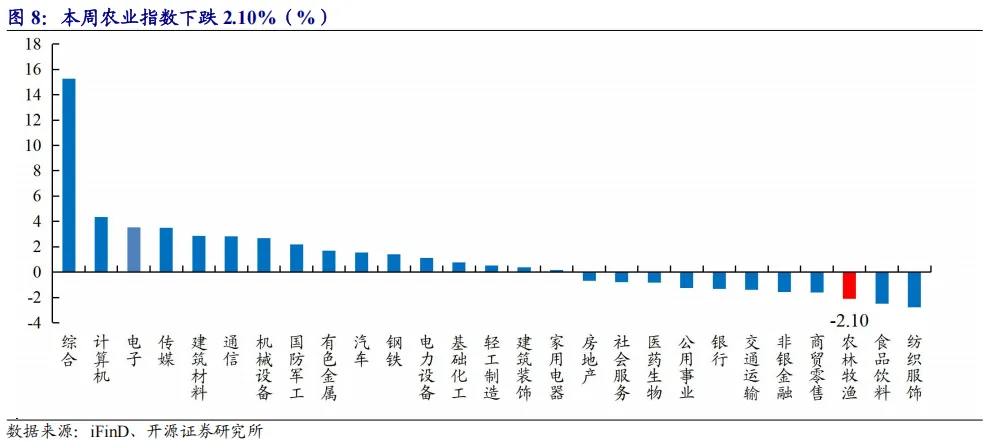
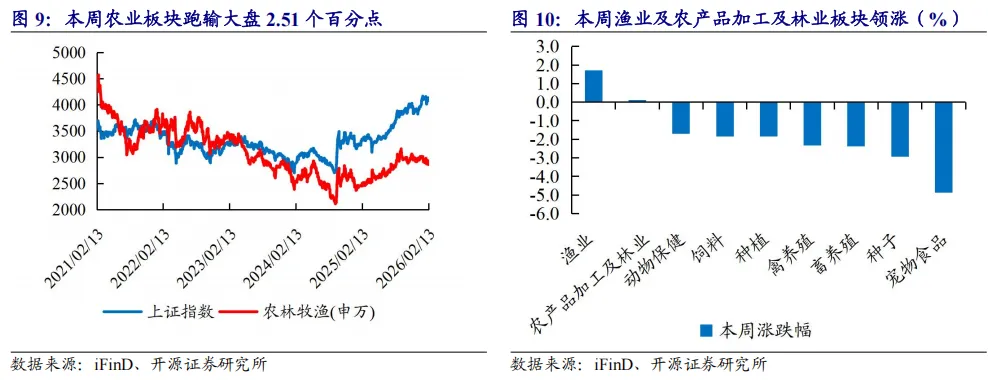
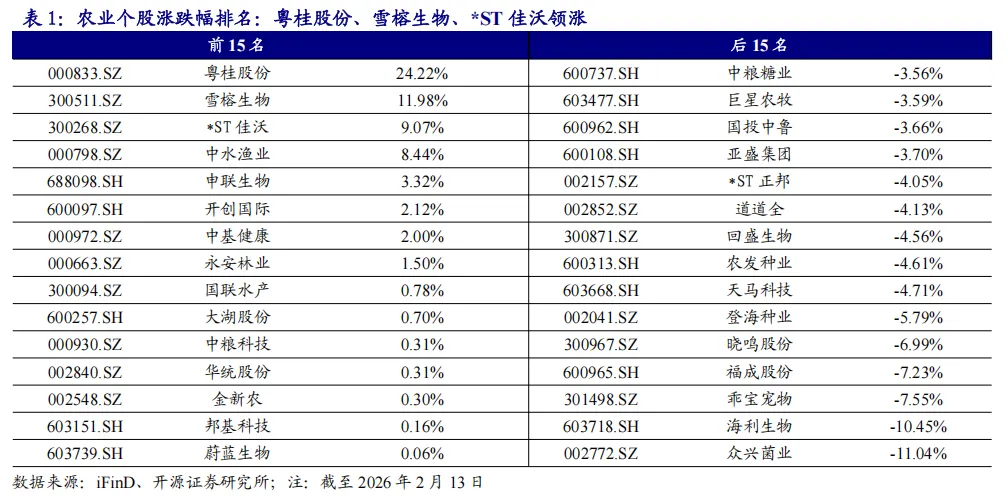
本周上证指数上涨0.41%,农业指数下跌2.10%,跑输大盘2.51个百分点。子板块来看,渔业板块领涨。个股来看,粤桂股份(+24.22%)、雪榕生物(+11.98%)、*ST佳沃(+9.07%)领涨。

本周价格跟踪(2.9-2.13):本周牛肉等农产品价格环比上涨

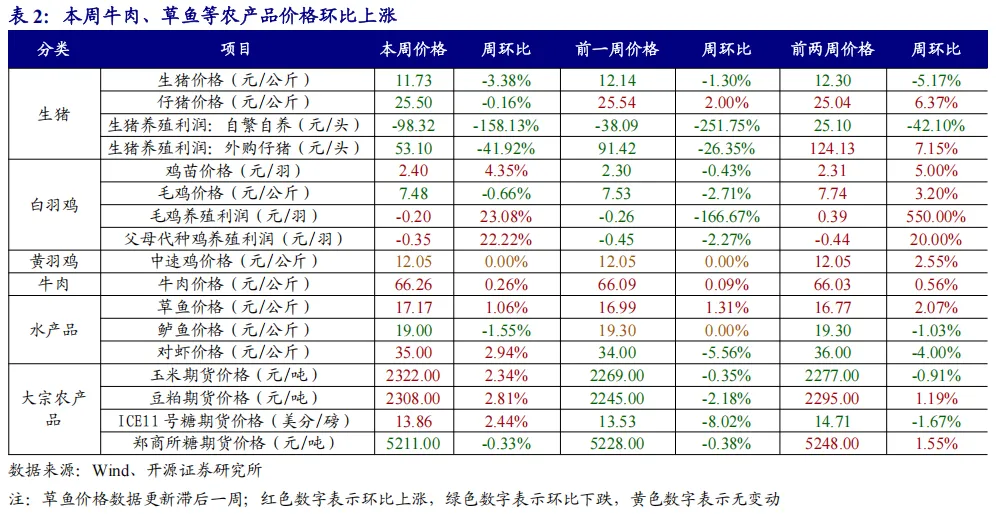
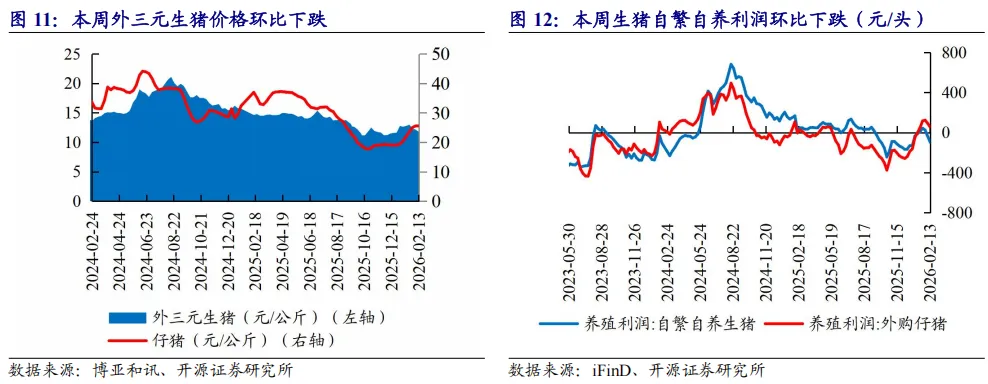
2月13日全国外三元生猪均价为11.73元/kg,较上周下跌0.41元/kg;仔猪均价为25.5元/kg,较上周下跌0.04元/kg;白条肉均价16.45元/kg,较上周下跌0.21元/kg。2月13日猪料比价为3.51:1。自繁自养头均利润-98.32元/头,环比-60.23元/头;外购仔猪头均利润53.1元/头,环比-38.32元/头。

风险提示:宏观经济下行,消费持续低迷,动物疫病不确定性等。

报告正文

1、周观察:备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压

备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压。据涌益咨询,截至2026年2月13日,全国生猪均价11.66元/公斤,周环比-0.40元/公斤,节前最后一周猪价整体偏弱。屠宰量在节前显著抬升,承接供给释放。供给端看,2026年2月12日全国出栏均重126.05kg,较上周环比-1.35kg,节前有一定降重行为但幅度较小。结构端2026年2月12日肥标差1.06元/公斤,仍处高位对应大猪压力仍在,集中兑现导致的结构性压价风险较大。
需求端看,白条价格回落但毛白价差稳定,白条价格较前周继续回落至15.80元/公斤,环比-0.57元/公斤,毛白价差维持较高位,终端价格边际走弱,符合节前备货后段特征,价格端的边际支撑走弱。库存端,2026年2月6日全国冻品库容率继续回落至17.18%,持续去库,对现货形成托底。二育方面,截至2026年1月30日二育栏舍利用率回落至19.5%,较节前高位明显退潮,但此前累积的后移供给仍需观察节后释放节奏。展望后市,节前最后一周备货进入尾声,冻品去库托底下猪价震荡偏弱运行。节后1–2周需求季节性回落较确定,叠加供给端由于节前降重兑现不充分、大猪压栏、二育链条供给后移易出现集中释放,现货面临较大下行压力。
2、本周市场表现(2.9-2.13):农业板块跑输大盘2.51个百分点
本周上证指数上涨0.41%,农业指数下跌2.10%,跑输大盘2.51个百分点。子板块来看,渔业板块领涨。个股来看,粤桂股份(+24.22%)、雪榕生物(+11.98%)、*ST佳沃(+9.07%)领涨。
3、本周重点新闻(2.9-2.13):三部门:2026年起至2030年底,对进口种子种源等免征进口环节增值税
三部门:2026年起至2030年底,对进口种子种源等免征进口环节增值税。为提高农业质量效益和竞争力,支持引进和推广良种,近日财政部会同海关总署、税务总局印发《财政部 海关总署 税务总局关于“十五五”期间种子种源进口税收优惠政策的通知》。一是对符合《进口种子种源免征增值税商品清单》的进口种子种源免征进口环节增值税;二是对具备研究和培育繁殖条件的动植物科研院所、动物园、植物园、专业动植物保护单位、养殖场、种植园,进口符合《进口种用野生动植物种源免征增值税商品清单》且用于科研、育种、繁殖的野生动植物种源,免征进口环节增值税;三是对军队、公安(包括缉私警察)、安全、消防救援部门进口的军警用工作犬、消防救援用工作犬、工作犬精液及胚胎,免征进口环节增值税。(财政部、海关总署、税务总局)
金融监管总局:2025年,我国农业保险保费收入1555.5亿元,累计提供风险保障5.3万亿元。从保费收入看,2025年我国连续第二年成为全球第一大农业保险市场。目前农业保险已覆盖农业生产的各个环节,风险保障也逐步由保物化成本向保完全成本、保收入转型。近年来,金融监管总局以“扩面、增品、提质”为重点,发展多层次农业保险。首先是大力推动关系国计民生的主粮作物保险发展,稻谷、小麦、玉米三大粮食作物完全成本保险和种植收入保险不断扩面。2025年将大豆完全成本保险和种植收入保险政策覆盖到除中央单位外的所有省(区、市),提供风险保障446亿元,同比增长37.02%。同时指导各地提升农业保险服务能力,要求各地区积极推进农业保险理赔精准化,提高服务的便捷性。鼓励保险公司运用卫星遥感、无人机等技术手段,完善精准高效查勘定损机制,探索远程查勘定损、“零接触”理赔等方式,提升农险服务效率。此外,还指导各家保险公司因地制宜开发保险产品,稳步推广指数保险、区域产量保险等创新险种,开发满足新型农业经营主体需求的保险产品,农业保险服务领域也得到了进一步的拓展。(央视新闻)
中国人民银行、金融监管总局、中国证监会、农业农村部印发《关于统筹建立常态化金融支持机制 助力防止返贫致贫和乡村全面振兴的意见》。其中提到,促进数字化转型。深化实施金融科技赋能乡村振兴示范工程,鼓励征信机构参与涉农信用信息服务平台运营,重点推动农业农村、市场监督、社保、税务、司法等部门掌握涉农主体信息的安全高效归集与共享。用好信贷市场服务平台、全国中小微企业资金流信用信息共享平台、农业经营主体信贷直通车等平台,加快涉农金融产品、服务渠道、业务流程数智化转型,提升农村数字普惠金融水平。鼓励金融机构运用大数据、人工智能、区块链、卫星遥感、物联网等技术,实现数据实时监测、贷款线上审批、智能风控等,提升融资效率。(央广网)
中央财政统筹安排12.5亿元,积极支持冬小麦促弱转壮。贯彻落实党中央、国务院决策部署,为积极应对冬小麦晚播,苗情偏弱的生产形势,近日,财政部会同农业农村部统筹安排中央财政资金12.5亿元,支持11个冬小麦主产省份开展促弱转壮等相关工作,重点对增施提苗肥等防灾稳产措施给予适当补助,全力夯实夏粮稳产丰产基础。(农业农村部)

4、本周价格跟踪(2.9-2.13):本周牛肉、草鱼等农产品价格环比上涨

生猪养殖:2月13日全国外三元生猪均价为11.73元/kg,较上周下跌0.41元/kg;仔猪均价为25.5元/kg,较上周下跌0.04元/kg;白条肉均价16.45元/kg,较上周下跌0.21元/kg。2月13日猪料比价为3.51:1。自繁自养头均利润-98.32元/头,环比-60.23元/头;外购仔猪头均利润53.1元/头,环比-38.32元/头。
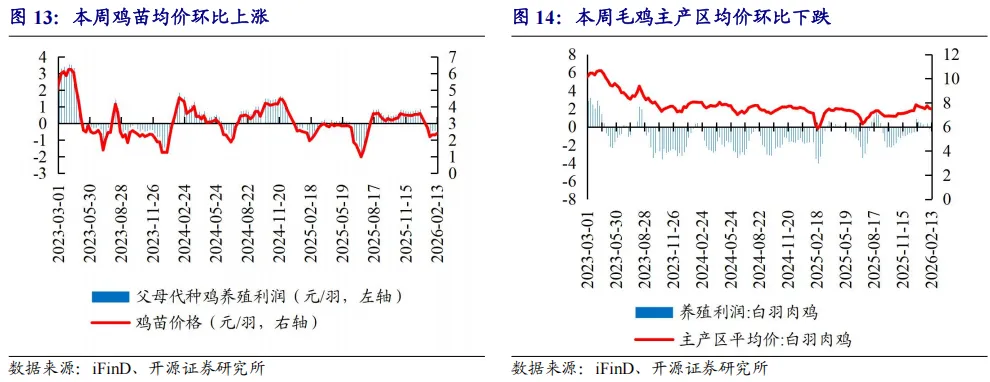
白羽肉鸡:本周鸡苗均价2.40元/羽,环比+4.35%;毛鸡均价7.48元/公斤,环比-0.66%;毛鸡养殖利润-0.20元/羽,环比+0.06元/羽。
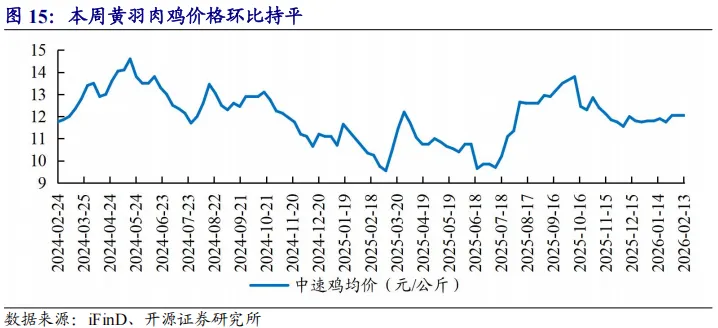
黄羽肉鸡:2月13日中速鸡均价12.05元/公斤,环比持平。
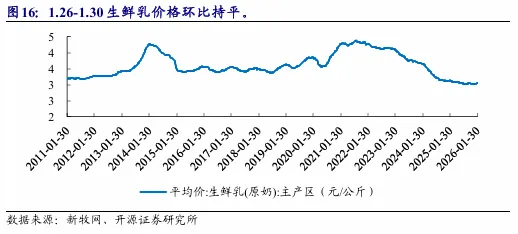
生鲜乳:1月30日生鲜乳均价3.04元/公斤,环比持平。
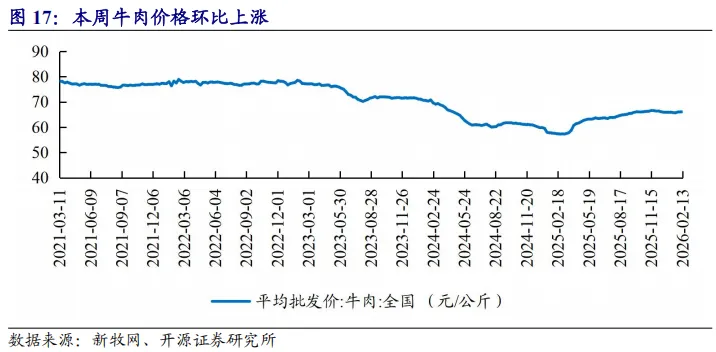
牛肉:2月13日牛肉均价66.26元/公斤,环比上周上涨0.17元/公斤。
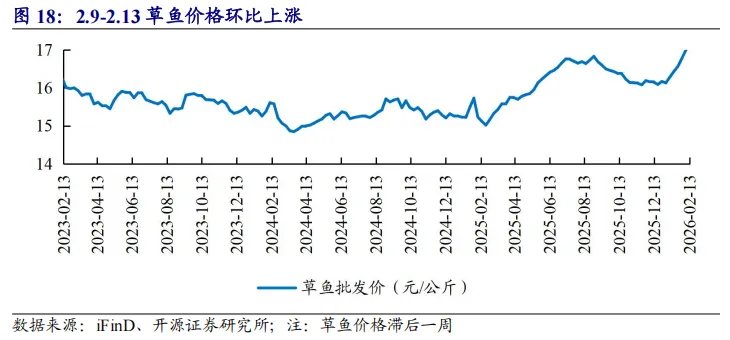
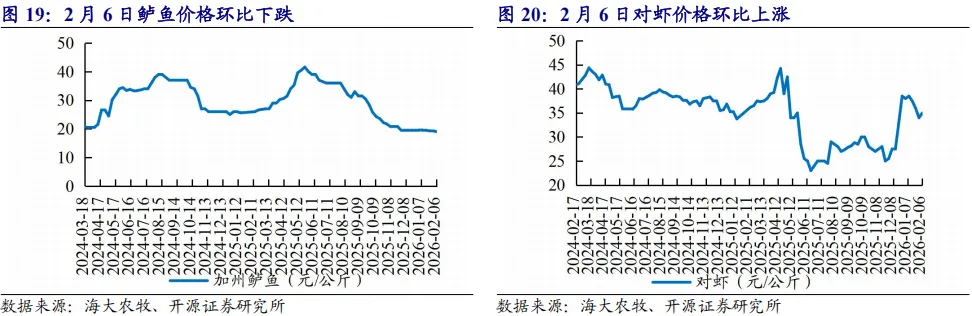
水产品:2月13日草鱼价格17.17元/公斤,环比+1.06%;据海大农牧数据,2月6日鲈鱼价格19.00元/公斤,环比-1.55%;2月6日对虾价格35.00元/公斤,环比+2.94%。
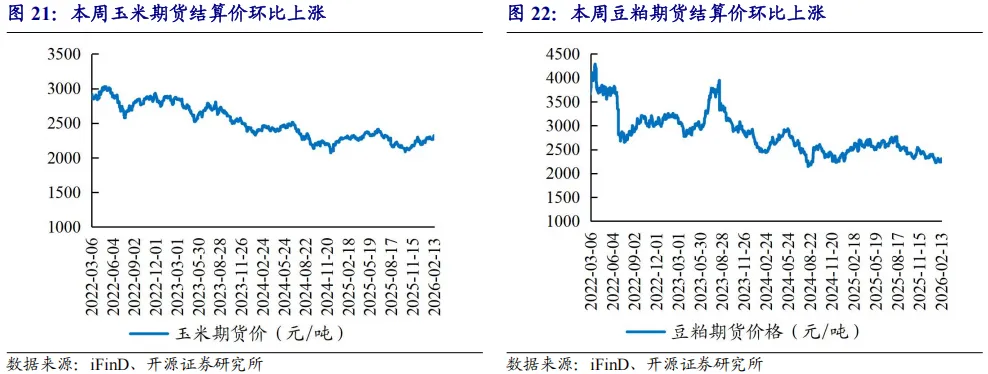
大宗农产品:本周大商所玉米期货结算价为2322.00元/吨,周环比+2.34%;豆粕期货活跃合约结算价为2308.00元/吨,周环比+2.81%。
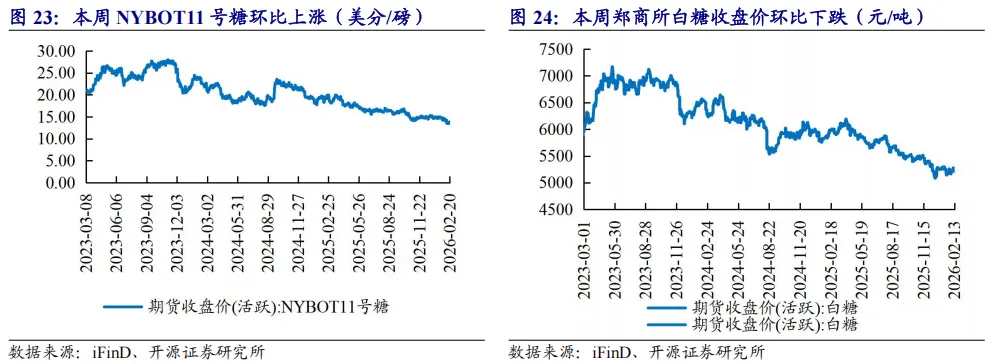
糖:NYBOT11号糖2月20日收盘价13.86美分/磅,周环比+2.44%。国内糖价,郑商所白砂糖期货2月13日收盘价5211.00元/吨,周环比-0.33%。

5、主要肉类进口量

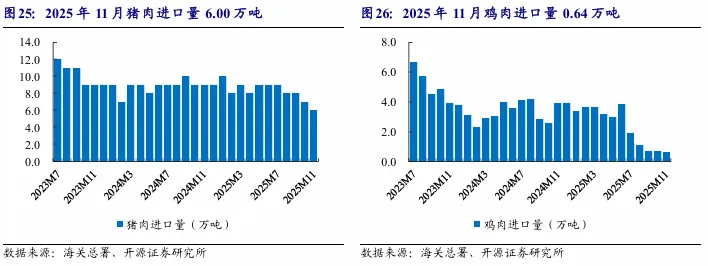
猪肉进口:据海关总署数据,2025年11月猪肉进口6.00万吨,同比-34.3%。

鸡肉进口:据海关总署数据,2025年11月鸡肉进口0.64万吨,同比-83.7%。

6、饲料产量

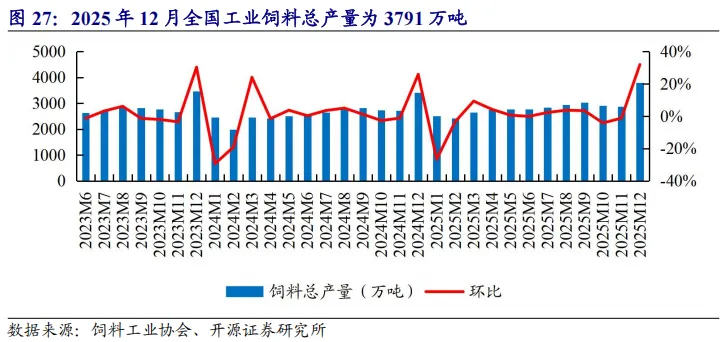
据中国饲料工业协会,2025年12月全国工业饲料产量3791万吨,环比32.0%。

7、风险提示

宏观经济下行,消费持续低迷,动物疫病不确定性等。

本报告摘自:《开源证券_农林牧渔行业周观察_备货进入尾声支撑走弱,降重有限+大猪压力未释节后猪价承压_农林牧渔团队_20260223》
研报首次发布时间:2026.02.23
分析师:陈雪丽  证书编号:S0790520030001
重要提示:

《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向开源证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。若您并非开源证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,请与我们联系。

免责声明:

开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。

本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考或使用,如接收人并非开源证券客户,请及时退回并删除。

本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。

本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。

开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。

本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
最新文章

随机文章