三分钟读公司No2:猪王,牧原股份
- 2026-10-23 17:57:29
三分钟读公司No2:猪王,牧原股份
先看一组硬核数据:
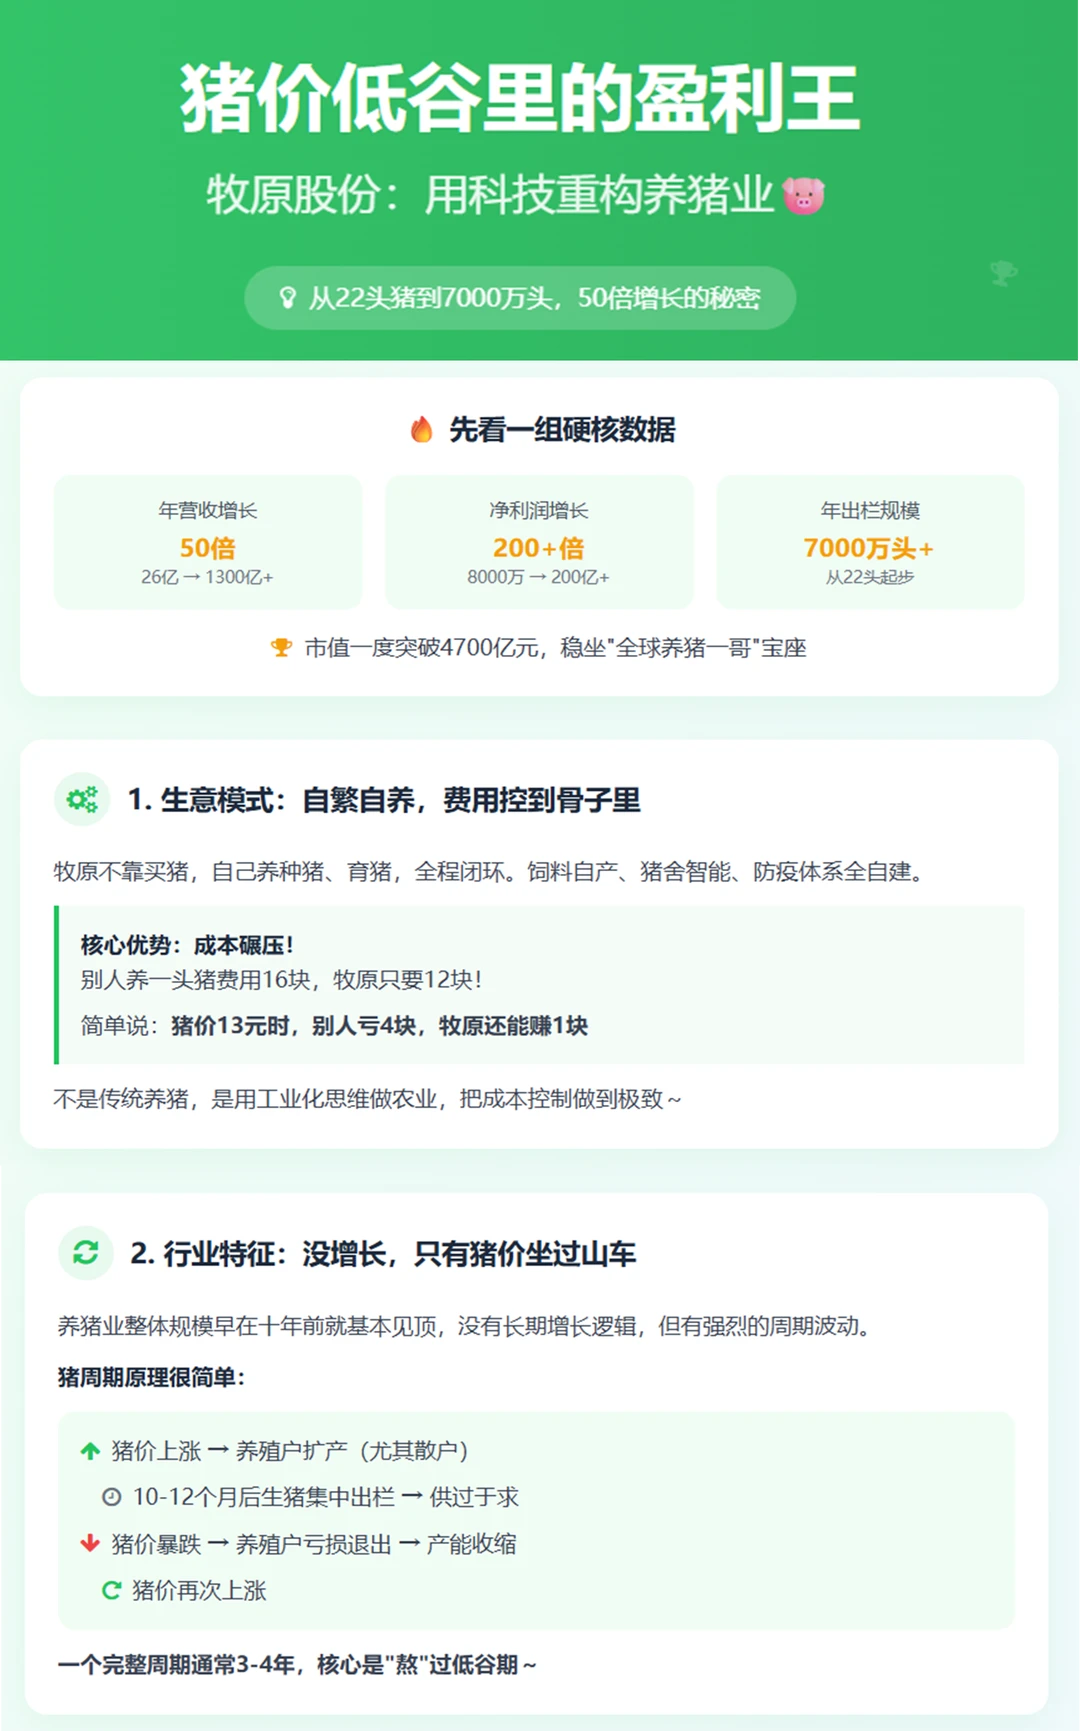
过去十年,牧原从年营收26亿飙到超1300亿,增长50倍;
净利润从8000万冲到近200亿,翻了200多倍;
市值一度突破4700亿元,稳坐“全球养猪一哥”宝座。
从22头猪起家,到年出栏超7000万头
它不是在养猪,是在用工业化+科技重构农业。
1.生意模式:自繁自养,费用控到骨子里
牧原不靠买猪,自己养种猪、育猪,全程闭环。
饲料自产、猪舍智能、防疫体系全自建。
别人养一头猪费用16块,牧原只要12块!
简单说:猪价13元时,别人亏4块,牧原还能赚1块。
2.行业特征:没增长,只有猪价坐过山车
养猪业整体规模早在十年前就基本见顶,没有长期增长逻辑,但有强烈的周期波动。
猪周期原理很简单:
猪价上涨 → 养殖户扩产(尤其散户)→ 10-12个月后生猪集中出栏 → 供过于求
→ 猪价暴跌 → 养殖户亏损退出 → 产能收缩 → 猪价再次上涨。
一个完整周期通常3-4年
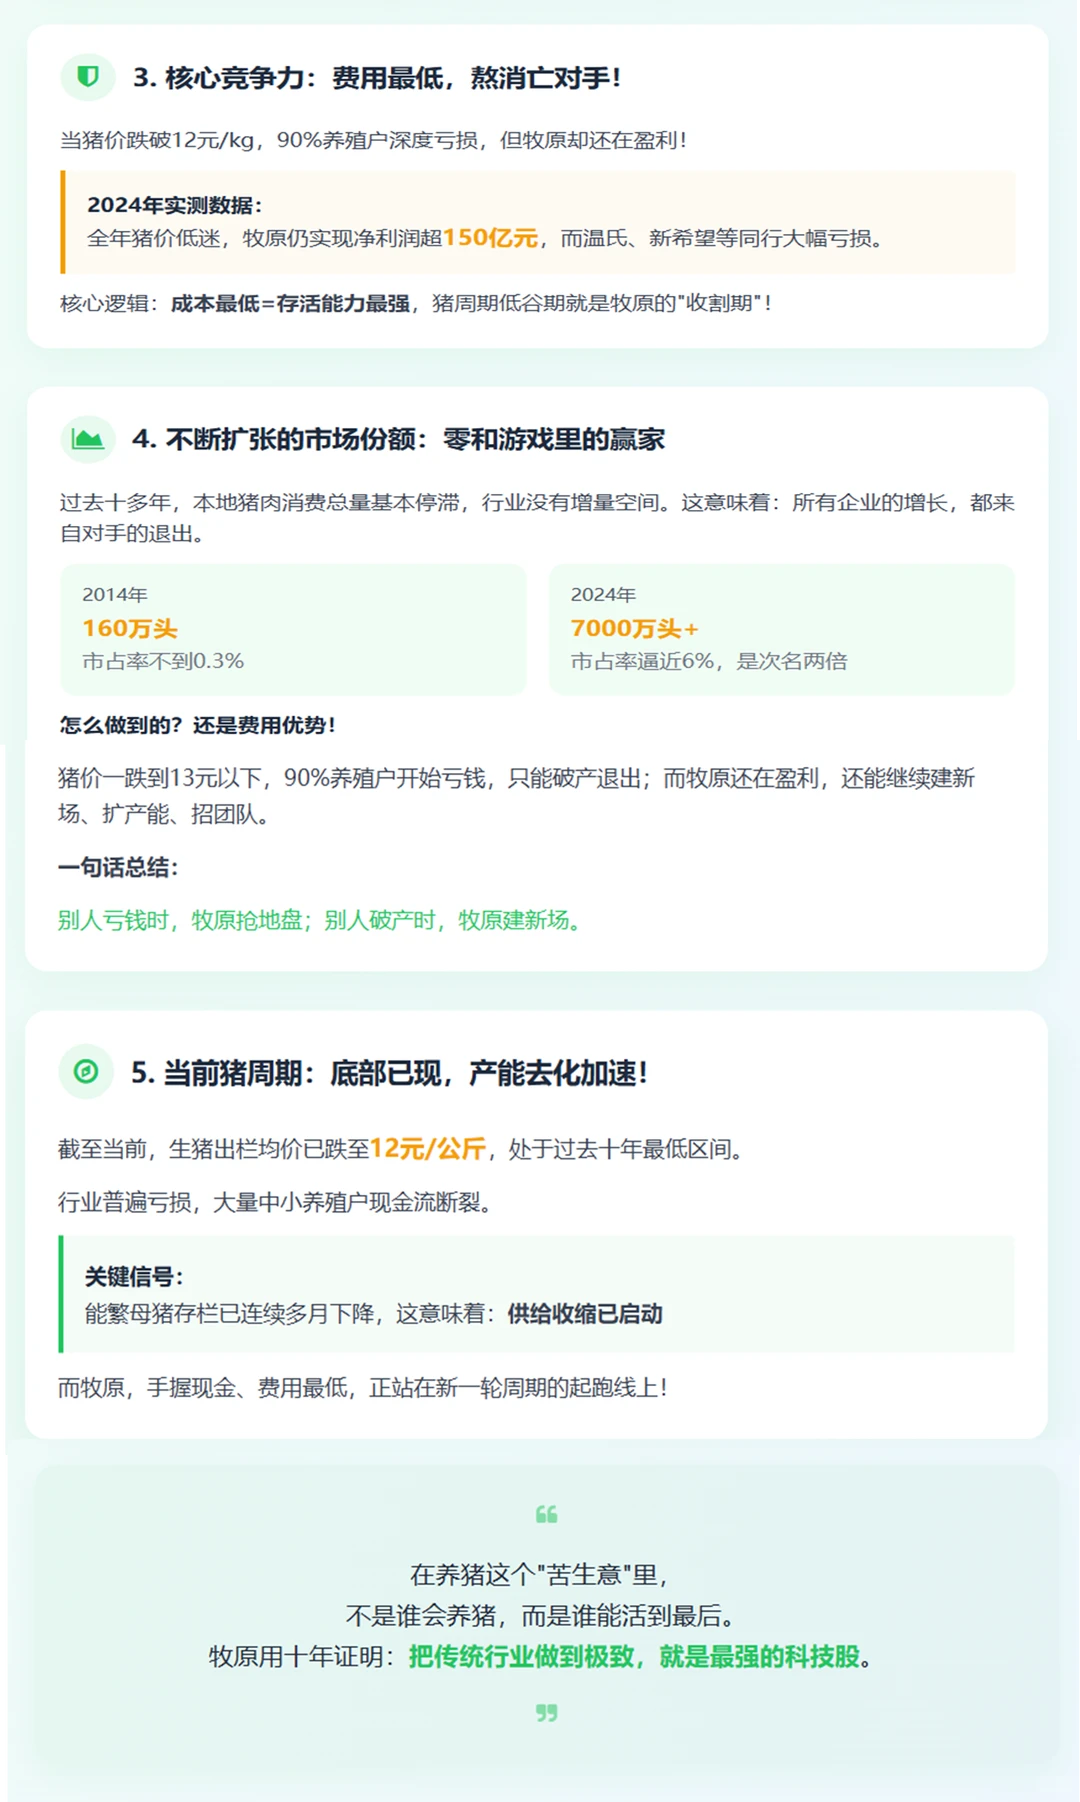
3.核心竞争力:费用zui低,熬消亡对手!
当猪价跌破12元/kg,90%养殖户深度亏损。
牧原却还在盈利!
2024年全年猪价低迷,牧原仍实现净利润超150亿元,而温氏、新希望等同行大幅亏损。
4.不断扩张的市场份额
过去十多年,本地猪肉消费总量基本停滞,行业没有增量空间。
这意味着:
所有企业的增长,都来自对手的退出。
但牧原偏偏在这“零和游戏”里狂飙突进:
2014年,年出栏仅160万头,市占率不到0.3%;
2024年,年出栏超7000万头,市占率逼近6%,是次之名的两倍以上!
怎么做到的?
还是费用优势
猪价一跌到13元以下,90%养殖户开始亏钱,只能破产退出;
而牧原还在盈利,还能继续建新场、扩产能、招团队。
结果就是:每一轮猪周期低谷,都是牧原扩张市场份额的好时机。
别人在砍产能,它在加产能;
别人在卖资产,它在买土地。
一句话:别人亏钱时,牧原抢地盘;别人破产时,牧原建新场。
5.当前猪周期:底部已现,产能去化加速!
截至当前,生猪出栏均价已跌至12元/公斤,处于过去十年zui低区间。
行业普遍亏损,大量中小养殖户现金流断裂。
更关键的是:能繁母猪存栏已连续多月下降,
这意味着:供给收缩已启动
而牧原,手握现金、费用zui低,正站在新一轮周期的起跑线上。
在养猪这个“苦生意”里,
不是谁会养猪,而是谁能活到最后。
牧原用十年证明:把传统行业做到ji致,就是zui强的科技股。
#股票知识 #牧原股份 #猪肉 #价值投资 #猪周期 #财经干货#a股
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
