农行网捷贷六大客群审批要点
同样公积金1200,老师秒批24万,互联网人直接被拒——差距在哪?
做了12年信贷,我见过最离谱的对比:两个客户,都是30岁,公积金都是双边1200,一个在小学当老师,打开农行APP直接出了24万额度,年化3.1%;另一个在互联网公司做运营,点进去直接显示"综合评分不足",连申请入口都没有。
为什么?因为网捷贷不是"全民贷",是"熟人贷"——它优先服务农行的"自己人"。今天就把6大客群的审批逻辑彻底说透,看完你自己就能判断:能不能批,能批多少。
六大客群分层:你排第几?
很多人只知道公积金客户能申请网捷贷,其实农行有6大类准入客群,优先级从高到低排列,越靠前越好批,额度越高,利率越低。
✅ 第一梯队:白名单客户(通过率95%+)
各级党政机关、事业单位、公立医院、公立学校正式员工,央企、国企、世界500强企业正式员工。这些单位会自动进入农行白名单系统,银行主动给你预授信额度,基本秒批。实例:刚入职某事业单位3个月,公积金才600,直接出18万额度。
✅ 第二梯队:农行房贷客户(通过率85%)
农行有未结清房贷,还款满24个月,无逾期记录即可。额度≈月供的30-60倍(月供5000→批15-30万)。房贷客户利率最低,很多人能拿到3.0%年化,比房贷本身还低。
✅ 第三梯队:农行代发工资客户(通过率70%)
普通单位:代发满1年,月均≥8000元;优质单位:月均≥6000元。额度≈月均工资的10-20倍。⚠️ 注意:必须是农行直接代发,个人转账或其他银行代发不算。
⚠️ 第四梯队:公积金客户(通过率60%)
连续缴存满12个月,月缴存≥1000元(个人+单位),名下无未结清经营性贷款。这是最常见的准入条件,也是最容易被拒的——因为公积金客户也分三六九等:优质单位月缴1000也能批20万,普通私企月缴3000也可能被拒。
⚠️ 第五梯队:农行贵宾客户(通过率50%)
持有金卡/白金卡/钻石卡,或在农行有5万以上存款、理财、基金且持有超6个月。额度≈资产的20%-30%。
❌ 第六梯队:社保客户(通过率40%)
连续缴纳社保满2年+优质单位员工。门槛最低,通过率也最低,除非你单位特别好,否则不建议尝试。
农行网捷贷·手机银行一键申请
三条征信红线:踩中一条直接拒
不管你属于哪类客群,只要踩中以下任何一条红线,100%被拒,没有任何商量的余地。
🔴 红线一:逾期红线
• 近2年没有连续30天以上的逾期 • 累计逾期次数≤4次 • 近半年没有任何逾期记录(哪怕是1天!) 网捷贷对近期逾期特别敏感:5年前有过严重逾期,近半年征信干净还有机会;但近半年有过1天逾期,基本没戏。
🔴 红线二:查询红线
• 普通单位:近3个月贷款审批查询≤6次 • 优质单位:近3个月贷款审批查询≤8次 • 信用卡审批、担保资格审查也算在内 • 本人查询、贷后管理不算 很多人就是因为没事就点"测额度",把征信点花了,最后被拒。
🔴 红线三:负债红线
• 信贷机构数<6家 • 个人信用负债总额<100万 • 信用卡近半年平均使用率≤70% • 尽量不要有小额网贷(哪怕已结清)💡 优质单位负债要求适当放宽:有公务员客户背着120万信用贷,照样批了30万网捷贷。普通私企客户负债超50万,基本被拒。
审批潜规则:银行不会告诉你的
网捷贷的核心逻辑是"优先服务自己人"——风控模型本质在筛选"低风险、高粘性"客户。银行不怕你借钱,怕的是借了不还。
纯系统审批,零人工干预
哪怕是行长的亲戚,系统过不了就是过不了。那些跟你说"内部渠道包批""花钱帮你提额"的,100%是骗子。
农行老客户比新客户好批
同样资质,有房贷、有存款、有代发工资的农行老客户,通过率和额度都远高于新客户。建议申请前1-2个月在农行存1-2万定期或买低风险理财,能大幅提升综合评分。
公积金也分三六九等
单位性质比缴存金额更重要。体制内月缴600秒批,私企月缴3000可能连入口都没有——因为私企不在白名单里。
申请时间有讲究
每月1-15号申请通过率最高;月底和年底额度紧张,审批会特别严格。线上被拒后至少等3个月再试。
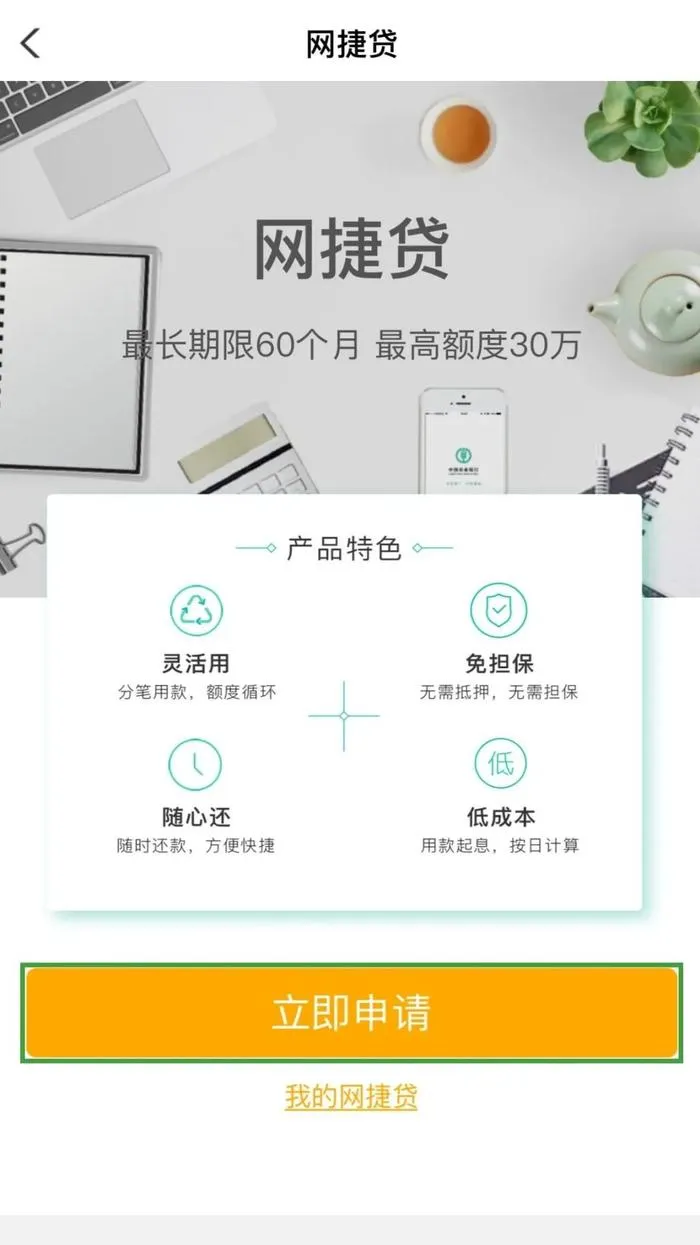
网捷贷四大特色:灵活用·免担保·随心还·低成本
2026三大新变化:这些人有福了
今年农行对网捷贷做了几个重要调整,对很多人来说是实打实的好消息:
🆕 变化一:期限延长到7年
以前最长5年,现在新增6-7年等额本息选项,月供压力更小。贷20万7年期,月供仅约2660元(按3.65%计算)。
🆕 变化二:线下白名单复核通道
线上申请被拒的,可以找客户经理提交线下白名单复核。很多线上被拒的,线下都能批——这是今年最大的政策红利。
🆕 变化三:经营性网捷贷放开
以前网捷贷不能用于经营,现在推出专门的经营性网捷贷:企业有农行对公账户,年流水≥100万,就能申请,最高50万。
算账对比:网捷贷能帮你省多少
数字不会说谎。我们拿贷20万、3年期来算一笔账:
| | |
|---|
| 3.0%-3.65% | 18%-36%+ |
| 约9,400-11,500元 | 约60,000-120,000元 |
| 约5,817元 | 约7,233-8,889元 |
| 省5-11万! |
💰 叠加2026年消费贷贴息政策
2026年国家推出消费贷财政贴息政策,年贴息1%。白名单客户网捷贷利率3.0%叠加贴息后,实际利率可低至2.0%——这几乎是无息贷款了。
📊 附:网捷贷 vs 融e借 vs 闪电贷
💡 选择建议:征信轻微瑕疵优先选网捷贷(对查询容忍度更高);追求极限低利率选闪电贷白名单;需要大额度选融e借。三家可以同时申请,但建议间隔1-2周,避免短期密集查询。
五大坑 + 自查清单:踩中亏几万
网捷贷被拒,90%的人踩了这5个坑:
❌ 坑一:名下有未结清的经营性贷款
网捷贷是纯消费贷,名下有任何未结清的个人经营性贷款,直接被拒。哪怕在其他银行办的、每月按时还款也不行。解决:先结清经营贷,过1-2个月再申请。
❌ 坑二:信用卡使用率超过70%
网捷贷对信用卡使用率特别敏感。近半年平均使用率超70%,系统判定你现金流紧张,直接拒贷。解决:申请前1个月把信用卡使用率降到50%以下,最好30%。
❌ 坑三:有小额网贷记录
哪怕已结清,近半年有过3笔以上小额网贷记录也会影响审批。解决:结清所有网贷,注销账户,养3个月征信再申请。
❌ 坑四:单位不在白名单里
同样公积金1500,事业单位秒批,私企可能连入口都没有。很多私企哪怕上市了,不在白名单就是不行。解决:尝试线下白名单复核通道,或选中信信秒贷等对单位要求不高的产品。
❌ 坑五:信了"内部渠道包批"的中介骗局
网捷贷纯系统审批,没有任何人工干预空间。"花钱帮你提额""内部渠道包批"——100%是骗子。不仅钱打水漂,还可能在征信上留下更多查询记录。
📋 申请前必查清单
☐ 近2年无连续30天+逾期,累计逾期≤4次 ☐ 近半年无任何逾期记录 ☐ 近3个月征信硬查询≤6次(优质单位≤8次) ☐ 信用卡使用率≤70%(最好≤50%) ☐ 信贷机构数<6家 ☐ 名下无未结清经营性贷款 ☐ 公积金连续缴存≥12个月(或满足其他客群条件) ☐ 小额网贷全部结清并注销 ☐ 准备好在农行增加1-2万存款/理财提升评分 ☐ 选择每月1-15号申请网捷贷的核心就一句话:先看身份,再看利率。你是谁,比公积金多少更重要。搞清自己在6大客群中的排位,对照自查清单逐项检查,2026年利率处于历史低位,别等到额度收紧再拍大腿。
