当前位置:首页>农业>农业银行公积金贷款——【网捷贷】2026大纲与准入条件,额度最高200万,年化3%

农业银行公积金贷款——【网捷贷】2026大纲与准入条件,额度最高200万,年化3%

  • 2026-10-30 07:36:09
农业银行公积金贷款——【网捷贷】2026大纲与准入条件,额度最高200万,年化3%
点击蓝色豫想贷快来关注我们吧,您身边的专业金融小助手!
01
农业银行-网捷贷
农业银行【 网捷贷 】, 额度最高 200万 , 年利率最低 3% ,最长 可贷期限增涨至5年 ,先息后本,随借随还,可通过 线上线下申请 ,审批快速。
02
产品要素
  1. 年龄 :22-60周岁
  2. 户籍要求 :大陆户籍
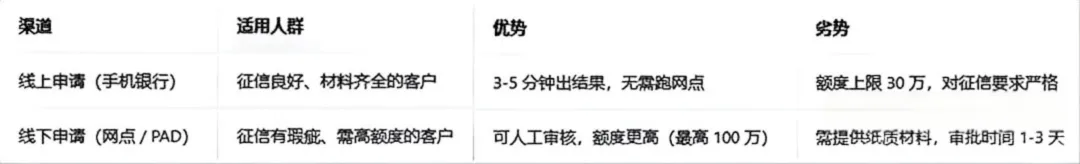
  3. 额度 :线上最高30万,线下最高200万(处级最高100w,厅局级最高200w)
  4. 期限 :5年
  5. 利率 :年化3%起
  6. 还款方式 :先息后本,随借随还
03
准入客群
  1. 房贷客户 :农行个人住房贷款客户,还款2年以上
  2. 农行代发工资 :1年以上
  3. 公积金客户 :公积金满2年
  4. 其他白名单客户 :如公务员、事业单位、教师、国企等优良单位员工
  5. 贵宾客户 :在农行有大额存款或大额流水等
  6. 其他 :借款人征信报告中,在我行或他行不存在个人经营性贷款余额
注 :实际操作中,公积金、社保、个税缴纳不满一年的也可批复。名下有经营性贷款的,结清注销可进件
核心逻辑: 网捷贷审批采用 "资质 + 征信" 标准,优质单位(特优 / 双优)+ 良好征信 + 高公积金基数,获批额度高。
04
征信要求
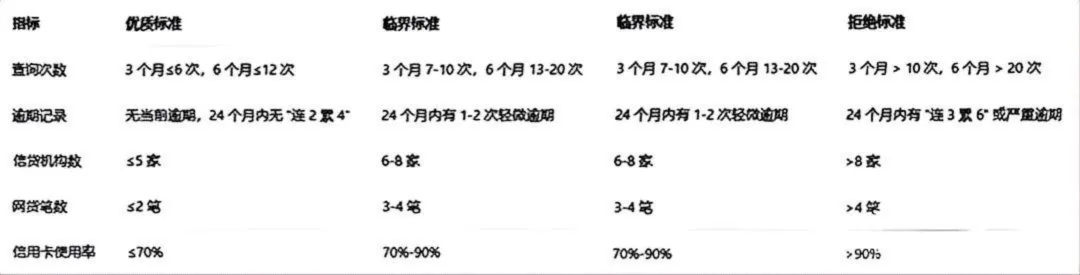
  1. 查询 :近3个月查询不超6次,6个月20次(最好)
  2. 逾期 : 最近24个月内逾期不能连2累4,不能有本金逾期,2年外逾期轻看
  3. 信贷机构数 :信贷机构数不超6个
  4. 经营性贷款 :名下若有经营性贷款,需结清后方可申请
  5. 担保 :借款人担保的贷款五级分类不存在“正常”以外的状态
  6. 征信进件标准划分 :
05
资质提升技巧
  1. 与农行建立业务关系(开户、存款、理财、代发工资)
  2. 提高公积金缴存基数 (如有调整机会)
  3. 准备完整收入证明(工资流水、公积金缴存证明、个税记录)
06
额度测算
额度测算规则
双优单位 :系数为1倍。特优单位:系数为2倍。
职级系数 :科级为1.2倍,处级为1.3倍。
基础计算公式
授信额度 :缴费基数×12×0.85×单位系数×职级系数 = 最高 授信额度 (未扣减负债)。
可贷额度 :年收入×1.7 + 最高授信额度 - 信贷余额 = 可贷额度。
影响额度的因素
单位性质 :特优单位(如公务员、事业单位、国企等)额度通常更高。
收入水平 :公积金基数或收入越高,额度越高加微
负债情况:信用类负债会影响可贷额度,控制负债率
不扣减负债客群
老师、医生、公务员、机关单位 额度算法:基数×20 倍。
特殊情况
名下有经营性贷款的 :结清注销可进件
公积金不满 1 年的 :也可以解决
市区内学校、医院、机关单位 :可走不扣减模式
07
申请渠道
“线下”和“线下人工审核”的区别
只有 事业单位 才可以做“ 线下人工审核 ”,国企只能做线下
“线下人工审核”尺度比线下要宽松的多
08
申请流程
  1. 公积金截图,查询单位是否白名单
  2. 征信符合带上客户身份证到农行网点提交申请
  3. 线下审批一般1-3天左右,通过后客户会收到短信
  4. 通过后额度超过20万的分两笔提取完成
注意 :线上被拒后,千万别隔天再试!至少间隔1个月,不然征信查询次数超标,更难通过;
09
关键提醒
  • 提款必查:额度内每笔提款都会二次查征信。
  • 查询类型:贷款审批(硬查询)。
  • 白名单/优质客户:查询/网贷要求更松,但提款仍会查。
  • 风控重点:当前无逾期、近3月查询≤6次、网贷≤3笔。
  • 提款前3–7天:别申新贷/信用卡、别查征信、别新增负债。
  • 尽量一次提满,避免分多次提款导致多次硬查询。
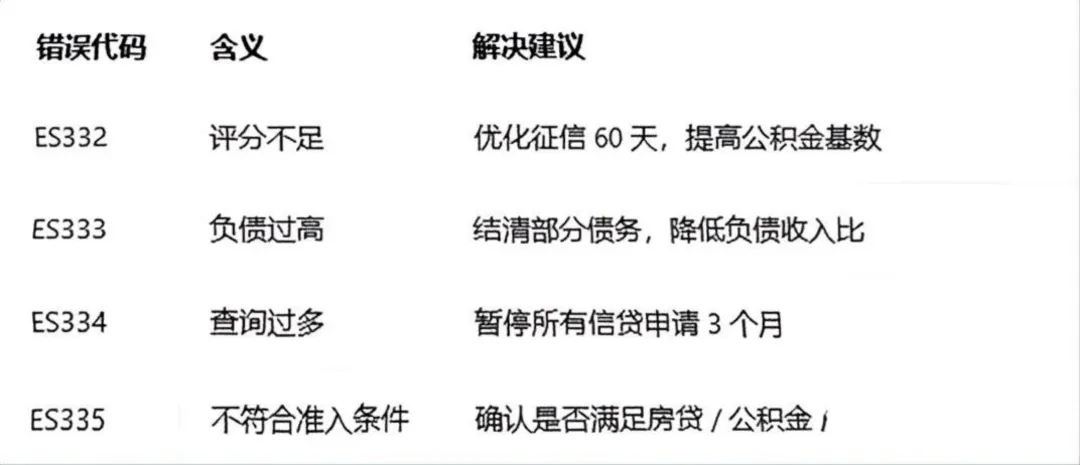
  • 提款失败常见原因:当前逾期、查询超、负债高、信用卡使用率>70%。

最新文章

随机文章