
当前位置:首页>农业>和一农业牛肉简报2026年第17周

和一农业牛肉简报2026年第17周

  • 2026-10-21 20:07:40
和一农业牛肉简报2026年第17周
01
国内现货市场

本周现货市场周初受热门厂号件套、牛腩等单品成交带动,市场情绪有所回暖,出现小幅普涨行情。周中后,牛腩、件套、牛前后、后部位肉等单品价格开始小幅回调,各工厂不同单品之间报价与实际成交价差异明显。高报货源普遍面临观望或压价,实际成交重心偏弱。新日期带票货源流通成交相对活跃,但报价与成交价依旧存在明显价差。腱子、西冷、眼肉等单品价格走势平稳,波动较小。

目前节前备货周期逐步进入尾声,多地市场成交量有所释放。其中郑州物流港现货节前备货氛围升温,板腱、上脑、牛前等产品走货不错,成交活跃;昆山市场周初至周四整体走货节奏偏平淡,周五价格回落之后,下游采购积极性提升,市场成交迎来明显放量。

02
南美市场
01
整体南美行情
  1. 南美报盘趋势:过去一周,中国市场变化不大。进口商仍持谨慎态度,以更低价格达成交易的压力正变得更加明显。阿根廷23切母牛参考价约为CFR $6,900/t。

02
巴西市场
  1. 活牛市场:在名义价格创下历史新高后,屠宰牛价格开始显现企稳迹象,行业对采购价格施加下行压力,远期价格也出现下调。出口继续支撑市场,这主要是由于出口商为争取中国今年分配给巴西的有限配额中更大份额,正加速采购对华发货。这导致近几周出现分化:面向国内市场的牛只价格大多保持稳定,而“中国牛”(指屠宰时月龄在30个月以下的牛只)价格则持续上涨。据咨询公司Scot的各州参考价格(不含Funrural税,付款期30天),本周巴西育肥公牛均价+R$1.8至R$349.8/@,较此前三周每周R$5-6的涨幅有所放缓,但再次受到货币升值的支撑,以美元计价(不含Funrural税)+5¢至$4.69/kg。

  2. 出口市场:4月前三周已累计出口牛肉15.3万吨(环比-8%,同比-4%)。

  3. 资讯:据巴西农业部消息,巴西政府宣布越南市场已向其开放牛内脏(包括心脏、肝脏和肾脏)的出口许可。

03
阿根廷市场
  1. 活牛市场:优质出口阉牛价格保持在Ar$7,900-8,200/kg CW,优质母牛价格维持在Ar$6,600-6,800/kg CW,中国母牛价格-Ar$200至Ar$5,200-5,800/kg CW。出口阉牛美元计价-7¢至$6.27/kg(含5%出口税)。

  2. 出口市场:3月份,阿根廷冰鲜和冷冻牛肉出口量(产品重量)达到61,644吨(环比+25.1%,同比+38.5%),出口总额为4.193亿美元(环比+34%,同比+97.9%)。2026年第一季度,牛肉出口总量为164,115吨(同比+14.3%),出口总额为10.708亿美元(同比+52.9%)。2026年3月,阿根廷牛肉平均出口价格达到$6,802/t(环比+7.1%,同比+42.9%),创下自四年前俄乌战争爆发后价格高峰以来的最高水平。第一季度平均出口价格也达到$6,525/t的历史水平,比2025年同期高出34%。3月份,阿根廷对华牛肉出口量达到自2025年11月以来的最高水平:共出口带骨牛肉和骨头15,918吨,出口额为4,330万美元;同时出口去骨牛肉22,444吨,出口额为1.299亿美元。2026年第一季度,中国占阿根廷出口总额的61.7%,共采购带骨牛肉及骨头41,264吨,去骨牛肉59,959吨。

4
乌拉圭市场
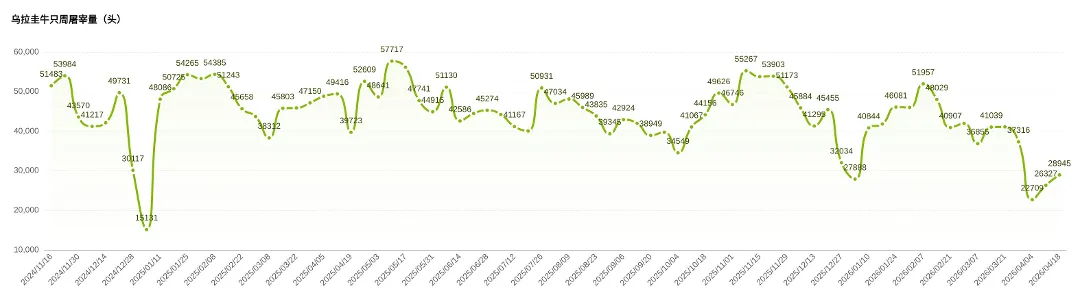
  1. 屠宰量:INAC报告显示,截至4月18日的一周共屠宰28,945头牛(环比+10%),已是连续第三周低于3万头,而去年同期,屠宰量比现在多了近1.1万头。母牛周屠宰量环比+36%,至10,450头,公牛周屠宰量环比+4%,至12,940头,小母牛屠宰量环比-14%,至4,963头。在4月份的前18天里,仅屠宰了66,266头牛,比去年同期-49%。预计随着部分工厂为481配额窗口启动生产,本周产业活动将开始回暖。

  2. 活牛市场:屠宰牛市场需求持续超过供给,推动价格连续第四周保持上涨趋势。犹太洁食屠宰团队的到来进一步提振了屠宰牛需求。特级阉牛成交价在$5.2-5.45/kg,母牛$5-5.2/kg。市场前景依然坚挺,这得益于当前及未来一段时间内将持续存在的供应短缺。

  3. 标准阉牛指数:标准阉牛2.0指数在3月环比+2.3%,达到$1,976/头,创下历史新高。其中活牛价值$1,608/头,工业附加值$368/头。与2025年3月相比,整体指数+$305/头(+23%),其中活牛价值+$338/头(+33%),而工业附加值则-$33/头(-8%),凸显了加工企业利润空间所面临的压力。

  4. 羊肉市场:在连续两周仅有一家工厂有显著屠宰量的情况下,上周有三家工厂开工,导致屠宰量大幅增加。据INAC的数据,截至4月18日的一周共屠宰8,471头羊,是前一周的四倍多,也是去年同期的三倍。其中羔羊占4,253只,占总量的50%。屠宰用羊的需求依然强劲,价格延续了一年多来持续稳定的上涨趋势。从事羊肉加工的犹太洁食团队已在乌拉圭恢复生产,在供应紧张之际进一步增加了需求。羔羊参考价$5.9-5.95/kg,成年羊参考价$4.9-5/kg。

  5. 资讯:乌拉圭国家肉类协会(INAC)董事会近日以多数票通过了2026年对华牛肉出口配额(32.4万吨)分配方案。其中75%(约24.3万吨)按过去三年年均出口量分配(权重设置为:2025年占50%,2024年占40%,2023年占10%);剩余25%(约8.1万吨)作为储备池,供潜在的新出口商或已充分利用其初始配额的出口商使用。

03
美国市场
  1. 活牛市场:据The AG Center的数据,南北部活牛价格稳定在$248/cwt,胴体销售价$388-392/cwt。

  2. 屠宰量:上周牛屠宰量为51.4万头(环比+0.2万头,同比-6.4万头)。尽管屠宰量连续两周处于低位,但盒装牛肉价格未能获得支撑,反而以较低的水平收尾。包装商利润承压,预计将保持防御姿态,主要依靠降低屠宰率或工厂停工来重新平衡市场。

  3. 进口市场:根据美国农业部周度报告,与上一次市场测试相比,美国牛肉进口价格大多略有下降,部分持平至疲软。交易活动依然缓慢,而南美地区的贸易则处于温和水平。

  4. 存栏数据:美国农业部报告称,截至4月1日,牛存栏量为1160万头(同比-1%),与市场预期的1158万头基本持平。3月入栏总量为171万头(同比-7%),与市场预期的171.2万头非常接近。不过,这仍然是自1996年以来3月份入栏量的第二低水平,使得未来可供屠宰的牛只供应持续紧张。3月出栏量达到163万头(同比-6%),略高于预期的162万头。处于3月份的历史低位,反映出供应受限的现状。

04
大洋洲市场
1
澳大利亚市场
  1. 资讯:澳大利亚分析师西蒙·奎尔蒂(Simon Quilty)警告称,全球牛肉市场正逼近多个"临界点",这可能推动价格在2026年、尤其是2027年大幅上涨。奎尔蒂的观点基于牛周期的一个关键转变:当前以美国为主导的需求坚挺的环境,预计将让位于一个供应驱动型市场。他认为,美国、澳大利亚和巴西的牛群重建将于今年开始,这将减少可供屠宰的牛只供应量,从而推高价格。

05
亚洲市场
1
中国市场
  1. 进口数据:中国3月份进口牛肉约24万吨(同比+13.2%),金额为13.85亿美元,由于平均进口价格上涨,进口金额增幅达到28.5%。第一季度,中国牛肉进口量达到约87万吨(同比+27.5%),进口金额达到48.69亿美元(同比+39.6%)。第一季度,羊肉进口总量仅为78,796吨(同比-29.7%),进口金额为3.54亿美元(同比-17.6%)。

  2. 资讯:3月份,中国拒绝入境的进口牛肉估计达291.0吨,其中巴西的拒收量(166.8吨)遥遥领先,其次是美国(68.7吨)和阿根廷(55.3吨)。4月13日,中国宣布暂停四家阿根廷羊肉出口工厂的资质,分别为Frigorífico Azul(1326厂)、Granja SRL(4795厂)、Frigorífico Montecarlo(4449厂)和 M.Dodero Compañía General de Servicios(4704厂)。同一天,中国还宣布暂停两家牛肉出口工厂的资质——一家是巴西Pantaneira Indústria e Comércio(SIF1206厂),另一家是新西兰AFFCO New Zealand Limited(ME32厂)。

2026

版权说明

  • 全文根据和一大贸销售部&国际业务部内部会议资料整理,如对本文内容有疑问,请联系后台。

最新文章

随机文章