作者 | 中信建投期货研究发展部
研究员:田亚雄
期货交易咨询业务资格:证监许可〔2011〕1461 号
本报告完成时间 | 2026年2月26日
重要提示:本报告观点和信息仅供符合证监会适当性管理规定的期货交易者参考。因本平台暂时无法设置访问限制,若您并非符合规定的交易者,为控制交易风险,请勿点击查看或使用本报告任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
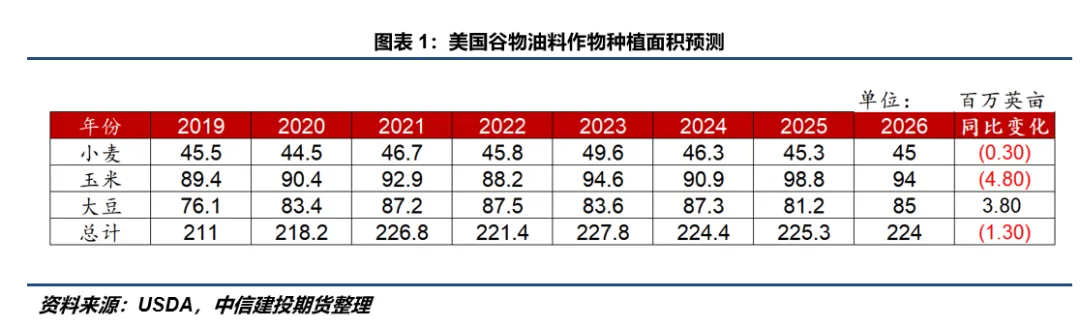
USDA在全球农业展望论坛上预估2026年美豆种植面积将增至8500万英亩,较上一年度增加约380万英亩,基本符合市场预期。我们在此前报告中分别从种植利润、历年大豆种植面积演变规律、美豆-美玉米比价以及天气展望四个维度论述了今年种植结构的潜在变化。综合来看,种植利润、统计规律和天气展望均指向大豆面积存在扩张倾向,而美豆-美玉米比价则略偏向玉米扩种,相关逻辑已在前期报告中详细展开,此处不再赘述。
与此同时,USDA报告指出,玉米、小麦和大豆的总种植面积将较上年小幅回落至2.24亿英亩,同比降幅不足1%,这一判断主要基于两项假设:正常水平下的弃耕面积(prevent plant)以及耕地保护计划(CRP)面积温和增加。换言之,在单一作物(如大豆)面积上升的同时,整体耕地面积的配置仍受到总量约束。
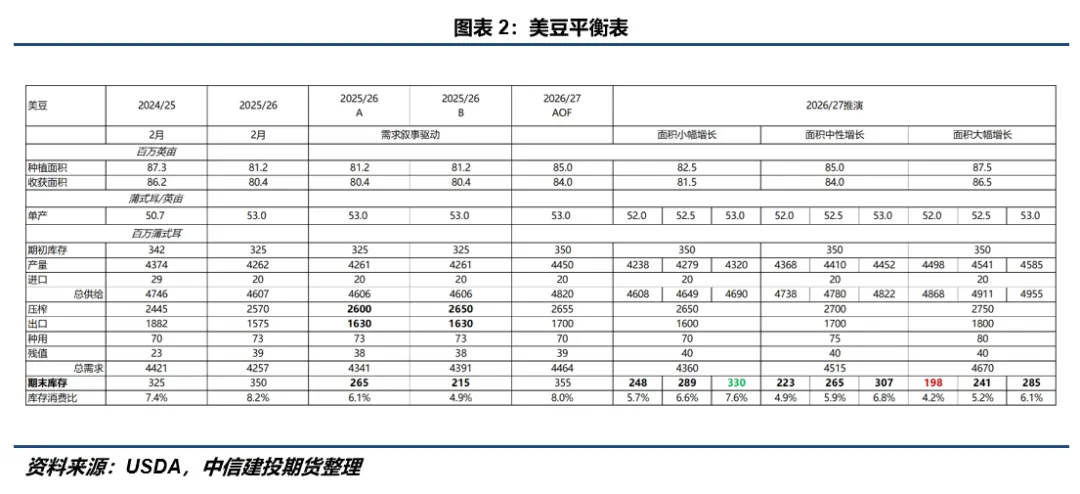
另一方面,USDA给出了2026/27年度美豆供需平衡表的初步展望,主要基于以下假设:天气条件正常、生物燃料政策驱动压榨扩张以及中国2026-2028年年均2500万吨的采购承诺有望令出口恢复。我们在此基础上略作调整:1.根据美国大豆协会(ASA)在2025年一季度的预估,美国大豆压榨产能在2027年前后有望提升至约27.5亿蒲(甚至更高区间);2.若2026/27年度中美贸易关系恢复正常,美豆出口有望恢复至2025/26年前的常态水平。
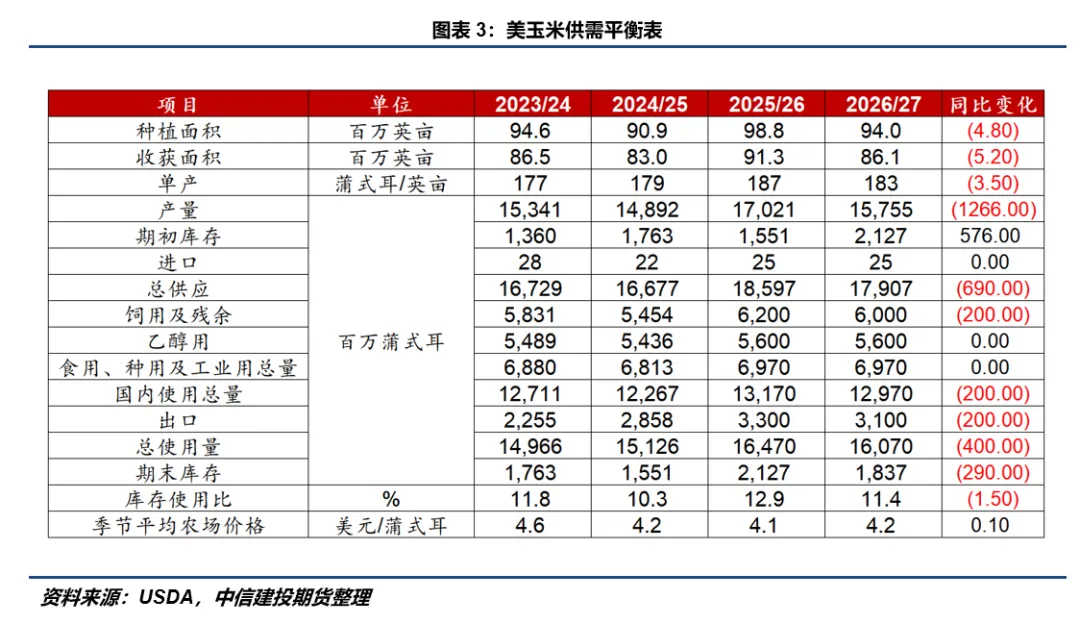
玉米方面,USDA对2026/27年度美国玉米供需作出初步判断是:在种植面积回落与单产小幅下修的背景下,产量、总使用量及期末库存均较上年下降,价格中枢小幅抬升。根据预测,种植面积降至9,400万英亩,同比减少480万英亩;单产假设在播种进度顺利及生长季天气正常前提下为183蒲式耳/英亩,低于上一年度的186.5蒲式耳。在此框架下,产量回落至157.6亿蒲式耳,同比下降约7%。
从历史节奏看,2025/26年度面积扩张至9880万英亩的高位,本身具有阶段性特征:在利润驱动边际弱化及轮作结构回归常态的情形下,面积回调具有统计合理性。尽管期初库存由上年的15.51亿蒲式耳升至21.27亿蒲式耳,但由于当期减产,总供应仍由185.97亿蒲式耳回落至179.07亿蒲式耳,结束此前一年度的供给高峰。换言之,本年度的供给收缩更多来自种植端修正,而非库存主动去化。
需求端方面,总使用量预计下降约4亿蒲式耳至160.7亿蒲式耳,同比降幅约2%。结构上看,食用、种用及工业用量(FSI)维持在69.7亿蒲式耳,其中乙醇消费稳定在56亿蒲式耳,隐含对车用汽油消费及出口维持平稳的假设。饲用及残余用量因供应趋紧而回落至60亿蒲式耳,同比减少2亿蒲式耳。出口下调至31亿蒲式耳,较上年减少2亿蒲式耳,主要反映南美出口能力提升与全球需求增长温和背景下,美国份额小幅回落。
在供需双向收缩的格局下,期末库存预计降至18.37亿蒲式耳,同比减少2.9亿蒲式耳,库存使用比由12.9%回落至11.4%。需要指出的是,该水平虽低于上一年度,但仍高于近五年约10.8%的均值,意味着库存压力边际缓解但尚未进入显著偏紧区间。
若进一步推演情景弹性,后续变量主要集中于两端:一是单产对天气的敏感性,在当前183蒲式耳/英亩的趋势单产假设下,若出现5蒲式耳级别的波动,将对库存使用比形成约0.8–1个百分点的扰动;二是出口兑现程度,尤其是在南美产量兑现与全球饲料需求修复节奏存在不确定性的背景下,美玉米出口份额仍存在弹性空间。总体而言,2026/27年度更接近于供需结构的“温和再平衡”,价格中枢抬升幅度取决于产量端扰动是否兑现,而非基准情景本身。
棉花方面,USDA此次给到了更为详细展望预测,涵盖了棉花诸多主产国并强调了疆棉的重要地位,以及替代性趋势的分析。那么在看过供需趋势后,我们会补充一部分关于产业视角下的讨论。
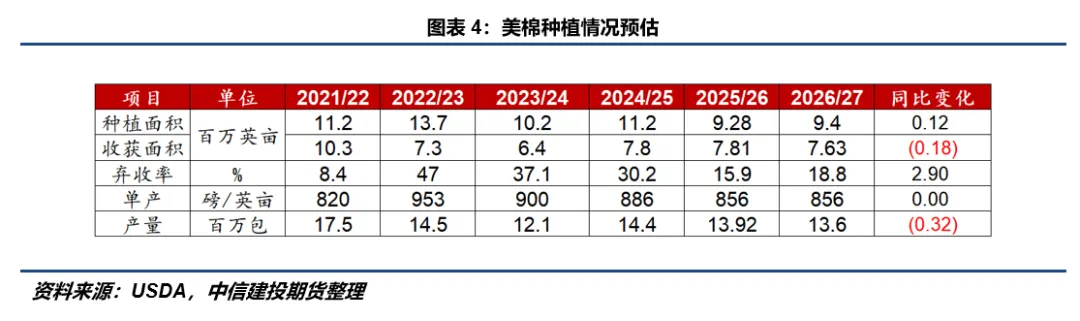
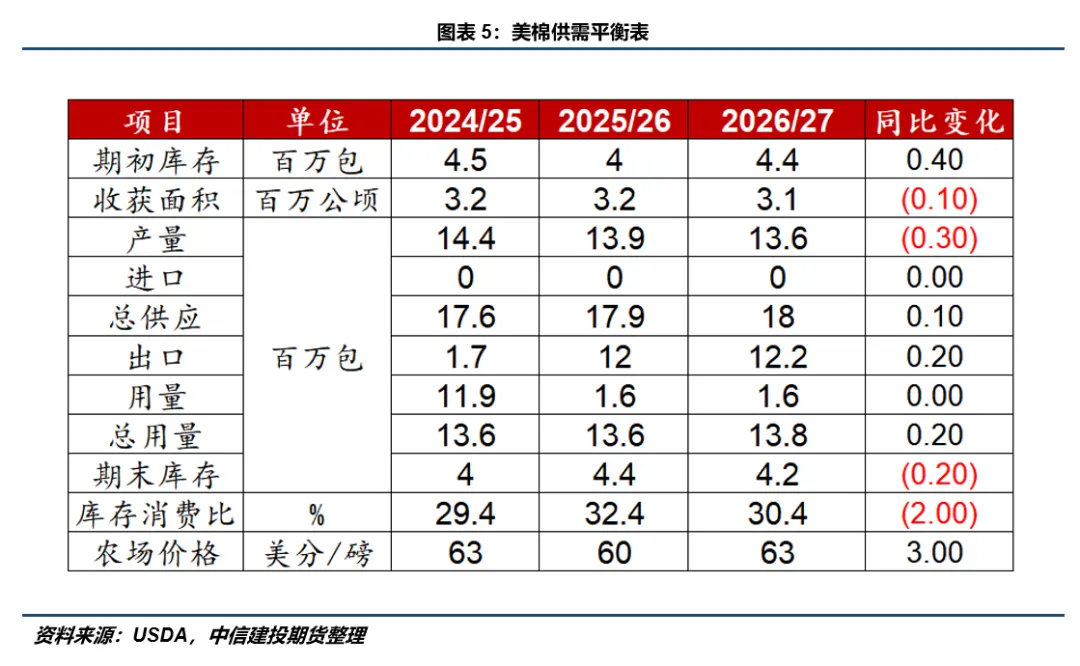
首先看到美棉,美棉方面在2025/26年度呈现出“面积收缩、弃收率修复”的典型调整特征。种植面积降至930万英亩,同比下降17%,为2015/16年以来低位,主要受棉花相对竞争作物价格偏弱及局部干旱影响。尽管面积明显收缩,但弃收率由上年的30%大幅回落至16%,尤其西南主产区弃收率降至24%,显著低于此前三年水平,收获面积因此基本稳定。结构上看,东南与三角洲减量明显,而西南在降水改善背景下贡献提升,区域分化加剧。
进入2026/27年度,种植端成为核心变量。USDA早期预计2026年种植面积为940万英亩,同比小幅增加1.3%,但仍为2015年以来第二低水平。从历史经验看,棉花相对玉米与大豆的预期收获价差是面积配置的重要锚点。2026年初阶段,棉花期价较上年略低约1%,玉米价格下调2%,而大豆价格则高出约3%。在比价未出现显著改善的背景下,棉花面积缺乏系统性扩张动力,更可能维持低位震荡格局。
除比价因素外,种植决策还受到保险参考价格、固定成本沉没以及土壤墒情的共同影响。2026年保险参考价格预计与2025年相近,而2025年本身处于五年低位区间,对扩种的激励有限。与此同时,截至2月中旬,棉花带干旱范围较上年更为普遍。根据NOAA的季节展望,西南棉区干旱可能持续至春季,这意味着弃收率仍存在不确定性。
在940万英亩种植假设下,若按十年平均弃收率19%推算,2026年收获面积约760万英亩,略低于2025年。考虑到西南弃收率历史波动区间极大(12%至73%),实际产量对天气的弹性显著高于面积本身。因此,2026/27年度美国棉花供给的关键并不在于面积是否小幅回升,而在于西南产区弃收率是否偏离均值。面积低位稳定叠加天气不确定性,使得种植端对全年供给的边际影响明显放大。
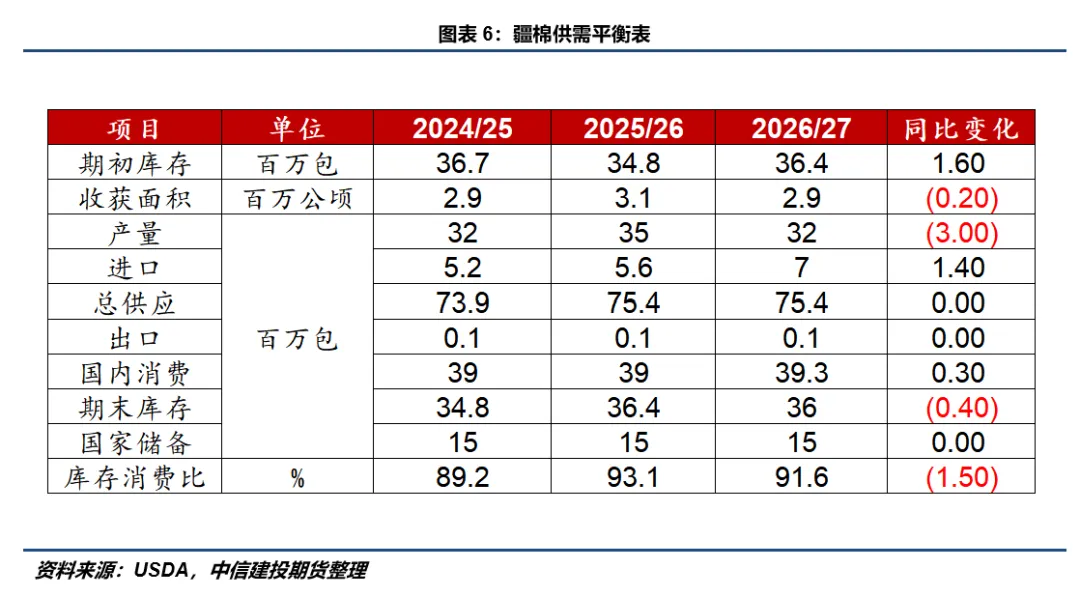
疆棉方面,USDA判断2025/26年度供需整体维持“高库存、弱进口”的格局,消费3,900万包,同比持平,进口小幅回升至560万包,但仍显著低于前期高位,期末库存预计达3,640万包,为近九年次高水平。在宏观层面,根据IMF 2026年1月《世界经济展望》,中国经济2024–2025年均实现5.0%增长,但棉花消费未随之扩张,显示替代纤维与贸易扰动对需求形成压制。相较之下,更值得关注的是2026/27年度种植端调整:在“稳粮优先”政策导向下,新疆棉花面积预计同比压减5%至290万公顷,而2025/26年度单产基数处于历史高位,未来回归常态几乎确定。面积收缩叠加及单产回落,意味着2026/27年度产量存在下行压力,疆棉供给端的核心变量已由库存水平转向政策主导下的种植结构调整。
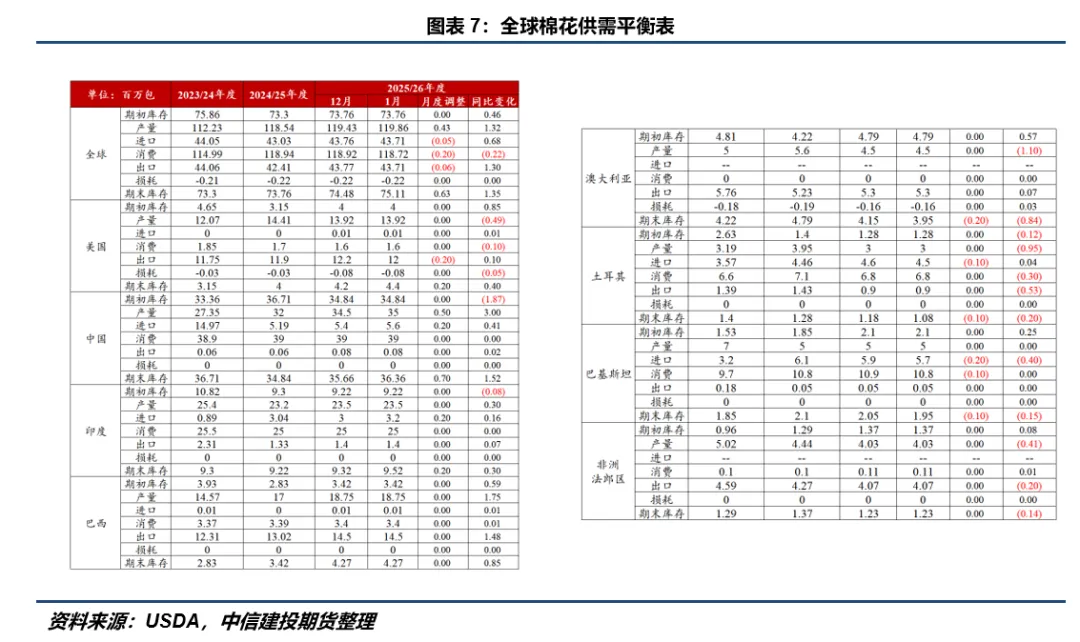
全球层面看,2025/26年度棉花产量小幅增长至1.199亿包,创近十年次高,核心驱动来自中国与巴西的高单产与面积扩张,全球平均单产提升至885公斤/公顷的历史新高,部分抵消了低价背景下个别国家面积收缩的影响。结构上,巴西已连续第三年产量超过美国,并稳固其全球第三大生产国与第一大出口国地位,全球供给重心呈现由北美向南美转移的趋势。进入2026/27年度,全球产量预计回落至1.16亿包,降幅主要集中在中国、巴西、美国及非洲法郎区,面积成为决定性变量——在价格偏弱背景下,多数国家缺乏扩种动力,全球种植结构总体预计呈现“高位回调”而非趋势性扩张。
分国来看,巴西方面,扩张周期出现阶段性放缓。2026/27年度种植面积预计下降5%至200万公顷,受低价及本币走强压制,种植意愿边际减弱;单产预计回落2%至1905公斤/公顷,虽低于上年纪录,但仍处历史高位区间,对应产量为1750万包,为历史第二高水平,显示其供给能力已形成高平台。
澳大利亚的变量集中在水资源约束。灌溉体系高度依赖新南威尔士州水库放水,当前库容处于近年偏低水平;叠加气候模型显示厄尔尼诺形成概率上升,天气风险仍存。不过,在种植尚未完全展开背景下,2026/27年度面积仍预计增加6%至50万公顷,单产假设接近三年均值,产量预计回升至480万包。其供给弹性高度依赖降雨与水库补给节奏。
土耳其方面,面积预计持平,农户盈利压力尚未显著改善,但水资源条件缓解带动单产回升5%至1742公斤/公顷,产量小幅修复至320万包,呈现“单产驱动型恢复”。
希腊种植面积预计下降5%至20万公顷,受价格低迷影响扩种动力不足;单产小幅回升至1089公斤/公顷,但仍低于2016–2022年均值区间,整体维持低位稳定。
巴基斯坦面积预计维持在200万公顷左右,经历十年结构性收缩后进入低位平台期;尽管政府启动产业振兴计划,但2026/27年度暂不体现增量,产量维持500万包。
非洲法郎区则延续调整趋势,面积与单产均面临压力,2026/27年度产量预计继续回落,区域供给弹性下降。
结合前面美棉与疆棉的解读,2026/27年度全球种植变化的主线在于:南美扩张动能减弱、中国政策性压减启动、主要国家面积整体趋稳偏弱。与2025/26年度“单产驱动型扩张”不同,2026/27度更可能进入“面积约束、天气主导波动”的阶段,全球供给弹性较上一年度明显下降。
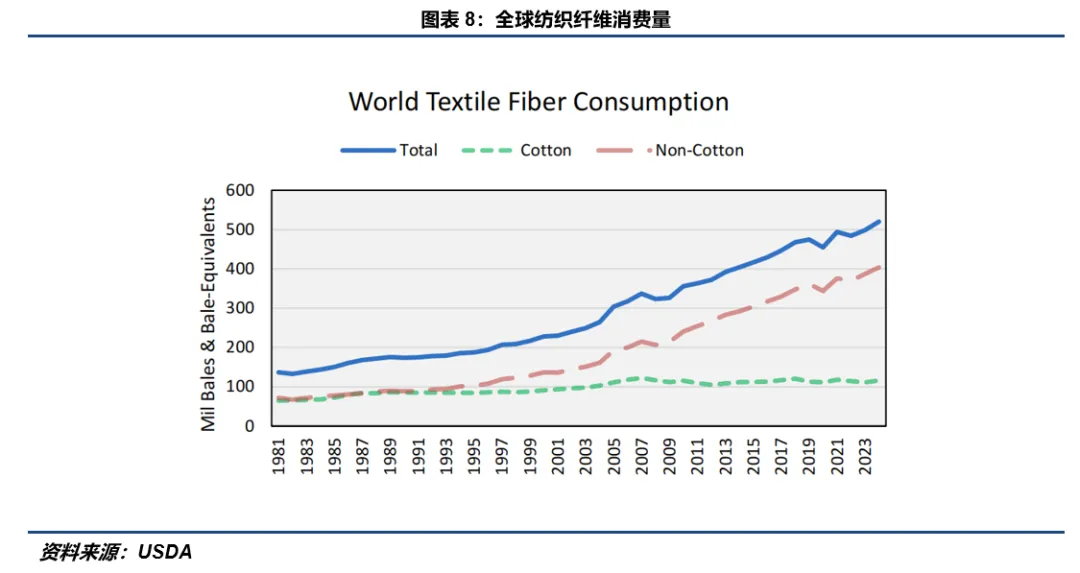
最后我们结合化纤混纺替代品和棉纺织品的消费趋势,在USDA展望框架下谈谈产业逻辑。在USDA 2026/27年度展望框架下,全球棉花产业逻辑呈现“温和复苏、供给趋紧、结构性挤压”的特征。一方面,全球消费在经历2025/26年度停滞后恢复增长,预计升至1.201亿包,创6年新高,但1.2%的增速仍低于长期均值,且显著低于非棉纤维扩张节奏。根据ICAC数据,棉花在全球纺织纤维消费中的占比已降至约20%的低位,自2007/08年度以来总消费规模基本停滞,而同期化纤消费几乎翻倍,显示棉花面临长期份额侵蚀压力。
宏观层面,IMF预计2026–2027年全球经济增速维持在3%以上,美国与欧盟需求稳定、中国增速放缓但仍具韧性,为棉制品终端消费提供底部支撑;同时,贸易格局在关税与供应链重构下趋于再平衡,美国自中国转向巴基斯坦、越南、孟加拉国等替代来源,供应链展现较强化解冲击能力。另一方面,2026/27年度全球期初库存与产量合计同比减少约250万包,期末库存降至7,120万包,为近十年第三低水平,库存消费比回落推动价格中枢抬升,CotlookA指数预计升至78美分/磅。在此背景下,全球贸易量小幅增至4400万包,主要由中国进口回升及东南亚加工需求拉动,出口端则由巴西与美国通过去库存满足增量需求。综合来看,产业运行逻辑由“需求弱、库存高”转向“需求修复、库存收紧”,但在合成纤维持续扩张的结构性压力下,棉花消费弹性受限,价格上行空间更多来自供给端收缩与库存约束,而非需求趋势性扩张。
 10个月宝宝每天需要喝多少奶粉?