投资澳洲⑱利率收紧之后,澳新农业为什么还能被资本反复点名?
- 2026-10-23 23:50:28
这段时间,澳洲市场明显安静了下来。
澳大利亚储备银行释放出的信号很清楚:
通胀没被彻底压住,利率就不可能轻松回落。现金利率被推到 3.85% 的可能性,已经被市场计入价格。钱贵了,很多投资自然要缓一缓。
但就在这个当口,澳大利亚和新西兰的农业,却重新被摆上了投资桌。
不是热闹,是反复被点名。
先说一个澳洲的老牌案例。
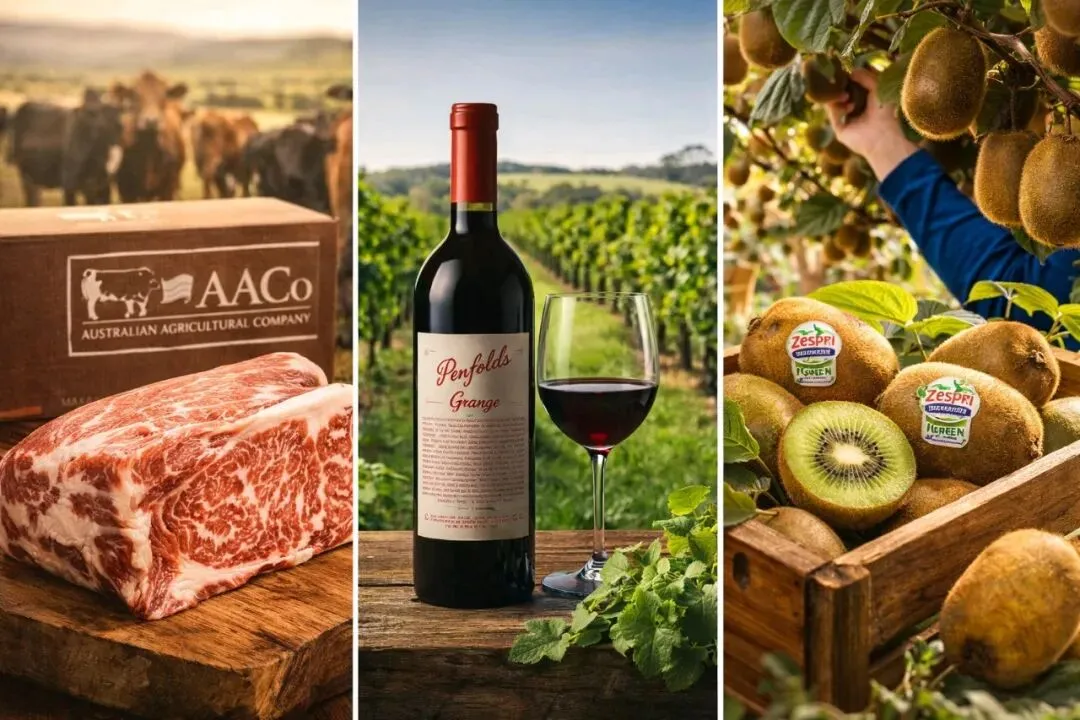
在 ASX 上,做牛肉和饲料一体化的 AACo(Australian Agricultural Company),很多中国投资者并不陌生。这家公司不讲故事,也不追风口,靠的是牧场、牛群、品牌和出口体系。
AACo 这些年最重要的一步,并不是扩地,而是把 Wagyu 和 Beef 品牌牢牢握在自己手里。从育种、屠宰到品牌出口,核心不是“养了多少牛”,而是品牌和品种权。
资本市场看它,看的从来不是产量,而是:
这家公司,有没有一套可以长期锁住价值的权利体系。
再看一家澳洲葡萄酒农业企业。
Treasury Wine Estates,很多中国消费者喝过它的酒,但真正支撑这家公司估值的,从来不是葡萄园本身,而是商标、品牌、原产地和分销权。
葡萄会老,地会折旧,
但 Penfolds 这个名字,是被资本市场反复定价的资产。
这也是澳洲农业的一个典型特征:
地在下面,权在上面。
把视线移到新西兰。
新西兰农业最具代表性的一个名字,绕不开 Zespri(佳沛)。
表面看,Zespri 是卖奇异果的;
实际上,它控制的是品种权、品牌和全球销售许可。
新西兰的果农,并不自由销售奇异果,
他们销售的是“被授权的产品”。
资本看 Zespri,看的是:
一个农业体系,如何通过品种权和品牌授权,把分散的生产,变成可控的资产。
再看一个更直接的资本市场案例。
在 NZX 上市的 Synlait Milk,早年因与 a2 Milk 的合作被市场追捧。后来经历波动,但它的核心资产始终没变:奶源体系、加工能力、配方和品牌代工资质。
Synlait 的起落,本质上是资本市场对农业加工权和品牌绑定能力的重新定价。
不是牛多不多的问题,
而是谁控制产品进入市场的那一步。
把这几个案例放在一起看,其实答案很清楚。
在澳新,农业之所以还能被资本反复讨论,靠的从来不是“地”,而是三样东西:
第一,品种权、品牌权、加工权在谁手里。
第二,这些权利能不能被法律长期确认。
第三,能不能被 ASX、NZX 这样的市场理解和接住。
离开这三点,农业就只是生产;
走到这三点,农业才是资产。
中国资本过去在澳新农业上踩过的坑,也多半出在这里。
买地买得很快,
但权利结构没想清楚;
生产做得很辛苦,
但品牌和销售权不在自己手里。
账算到最后才发现,
忙的是人,
值钱的是别人手里的权利。
所以今天再谈《投资澳洲⑱》,绕不开一句实话。
在利率走高、资本趋紧的背景下,
还能被留下来的农业投资,一定不是拼胆量的,
而是拼权利的。
有没有清晰的知识产权安排,
能不能走到资本市场那一步,
决定了这门农业生意,是成本,还是资产。
对我来说,
写澳新农业,不是劝人去种地。
而是反复提醒一句话:
没有被法律确认的权利,
就没有能被资本长期持有的农业资产。
这不是观点,
是澳新资本市场反复给出的答案。
至于给中国出海企业建议,请参阅我上一篇文章出海澳洲⑱马年春节将近,今年为什么会反复谈起“农业出海”
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 【农业科普】2026中央一号文件发布,科技工作者请关注→
- 【通知公告】自治区农业农村厅关于印发广西渔业“千船万员”本质安全提升行动实施方案(试行)的通知
- 弥勒市农业农村局关于《2026年弥勒市小麦“一喷三防”项目实施方案》的批复
- 【市直动态】市农业农村局离退休干部党支部开展专题学习活动
- 南京农业大学动科学院关工委常务副主任曹光辛教授、江苏华海种业科技有限公司董事长强发旗一行到访江苏叁拾叁
- 教育部直属重点大学!2026年华中农业大学教师招聘公告
- 61项,投资8.7亿元!雄安智慧农业场景需求发布!
- 县农业农村局:深耕三农沃野 勇担振兴使命 赋能县域高质量发展 谱写乡村振兴新篇
- 【高校动态】云南农业大学“省部共建”高校的成功申建
- 昌平区第四次全国农业普查综合试点清查工作进行时